
لحظة "التفرّد" لـ Perp DEX: لماذا استطاعت Hyperliquid فتح باب المشتقات على السلسلة؟

قصة Perp DEX لم تنته بعد، وقد يكون Hyperliquid مجرد البداية.
يُقال إن "المشتقات هي الكأس المقدسة لـ DeFi"، وبالنسبة لبروتوكولات perp على السلسلة فهي تذكرة النصف الثاني من DeFi، وقد توصل السوق إلى هذا الإجماع بالفعل في عام 2020.
لكن الواقع هو أنه خلال السنوات الخمس الماضية، سواء بسبب الأداء أو التكلفة، ظل perp DEX يواجه صعوبة في الموازنة بين "الأداء" و"اللامركزية"، وخلال هذه الفترة، على الرغم من أن نموذج AMM الذي تمثله GMX حقق التداول بدون إذن، إلا أنه من حيث سرعة التداول والانزلاق والعمق يصعب عليه منافسة CEX.
حتى ظهور Hyperliquid، وبفضل بنيته الفريدة لدفتر الطلبات على السلسلة، حقق تجربة سلسة تضاهي CEX على بلوكشين ذاتية الحفظ بالكامل، ومؤخرًا من خلال مقترح HIP-3، تم هدم الجدار بين Crypto و TradFi، وفتح إمكانيات غير محدودة لتداول المزيد من الأصول على السلسلة.
ستأخذكم هذه المقالة أيضًا في تحليل معمق لآلية عمل Hyperliquid، ومصادر إيراداته، وتحليل موضوعي لمخاطره المحتملة، ومناقشة المتغيرات الثورية التي يجلبها لمسار مشتقات DeFi.
دورة مسار perp DEX
الرافعة المالية هي العنصر الأساسي في التمويل، ففي الأسواق المالية الناضجة، تتجاوز تداولات المشتقات من حيث السيولة وحجم الأموال وحجم التداول بكثير التداولات الفورية، فبفضل آلية الهامش والرافعة المالية، يمكن لرأس مال محدود تحريك سوق أكبر، وتلبية احتياجات التحوط والمضاربة وإدارة العوائد وغيرها من الاحتياجات المتنوعة.
وقد أثبت عالم Crypto هذه القاعدة على الأقل في مجال CEX، ففي عام 2020، بدأت تداولات المشتقات التي تمثلها العقود الآجلة في CEX تحل محل التداولات الفورية، وأصبحت تدريجيًا تهيمن على السوق.
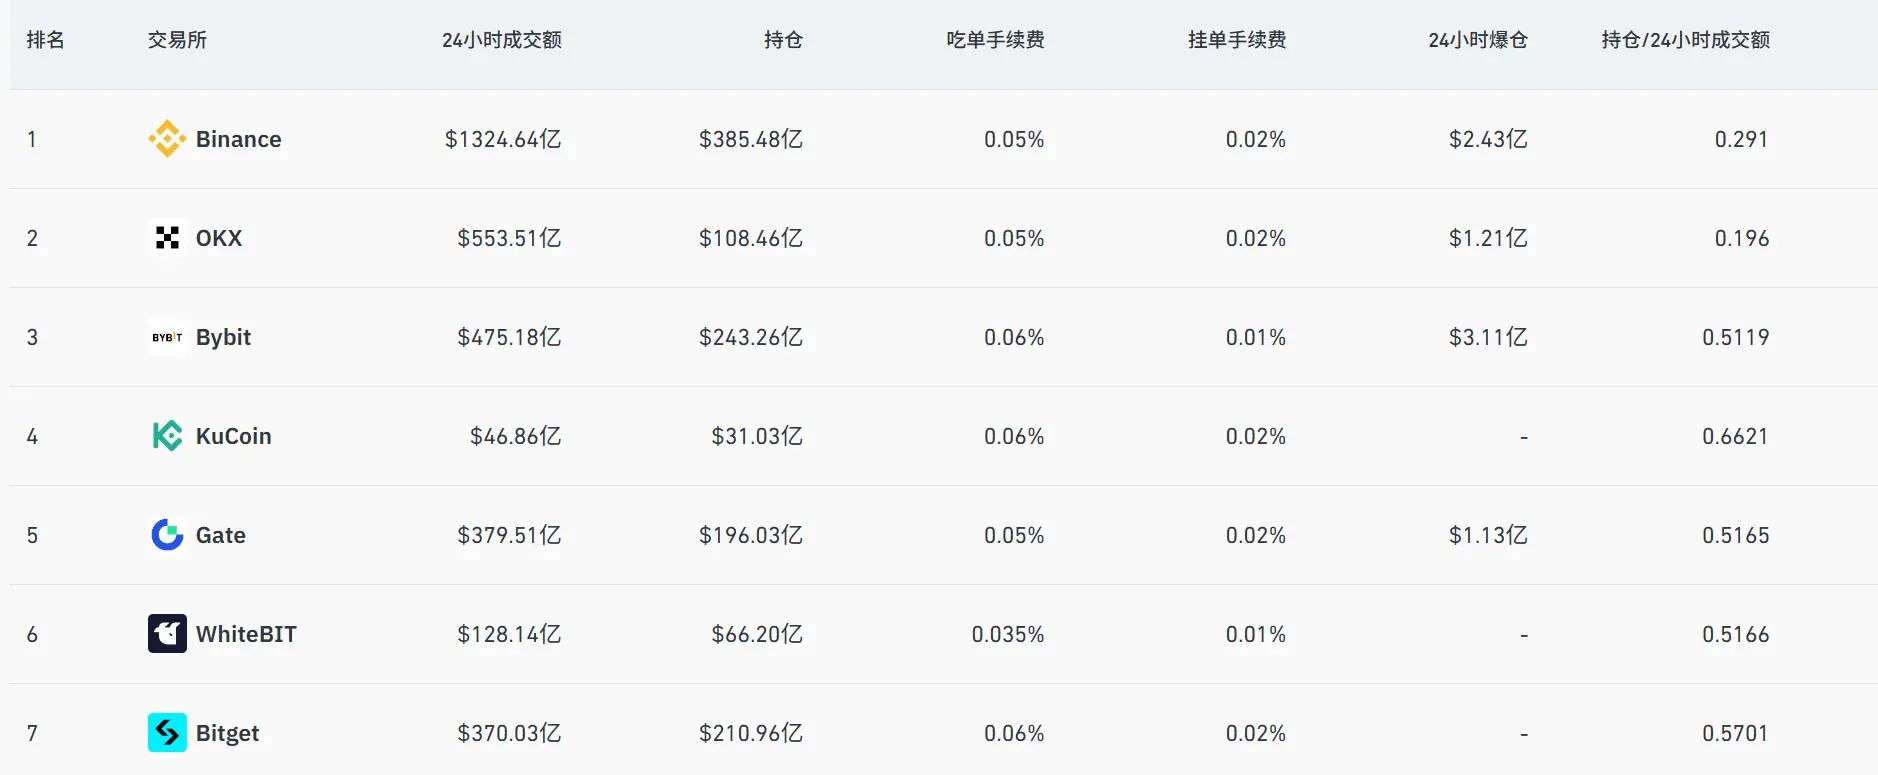
تشير بيانات Coinglass إلى أنه خلال الـ 24 ساعة الماضية، بلغ حجم التداول اليومي للعقود الآجلة في CEX الرائدة عدة عشرات من المليارات من الدولارات، وتجاوزت Binance حاجز 130 مليار دولار.
المصدر: Coinglass
وعلى النقيض من ذلك، كان طريق perp DEX على السلسلة طريقًا طويلًا استمر خمس سنوات، وخلال هذه الفترة، استكشف dYdX تجربة أقرب إلى المركزية من خلال دفتر الطلبات على السلسلة، لكنه واجه تحديات في تحقيق التوازن بين الأداء واللامركزية، أما نموذج AMM الذي تمثله GMX، فعلى الرغم من تحقيقه للتداول بدون إذن، إلا أن سرعة التداول والانزلاق والعمق لا تزال بعيدة عن CEX.
في الواقع، أدى الانهيار المفاجئ لـ FTX في أوائل نوفمبر 2022 إلى تحفيز بروتوكولات المشتقات على السلسلة مثل GMX وdYdX لتحقيق قفزات في حجم التداول وعدد المستخدمين الجدد لفترة من الوقت، لكن بسبب البيئة السوقية، وأداء التداول على السلسلة، وعمق التداول، وتنوع الأصول، عادت المسار بأكمله إلى حالة من الركود بسرعة.
وبصراحة، بمجرد أن يدرك المستخدمون أنهم يتحملون نفس مخاطر التصفية على السلسلة، دون الحصول على سيولة وتجربة بمستوى CEX، فإن رغبتهم في الانتقال تصبح صفرًا.
لذا فإن جوهر المشكلة ليس "هل هناك طلب على المشتقات على السلسلة"، بل هو غياب منتج يمكنه تقديم قيمة لا يمكن لـ CEX استبدالها، وفي الوقت نفسه حل عنق الزجاجة في الأداء.
الفجوة في السوق واضحة جدًا: DeFi بحاجة إلى بروتوكول perp DEX يمكنه حقًا تقديم تجربة بمستوى CEX.
وفي ظل هذا السياق، جاء ظهور Hyperliquid ليجلب متغيرًا جديدًا للمسار بأكمله، وما لا يعرفه الكثيرون هو أن Hyperliquid، رغم أنه أصبح معروفًا على نطاق واسع هذا العام ودخل في دائرة اهتمام العديد من المستخدمين، إلا أنه تم إطلاقه بالفعل في عام 2023، واستمر في التطوير والتراكم خلال العامين الماضيين.
هل Hyperliquid هو الشكل النهائي لـ "CEX على السلسلة"؟
في مواجهة مأزق "الأداء مقابل اللامركزية" طويل الأمد في مسار perp DEX، كان هدف Hyperliquid مباشرًا جدًا — إعادة إنتاج تجربة CEX السلسة مباشرة على السلسلة.
ولهذا، اختار مسارًا جريئًا، حيث لم يعتمد على قيود أداء الشبكات العامة الحالية، بل بنى سلسلة تطبيقات L1 خاصة به استنادًا إلى تقنية Arbitrum Orbit، ووضع دفتر أوامر ومحرك مطابقة يعملان بالكامل على السلسلة.
وهذا يعني أن جميع مراحل التداول من وضع الأوامر والمطابقة إلى التسوية تحدث على السلسلة بشفافية، وفي الوقت نفسه يمكنها تحقيق سرعة معالجة بالمللي ثانية، لذا من حيث البنية، يشبه Hyperliquid نسخة "كاملة على السلسلة" من dYdX، حيث لم يعد يعتمد على أي مطابقة خارج السلسلة، ويهدف مباشرة إلى الشكل النهائي لـ "CEX على السلسلة".
وقد ظهرت نتائج هذا المسار الجريء بسرعة كبيرة.
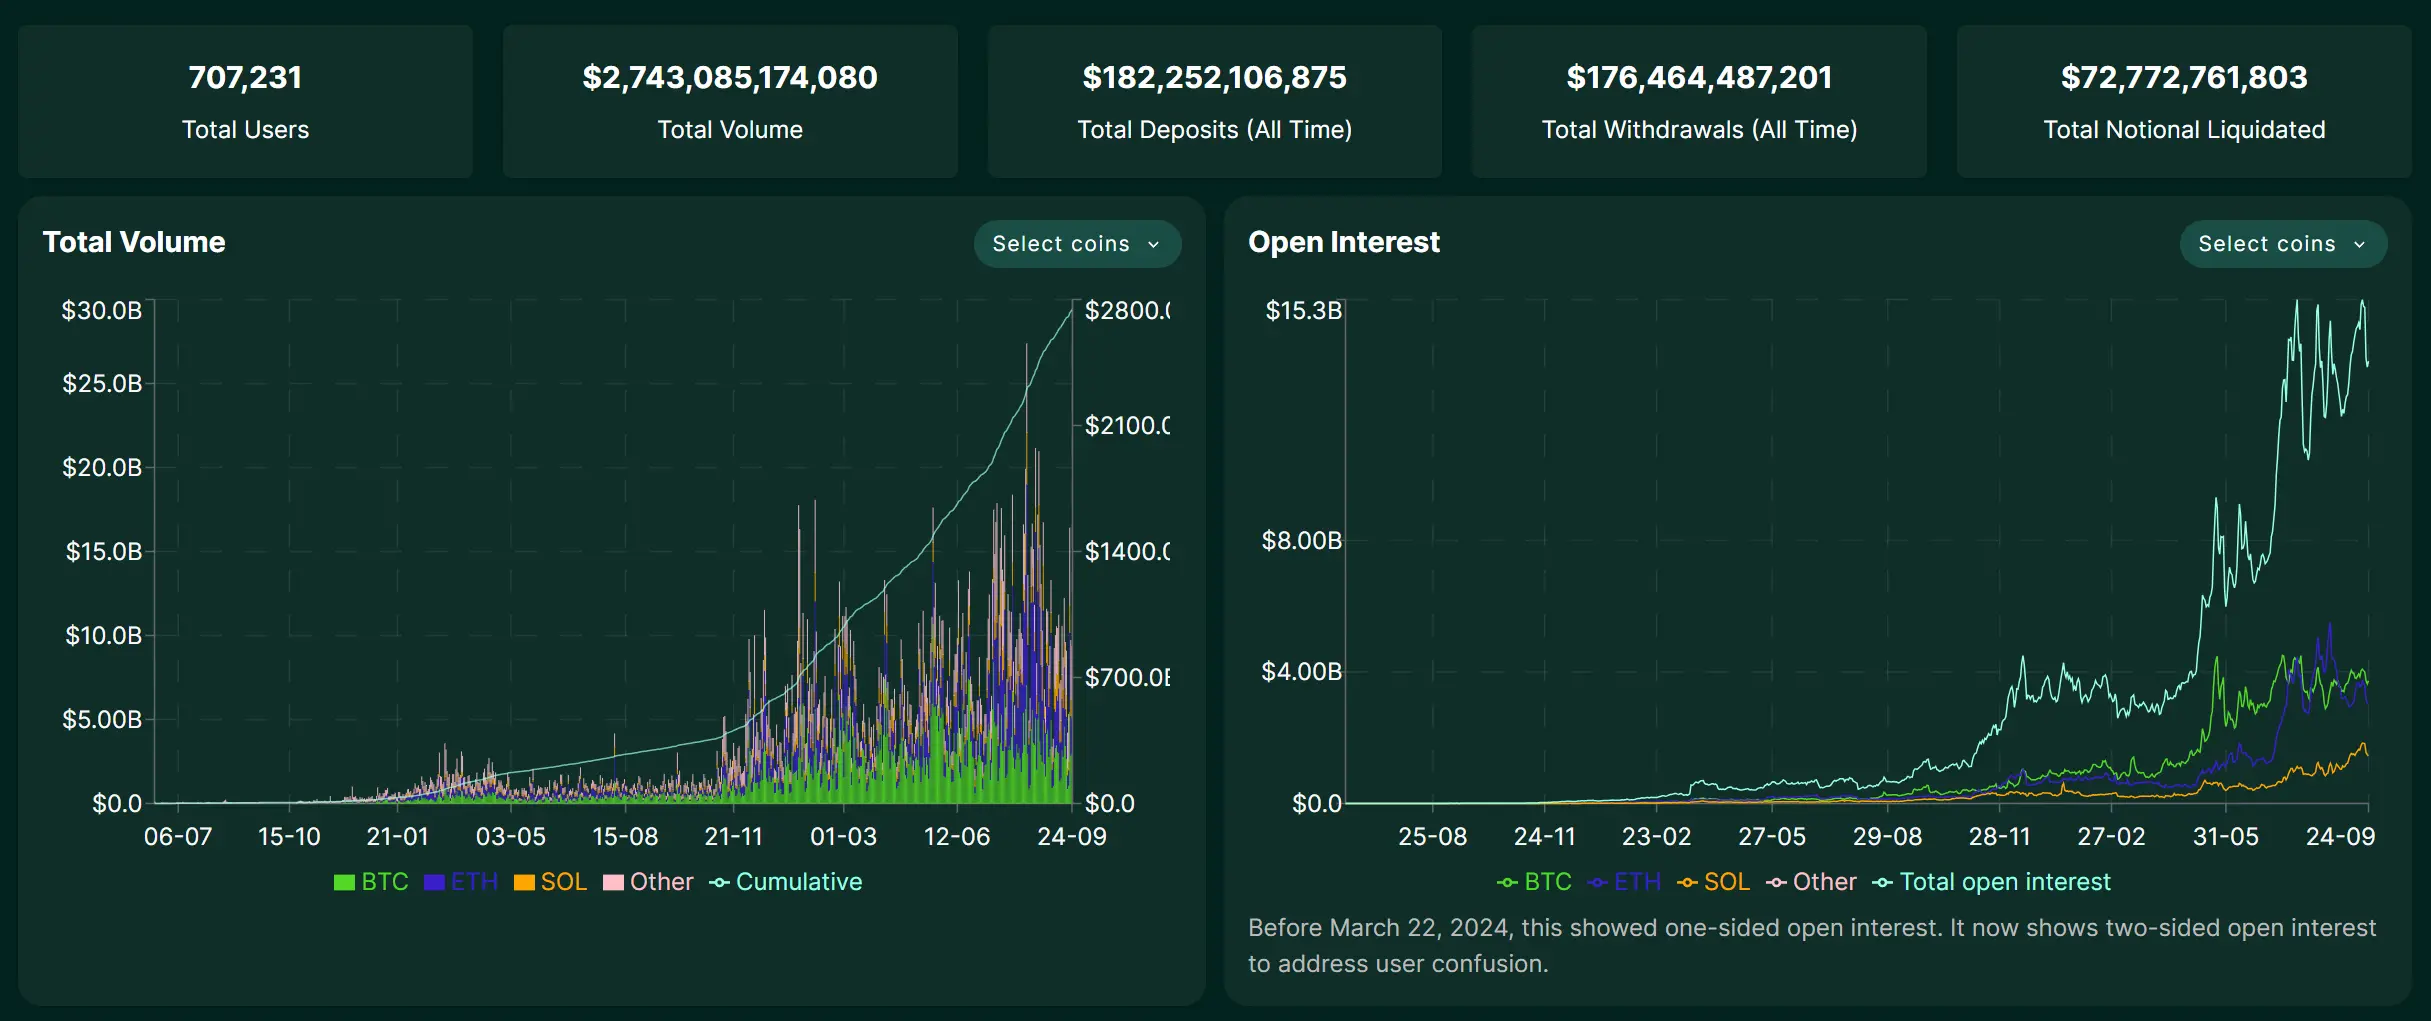
منذ بداية هذا العام، ارتفع حجم التداول اليومي لـ Hyperliquid بشكل مستمر، وبلغ في إحدى المرات 20 مليار دولار، وحتى 25 سبتمبر 2025، تجاوز إجمالي حجم التداول التراكمي 2.7 تريليون دولار، كما أن حجم إيراداته تجاوز معظم CEX من الدرجة الثانية، مما يثبت تمامًا أن المشتقات على السلسلة ليست تفتقر إلى الطلب، بل تفتقر إلى منتج يتناسب حقًا مع خصائص DeFi.
المصدر: Hyperliquid
وبالطبع، جلب هذا النمو القوي جاذبية بيئية بسرعة، فمؤخرًا، جذبت معركة المزايدة على حق إصدار USDH التي أطلقتها HyperLiquid لاعبين كبار مثل Circle وPaxos وFrax Finance للمنافسة العلنية (للمزيد اقرأ: "من قصة HyperLiquid وUSDH: أين نقطة ارتكاز العملات المستقرة في DeFi؟")، وهو أفضل مثال على ذلك.
ومع ذلك، فإن مجرد إعادة إنتاج تجربة CEX ليس نهاية Hyperliquid، فمؤخرًا، أدخل مقترح HIP-3 في البنية التحتية الأساسية سوق العقود الدائمة التي ينشرها المطورون بدون إذن، حيث كان في السابق يمكن للفريق الأساسي فقط إدراج أزواج التداول، أما الآن فيمكن لأي مستخدم يراهن 1 مليون HYPE أن ينشر سوقه الخاص على السلسلة مباشرة.
بعبارة أخرى، يسمح HIP-3 بإنشاء وإدراج سوق مشتقات لأي أصل على Hyperliquid بدون إذن. وهذا يكسر تمامًا القيود السابقة التي كانت تفرض على Perp DEX تداول العملات المشفرة الرئيسية فقط. وضمن إطار HIP-3، قد نرى في المستقبل على Hyperliquid:
- سوق الأسهم: تداول أصول الأسواق المالية العالمية الرائدة مثل Tesla (TSLA) وApple (AAPL)؛
- السلع والعملات الأجنبية: تداول الذهب (XAU)، الفضة (XAG) أو اليورو/الدولار (EUR/USD) وغيرها من المنتجات المالية التقليدية؛
- سوق التوقعات: المراهنة على أحداث متنوعة، مثل "هل سيخفض الاحتياطي الفيدرالي سعر الفائدة في المرة القادمة" أو "سعر أرضية NFT الأزرق" وغيرها؛
ولا شك أن هذا سيوسع بشكل كبير فئات الأصول وقاعدة المستخدمين المحتملين لـ Hyperliquid، ويطمس الحدود بين DeFi وTradFi، وبعبارة أخرى، فإنه يتيح لأي مستخدم في العالم الوصول إلى الأصول الأساسية والمنتجات المالية التقليدية بطريقة لامركزية وبدون إذن.
ما هو الوجه الآخر للعملة؟
ومع ذلك، على الرغم من أن الأداء العالي والنموذج المبتكر لـ Hyperliquid مثيران للحماس، إلا أن هناك مخاطر لا يمكن تجاهلها، خاصة في ظل عدم تعرضه حتى الآن لاختبار ضغط في أزمة كبيرة.
تأتي مشكلة الجسر عبر السلاسل في المقام الأول، وهي القضية الأكثر نقاشًا في المجتمع، حيث يتصل Hyperliquid بالشبكة الرئيسية من خلال جسر عبر السلاسل يتحكم فيه توقيع متعدد 3/4، مما يشكل نقطة ثقة مركزية. إذا حدثت مشكلة في هذه التواقيع بسبب حادث (مثل فقدان المفاتيح الخاصة) أو سوء نية (مثل التواطؤ)، فسيهدد ذلك بشكل مباشر أمان أصول جميع المستخدمين في الجسر.
هناك أيضًا مخاطر استراتيجية الخزانة، لأن عوائد خزانة HLP ليست مضمونة. إذا تكبد صانعو السوق خسائر في ظل ظروف سوق معينة، فإن رأس المال المودع في الخزانة سينخفض أيضًا، لذا يجب على المستخدمين تحمل مخاطر فشل الاستراتيجية أثناء توقعهم لعوائد مرتفعة.
وبصفته بروتوكولًا على السلسلة، يواجه Hyperliquid أيضًا مخاطر العقود الذكية، وأخطاء تغذية الأسعار من أوراكل، وتصفية المستخدمين في التداول بالرافعة المالية، وفي الواقع، خلال الأشهر القليلة الماضية، شهدت المنصة عدة أحداث تصفية واسعة النطاق بسبب التلاعب الخبيث في أسعار بعض العملات ذات القيمة السوقية الصغيرة، مما كشف عن الحاجة إلى تحسين الرقابة على المخاطر والإشراف على السوق.
وبالموضوعية، هناك أيضًا مشكلة لم يضعها الكثيرون في الاعتبار، وهي أنه كمنصة تنمو بسرعة، لم يخضع Hyperliquid حتى الآن لاختبار مراجعة امتثال كبيرة أو حادث أمني خطير، وغالبًا ما يتم إخفاء المخاطر في مرحلة التوسع السريع للمنصة خلف هالة النمو السريع.
بشكل عام، لم تنتهِ قصة perp DEX بعد.
Hyperliquid مجرد بداية، فصعوده السريع يثبت الطلب الحقيقي على المشتقات على السلسلة، ويظهر إمكانية التغلب على عنق الزجاجة في الأداء من خلال الابتكار المعماري، كما أن HIP-3 وسع الخيال ليشمل الأسهم والذهب والعملات الأجنبية وحتى سوق التوقعات، مما جعل الحدود بين DeFi وTradFi تتلاشى لأول مرة.
على الرغم من أن العوائد المرتفعة والمخاطر العالية تسيران جنبًا إلى جنب دائمًا، إلا أن جاذبية مسار مشتقات DeFi من منظور كلي لن تتلاشى بسبب مخاطر مشروع واحد، وفي المستقبل قد تظهر مشاريع جديدة تتولى زمام المبادرة من Hyperliquid/Aster لتصبح قادة المشتقات على السلسلة، لذلك طالما نؤمن بسحر DeFi ومسار المشتقات، يجب أن نولي اهتمامًا كافيًا لمثل هذه المشاريع الواعدة.
وربما بعد سنوات، سننظر إلى الوراء ونجد أن هذه كانت فرصة تاريخية جديدة.
إخلاء المسؤولية: يعكس محتوى هذه المقالة رأي المؤلف فقط ولا يمثل المنصة بأي صفة. لا يُقصد من هذه المقالة أن تكون بمثابة مرجع لاتخاذ قرارات الاستثمار.
You may also like
أغلقت Spacex مرتفعة بنسبة 7.6%، مسجلة أعلى مستوى لها منذ يونيو، مما ساعد ماسك على "استعادة" لقب الملياردير التريليوني.
ارتفع سهم SpaceX بنسبة تقارب 8% يوم الاثنين، مما أدى إلى ارتفاع صافي ثروة إيلون ماسك لتتجاوز تريليون دولار مجدداً، لتصل إلى حوالي 1.03 تريليون دولار، وعاد بذلك إلى صدارة قائمة الأغنياء. أصدرت Morgan Stanley تقريراً متفائلاً وحددت سعراً مستهدفاً قدره 300 دولار، مشيرة إلى أن قيمة الشركة أقل من الواقع. وقد دفعت عدة عوامل هذا الارتفاع، منها توقعات استرجاع مركبة Starship، توسيع أعمال الذكاء الاصطناعي، وعقود دفاعية تتجاوز قيمتها 12.7 مليار دولار.
هذا العام فقط أغنياء التكنولوجيا يحققون الأرباح: جنون الذكاء الاصطناعي يدفع الثروات للارتفاع بقيمة 845 مليار دولار، وElon Musk يستحوذ على حوالي 40% منها.
وفقًا لمؤشر بلومبرغ للمليارديرات، من بين أغنى 500 شخص في العالم، شهد حوالي 100 ملياردير من قطاع التكنولوجيا زيادة في ثروتهم الإجمالية بمقدار 845 مليار دولار خلال الأشهر التسعة الأولى من هذا العام، وهو رقم قياسي تاريخي للفترة نفسها. في الوقت نفسه، انخفضت الثروة الإجمالية لأثرياء القطاعات غير التكنولوجية بمقدار 62 مليار دولار خلال نفس الفترة. وحده إيلون ماسك أضاف 310 مليار دولار إلى ثروته خلال الأشهر التسعة الأولى، أي ما يعادل حوالي 40% من إجمالي الزيادة في المؤشر.
بعد إطلاق الاحتياطات بالتعاون مع مجموعة السبع، ترامب يتدخل مرة أخرى قبل انتخابه للضغط على أسعار النفط: يُقال إنه يخطط لتخفيف القيود على استخدام "الديزل الأحمر" المعفي من الضرائب
وفقًا للتقارير، من المتوقع أن تعلن إدارة ترامب عن الخطة ذات الصلة في أقرب وقت يوم الاثنين هذا الأسبوع، وقد يتم توسيع نطاق استخدام الديزل الأحمر ليشمل المركبات على الطرق العامة. يوم الجمعة الماضي، أعلن مجموعة السبع عن الإفراج عن 100 مليون برميل من احتياطيات النفط الطارئة وضخ كميات كبيرة من الديزل في العشرين يومًا الماضية. بعد ذلك، قال ترامب إن الولايات المتحدة لن تفرض بعد الآن حظرًا على تصدير الديزل، وإن أوروبا لديها كميات كبيرة من الديزل، وستزيد الولايات المتحدة أيضًا من الإمدادات.
بيع سندات الخزانة الأمريكية يدفع العائدات إلى أعلى مستوياتها منذ عقود، Citadel: النمو الاقتصادي واستثمارات الذكاء الاصطناعي يعززان المنافسة على رأس المال
تعتقد Citadel Securities أن السبب الرئيسي وراء بيع سندات الخزانة الأمريكية مؤخراً وارتفاع العوائد إلى أعلى مستوياتها منذ عقود ليس القلق من تفاقم التضخم، بل استمرار قوة نمو الاقتصاد الأمريكي، بالإضافة إلى الاستثمارات في الذكاء الاصطناعي وتفاقم العجز الحكومي، مما أدى إلى زيادة التنافس على رأس المال.
أسعار العملات المشفرة
المزيد


