
تدفقات الأموال الخارجة من صناديق ETF للعملات المشفرة، هل لا تزال شركات الإصدار مثل BlackRock تحقق أرباحًا جيدة؟

انخفضت إيرادات الرسوم من صناديق ETF للعملات المشفرة التابعة لـ BlackRock بنسبة 38%، مما يدل على أن أعمال صناديق ETF لا تستطيع الهروب من دورة السوق.
انخفضت إيرادات رسوم ETF للعملات المشفرة لدى BlackRock بنسبة 38%، وأعمال ETF لم تستطع الهروب من لعنة الدورات السوقية.
الكاتب: Prathik Desai
الترجمة: Luffy، Foresight News
في أول أسبوعين من أكتوبر 2025، اجتذبت صناديق bitcoin الفورية المتداولة في البورصة تدفقات مالية بقيمة 3.2 مليارات دولار و2.7 مليارات دولار على التوالي، مسجلة أعلى وأعلى خامس صافي تدفق أسبوعي في عام 2025.
قبل ذلك، كان من المتوقع أن تحقق صناديق bitcoin المتداولة في البورصة في النصف الثاني من عام 2025 "أسابيع متتالية بدون تدفقات خارجية".
ومع ذلك، وقعت أكبر عملية تصفية في تاريخ العملات المشفرة بشكل غير متوقع. هذا الحدث الذي أدى إلى تبخر أصول بقيمة 19 مليارات دولار، لا يزال يثير قلق سوق العملات المشفرة حتى اليوم.
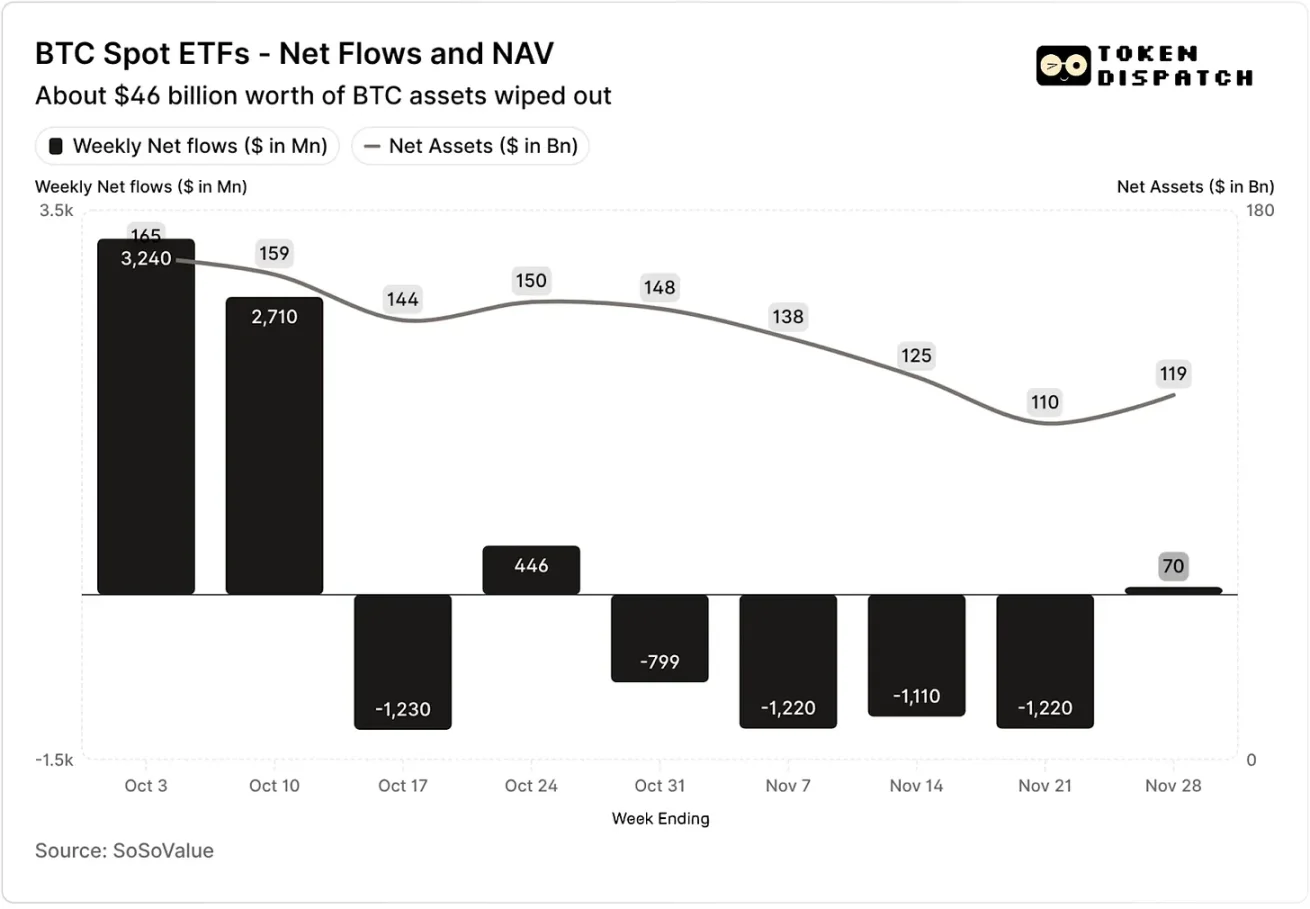
صافي التدفقات المالية وصافي قيمة الأصول لصناديق bitcoin الفورية في أكتوبر ونوفمبر
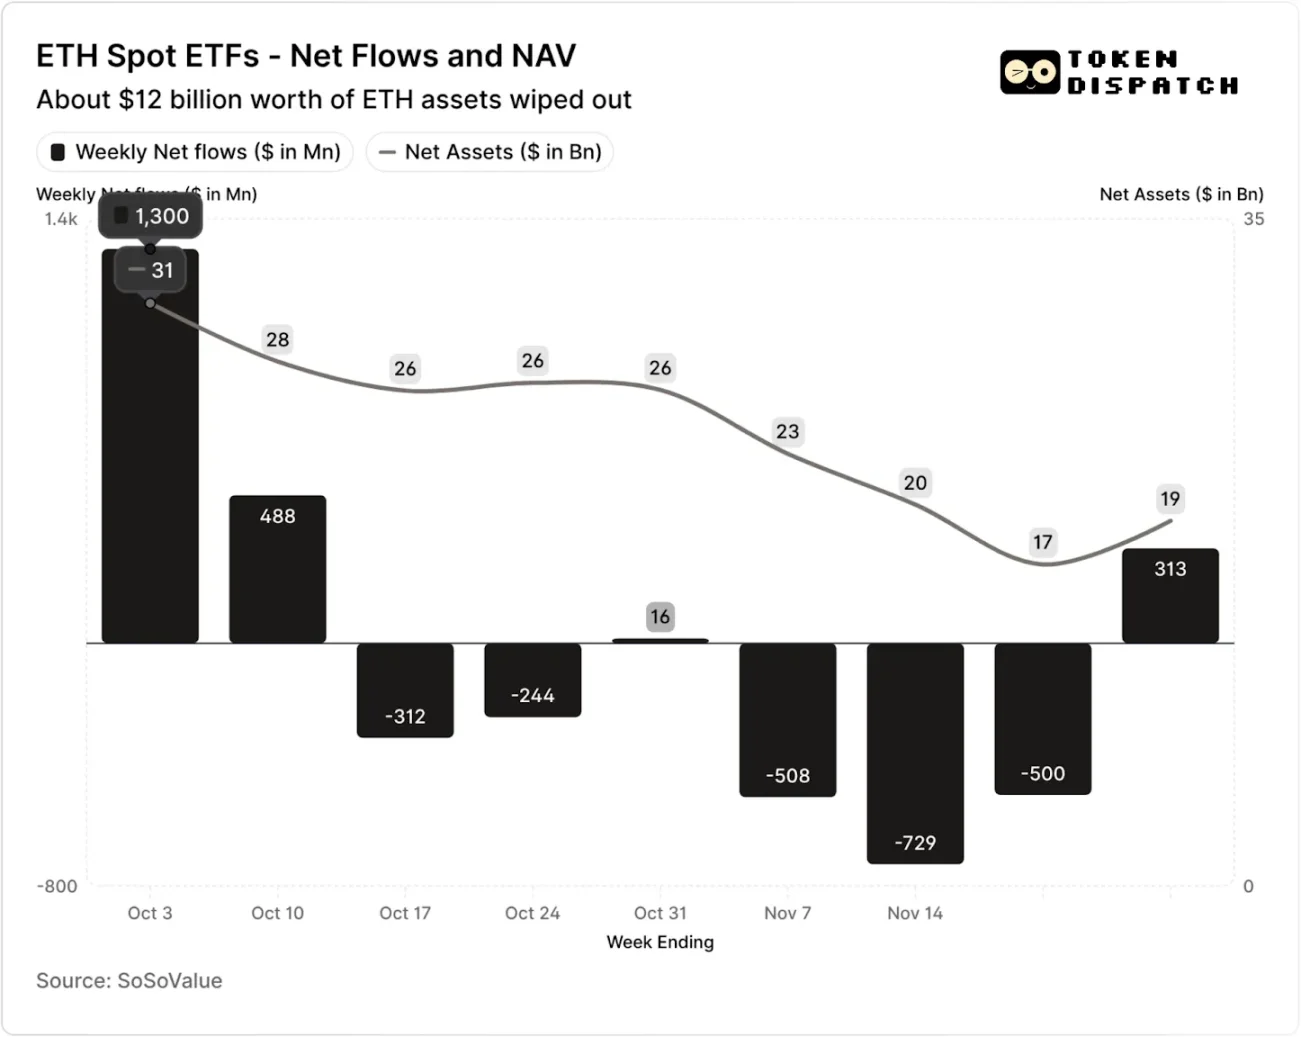
صافي التدفقات المالية وصافي قيمة الأصول لصناديق ethereum الفورية في أكتوبر ونوفمبر
لكن خلال الأسابيع السبعة التي تلت حادثة التصفية، شهدت صناديق bitcoin وethereum المتداولة في البورصة تدفقات مالية خارجة في خمسة أسابيع، بقيمة تجاوزت 5 مليارات دولار و2 مليارات دولار على التوالي.
حتى الأسبوع المنتهي في 21 نوفمبر، انخفض صافي قيمة الأصول المدارة من قبل مُصدري صناديق bitcoin المتداولة في البورصة من حوالي 164.5 مليارات دولار إلى 110.1 مليارات دولار؛ أما صناديق ethereum المتداولة في البورصة فقد انخفض صافي قيمة أصولها إلى النصف تقريباً، من 30.6 مليارات دولار إلى 16.9 مليارات دولار. ويرجع هذا الانخفاض جزئياً إلى تراجع أسعار bitcoin وethereum نفسها، بالإضافة إلى استرداد بعض الرموز. في أقل من شهرين، تبخرت حوالي ثلث صافي قيمة أصول صناديق bitcoin وethereum مجتمعة.
تراجع التدفقات المالية لا يعكس فقط معنويات المستثمرين، بل يؤثر أيضاً بشكل مباشر على إيرادات الرسوم لمُصدري صناديق ETF.
تُعد صناديق bitcoin وethereum الفورية المتداولة في البورصة بمثابة "آلات طباعة النقود" لمؤسسات مثل BlackRock وFidelity وGrayscale وBitwise. حيث تفرض كل صندوق رسوماً بناءً على حجم الأصول التي تحتفظ بها، وغالباً ما تُعلن هذه الرسوم كنسبة سنوية، ولكنها تُحسب فعلياً على أساس صافي قيمة الأصول اليومية.
يومياً، تقوم صناديق الاستثمار التي تحتفظ بحصص من bitcoin أو ethereum ببيع جزء من ممتلكاتها لدفع الرسوم وتكاليف التشغيل الأخرى. بالنسبة للمُصدرين، هذا يعني أن حجم إيراداتهم السنوية يعادل تقريباً حجم الأصول المدارة (AUM) مضروباً في نسبة الرسوم؛ أما بالنسبة للمستثمرين، فهذا يؤدي إلى تمييع تدريجي في عدد الرموز التي يمتلكونها مع مرور الوقت.
تتراوح نسب الرسوم لدى مُصدري صناديق ETF بين 0.15% و2.50%.
الاسترداد أو التدفقات المالية الخارجة بحد ذاتها لا تحقق ربحاً أو خسارة مباشرة للمُصدرين، لكن التدفقات الخارجة تؤدي في النهاية إلى تقليص حجم الأصول المدارة، مما يقلل من قاعدة الأصول التي يمكن تحصيل الرسوم منها.
في 3 أكتوبر، بلغ إجمالي حجم الأصول المدارة من قبل مُصدري صناديق bitcoin وethereum المتداولة في البورصة 195 مليارات دولار، ومع نسب الرسوم المذكورة أعلاه، كان حجم صندوق الرسوم كبيراً للغاية. ولكن بحلول 21 نوفمبر، لم يتبق من هذه المنتجات سوى حوالي 127 مليارات دولار من الأصول.
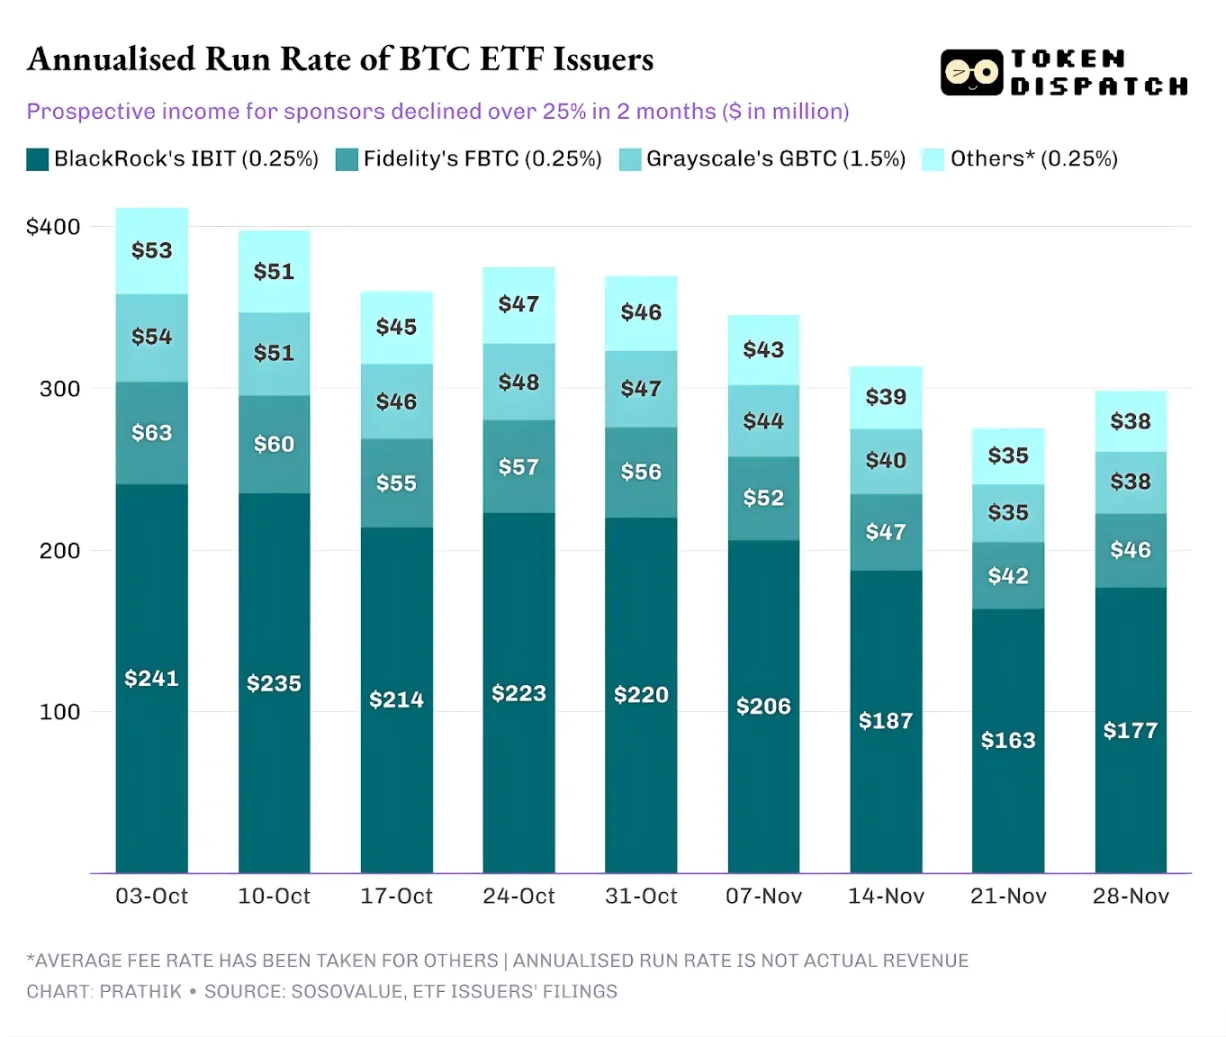
إذا تم حساب إيرادات الرسوم السنوية بناءً على حجم الأصول المدارة في عطلة نهاية الأسبوع، فقد انخفضت الإيرادات المحتملة لصناديق bitcoin المتداولة في البورصة بأكثر من 25% خلال الشهرين الماضيين؛ أما مُصدرو صناديق ethereum فقد تأثروا أكثر، حيث انخفضت إيراداتهم السنوية بنسبة 35% خلال الأسابيع التسعة الماضية.
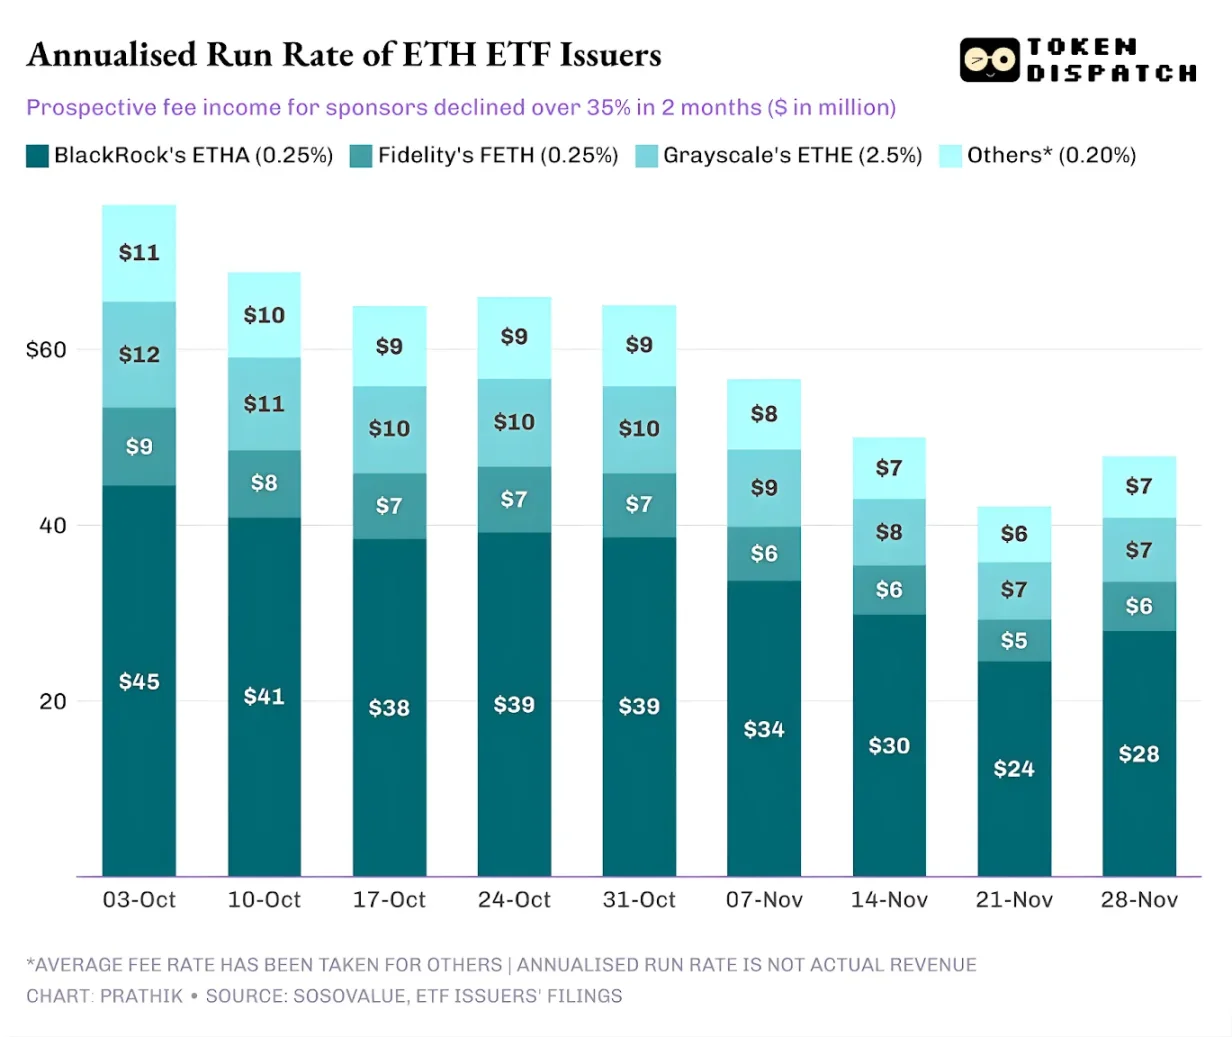
كلما كان حجم الإصدار أكبر، كان الانخفاض أشد
من منظور كل مُصدر على حدة، تظهر ثلاثة اتجاهات مختلفة قليلاً وراء التدفقات المالية.
بالنسبة لـ BlackRock، تتميز أعمالها بـ"تأثير الحجم" و"التقلبات الدورية" في آن واحد. حيث أصبحت IBIT وETHA الخيار الافتراضي للمستثمرين المؤسسيين لتخصيص bitcoin وethereum عبر صناديق ETF. هذا مكّن أكبر شركة إدارة أصول في العالم من تحصيل رسوم بنسبة 0.25% استناداً إلى قاعدة أصول ضخمة، خاصة عندما بلغ حجم الأصول رقماً قياسياً في أوائل أكتوبر، مما أدى إلى أرباح وفيرة. لكن هذا يعني أيضاً أنه عندما يختار كبار المستثمرين تقليل المخاطر في نوفمبر، تصبح IBIT وETHA الهدف المباشر للبيع.
الأرقام تؤكد ذلك: انخفضت إيرادات الرسوم السنوية لصناديق bitcoin وethereum التابعة لـ BlackRock بنسبة 28% و38% على التوالي، متجاوزة متوسط الانخفاض في القطاع البالغ 25% و35%.
أما Fidelity فحالها مشابه لـ BlackRock، لكن بحجم أصغر نسبياً. حيث اتبعت صناديق FBTC وFETH نفس النمط "تدفقات داخلة أولاً ثم تدفقات خارجة"، حيث حلت التدفقات الخارجة في نوفمبر محل الحماس السوقي في أكتوبر.
أما قصة Grayscale فهي تتعلق أكثر بـ"مشاكل تاريخية متراكمة". في وقت من الأوقات، كانت GBTC وETHE هما القناتان الوحيدتان على نطاق واسع للمستثمرين الأمريكيين لتخصيص bitcoin وethereum عبر حسابات الوساطة. لكن مع تصدر مؤسسات مثل BlackRock وFidelity للسوق، فقدت Grayscale هذا الاحتكار. والأسوأ من ذلك، أن هيكل الرسوم المرتفعة لمنتجاتها المبكرة أدى إلى ضغوط مستمرة من التدفقات الخارجة خلال العامين الماضيين.
كما تؤكد أداء السوق في أكتوبر ونوفمبر هذا الاتجاه بين المستثمرين: عندما يتحسن السوق، تتجه الأموال نحو المنتجات ذات الرسوم الأقل؛ وعندما يضعف السوق، يتم تقليص جميع المراكز.
كانت رسوم منتجات Grayscale المبكرة للعملات المشفرة أعلى بـ6-10 مرات من صناديق ETF منخفضة التكلفة. وعلى الرغم من أن الرسوم المرتفعة ترفع من أرقام الإيرادات، إلا أن التكاليف الباهظة تستمر في طرد المستثمرين، مما يقلص من حجم الأصول التي يمكن تحصيل الرسوم منها. غالباً ما تبقى الأموال بسبب تكاليف الاحتكاك المتعلقة بالضرائب أو التعليمات الاستثمارية أو العمليات، وليس بسبب اختيار المستثمرين الطوعي؛ وكل تدفق خارجي يذكر السوق بأنه بمجرد توفر خيار أفضل، سيهجر المزيد من المستثمرين المنتجات ذات الرسوم المرتفعة.
تكشف بيانات صناديق ETF هذه عن بعض السمات الرئيسية لعملية المؤسسات في سوق العملات المشفرة الحالية.
يُظهر سوق صناديق ETF الفورية في أكتوبر ونوفمبر أن إدارة صناديق العملات المشفرة المتداولة في البورصة تخضع لدورات السوق مثلها مثل الأصول الأساسية. عندما ترتفع أسعار الأصول وتتحسن الأخبار، تؤدي التدفقات الداخلة إلى زيادة إيرادات الرسوم؛ ولكن بمجرد تغير البيئة الكلية، تخرج الأموال بسرعة.
على الرغم من أن المؤسسات الكبرى قد أنشأت "قنوات رسوم" فعالة على أصول bitcoin وethereum، إلا أن تقلبات أكتوبر ونوفمبر أثبتت أن هذه القنوات لا يمكنها الهروب من تأثير الدورات السوقية. والتحدي الرئيسي للمُصدرين هو كيفية الاحتفاظ بالأصول خلال موجة الصدمات السوقية الجديدة، وتجنب تقلبات كبيرة في إيرادات الرسوم مع تغير الاتجاهات الكلية.
على الرغم من أن المُصدرين لا يمكنهم منع المستثمرين من استرداد حصصهم خلال موجات البيع، إلا أن المنتجات ذات العائد يمكن أن تخفف من مخاطر الهبوط إلى حد ما.
يمكن لصناديق ETF لخيارات الشراء المغطاة أن توفر للمستثمرين إيرادات من العمولات (ملاحظة: خيار الشراء المغطى هو استراتيجية استثمار في الخيارات حيث يبيع المستثمر عقود خيارات الشراء أثناء امتلاكه للأصل الأساسي. من خلال تحصيل العمولات، تهدف هذه الاستراتيجية إلى تعزيز عائدات الحيازة أو التحوط ضد بعض المخاطر.)، مما يعوض جزئياً عن انخفاض أسعار الأصول الأساسية؛ كما أن المنتجات القائمة على الرهن تمثل اتجاهاً ممكناً أيضاً. ومع ذلك، يجب أن تمر هذه المنتجات أولاً بمراجعة تنظيمية قبل طرحها رسمياً في السوق.
إخلاء المسؤولية: يعكس محتوى هذه المقالة رأي المؤلف فقط ولا يمثل المنصة بأي صفة. لا يُقصد من هذه المقالة أن تكون بمثابة مرجع لاتخاذ قرارات الاستثمار.
You may also like
تردد أن البنك المركزي البريطاني يعتزم تعليق بيع السندات طويلة الأجل، أكثر "المقلصين" تطرفاً في عاصفة السندات العالمية يضغط على الفرامل
مرة واحدة للبيع، تخسر نصف المبلغ، البنك المركزي البريطاني يضغط على فرامل التشديد الكمي.

أصبح رفع سعر الفائدة من قبل الاحتياطي الفيدرالي يوم الخميس شبه إجماع، لماذا ترفض Standard Chartered "الاستسلام؟"
يعتقد Standard Chartered أن الضغوط التضخمية الأساسية قد تكون مُبالغ في تقديرها، وأن رفع أسعار الفائدة لا يزال "خيارًا سياسيًا خاطئًا": حيث أن الرسوم الجمركية تضيف حوالي 0.7 نقطة مئوية إلى مؤشر PCE، لكن من المتوقع أن يتلاشى هذا التأثير؛ كما أن مؤشر CPI فائق النواة قد عاد إلى النطاق الطبيعي، وضغوط جانب الاستهلاك محدودة. في يوليو، دعم ثلاثة فقط من أعضاء اللجنة رفع الفائدة، والبيانات الحالية غير كافية لدفع المزيد من الأعضاء لتغيير موقفهم. النهج الأكثر عقلانية هو الانتظار حتى تخف آثار الصدمات الجمركية وتُصحح البيانات قبل تحديد اتجاه التضخم.
عندما تجاوز عائد السندات الأمريكية لمدة 10 سنوات حاجز 5٪، انخفض عائد السندات اليابانية أيضًا عن 3٪، مما أدى إلى تصاعد الضغوط في أسواق السندات العالمية!
أطلقت أسواق السندات العالمية إنذار الخطر، حيث تجاوزت عوائد سندات الخزانة الأمريكية نسبة 5% وبلغت أعلى مستوى لها منذ عام 2007، وسندات الخزانة اليابانية تصل إلى أعلى مستوى لها في ثلاثين عامًا. أدى ارتفاع أسعار النفط والتضخم المرتفع والديون الضخمة إلى زيادة الضغوط وانفجار موجة البيع. تحذر المؤسسات المالية: نسبة 5% ليست النهاية، ونسبة 6% أصبحت في الأفق! مع قرارات البنوك المركزية الأمريكية واليابانية المرتقبة هذا الأسبوع، قد تكون العاصفة الأكبر للأصول قد بدأت للتو.
تباطؤ تداولات الذكاء الاصطناعي! تحذير من Goldman Sachs بأن تداول الزخم يشهد أكبر تباين منذ خمس سنوات وتحويل الأموال من الرقائق إلى البرمجيات
حذرت جولدمان ساكس بأن التداول عبر الذكاء الاصطناعي يواجه اختبارًا هيكليًا، إذ وصلت الفجوة بين أداء الزخم لمدة 3 أشهر و12 شهرًا إلى أعلى مستوى لها خلال خمس سنوات، وتراجع مؤشر الذكاء الاصطناعي بنسبة تقارب 45% عن أعلى نقطة له. في الوقت نفسه، تنتقل الأموال من قطاع أشباه الموصلات إلى قطاع البرمجيات، مما يدفع عامل الزخم إلى تسارع في التباين. وترى جولدمان ساكس أنه إذا استمر هذا التوجه، فقد يضعف الارتباط طويل الأمد بين الذكاء الاصطناعي والزخم تدريجيًا.
أسعار العملات المشفرة
المزيد


