
تجاوزت أرباح Array في الربع الرابع التقديرات بفضل ارتفاع الإيرادات

Array Digital Infrastructure, Inc. AD أعلنت عن نتائج قوية للربع الرابع من عام 2025، حيث تجاوزت كل من الإيرادات وصافي الأرباح تقديرات Zacks Consensus. سجلت الشركة نمواً في الإيرادات السنوية، مدعومة بنمو قوي في عائدات تأجير المواقع.
صافي الدخل
سجلت الشركة صافي خسارة قدره 41.4 مليون دولار أو خسارة 48 سنتاً للسهم، مقارنة بصافي دخل قدره 11.7 مليون دولار أو 13 سنتاً في نفس الربع من العام السابق. تجاوز صافي الأرباح تقديرات Zacks Consensus والتي بلغت 32 سنتاً.
بالنسبة لعام 2025، سجلت الشركة صافي دخل قدره 169.7 مليون دولار أو 1.94 دولار للسهم مقابل صافي خسارة بلغ 85.9 مليون دولار أو 1 دولار للسهم في 2024.
سعر Array Digital Infrastructure Inc.، التوافق والمفاجأة في ربحية السهم
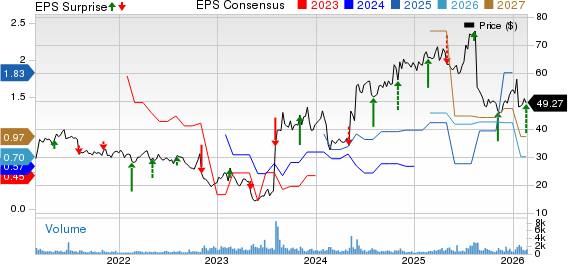
مخطط سعر التوافق ومفاجأة ربحية السهم لشركة Array Digital Infrastructure Inc. | عرض سعر Array Digital Infrastructure Inc.
الإيرادات
حققت الشركة إيرادات تشغيلية قدرها 60.3 مليون دولار مقارنة بـ 26.1 مليون دولار في نفس الربع من العام السابق. وتجاوزت الإيرادات تقديرات Zacks Consensus والتي بلغت 58 مليون دولار.
بالنسبة لعام 2025، سجلت الشركة إيرادات قدرها 163 مليون دولار مقارنة بـ 102.9 مليون دولار في عام 2024.
ارتفعت عائدات تأجير المواقع النقدية لـ Array إلى 54.99 مليون دولار من 26.01 مليون دولار قبل عام. وارتفعت عائدات تأجير المواقع غير النقدية إلى 5.19 مليون دولار من 0.64 مليون دولار قبل عام. وفي عائدات تأجير المواقع، يأتي جزء كبير من T-Mobile، تليها AT&T وVerizon.
التفاصيل التشغيلية
بلغت الأرباح المعدلة قبل الفوائد والضرائب والاستهلاك والإطفاء (EBITDA) في الربع 52.1 مليون دولار، مرتفعة من 24.5 مليون دولار في نفس الربع من العام السابق. وبلغت الأرباح التشغيلية المعدلة قبل الاستهلاك والإطفاء (OIBDA) 22.2 مليون دولار، مقابل خسارة معدلة قدرها 16 مليون دولار في الربع السابق من العام. وبلغت إجمالي المصاريف التشغيلية 51.7 مليون دولار، بانخفاض 6% مقارنة بالعام السابق. وسجلت الشركة دخلاً تشغيلياً قدره 8.6 مليون دولار مقابل خسارة تشغيلية قدرها 29.1 مليون دولار في نفس الربع من العام السابق.
التدفقات النقدية والسيولة
في عام 2025، ولدت Array تدفقات نقدية من الأنشطة التشغيلية بقيمة 75.1 مليون دولار – من العمليات المستمرة، مقارنة بـ 38.4 مليون دولار في نفس الربع من العام السابق. واعتباراً من 31 ديسمبر 2025، كان لدى الشركة 113.4 مليون دولار نقداً وما يعادلها و670.3 مليون دولار ديون طويلة الأجل مقارنة بـ 143.7 مليون دولار و1.2 مليار دولار على التوالي في 2024.
التوقعات
في عام 2026، من المتوقع أن تسجل الشركة إيرادات تشغيلية بين 200-215 مليون دولار. ومن المتوقع أن يكون OIBDA المعدل في نطاق 50-65 مليون دولار. ويتوقع أن يتراوح EBITDA المعدل بين 200-215 مليون دولار. ومن المتوقع أن تتراوح النفقات الرأسمالية بين 25-35 مليون دولار.
تصنيف Zacks
تحمل AD حالياً تصنيف Zacks رقم 3 (احتفاظ).
أسهم يجب النظر إليها
Celestica Inc. CLS تحمل حالياً تصنيف Zacks رقم 2 (شراء). في الربع الأخير المعلن، قدمت مفاجأة في الأرباح بنسبة 8.62%. يمكنك الاطلاع على القائمة الكاملة لأسهم Zacks رقم 1 (شراء قوي) اليوم من هنا.
مع ازدياد الطلب على البنية التحتية للذكاء الاصطناعي والسحابة، فإن Celestica في وضع جيد للاستفادة. تركيزها على الأسواق ذات الهامش الأعلى ومحفظتها المتنوعة وقدراتها الهندسية القوية تدعم الإنتاج القابل للتوسع للحلول الإلكترونية المعقدة وحلول مراكز البيانات. كما تتيح لها قدراتها القوية في البحث والتطوير تصنيع الإلكترونيات بكميات كبيرة عبر صناعات متعددة.
Ericsson ERIC تحمل حالياً تصنيف Zacks رقم 2. قدمت مفاجأة في الأرباح بنسبة 17.39% في الربع الأخير المعلن.
من المرجح أن تستفيد Ericsson من الاستثمارات المستمرة في الجيل الخامس 5G على مستوى العالم. تدعم محفظة 5G التنافسية وتركيزها على التكاليف قيادة السوق في الشبكات، بينما تخلق عروض المؤسسات والشبكات الخاصة فرص نمو جديدة. وتواصل الشركة تنفيذ خطتها لتصبح مزوداً رائداً للبنية التحتية المتنقلة. من المتوقع أن تعزز الابتكارات المستمرة والشراكات موقعها في سوق البنية التحتية اللاسلكية.
Ubiquiti Inc. UI تحمل حالياً تصنيف Zacks رقم 2. وقدمت مفاجأة في الأرباح بنسبة 38.08% في الربع الأخير المعلن.
تقدم مجموعة واسعة من حلول الشبكات للمؤسسات ومزودي الخدمة. يدعم نموذج أعمالها المرن والكفء هوامش ربح صحية وتوسع قابل للتوسع. وتواصل الشركة الاستثمار في البحث والتطوير لإطلاق منتجات شبكات مبتكرة وتقنيات متقدمة. كما أن إدارة القنوات القوية وشبكة الموزعين العالمية الواسعة تعزز وضوح الطلب والتحكم في المخزون.
إخلاء المسؤولية: يعكس محتوى هذه المقالة رأي المؤلف فقط ولا يمثل المنصة بأي صفة. لا يُقصد من هذه المقالة أن تكون بمثابة مرجع لاتخاذ قرارات الاستثمار.
You may also like
تردد أن البنك المركزي البريطاني يعتزم تعليق بيع السندات طويلة الأجل، أكثر "المقلصين" تطرفاً في عاصفة السندات العالمية يضغط على الفرامل
مرة واحدة للبيع، تخسر نصف المبلغ، البنك المركزي البريطاني يضغط على فرامل التشديد الكمي.

أصبح رفع سعر الفائدة من قبل الاحتياطي الفيدرالي يوم الخميس شبه إجماع، لماذا ترفض Standard Chartered "الاستسلام؟"
يعتقد Standard Chartered أن الضغوط التضخمية الأساسية قد تكون مُبالغ في تقديرها، وأن رفع أسعار الفائدة لا يزال "خيارًا سياسيًا خاطئًا": حيث أن الرسوم الجمركية تضيف حوالي 0.7 نقطة مئوية إلى مؤشر PCE، لكن من المتوقع أن يتلاشى هذا التأثير؛ كما أن مؤشر CPI فائق النواة قد عاد إلى النطاق الطبيعي، وضغوط جانب الاستهلاك محدودة. في يوليو، دعم ثلاثة فقط من أعضاء اللجنة رفع الفائدة، والبيانات الحالية غير كافية لدفع المزيد من الأعضاء لتغيير موقفهم. النهج الأكثر عقلانية هو الانتظار حتى تخف آثار الصدمات الجمركية وتُصحح البيانات قبل تحديد اتجاه التضخم.
عندما تجاوز عائد السندات الأمريكية لمدة 10 سنوات حاجز 5٪، انخفض عائد السندات اليابانية أيضًا عن 3٪، مما أدى إلى تصاعد الضغوط في أسواق السندات العالمية!
أطلقت أسواق السندات العالمية إنذار الخطر، حيث تجاوزت عوائد سندات الخزانة الأمريكية نسبة 5% وبلغت أعلى مستوى لها منذ عام 2007، وسندات الخزانة اليابانية تصل إلى أعلى مستوى لها في ثلاثين عامًا. أدى ارتفاع أسعار النفط والتضخم المرتفع والديون الضخمة إلى زيادة الضغوط وانفجار موجة البيع. تحذر المؤسسات المالية: نسبة 5% ليست النهاية، ونسبة 6% أصبحت في الأفق! مع قرارات البنوك المركزية الأمريكية واليابانية المرتقبة هذا الأسبوع، قد تكون العاصفة الأكبر للأصول قد بدأت للتو.
تباطؤ تداولات الذكاء الاصطناعي! تحذير من Goldman Sachs بأن تداول الزخم يشهد أكبر تباين منذ خمس سنوات وتحويل الأموال من الرقائق إلى البرمجيات
حذرت جولدمان ساكس بأن التداول عبر الذكاء الاصطناعي يواجه اختبارًا هيكليًا، إذ وصلت الفجوة بين أداء الزخم لمدة 3 أشهر و12 شهرًا إلى أعلى مستوى لها خلال خمس سنوات، وتراجع مؤشر الذكاء الاصطناعي بنسبة تقارب 45% عن أعلى نقطة له. في الوقت نفسه، تنتقل الأموال من قطاع أشباه الموصلات إلى قطاع البرمجيات، مما يدفع عامل الزخم إلى تسارع في التباين. وترى جولدمان ساكس أنه إذا استمر هذا التوجه، فقد يضعف الارتباط طويل الأمد بين الذكاء الاصطناعي والزخم تدريجيًا.
أسعار العملات المشفرة
المزيد


