
المزيد من تقليص الميزانية، أقل رفع للفائدة: كيف أعاد Walsh تشكيل توقعات السوق بشأن رفع الفائدة؟

منذ تولي واش منصب رئيس مجلس الاحتياطي الفيدرالي، تبنى إطاراً للاتصال الخارجي يقوم على قول القليل وفعل الكثير، مع تقليل تدخل السياسة في السوق. منذ أول ظهور له في اجتماع لجنة السوق المفتوحة الفيدرالية في يونيو، انخفض بيان السياسة الصادر عن مجلس الاحتياطي الفيدرالي بشكل حاد من حوالي 400 كلمة في عهد باول إلى أقل من 150 كلمة، مع حذف جميع الصياغات التيسيرية حول "التعديلات الإضافية" وبيانات توازن المخاطر؛ ورفض تقديم توقعات أسعار الفائدة، وأعرب علناً عن شكوكه في مخطط النقاط.
على مستوى الاتصال، رفض واش بشكل واضح تقديم التوجيه المستقبلي، فلم يكشف عن اتجاه أسعار الفائدة، وذهب إلى حد تجنب شرح وظيفة رد فعل مجلس الاحتياطي الفيدرالي تجاه السيناريوهات الاقتصادية المختلفة، واقترح مرة أخرى تقليص اجتماعات لجنة السوق المفتوحة الفيدرالية السنوية من 8 إلى 6 اجتماعات لتقرير أسعار الفائدة و2 للنقاش الاقتصادي.
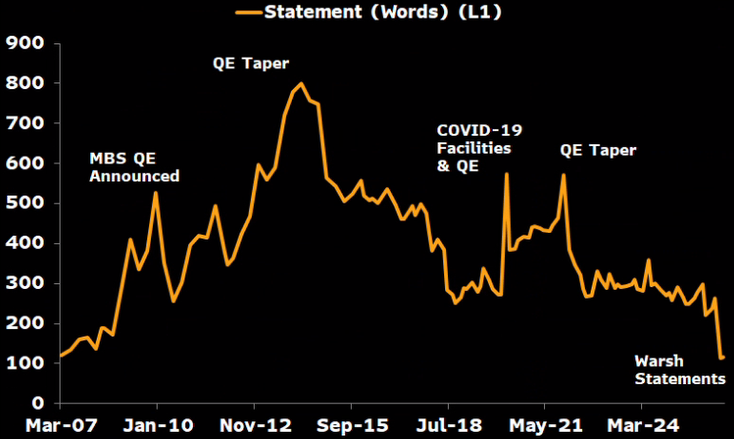
بالإضافة إلى ذلك، أنشأ سابقاً خمس مجموعات عمل رئيسية لتقييم الاتصال، الميزانية العمومية، البيانات، الذكاء الاصطناعي، وإطار التضخم، حيث سيتم الانتهاء من معظم الأعمال قبل نهاية العام. من خلال هذا الإصلاح، سيعيد واش تحديد دور الميزانية العمومية في السياسة النقدية، ويهدف إلى تقليص حجمها بشكل منظم مع الحفاظ على احتياطيات كافية، لجعل تقليص الميزانية أداة مهمة في تشديد الظروف المالية بدلاً من الاعتماد فقط على تعديل أسعار الفائدة.
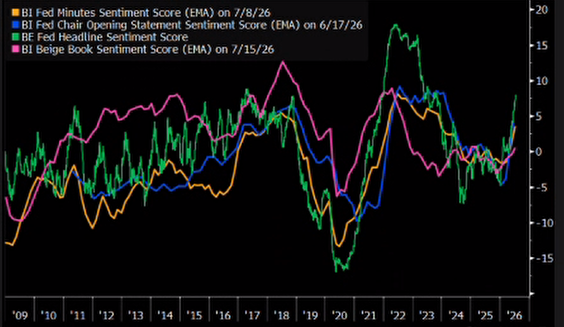
المزيد من تقليص الميزانية، أقل رفع للفائدة
على عكس فترة باول التي ركزت على إدارة توقعات السوق، يؤكد واش على استعادة وظيفة اكتشاف الأسعار للسوق. فهو يدعو إلى تقليل الاتصالات لكي تعكس أسعار السوق الاقتصادية الأساسية بشكل أكبر، بينما يتم استخدام تقليص الميزانية لرفع علاوة الأجل بحيث تتحمل أسواق رأس المال مزيداً من مسؤولية تشديد الظروف المالية، بدلاً من الاعتماد على الرفع المتكرر لأسعار الفائدة لقمع الطلب.
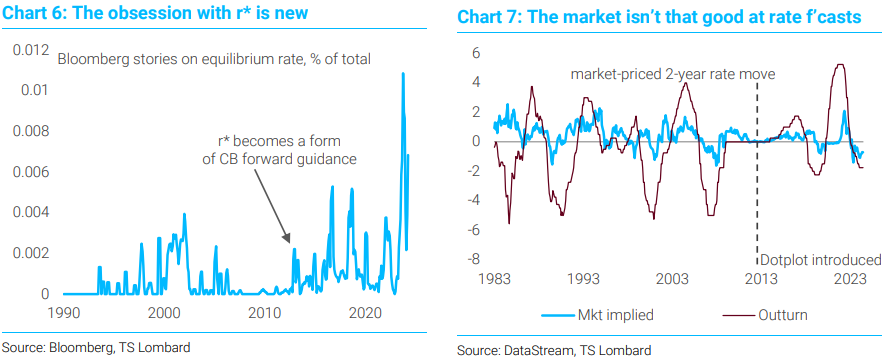
سيتم نقل هذا الإطار إلى الظروف المالية عبر مسارين. الأول، تراجع مجلس الاحتياطي الفيدرالي في الاتصال الخارجي يعني أن السوق سيحدد الأسعار بناءً على تغييرات التضخم والتوظيف وعرض وتمويل الخزانة، مما يؤدي إلى زيادة نطاق تقلب أسعار الفائدة طويلة الأجل، وستصبح علاوة الأجل متغيراً رئيسياً في تسعير الظروف المالية. أما الثاني، إذا استمر مجلس الاحتياطي الفيدرالي في تقليص الميزانية، فسيتعين على السوق امتصاص المزيد من إصدار السندات الحكومية طويلة الأجل، مما سيدعم تكاليف التمويل طويلة الأجل عند مستويات مرتفعة.
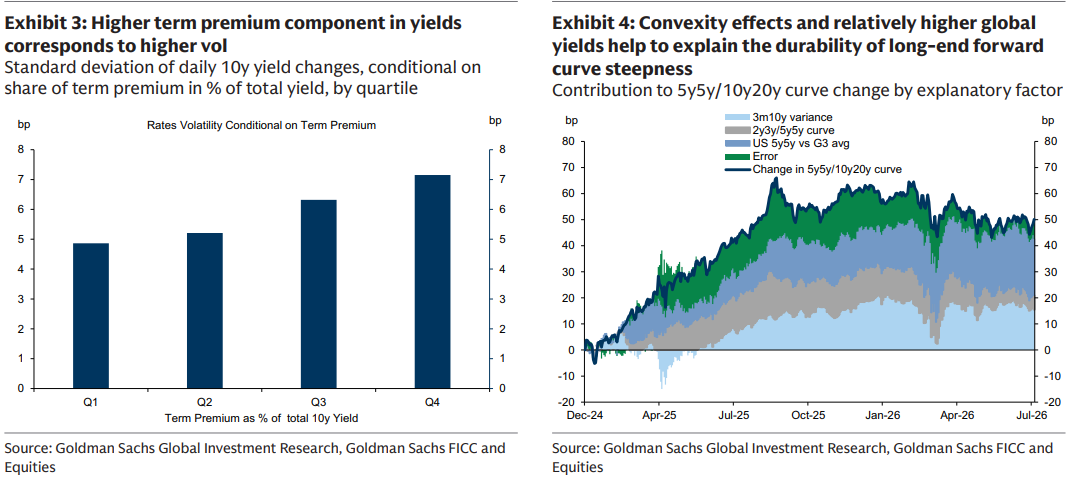
يؤدي تداخل تأثير المسارين إلى استمرار بيئة التمويل طويلة الأجل في كونها مشددة، وتنخفض احتمالية التعرض لتقلبات في تكاليف التمويل قصيرة الأجل بشكل ملحوظ. وهذا هو السمة الأساسية لإطار واش الذي يختلف عن دورة رفع الفائدة التقليدية: من خلال جعل السوق يتحمل المزيد من مسؤولية التشديد، يتم تحقيق تقييد الطلب بشكل مستمر دون الحاجة إلى التعديل المتكرر لأسعار الفائدة.
إخلاء المسؤولية: يعكس محتوى هذه المقالة رأي المؤلف فقط ولا يمثل المنصة بأي صفة. لا يُقصد من هذه المقالة أن تكون بمثابة مرجع لاتخاذ قرارات الاستثمار.
You may also like
تزداد جاذبية الاستثمار بعد التراجع! حصلت شركة خطوط الأنابيب الكندية Enbridge (ENB.US) على رفع تصنيفها من قبل BMO Capital إلى "تفوق السوق".
قامت BMO برفع تصنيف Enbridge إلى "تفوق السوق"، معتبرة أن التراجع الأخير واحتياطي المشاريع بقيمة 41 مليار دولار يوفران فرصة استثمارية جيدة.

توصلت ViaBTC و Mempool إلى شراكة لتوسيع خدمات تسريع معاملات BTC
تحت ضغط شديد من الجانب الأمريكي! حوالي تسعين في المئة من الاقتصاديين يراهنون على أن البنك المركزي الياباني سيرفع سعر الفائدة إلى 1.25% يوم الجمعة
في ظل التضخم والضغوط الأمريكية، يتوقع نحو 90% من الخبراء أن يقوم بنك اليابان المركزي برفع سعر الفائدة بشكل مبكر يوم الجمعة بمقدار 25 نقطة أساس ليصل إلى 1.25%، مما أدى إلى زيادة تذبذب سعر صرف الين الياباني.

أكدت Evercore ISI من جديد تصنيف "تفوق على السوق" لشركة Netflix (NFLX.US)، وتتفائل بشأن البث الرياضي والفيديوهات القصيرة كمحركات رئيسية للنجاح.
رفعت Evercore ISI السعر المستهدف لمنصة البث Netflix (NFLX.US) من 100 دولار إلى 110 دولارات، وأعادت التأكيد على توصية "تفوق في الأداء".

أسعار العملات المشفرة
المزيد


