Bitget App
تداول بذكاء
شراء العملات المشفرةنظرة عامة على السوقالتداولالعقود الآجلةStocksEarnالمؤسسةالذكاء الاصطناعي والمزيد
فك شفرة ارتفاع Monero بنسبة 32٪: هل تستهدف XMR سعر 571 دولار أم...

فك شفرة ارتفاع Monero بنسبة 32٪: هل تستهدف XMR سعر 571 دولار أم...

AMBCryptoAMBCrypto2026/09/12 15:06
عرض النسخة الأصلية

ارتفع Monero [XMR] بنسبة 7.68% خلال الـ 24 ساعة الماضية، ووفقًا لبيانات CoinMarketCap، شهد حجم التداول اليومي زيادة بنسبة 26% في 12 سبتمبر.

زيادة حجم التداول في عطلة نهاية الأسبوع قد تساعد XMR في الحفاظ على الزخم إذا استمر الطلب ثابتًا.

منذ افتتاح اليوم عند 78,338 دولارًا في 22 أغسطس، انخفض Bitcoin [BTC] بنسبة 1.42% ليصل إلى 77,225 دولارًا وقت كتابة هذا التقرير. وقد قضى معظم الأسابيع الثلاثة الماضية عالقًا تحت مقاومة 80 ألف دولار ولكنه لا يزال محافظًا على الدعم فوق 77 ألف دولار.

@media only screen and (min-width: 0px) and (min-height: 0px) { div[id^="bsa-zone_1774359638628-7_123456"] { min-height: 50px; transition: min-height 0.3s ease; } } @media only screen and (min-width: 640px) and (min-height: 0px) { div[id^="bsa-zone_1774359638628-7_123456"] { min-height: 90px; } }
AD

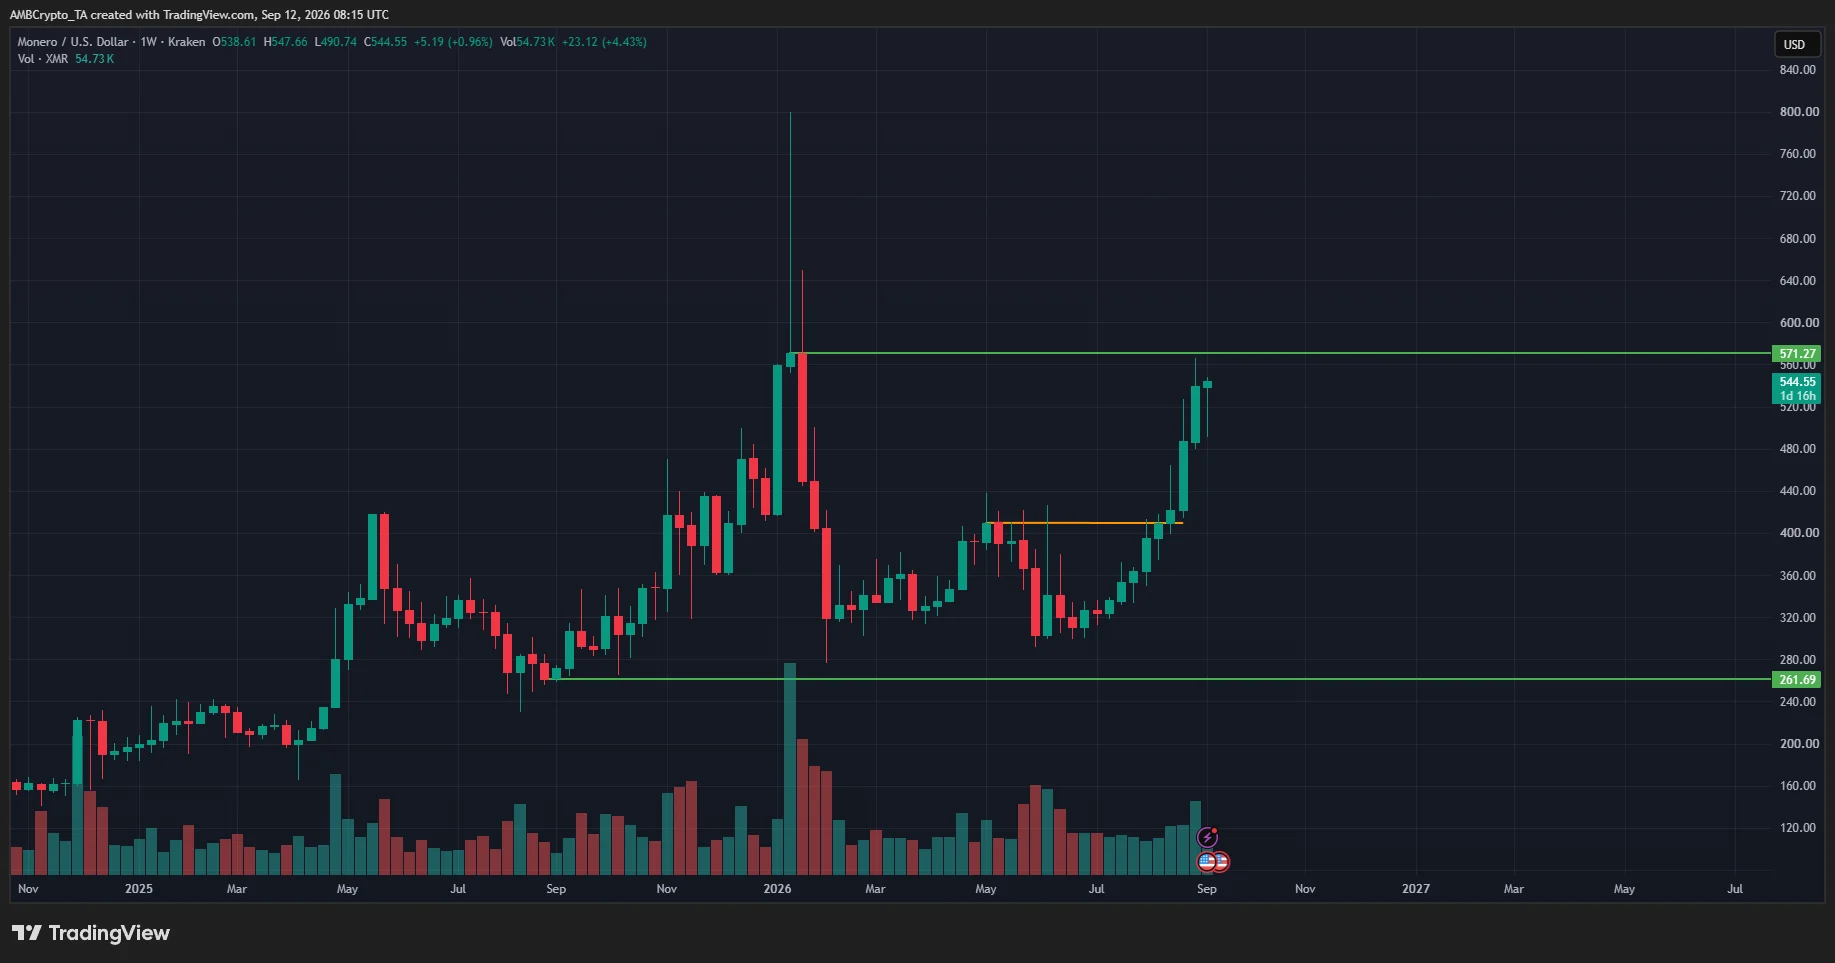
خلال نفس الأسابيع الثلاثة، شهد Monero ارتفاعًا بنسبة 32.2%. عملة الخصوصية شهدت تصحيحًا من منطقة العرض عند 550 دولاراً خلال الأسبوع الماضي، لكن المكاسب التي تحققت خلال الـ 48 ساعة الماضية تعني أن المضاربين على ارتفاع XMR كانوا يهاجمون مقاومة 550 دولار مرة أخرى.

Monero جاهز لتحدي قمم يناير مرة أخرى

المصدر: XMR/USDT على TradingView

على الإطار الزمني الأسبوعي، يتمتع Monero ببنية صعودية. الارتفاع في 2025 سجل قمة جديدة عند 571 دولارًا، بينما لم يتم كسر القاع عند 261 دولارًا الذي بدأ منه التحرك.

عندما تحدى XMR قمة يوليو عند 409 دولارات، استطاع المضاربون على الصعود تجاوز هذا المستوى في غضون أسبوعين. امتد التحرك بعد ذلك ليقترب من 571 دولارًا، مما يعكس طلبًا قويًا عبر الأطر الزمنية الطويلة.

قد يحتاج المتداولون والمستثمرون المتأرجحون إلى احترام تلك البنية الشاملة.

مع ذلك، ضعف Bitcoin يضيف اختبارًا آخر. فهل بإمكان XMR الحفاظ على هذا الزخم بدون استعادة Bitcoin لمستوى 80,000 دولار؟

كيف يمكن أن يكون سلوك سعر Monero لبقية سبتمبر

المصدر: XMR/USDT على TradingView

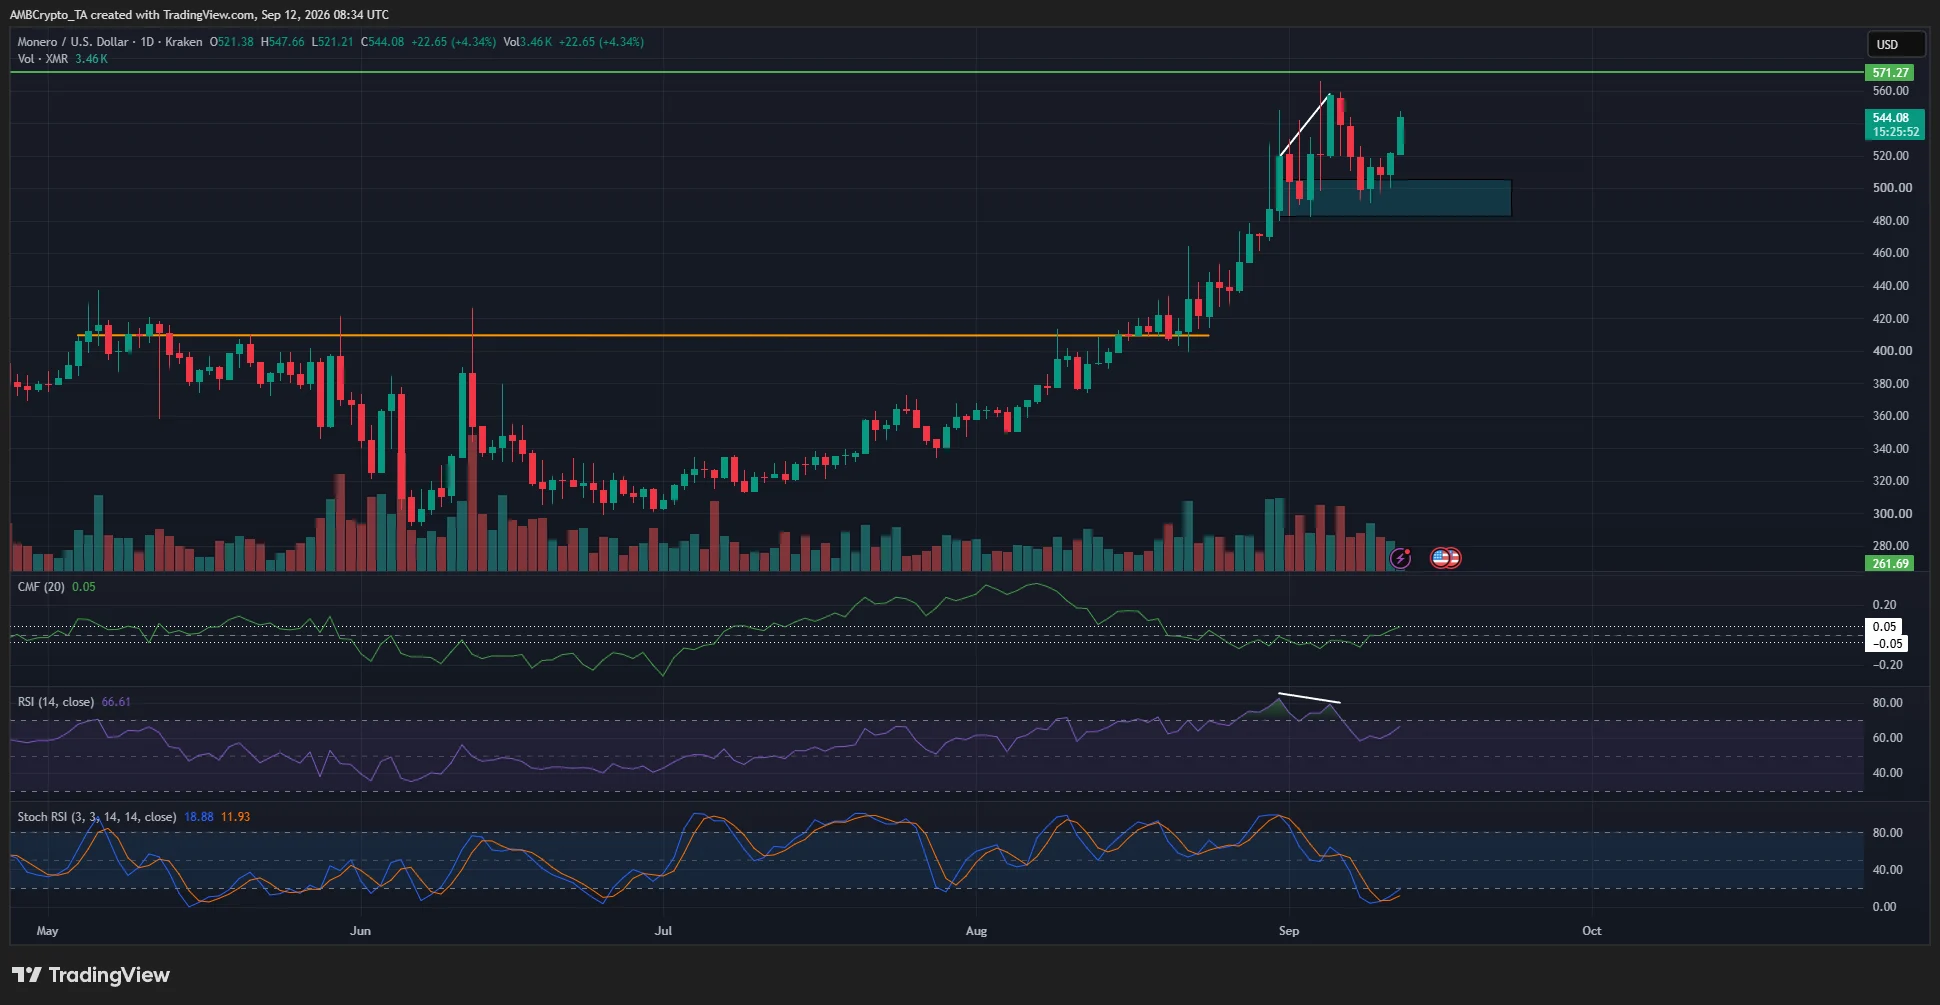
على الإطار الزمني اليومي، تم تسليط الضوء على تباعد هبوطي في الزخم بين السعر ومؤشر القوة النسبية (RSI) (باللون الأبيض). أدى هذا التباعد إلى ثلاثة أيام تداول حمراء متتالية وإعادة اختبار لمنطقة الطلب المحلية بين 480 إلى 500 دولار (بالسماوي).

وقت كتابة هذا التقرير، كان مؤشر CMF اليومي عند +0.05، وكان مؤشر Stochastic RSI يتعافى من منطقة التشبع البيعي، وأشار قراءة RSI عند 66 إلى قوة الاتجاه الصعودي. بحسب هذه المؤشرات، من المرجح استمرار الاتجاه الصاعد الحالي.

كما ظهر في الإطار الأسبوعي، يُعد مستوى 571 دولارًا مقاومة رئيسية يجب مراقبتها. إذا تم اجتيازها، فقد تبدأ مرحلة توطيد قصيرة وتحرك صعودي جديد.

من ناحية أخرى، الانخفاض دون 480 دولارًا سيشير إلى هيمنة هبوطية قصيرة الأجل وقد يهدد بتراجع أعمق.

الملخص النهائي

  • اتجاه Monero على الأطر الزمنية العليا كان صعوديًا، ومن المرجح ظهور حركة اندفاعية جديدة للأعلى.
  • المستوى 571 دولارًا هو مقاومة رئيسية للمراقبة، لكن الانخفاض دون 480 دولارًا قد يعيد السيطرة للبائعين.
News Image 0News Image 1
0
0

إخلاء المسؤولية: يعكس محتوى هذه المقالة رأي المؤلف فقط ولا يمثل المنصة بأي صفة. لا يُقصد من هذه المقالة أن تكون بمثابة مرجع لاتخاذ قرارات الاستثمار.

منصة PoolX: احتفظ بالعملات لتربح
ما يصل إلى 10% + معدل الفائدة السنوي. عزز أرباحك بزيادة رصيدك من العملات
احتفظ بالعملة الآن!

You may also like

الرأي من شركات الوساطة: استراتيجية النمو لشركة Pepsi في الولايات المتحدة ما زالت بحاجة إلى تعديل

حذرت شركة PepsiCo، عملاق الوجبات الخفيفة والمشروبات الغازية، يوم الخميس من أن تعافي النمو وهوامش الأرباح في سوقها الرئيسية بأمريكا الشمالية سيستغرق وقتًا أطول مما كان مخططًا، وأعلنت عن اتخاذ مزيد من إجراءات خفض التكاليف لمواجهة ضعف الطلب على وجباتها الخفيفة ومشروباتها. ويبلغ متوسط تصنيف 25 محللاً للسهم "احتفاظ"؛ مع سعر مستهدف وسطي بلغ 145 دولارًا، وذلك حسب بيانات جمعتها LSEG. أشارت JPMorgan (بتصنيف "محايد" وسعر مستهدف 137 دولارًا) إلى أن أعمال الشركة في الأسواق الدولية ما تزال قوية، لكن الطلب على الوجبات الخفيفة والمشروبات في أمريكا الشمالية لا يزال ضعيفًا مع علامات محدودة على التحسن في المدى القصير. ذكرت Deutsche Bank (بتصنيف "احتفاظ" وسعر مستهدف 132 دولارًا) أن قطاع المشروبات في أمريكا الشمالية لدى PepsiCo (PBNA) ما يزال متأخرًا في المنافسة مع هوامش أرباح ضعيفة؛ ورغم خطط الشركة لتعزيز الاستثمار في العلامة التجارية والتنفيذ، فإن مسار التحسن المستدام ما زال غير واضح. أشارت Piper Sandler ("زيادة الوزن" بسعر مستهدف 140 دولارًا) إلى أن الشركة تواجه ضعف الطلب الأمريكي وضغوط التكاليف، ورغم أن المنتجات الجديدة مثل البروتين والمرطبات قد تدعم النمو، إلا أن آفاق النمو لم تُثبت بعد. ذكرت RBC Capital Markets ("أداء الصناعة" بسعر مستهدف 150 دولارًا) أن قطاع المشروبات في أمريكا الشمالية ما يزال العامل الرئيسي وراء الأداء الضعيف، ورخصة الامتياز قد تساعد في تعزيز النمو على المدى الطويل. (لتسهيل القراءة لغير الناطقين بالإنجليزية، قامت Reuters بترجمة هذا التقرير بشكل آلي لعدة لغات أخرى. قد لا تكون الترجمة الآلية دقيقة أو شاملة للسياق المطلوب، ولا تضمن Reuters دقة النص المترجم آليًا؛ فهي متوفرة فقط لتيسير القراءة، ولا تتحمل Reuters أية مسؤولية إزاء أية خسائر أو أضرار قد تنتج من استخدام خاصية الترجمة الآلية.)

路透社•2026/10/09 10:00

BUZZ- "وجهة نظر السماسرة": المحللون يشككون في التقارير حول استحواذ ستاربكس على Chipotle

في 9 أكتوبر - ذكرت صحيفة Financial Times يوم الخميس أن Starbucks كانت قد ناقشت في وقت سابق احتمال الاستحواذ على Chipotle، وهي خطوة كان من شأنها أن تعيد الرئيس التنفيذي Brian Niccol إلى سلسلة مطاعم البوريتو المكسيكية التي أدارها سابقًا. رفضت Starbucks التعليق، مؤكدة أنها ستظل "تركز بالكامل" على إعادة تنشيط أعمالها الخاصة. أشارت BTIG إلى أنها "متشككة للغاية" بشأن منطقية هذه الصفقة، مشيرة إلى أنها "غير مناسبة" من منظور سلسلة التوريد والتشغيل، وأنها ستؤدي إلى تخفيف كبير في مصلحة مساهمي Starbucks وتسبب اضطرابًا في إدارة كلا العلامتين التجاريتين. قال المحلل في BTIG، Peter Saleh: "على مر السنين، سمعنا العديد من الشائعات حول عمليات استحواذ متعددة العلامات التجارية... لكن القليل منها تحقق بالفعل، وعدد أقل منها كان ناجحًا". المحللة في William Blair، Sharon Zackfia، رأت أنه بالنظر إلى اختلاف سلاسل التوريد، فلا يوجد أي تآزر واضح في الإيرادات، كما أن فوائد الشراء محدودة جدًا. وأشارت إلى أن صافي ديون Starbucks الذي بلغ 9.4 مليارات دولار حتى يونيو يجعل تمويل الاستحواذ "عملية يصعب حسابها"، وقد يؤدي إلى رفع نسبة الدين إلى الأرباح قبل الفوائد والضرائب والاستهلاك إلى حوالي 6 أضعاف، وهو مستوى مرتفع في صناعة المطاعم المدرجة. قالت D.A. Davidson إن فرص نجاح الصفقة تبلغ 20٪ أو أقل، نظرًا للفروق الواضحة بين العلامتين التجاريتين وقلة أوجه التآزر. ذكرت محللة EMarketer، Suzy Davidkhanian، أن دراية Niccol بـ Chipotle قد يقلل من مخاطر تنفيذ الصفقة، لكن مستثمري Starbucks قد ينظرون إلى الصفقة على أنها "تشتت مكلف" يعيق عودة الشركة إلى الربحية.

路透社•2026/10/09 09:36

BUZZ - ارتفع سهم Humana بسبب رفع تصنيف خطة "Medicare Advantage الفيدرالية"

في 9 أكتوبر، ارتفع سهم شركة Humana Inc HUM.N بنسبة 14.4% في التداولات السابقة لافتتاح السوق ليصل إلى 443 دولارًا. تُظهر بيانات الحكومة الأمريكية أن 95% من أعضاء HUM المشاركين في "خطة التأمين الطبي الفيدرالية بميزة" حصلوا على تصنيف أربع نجوم أو أكثر للسنة المالية 2027. تُعد التصنيفات الأعلى مهمة جدًا لشركات التأمين، لأنها تجلب مكافآت حكومية وتساعد على زيادة أعداد المشتركين في الخطط. يقدّر محللو Oppenheimer أن ارتفاع التصنيف قد يضيف 3.6 billions دولار إلى إيرادات الشركة. وبالمقارنة، يقال إن التصنيف المتوسط لمنافسي UnitedHealth Group UNH.N وCVS Health CVS.N قد انخفض بحوالي 15% عن العام الماضي، كما شهدت كل من Elevance ELV.N وCentene CNC.N انخفاضًا في تصنيفاتهما. حتى إغلاق جلسة التداول السابقة، ارتفع سهم HUM بنسبة 51% منذ بداية العام، بينما تراوحت مكاسب أسهم UNH وCVS وELV بين 10% و 14.4%، في حين ارتفع سهم CNC بنسبة 57%.

路透社•2026/10/09 09:11