
هذا التقرير البحثي من Goldman Sachs يخفي إشارات حول الجولة القادمة من ارتفاع الأسهم الأمريكية

حتى تاريخ 2 أكتوبر، انخفض الرافعة المالية الصافية لصناديق التحوط الأمريكية الأساسية التي تتبعها الوسيط الرئيسي لـ Goldman Sachs للأسبوع الثالث على التوالي، حيث انخفضت هذا الأسبوع بمقدار 2.2 نقطة مئوية لتصل إلى 46.4%، وهو أدنى مستوى منذ أبريل 2025، وتقع ضمن النسبة المئوية الثانية خلال السنوات الخمس الماضية.
ومع ذلك، في نفس الفترة، سجل Nasdaq 100 أعلى مستوى تاريخي له، في حين أن مؤشر S&P المتساوي الوزن انخفض لسبعة أسابيع متتالية.
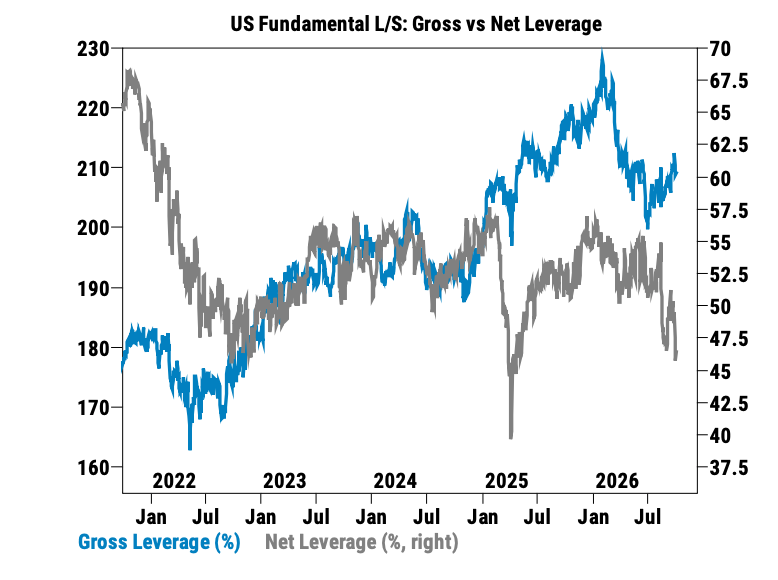
ترى شبكة الاستثمار في الأسهم الأمريكية أن هذه البيانات تكشف أن إجمالي التعرض الصافي للاتجاه الصاعد لدى المؤسسات منخفض، والأموال لا تزال تتركز في اتجاهات قوية قليلة. هناك طلب محتمل على الشراء في السوق، لكن إطلاقه يعتمد على معدلات الفائدة والتقارير المالية.
لنلقِ نظرة أولاً على كيفية تداول المؤسسات بالفعل.
في الفترة من 25 سبتمبر إلى 1 أكتوبر، أظهر عينة الصناديق تدفقًا صافياً معتدلاً للشراء في سوق الأسهم الأمريكية.
من بينها، سجلت منتجات المؤشرات وETF أكبر صافي شراء منذ شهرين، مدفوعة أساسًا بتغطية مراكز البيع المكشوف.
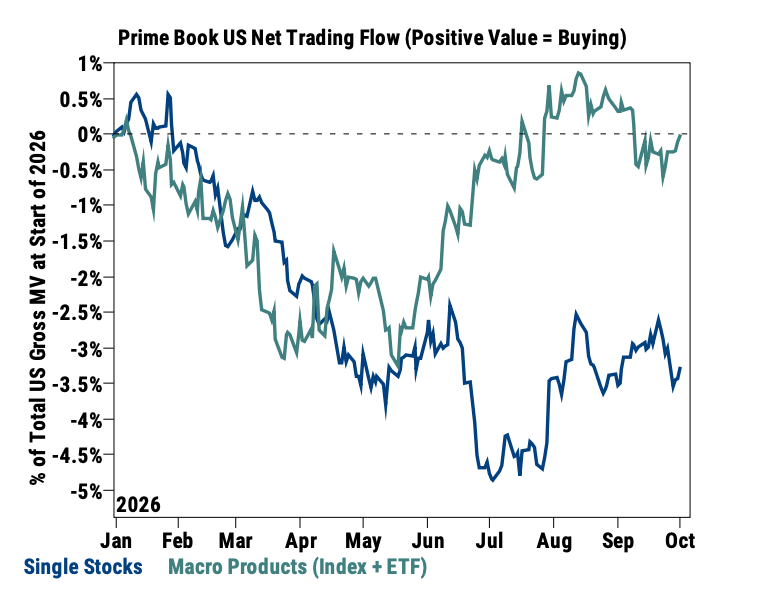
ولكن تم بيع الأسهم الفردية صافيًا للأسبوع الثاني على التوالي، حيث كان حجم البيع الجديد حوالي 1.5 ضعف حجم الشراء الطويل. من بين 11 قطاعاً، تم بيع 8 صافيًا، وكان التركيز المالي على خدمات الاتصالات، الاستهلاك الاختياري والمواد.
إعادة شراء صفقات البيع على المؤشر، مع الاستمرار في بيع الأسهم الفردية على المكشوف، هو المحور الرئيسي في هيكل الأموال هذا الأسبوع. هذا يعني أن الصناديق تقلل من رهاناتها على هبوط السوق بالكامل دون زيادة رهاناتها الصاعدة على معظم الشركات.
الرافعة المالية الصافية المنخفضة لا تعني أن معظم أموال الصناديق موجودة نقدًا. في نفس الفترة، ظلت الرافعة المالية الكلية عند 209.2%، وانخفضت نسبة القيمة السوقية للمراكز الطويلة إلى القصيرة إلى 1.57، وهي في النسبة المئوية الأولى خلال السنوات الخمس الماضية.
يمكنك اعتبار الأمر بهذا الشكل: المؤسسات لا تزال نشطة في التداول، لكن تعرضها الصافي للاتجاه الصاعد منخفض جدًا بعد تعويض الطرفين الطويل والقصير بعضهما البعض.
بالنظر إلى القطاعات، حدث التغيير الأكثر وضوحًا في قطاعي الرعاية الصحية والطاقة.
سجل قطاع الرعاية الصحية أسرع صافي شراء خلال أكثر من ستة أشهر، ولكن جاء معظم ذلك من تغطية صفقات البيع المكشوف. بلغ حجم تغطية البيع أعلى مستوى منذ أكتوبر 2022، ويقع في النسبة المئوية 99 خلال السنوات الخمس الماضية.
شهدت مجالات التكنولوجيا الحيوية، الأدوية، أدوات وخدمات علوم الحياة تغييرات مماثلة. ومع ذلك، لا تزال نسبة القيمة السوقية للطويل إلى القصير في قطاع الرعاية الصحية عند 2.29، قريبة من أدنى مستوى لها خلال عام؛ وعلى أساس شهري، لا يزال هذا القطاع يُباع صافيًا.
لذا، فإن طلبات الشراء في الرعاية الصحية هذا الأسبوع تُفهم أكثر على أنها "انسحاب مركز للبائعين على المكشوف سابقًا". والاستمرار في زيادة المراكز بنشاط هو ما سيحدد ما إذا كان بإمكان القطاع التحول من ارتداد إلى اتجاه صاعد.
أما الطاقة فالوضع معكوس.
باع عينة الصناديق أسهم قطاع الطاقة صافيًا لستة أسابيع متتالية، وفي تسعة أسابيع مضت تم البيع الصافي في ثمانية منها. يبلغ حجم البيع المكشوف الجديد حوالي ضعف حجم الشراء الطويل، وعلى أساس شهري، يعتبر قطاع الطاقة الأكثر بيعًا صافيًا بين القطاعات الأمريكية.
مقارنةً بـ Russell 3000، انخفضت مخصصات الطاقة من زيادة بنسبة حوالي 1% في يوليو إلى تقصير بنسبة 0.4% حاليًا.
على الرغم من ارتفاع أسعار النفط، لا تزال المؤسسات تزيد صفقات البيع في قطاع الطاقة. وهذا يوضح أن توقعاتها للعائد المستقبلي لأسهم الطاقة أكثر حذراً بكثير من أسعار النفط الحالية. تختلف دوافع الأرباح بين التكرير، خدمات النفط، والنفط والغاز المتكامل، لذلك لا يمكن استخدام "ارتفاع أسعار النفط" فقط للحكم على القطاع بالكامل.
في قطاع التكنولوجيا، الفروقات في القوة والضعف واضحة أيضًا.
ارتفع مؤشر أشباه الموصلات هذا الأسبوع بنحو 4%، وارتفع Nasdaq 100 بنحو 0.7%. وارتفعت سلة موضوع الشبكة الضوئية 9.09%، وسلة مراكز البيانات 3.35%؛ بينما انخفضت سلة الحوسبة الكمومية وسلة المعادن الأرضية النادرة العالمية بنسبة 5.59% و5.57% على التوالي.
تنتقي الأموال المجالات المحددة في سلسلة صناعة الذكاء الاصطناعي AI، ولم تقم بشراء جميع المواضيع التقنية الساخنة.
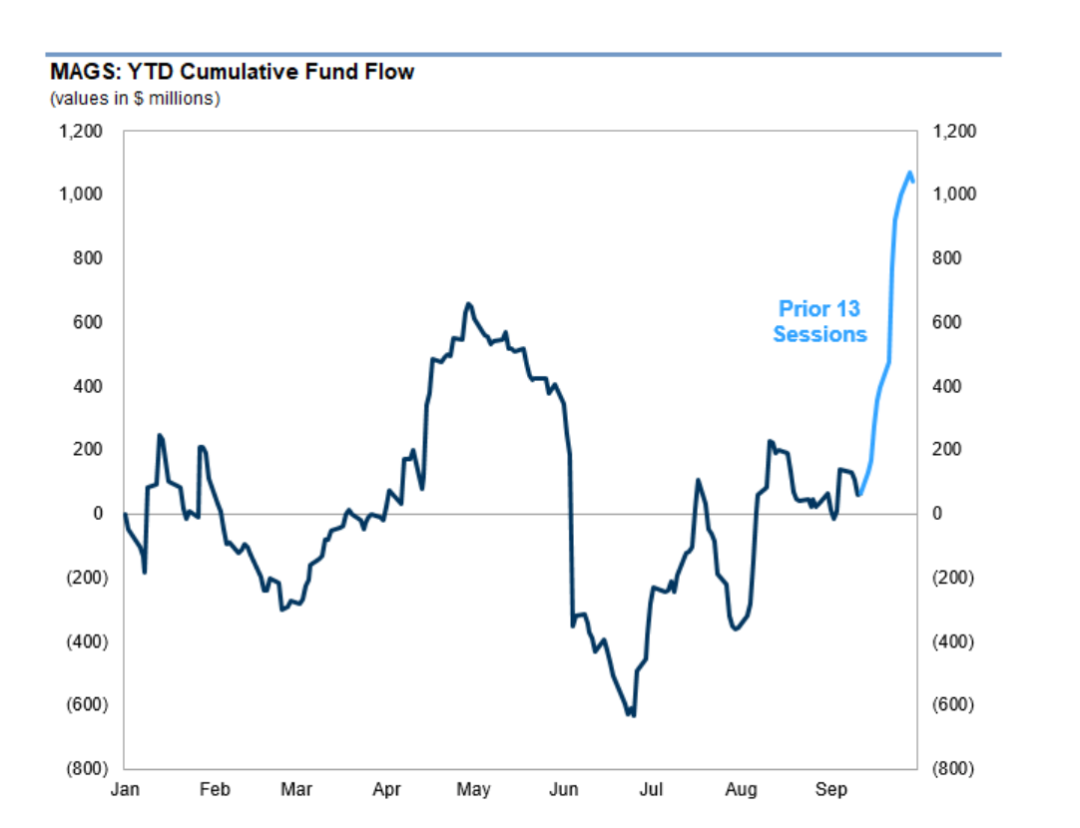
اعتبارًا من 29 سبتمبر، كان صندوق MAGS الذي يمتلك التكنولوجيا الكبار السبعة في وول ستريت، يحقق تدفقاً صافياً للشراء في 12 يومًا من أصل 13 يوم تداول ماضية. وبمقارنة ذلك مع أداء مؤشر الوزن المتساوي الضعيف، يصبح تركُز الأموال أكثر وضوحاً.
لكن هناك فرصة محتملة هنا: مع تعرض المؤسسات الصافي المنخفض، إذا تم تخفيف الضغوط الاقتصادية الكلية، قد يصبح المال غير المخصص والصفقات القصيرة مصادر جديدة للشراء.
أسهم الشركات الصغيرة هي الأكثر مباشرة للمراقبة.
تقدر Goldman Sachs أن تعرض الأموال النظامية لمؤشر Russell 2000 عند النسبة المئوية السابعة تاريخيًا؛ واعتبارًا من 22 سبتمبر، أظهرت بيانات CFTC أن تعرض صناديق الرافعة المالية للصفقات القصيرة بلغ ذروته القياسية.
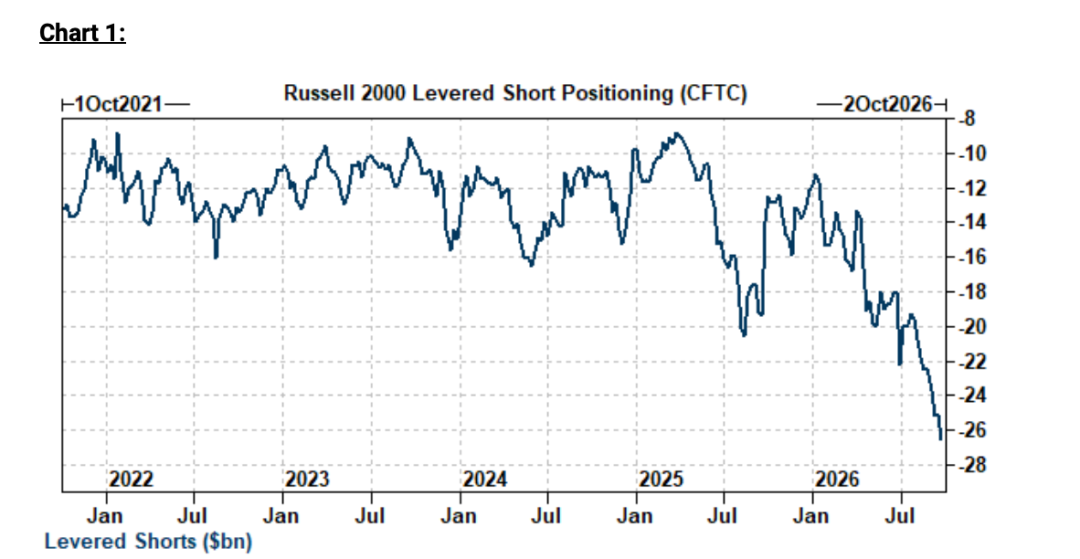
منذ 29 سبتمبر، انخفضت العقود غير المغلقة على مؤشر Russell بنحو 900 مليون دولار، ولاحظت منصات التداول علامات على تغطية صفقات البيع المكشوف.
وهذا هو سبب تركيز بعض منصات التداول على فرصة ارتفاع IWM: المراكز خفيفة جدًا، وعدد البائعين على المكشوف كبير، إذا استمرت معدلات الفائدة في التحسن، يمكن أن تدفع إعادة الشراء وزيادة المراكز معًا موجة من الارتفاعات التعويضية.
الشرط واضح أيضًا - معدلات الفائدة طويلة الأجل تحتاج فعلاً للتحسن. أسهم الشركات الصغيرة أكثر حساسية لتكلفة التمويل، والهبوط المؤقت للعائد لا يكفي لدعم استمرار زيادة المراكز.
أسهم التكنولوجيا يجب أن تتجاوز اختبار موسم التقارير المالية.
تقدّر منصات التداول أن نسبة السعر إلى الربحية المتوقعة على مدار 12 شهرًا لمؤشر Nasdaq 100 أدنى من المتوسط لسنوات عديدة، ولهذا يركز البعض على تعرض مؤشر QQQ للاتجاه الصاعد.
لكن هذا الحكم يعتمد على تحقيق الأرباح في المستقبل، ولا يمكن اعتبار الأرباح المتوقعة أموالاً محققة فعلياً.
تسعير الخيارات يوفر أيضًا زاوية مراقبة: التقلب الضمني لمدة شهر ولثلاثة أشهر في QQQ هما في النسبة المئوية 36 و34 من العام الماضي على التوالي؛ ولـIWM هما 34 و18 على التوالي.
تشير هذه النسب المئوية إلى أنه مقارنةً بمستوى العام الماضي، فإن التقلب الضمني للخيارات ليس مرتفعًا. هذا لا يثبت أن الخيارات رخيصة مباشرة، ولا يعني أن الشراء له معدل نجاح مرتفع بالضرورة.
ترى شبكة الاستثمار في الأسهم الأمريكية أن البيانات المالية للأموال هذا الأسبوع الأكثر قيمة تكمن في عرضها للاحتمالين التاليين:
1. إذا استمرت معدلات الفائدة في الانخفاض، وحققت التقارير المالية نتائج تفوق التوقعات، فإن المراكز الخفيفة والكثير من البائعين على المكشوف قد يدعمون مزيدًا من الارتفاع، وهناك فرصة لقطاعات متأخرة بالتعويض.
2. إذا بقيت معدلات الفائدة مرتفعة وتم خفض توقعات الأرباح، قد تظل الأموال تتركز في القادة القلائل، مع بقاء قوة المؤشر وضعف الأسهم الفردية معًا.
لذلك، يعتمد تحديد ما إذا كان السوق قد أصبح أكثر استقراراً على ثلاثة تغييرات: ما إذا كان بيع الأسهم الفردية الصافي قد انتهى، وما إذا كان الشراء الصافي يأتي أساسًا من بناء مراكز نشطة، وما إذا كان مؤشرات الوزن المتساوي بدأت تلحق الركب.
تغطية صفقات البيع يمكن أن تحقق ارتدادًا، لكن دخول مزيد من الأموال واستمرارها في الشراء والاحتفاظ هو ما يمنح السوق المزيد من الزخم.
انضم إلى شبكة الاستثمار في الأسهم الأمريكية VIP
أتقن فكر إدارة المركز المالي، وعمّق تحليلك لكل شركة أمريكية تمتلكها
إخلاء المسؤولية: يعكس محتوى هذه المقالة رأي المؤلف فقط ولا يمثل المنصة بأي صفة. لا يُقصد من هذه المقالة أن تكون بمثابة مرجع لاتخاذ قرارات الاستثمار.
You may also like
لماذا لم تتسبب أزمة العقارات في انهيار سعر الصرف؟
أشعلت الوكلاء الذكيّة للذكاء الاصطناعي منحنى النمو الثاني للحوسبة السحابية! تقوم المؤسسات المالية الكبرى في وول ستريت بتحليل موجة التوسّع في خدمات IaaS وإعادة تقييم قيمة PaaS، فمن الذي يجني الأموال الحقيقية من جنون Token؟
بالنسبة للفائزين المحتملين في مجال الحوسبة السحابية المدعومة بالذكاء الاصطناعي (IaaS/PaaS) تحت صعود قوى سحابية جديدة مثل CoreWeave، منحت بيرنشتاين أعلى تصنيف "تفوق على السوق" لكل من مايكروسوفت (MSFT.US)، أوراكل (ORCL.US) وMongoDB (MDB.US).
وول ستريت على وشك أن تبقى بلا نوم! العد التنازلي لنظام تداول الأسهم الأمريكية "23/5"، هل يمكن لتدفق الأموال العالمية المتعاقبة تعزيز مسار السوق الصاعد الطويل؟
اعتبارًا من 6 ديسمبر، ستضيف البورصات الأمريكية فترة تداول ليلية من الساعة 9 مساءً حتى 4 صباحًا بتوقيت نيويورك، بالإضافة إلى أوقات التداول العادية وفترات التداول السابقة واللاحقة. يهدف هذا التوسع إلى تلبية الطلب المتزايد من المستثمرين الأجانب والمنافسة مع أسواق العملات الرقمية والأسواق التنبؤية، حيث ارتفع حجم التداول الليلي بنسبة 358% مقارنة بالعام الماضي.
تقرير الوظائف غير الزراعية جاء مخيبا للآمال، لكن سندات الخزانة الأمريكية لم تتراجع: المخاوف الحقيقية في وول ستريت بدأت تظهر
تقرير وظائف غير متوقع خفض توقعات رفع أسعار الفائدة على المدى القصير، لكنه لم يؤثر على عوائد السندات طويلة الأجل — إذ انتقل القلق الحقيقي في وول ستريت من مسألة رفع الفائدة القادم إلى سؤال أكثر تعقيدًا: إذا رفضت تكاليف الاقتراض الانخفاض، فكم من الوقت يمكن للاقتصاد أن يصمد؟
أسعار العملات المشفرة
المزيد


