
الدولار الأمريكي: تزايد مخاطر التصحيح على المدى القصير

صباح الفوركس
بسبب ارتفاع أسعار النفط وعوائد سندات الخزانة الأمريكية، مع الطلب المتزايد على الأصول الآمنة نتيجة المخاطر المالية في أوروبا، إضافةً إلى تفوق سوق الأسهم الأمريكية في جذب السيولة، حافظ مؤشر الدولار الأمريكي على ارتفاعه للأسبوع الرابع على التوالي، بينما هبط اليورو لأدنى مستوى منذ 16 شهرًا. ومع ذلك، وصل الدولار إلى منطقة التشبع الشرائي، وزادت احتمالية التصحيح على المدى القصير.
1. تراجُع كبير في احتمالية رفع الفائدة في أكتوبر وتضاءل ميزة الفارق
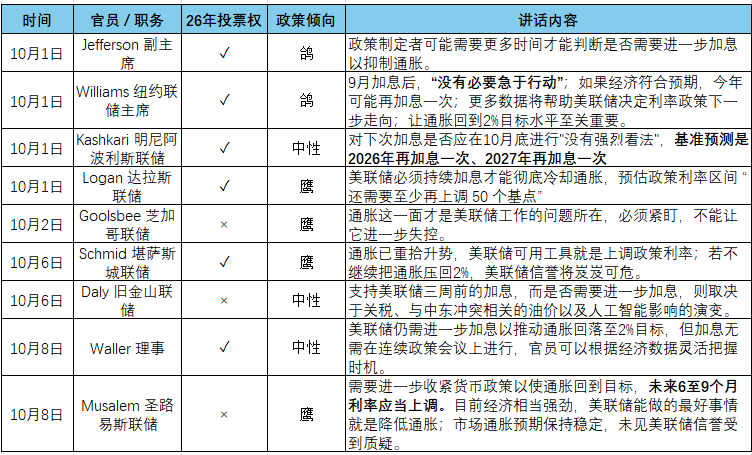
تراجع بيانات سوق العمل في سبتمبر، إلى جانب انخفاض التضخم الأساسي، قلل من ضرورة رفع الفائدة من قِبل الاحتياطي الفيدرالي في أكتوبر. ومع تصريحات مسؤولي الفيدرالي الأخيرة الميلّة إلى الحمائمية، انخفض تسعير رفع الفائدة لشهر أكتوبر من أكثر من 70% سابقًا إلى أقل من 20%.
بالإضافة إلى ذلك، بدأت البيانات الاقتصادية الأمريكية مؤخرًا تُظهر إشارات تباطؤ، حيث انخفض المؤشر الأولي لثقة المستهلك في جامعة ميشيغان في أكتوبر إلى 46.3، مسجلًا تراجعًا للشهر الثالث على التوالي، وهو أدنى مستوى منذ مايو؛ وانخفض مؤشر الوضع الاقتصادي إلى 44.7، وهو أدنى مستوى تاريخي له.
مع اقتراب الانتخابات النصفية، أصبح ترامب حريصًا على انخفاض أسعار النفط. هذا الأسبوع، صرح ترامب علنًا أنه أجرى مكالمة "ناجحة جدًا" مع الرئيس الروسي بوتين، وتوصل الطرفان إلى اتفاق بشأن إمدادات النفط: حيث ستقوم روسيا بضخ أكثر من 300 ألف طن من الديزل فورًا إلى السوق الأمريكية والعالمية، وزيادة حجم الإمدادات إلى 500 ألف طن في نوفمبر، ثم إلى مليون طن في ديسمبر.
2. تزايد احتمالية اكتساح الديمقراطيين في الانتخابات النصفية، ما يشكل ضغطًا سلبيًا على الدولار
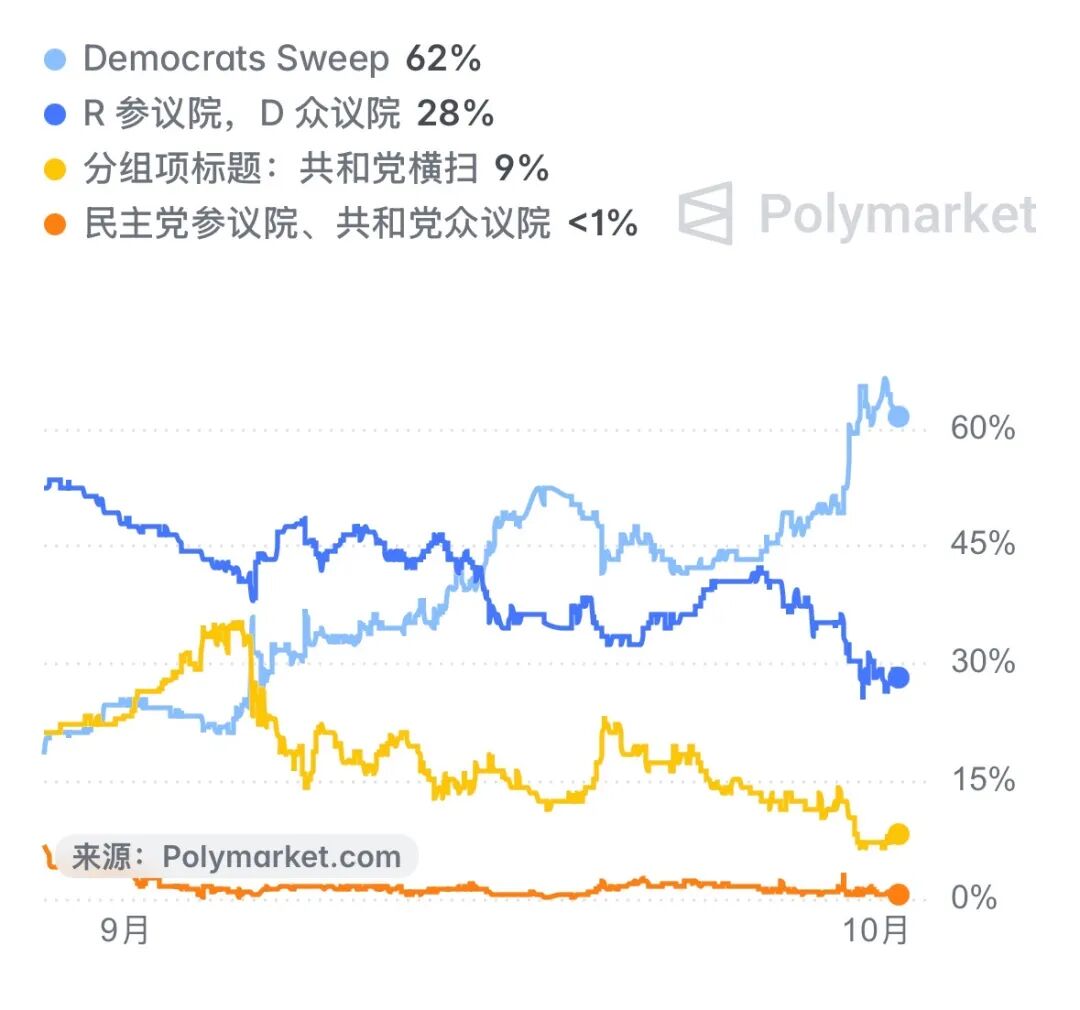
مع اقتراب الانتخابات النصفية في 3 نوفمبر، ووفقاً لسوق التوقعات Polymarket، تبلغ احتمالية فوز الديمقراطيين بكلا المجلسين حوالي 62%. في هذه الحالة، سيؤدي الانقسام الحكومي إلى تسعير السوق لعقبات في التوسع المالي: من المرجح أن تُعرقل سياسات الجمهوريين لخفض الضرائب وتحفيز الصناعة داخل الكونغرس، مما يقلل من الحوافز المالية، ويؤدي إلى خفض التوقعات للنمو، وانخفاض عوائد سندات الخزانة الأمريكية، الأمر الذي يضغط سلبًا على الدولار.
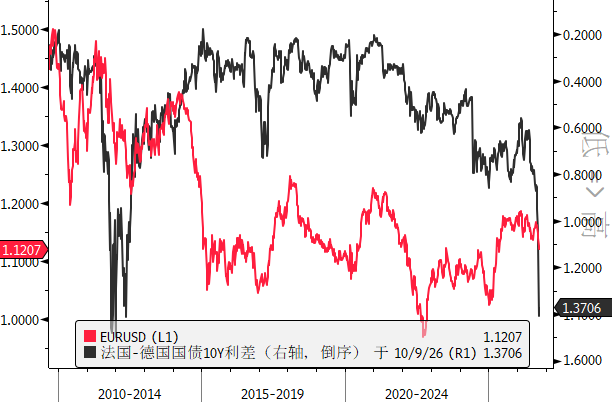
3. الفارق بين سندات فرنسا وألمانيا والرهانات السلبية على اليورو كلاهما وصل لمستويات متطرفة
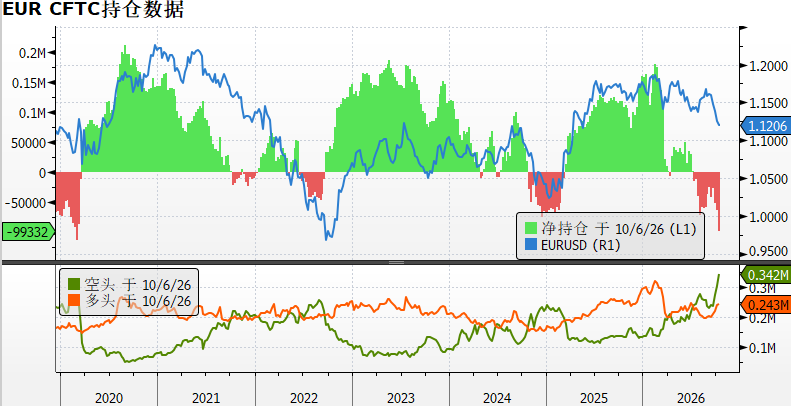
حاليًا، فارق العائد على سندات فرنسا وألمانيا لأجل 10 سنوات يبلغ 137 نقطة أساس، متراجعًا قليلًا من الذروة المسجلة في بداية أكتوبر عند 160 نقطة أساس، ويقع عند أدنى مستوياته منذ أزمة ديون منطقة اليورو عام 2011. كما أن صافي الرهانات السلبية غير التجارية على اليورو المسجلة لدى CFTC وصل إلى مستويات متطرفة لم يشهدها منذ اندلاع الحرب الروسية الأوكرانية في 2020.
إذا تم اعتماد مشروع ميزانية فرنسا لعام 2027 بنجاح، مع تنفيذ إجراءات موثوقة لتثبيت المالية العامة، من المتوقع أن يشهد فارق العائد بين فرنسا وألمانيا تحسنًا مرحليًا. ويتركز الاهتمام الأساسي في الفترة المقبلة على نتيجة تصنيف Moody's للديون السيادية في 23 أكتوبر، إلى جانب تقييم الميزانية الأوروبية في الخريف.
الأهم هذا الأسبوع: بيانات CPI الأمريكية يوم الأربعاء
ارتفاع أسعار البنزين بالتجزئة في أمريكا في أواخر سبتمبر سيدفع التضخم العام في البلاد للارتفاع خلال سبتمبر. ويتوقع السوق أن يسجل مؤشر CPI المعلن يوم الأربعاء لهذا الشهر ارتفاعاً شهريًا بنسبة 0.6%، وهو أعلى من القراءة السابقة التي بلغت 0.4%، ويعد هذا أكبر ارتفاع شهري خلال خمسة أشهر. في المقابل، من المتوقع أن يتباطأ مؤشر CPI الأساسي هامشياً، مع ارتفاع شهري بنسبة 0.2% وسنوي بنسبة 2.5%. وإذا أظهرت البيانات تباطؤاً، فقد يؤدي ذلك إلى تصحيح مرحلي في الدولار.
إخلاء المسؤولية: يعكس محتوى هذه المقالة رأي المؤلف فقط ولا يمثل المنصة بأي صفة. لا يُقصد من هذه المقالة أن تكون بمثابة مرجع لاتخاذ قرارات الاستثمار.
You may also like
أسعار العملات المشفرة
المزيد


