
جميع البيانات الأمريكية تجاوزت التوقعات، لكن الدولار والسندات الأمريكية تراجعت، وراء أداء التجزئة المميز تكمن مخاوف بشأن الاستهلاك

شبكة هويتونغ 15 أكتوبر—— بيانات التضخم الأمريكي، مبيعات التجزئة، مؤشر أسعار المنتجين (PPI) تصدر مجتمعة: بيانات الاستهلاك قوية ظاهرياً ولكنها ضعيفة في الجوهر، وتزايد لزوجة التضخم
تم الإعلان عن عدة مؤشرات اقتصادية أمريكية دفعة واحدة، حيث بدت جميع البيانات أقوى من التوقعات، إلا أن رد فعل الأصول والمنطق التقليدي الذي يربط بين "قوة البيانات = ارتفاع الدولار الأمريكي وعوائد سندات الخزانة الأمريكية" شهد تباعدًا واضحًا: ارتفع مؤشر الدولار الأمريكي بشكل حاد قصيرًا بنحو 12 نقطة ليصل إلى 102.23 ثم تراجع بسرعة؛ تراجع الذهب الفوري من 4150 دولارًا بمقدار 13 دولارًا لفترة وجيزة إلى 4137، ليعاود الزخم الصعودي لاحقًا؛ وتراجعت عوائد سندات الخزانة الأمريكية في نفس الوقت.
لم تقم السوق بتحليل بيانات مبيعات التجزئة، مؤشر أسعار المنتجين، ومؤشر أسعار المستهلكين الأعلى من التوقعات ببساطة على أنها "اقتصاد محموم ويجب على الاحتياطي الفيدرالي رفع الفائدة بشكل متشدد"، بل بدأ المحللون في التنقيب عن إشارات الركود الكامنة وراء الأرقام، وهذه هي السمة الأساسية لحركة السوق الحالية.
مبيعات التجزئة تتجاوز التوقعات ظاهريًا، لكنها تخفي مخاوف
شهدت مبيعات التجزئة الأمريكية لشهر أغسطس ارتفاعًا شهريًا بنسبة 0.8% مقابل توقعات بـ 0.3%؛ مبيعات التجزئة الأساسية على أساس شهري +0.9% مقابل توقعات بـ 0.5%، بينما بقيت النسبة السنوية عند 6.01% دون تغير. من حيث الأرقام، فاقت التوقعات بشكل كبير.
لكن العديد من المؤسسات أشارت إلى أن جودة هذه البيانات محدودة:
جزء كبير من ارتفاع القيمة الاسمية لمبيعات التجزئة ناتج عن ارتفاع الأسعار وليس زيادة حقيقية في الكمية المشتراة؛ النمو الفعلي للاستهلاك بعد استبعاد التضخم أقل بكثير من النمو الاسمي، ونمو الاستهلاك الحقيقي للسكان ضعيف؛
تم تعديل القراءة السابقة نزولاً، بالإضافة إلى تراجع بيانات الأجور بشكل ملحوظ، حيث انخفضت الأجور الأسبوعية بنسبة 0.5% شهريًا وبنسبة 0.1% سنويًا، وأصبحت الدخول في الاتجاه السلبي. يعتمد نمو إنفاق السكان على استخدام المدخرات وزيادة الاقتراض وليس على زيادة الدخول؛
دفعت الطاقة والوقود إجمالي مبيعات التجزئة، وبعد استبعاد الطاقة، لا يزال الطلب على قطاعات الاستهلاك الاختياري ضعيفًا.
باختصار: مبيعات التجزئة الاسمية تبدو قوية، لكن الاستهلاك الفعلي ضعيف، وهذا النوع من مرونة الاستهلاك لا يمكن أن يستمر على المدى الطويل. السوق لا ترى اقتصادًا قويًا، بل يرى السكان يقترضون وينفقون مدخراتهم لمواجهة ارتفاع الأسعار، وقد بدأ زخم الاستهلاك الأساسي في الضعف.
من الناحية الرقمية، جميع النتائج أقوى من المتوقع، لكن رد فعل الأصول والمنطق التقليدي "قوة البيانات تعني ارتفاع الدولار الأمريكي وعوائد السندات الأمريكية" شهد تباعدًا واضحًا: ارتفع مؤشر الدولار الأمريكي بقوة على المدى القصير بنحو 12 نقطة ليصل إلى 102.23 ثم تراجع بسرعة؛ تراجع الذهب الفوري من 4150 دولارًا بمقدار 13 دولارًا لفترة وجيزة إلى 4137، ثم عاد الصعود؛ وتراجعت عوائد سندات الخزانة الأمريكية في نفس الوقت.
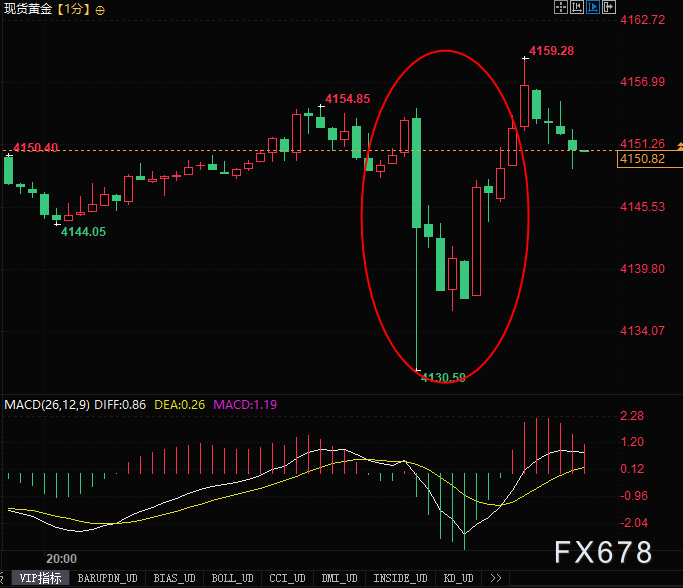
(الرسم البياني للذهب الفوري لمدة دقيقة واحدة، المصدر: إي هويتونغ)
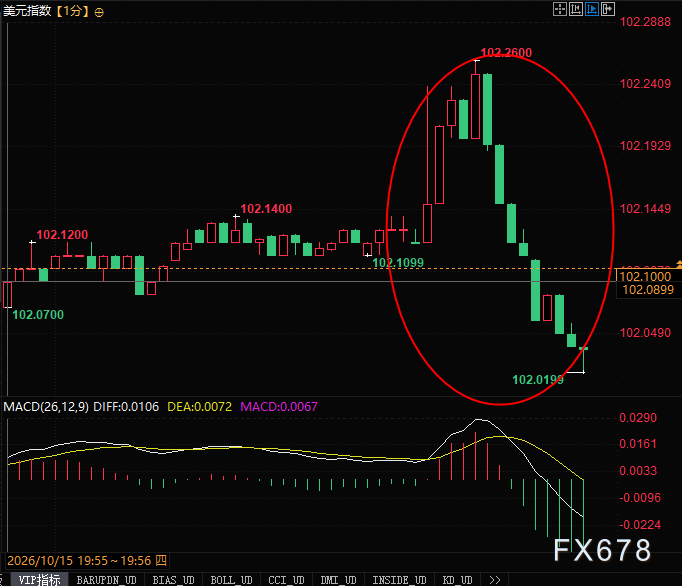
(الرسم البياني لمؤشر الدولار لمدة دقيقة واحدة، المصدر: إي هويتونغ)
مؤشر أسعار المنتجين PPI يُظهر ارتداد التضخم في جميع المراحل: الطاقة هي المحرك الرئيسي ولا تزال لزوجة التضخم الأساسي قائمة
ارتفع التضخم في السلع الصناعية الأولية مجددًا، مما يشير إلى خطر انتقال الضغط السعري إلى السلع الاستهلاكية النهائية.
النقطة الرئيسية: مصدر ارتفاع التضخم هو أسعار الطاقة (عوامل جيوسياسية خارجية)، وليس الإنفاق والاستهلاك أو الأجور المحلية المفرطة؛ هذا التضخم المدفوع بالطاقة يصعب على الاحتياطي الفيدرالي كبحه عبر رفع أسعار الفائدة.
إشارات برودة في سوق العمل: الأسعار ترتفع بينما الدخل الاسمي يتحول للسالب
ظهرت إشارات واضحة على تراجع الدخل العمالي: انخفضت الأجور الأسبوعية في أمريكا بنسبة 0.5% شهريًا، بعد أن كانت 0.2% في القراءة السابقة؛ وتراجعت الأجور الأسبوعية سنويًا إلى -0.1% من 0.3%، أي أن الأجور أصبحت تحول للنطاق السلبي على أساس شهري وسنوي معًا.
في ظل ارتفاع الأسعار، تقلص الدخل الاسمي للسكان، ما أدى إلى تآكل القوة الشرائية الحقيقية، وهذه هي الأدلة الأكثر أهمية على الميول التيسيرية ضمن مجموعة البيانات الحالية.
ترى السوق أن تراجع الأجور يعني ضعف الزخم الداخلي لتضخم الخدمات؛ حتى وإن تسبب ارتفاع النفط في رفع CPI على المدى القصير، إلا أن خطر دوامة الأجور والأسعار قد تراجع بشكل ملموس.
البيانات تعيد تشكيل توقعات سياسة الاحتياطي الفيدرالي وتفسر سبب تراجع الدولار وعوائد السندات
المنطق التقليدي: تجاوز توقعات CPI وPPI ومبيعات التجزئة → يجب على الاحتياطي الفيدرالي الاستمرار في سياسة رفع الفائدة بشدة → ارتفاع كبير في الدولار الأمريكي وعوائد السندات
لكن تفسير السوق هذه المرة كان مختلفاً قليلًا
أولاً، التضخم ناتج عن صدمات خارجية للطاقة وليس إفراط في الطلب المحلي؛
ثانياً، ارتفاع مبيعات التجزئة الاسمية وهمي بسبب زيادة الأسعار، بينما ضعف الاستهلاك الفعلي؛
ثم تراجع بيانات الأجور بشكل واضح، ما يعني تلاشي خطر دوامة الأجور، وهو ما يهم الاحتياطي الفيدرالي في التحكم في التضخم؛
أخيرًا، أضافت تصريحات رئيسة الاحتياطي الفيدرالي في سان فرانسيسكو، دالي: قد تكون هناك حاجة لرفع الفائدة لاحقًا، لكن لا حاجة للتحرك في أكتوبر، والموقف العام حذر.
أحكم المتداولون: التضخم الناتج عن قفزة مؤقتة في أسعار النفط من الصعب أن يجبر الاحتياطي الفيدرالي على مواصلة رفع الفائدة بشكل متتالي. الطلب المحلي يضعف تدريجيًا، ومخاطر تباطؤ الاقتصاد لاحقًا أهم من انتعاش التضخم المؤقت.
لذا، بعد صدور البيانات القوية، تداولت الأموال بناءً على توقعات "ضعف الاقتصاد لاحقًا"، فتراجعت عوائد سندات الخزانة، وانخفض الدولار بعد ارتفاع سريع، واستعاد الذهب بسرعة ما فقده.
الملخص: الاقتصاد في توازن معقد والبيانات تُظهر "قوة ظاهرية وضعف داخلي"
بشكل عام، يظهر الاقتصاد الأمريكي الحالي مجموعة من الإشارات المتضاربة: أرقام مبيعات التجزئة الاسمية وCPI وPPI تبدو قوية، لكن نمو الاستهلاك يعتمد على ارتفاع الأسعار والمدخرات والائتمان، بينما تنخفض أجور السكان ويضعف الزخم الداخلي للطلب الحقيقي. في الأمد القصير تدفع الطاقة التضخم للأعلى، لكن المصدر الأساسي للتضخم الداخلي، وهو الأجور، بدأ يبرد بالفعل.
مركز تسعير الأصول تحول من "هل سيرتفع التضخم بقوة" إلى "متى سيطيح ارتفاع الفائدة وتراجع الدخول بالطلب المحلي". يجب متابعة السرعة التي تُستهلك بها المدخرات، وتأخر سداد بطاقات الائتمان، وما إذا كان هناك تراجع واضح في الاستهلاك في الربع الرابع.
إخلاء المسؤولية: يعكس محتوى هذه المقالة رأي المؤلف فقط ولا يمثل المنصة بأي صفة. لا يُقصد من هذه المقالة أن تكون بمثابة مرجع لاتخاذ قرارات الاستثمار.
You may also like
ارتفاع أسعار النفط يدفع مبيعات التجزئة الأمريكية في سبتمبر للارتفاع بنسبة 0.8% على أساس شهري، وضعف نمو الاستهلاك بعد استبعاد العناصر المتقلبة
ارتفعت مبيعات التجزئة في الولايات المتحدة بنسبة 0.8% في سبتمبر على أساس شهري، متجاوزة التوقعات، ولكن هذا الارتفاع كان مدفوعًا بشكل رئيسي بزيادة إنفاق محطات الوقود بنسبة 6.4%. وارتفع إنفاق المستهلكين على الوقود بنسبة تجاوزت 20% مقارنة بالعام الماضي في سبتمبر، بينما ارتفع الإنفاق الإجمالي لكل أسرة عبر البطاقات فقط بنسبة حوالي 0.2% على أساس شهري، وهو تباطؤ كبير مقارنة بنسبة 1% في أغسطس.
الصراع حول شفافية الاحتياطي الفيدرالي: هل الصمت هو الذهب حقًا؟
يدعو رئيس الاحتياطي الفيدرالي واش إلى أسلوب "أكثر هدوءاً" للبنك المركزي، محاولاً إلغاء التوجيهات الاستشرافية ومخطط النقاط، لكنه يواجه مقاومة علنية داخلية. مع تذبذب بيانات التضخم وعدم وضوح توقعات رفع الفائدة، يكثر زملاؤه من التصريحات لتهدئة توقعات السوق. الصمت التام قد يزيد من تقلبات السوق، لذا يجب على واش أن يوازن بين شفافية السياسات والتواصل في خطابه القادم.
عندما يبدأ زخم الذكاء الاصطناعي بالتراجع، يعود الاستثمار "الممل" على طريقة بافيت بهدوء
بعد أن سيطرت تقنيات الذكاء الاصطناعي والتداول المعتمد على الزخم لعدة سنوات، عاد "عامل الجودة" كاستراتيجية استثمارية بقوة إلى الواجهة. نتيجة لإعادة تسعير توقعات أسعار الفائدة وتباطؤ نمو الأرباح، انتقل رأس المال من السعي وراء النمو إلى التركيز على جودة الأرباح وقوة الميزانية العمومية. ارتفعت استراتيجية الشراء في الأصول عالية الجودة والبيع في أصول الزخم بنسبة 55% منذ بداية العام. هناك علاقة عكسية بين عامل الجودة والذكاء الاصطناعي، وفي ظل تكدس المواقع في الزخم، نالت فلسفة وارن بافيت في التمسك بالأصول الجيدة مرة أخرى تقدير وول ستريت.

أسعار العملات المشفرة
المزيد


