Bitget App
Daha ağıllı ticarət
Kripto alınBazarlarTicarətFyuçersStocksEarnQurumAI & More
Cardano milyonerləri alırlar: Təchizatın artımı növbətidir

Cardano milyonerləri alırlar: Təchizatın artımı növbətidir

DailyCoinDailyCoin2026/08/31 17:02
Orijinal göstərin

Leios testneti əsas şəbəkədən altı dəfə yüksək ötürmə qabiliyyətinə çatdı, lakin bu inanılmaz nailiyyət hələlik Cardano-nun (ADA) qiymətinə əks olunmur. Köhnə altkoin hələ də $0.20 müqavimət zonası yaxınlığında dalğalanır, bu isə mənfəət götürmə tendensiyalarının mühüm rol oynadığı həssas bir sahədir.

Milionçu Sahiblər Cardano Ehtiyatlarını Artırır

Cardano-nun (ADA) vəziyyətində, $375,658,800-lik gündəlik ticarət həcmi kəskin bir qiymət sıçrayışının yaxınlaşdığını göstərir – və böyük həcmlə olan sahiblər bu istiqamətdə əsas rol oynaya bilərlər. Keçən həftə, kripto investorlar təxminən 160 milyon Cardano (ADA) tokenini $0.1776 qiymətindən əldə etdilər. 10M-dan 100M ADA arasında balansı olan cüzdanlar ən böyük həcmi reallaşdırıblar.

Hazırda ADA-nın qiyməti müxtəlif zaman çərçivələrində dəstək tapdığı üçün iki əsas ssenari var: Cardano-nun (ADA) “bull” tərəfdarları ilin ən güclü geri dönüşlərindən birinə, ATH-dən bəri 93%-lik geri çəkilmədən hazırlaşır, yoxsa tokenin “short” satıcıları onu iyun ayında olduğu kimi $0.14 – $0.15 güclü tələbat zonasını yenidən yoxlamağa məcbur edəcək.

Çoxlu Leverage Ləğv Edilir, Balinalar Müsbət Mövqe Tutur


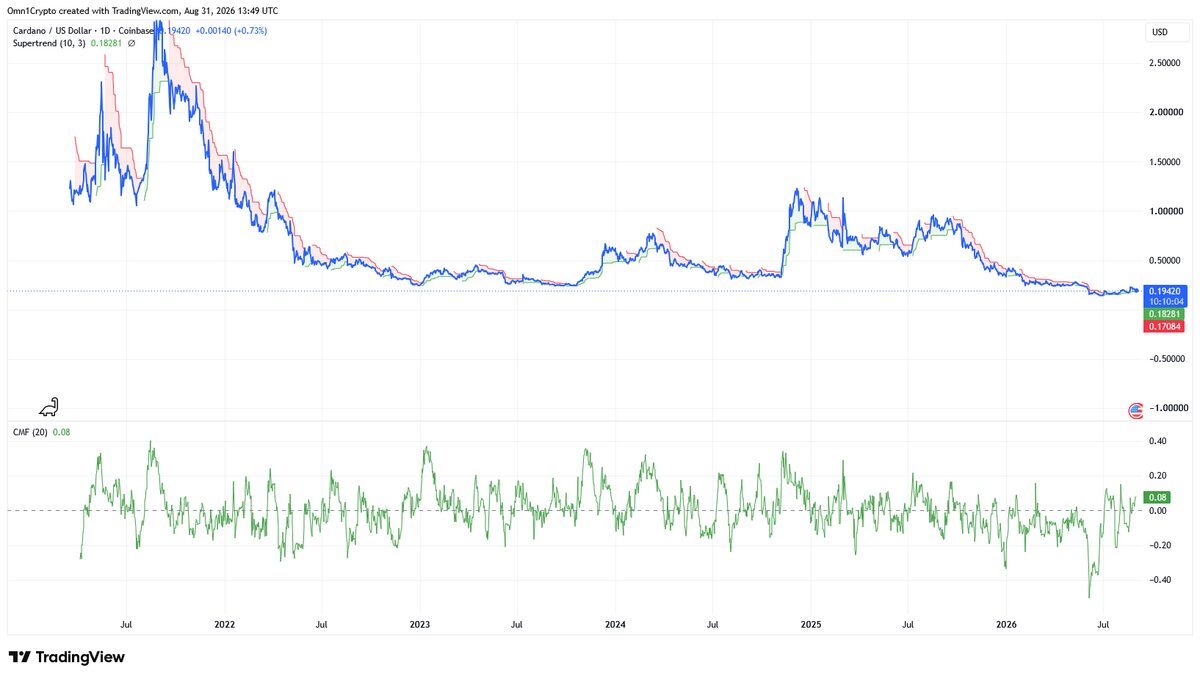
Hazırda vəziyyət bir qədər ziddiyyətlidir: kiçik zaman çərçivələri Cardano balinalarının aktivlərini bölüşdürdüyünü göstərir, bu isə həm portfel balanslaşdırılması, həm də satış demək ola bilər. Digər tərəfdən, ADA qiymətinin gündəlik qrafiki inamın daha aydın mənzərəsini verir: balinalar on gündür ki, ardıcıl Cardano (ADA) alırlar və nəticədə CMF 0.08-ə çatıb.

Chaikin Money Flow (CMF) balina sentimentini qiymətləndirir, geniş pərakəndə mənzərə isə SuperTrend qiymətində görünür. Gündəlik şam qraflarında bu, $0.182 ətrafındadır, hansı ki, Cardano-nun (ADA) “bull”ları müqaviməti keçdikdən sonra artıq dəstəyə çeviriblər. Hazırda altkoin əsas müqavimət zonası olan 200-günlük EMA ($0.246) həddində hədəflənir.

Digər tərəfdən, daha kiçik zaman çərçivələri bu vacib metrikanın təxminən iki sent yuxarıda, $0.202 – $0.208 aralığında olduğunu göstərir və ADA bu zonanı hələ bərpa etməyib. Leverage bazarlarındakı 0.85 uzun/qısa nisbəti daha çox “short” spekulyasiyasına işarə edir, lakin Open Interest (OI) çəkili maliyyələşdirmə faizi oxşar həcmdə likvidasiyalara baxmayaraq, 7 günlük müddət ərzində “bull”lara üstünlük verməyə davam edir.
Bazarın Ab-havası
100% “Bullish”
News Image 0News Image 1
0
0

İmtina: Bu məqalənin məzmunu yalnız müəllifin fikrini əks etdirir və platformanı heç bir şəkildə təmsil etmir. Bu məqalə investisiya qərarları qəbul etmək üçün istinad kimi nəzərdə tutulmayıb.

Siz də bəyənə bilərsiniz

BUZZ-Delta Air Lines illik mənfəət proqnozunu aşağı saldıqdan sonra səhmləri düşür

9 oktyabr – Delta Air Lines (DAL.N) səhmləri ilkin ticarətdə təxminən 5% azalaraq 78.12 dollara düşüb. Aviasiya yanacağının qiymətinin kəskin artması fonunda Delta Air Lines (DAL) cümə günü il üçün tənzimlənmiş mənfəət proqnozunu azaldıb. ABŞ aviaşirkəti hazırda 2026-cı il üçün tənzimlənmiş hər səhmə gəlirin 5.10-5.60 dollar aralığında olacağını gözləyir (əvvəlki proqnoz hər səhm üçün 6.5-7.5 dollar idi). Hazırkı proqnozun ortası, hər səhm üçün 5.35 dollar, analitiklərin gözləntisi olan 5.46 dollardan aşağıdır. DAL il ərzində yanacaq xərclərinin təxminən 6 milyard dollar, əvvəlki proqnoza görə isə 4 milyard dollar artacağını təxmin edir. DAL-ı izləyən analitiklərin orta göstəricisi “al” reytinqi verir – məlumat LSEG tərəfindən toplanıb. Bu il ərzində Delta Air Lines səhmləri 18.4% artıb, əsas ABŞ rəqibləri arasında ən yüksək göstəricidir.

路透社•2026/10/09 10:46

BUZZ-TD Cowen, UnitedHealth Group-un üçüncü rüb maliyyə hesabatı açıqlanmadan əvvəl hədəf qiymətini aşağı saldı

9 oktyabr – TD Cowen, 13 oktyabrda üçüncü rüb maliyyə hesabatı dərc edilməzdən əvvəl UnitedHealth Group (UNH.N) üçün target qiymətini 430 dollardan 402 dollara endirib. Şirkət bildirib ki, bazarın ümumi gözləntisi üçüncü rüb üçün tibbi ödəniş nisbətinin 89.9%, hər səhmə düşən mənfəətin isə 4.12 dollar olmasıdır və bu hədəflərə “tam nail oluna bilər”. Hesabatda qeyd olunur ki, son dövrlərdə açıqlanan Medicare ulduz reytinqləri gözlənilən kimi azalıb və bu, 2028-ci ildə 1.5 billion dollar gəlir təzyiqi yaradacaq. Yeni target qiymət, ötən ticarət gününün bağlanış qiyməti ilə müqayisədə 6.9% artım imkanını göstərir. “Bundan əlavə, idarəetmənin 2027-ci il üçün tibbi sığortanın üstünlük planı (MA) üzrə ilkin üzvlük artımı gözləntilərinə toxunacağını və ehtimal ki, üzvlük artımından çox mənfəət marjasına üstünlük verəcəyini gözləyirik,” – broker əlavə edib. Mənfəət proqnozu dəyişməz qalsa da, qiymətləndirmə rəqəmlərinin aşağı düşməsi səbəbindən target qiymət endirilib. 29 brokerin 23-ü bu səhmdə “al” və ya daha yüksək reytinq verib, 6-ı isə “saxla” reytinqi verib; onların target qiymətinin medianı 483,82 dollardır — LSEG məlumatları. Son ticarət gününün bağlanışı etibarilə bu il ərzində səhmin dəyəri 12.3% artıb.

路透社•2026/10/09 10:31

BUZZ-Broker fikirləri: PepsiCo-nun ABŞ-da artım strategiyası hələ də düzəlişə ehtiyac duyur

9 oktyabr — Qəlyanaltı və qazlı içki nəhəngi PepsiCo (PEP.O) cümə axşamı xəbərdarlıq edib ki, onun əsas bazarı olan Şimali Amerikada artım və mənfəət marjasının bərpası planlaşdırılandan daha uzun vaxt çəkəcək və bu səbəbdən qəlyanaltı və içki tələbatının zəifliyindən təsirləri kompensasiya etmək üçün əlavə xərclərin azaldılması tədbirləri görəcək. 25 analitik bu səhmə orta hesabla “saxla” reytinqi verib; hədəf qiymətin medianı 145 dollar təşkil edir — məlumatı LSEG toplayıb. JPMorgan (“neytral” reytinq, hədəf qiymət: 137 dollar) qeyd edib ki, şirkətin beynəlxalq bazarları hələ də güclü qalır, lakin Şimali Amerikada qəlyanaltı və içkilərə olan tələbat zəifdir və yaxın zamanda yaxşılaşma əlamətləri məhduddur. Deutsche Bank (“saxla” reytinqi, hədəf qiymət: 132 dollar) bildirib ki, PepsiCo-nun Şimali Amerika içki biznesi (PBNA) rəqabətdə geridə qalır və mənfəət marjası zəifdir; şirkət brend yatırımlarını və icrasını gücləndirmək planları olsa da, davamlı yaxşılaşma baxımından yol hələ qeyri-müəyyəndir. Piper Sandler (“al”, hədəf qiymət: 140 dollar) qeyd edib ki, şirkət ABŞ-da tələbat zəifliyi və xərclər təzyiqləri ilə qarşı-qarşıyadır, baxmayaraq ki, yeni təqdim edilən proteinli və hidratasiya məhsulları artımı dəstəkləyə bilər, lakin artım perspektivi hələ təsdiqlənməyib. RBC Capital Markets (“sektorda performans”, hədəf qiymət: 150 dollar) vurğulayıb ki, şirkətin Şimali Amerika içki biznesi əsas tormozlayıcı amildir, lakin françayzinq hüququnun yenidən verilməsi uzunmüddətli artıma kömək edə bilər. (Qeyd: Bu məqalə Reuters tərəfindən avtomatik tərcümə olunub. Avtomatik tərcümələrdə səhvlər və ya kontekstdə çatışmazlıqlar ola bilər və Reuters avtomatik tərcümənin düzgünlüyünə zəmanət vermir; bu tərcümələr istifadəçilər üçün rahatlıq məqsədilə təqdim olunur. Avtomatik tərcümələrdən yaranan hər hansı zərər və ya ziyanın məsuliyyəti Reuters tərəfindən daşınmır.)

路透社•2026/10/09 10:00