
Bitcoin ETF-ə yatırılan vəsaitlər 2026-cı ilin ən güclü üç həftəsində 3.8 milyard dollara çatdı

ABŞ-da listinqdə olan spot Bitcoin birja fondları (ETF) üçün 2026-cı ilin ən güclü üç həftəlik məbləğ axını qeydə alınıb, Bitcoin isə təxminən 80,000 dollar səviyyəsində ticarət olunub.
Cümə günü bitən həftədə fondlar 986.9 milyon dollar cəlb edərək, son üç həftədə xalis axınların ümumi məbləğini 3.8 milyard dollara çatdırıb.
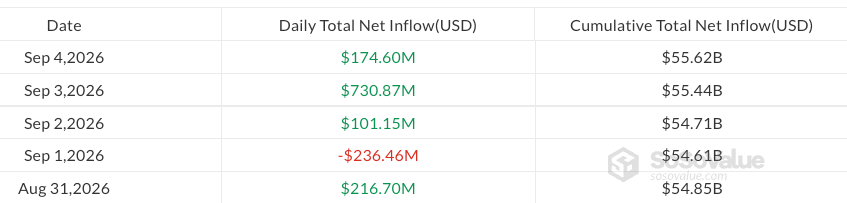
Cümə günü üzrə fondlardakı ümumi xalis aktivlər 101.3 milyard dollar təşkil edib, bir gün əvvəl isə qısa müddətlik 103.3 milyard dollara yüksəlmişdi; kümülatif xalis axınlar isə 55.6 milyard dollara çatıb.
ETF tələbi 2026-cı ilin əvvəlindəki böyük çıxışlardan sonra kəskin bir dönüşü göstərir, baxmayaraq ki, il başlayandan bəri xalis axınlar hələ də təxminən 1 milyard dollar mənfidir.
Bitcoin ETF axınları Cümə axşamı sıçrayışından sonra soyudu
ABŞ spot Bitcoin ETF-ləri cümə günü 174.6 milyon dollar xalis axın cəlb edib, bu isə bir gün əvvəl qeydə alınan təxminən 731 milyon dollardan kəskin azalışdır.
BlackRock-un iShares Bitcoin Trust (IBIT) — aktiv baxımından ən böyük spot Bitcoin ETF-i — cümə günü 117.4 milyon dollar cəlb edərək günün ümumi xalis axınının təxminən 67%-ni təşkil edib.
Bazar ertəsi-cümə günləri arasında gündəlik spot Bitcoin ETF axınları. Mənbə: SoSoValue
Fidelity-nin Wise Origin Bitcoin Fund (FBTC) gün ərzində xalis axın qeydə alan yeganə digər fond olub və 57.2 milyon dollar cəlb edib; digər ABŞ spot Bitcoin ETF-ləri üçün isə həmin gün xalis axın olmayıb.
Yavaşlama Bitcoin-in cümə günü təxminən 81,200 dollar səviyyəsindən qısa müddətlik 79,000 dolların altına enməsi ilə eyni vaxta təsadüf edib. Məqalənin dərc olunduğu anda Bitcoin-in qiyməti 79,716 dollar idi və son yeddi gündə təxminən 2.6% artım göstərib.
Bitcoin ETF tələbi güclənir, Ether və XRP axınları zəifləyir
Öncəki həftə ilə müqayisədə, Bitcoin ETF axınları təxminən 7% artıb, ABŞ-da spot Ether və XRP ETF-lərinə olan axınlar isə müvafiq olaraq təxminən 74% və 83% azalıb.
Spot Ether ETF axınları 824.4 milyon dollardan 218.4 milyon dollara, XRP ETF axınları isə 110.5 milyon dollardan 19 milyon dollara düşüb.
Daha zəif axınlara baxmayaraq, Ether və XRP ETF-ləri il ərzində müsbət zonada qalır. ABŞ spot Ether ETF-ləri il başlayandan bəri təxminən 863 milyon dollar xalis axın qeydə alıb, XRP ETF-lərinə isə təqribən 515 milyon dollar daxil olub.
İmtina: Bu məqalənin məzmunu yalnız müəllifin fikrini əks etdirir və platformanı heç bir şəkildə təmsil etmir. Bu məqalə investisiya qərarları qəbul etmək üçün istinad kimi nəzərdə tutulmayıb.
Siz də bəyənə bilərsiniz
BUZZ-Broker fikirləri: PepsiCo-nun ABŞ-da artım strategiyası hələ də düzəlişə ehtiyac duyur
9 oktyabr — Qəlyanaltı və qazlı içki nəhəngi PepsiCo (PEP.O) cümə axşamı xəbərdarlıq edib ki, onun əsas bazarı olan Şimali Amerikada artım və mənfəət marjasının bərpası planlaşdırılandan daha uzun vaxt çəkəcək və bu səbəbdən qəlyanaltı və içki tələbatının zəifliyindən təsirləri kompensasiya etmək üçün əlavə xərclərin azaldılması tədbirləri görəcək. 25 analitik bu səhmə orta hesabla “saxla” reytinqi verib; hədəf qiymətin medianı 145 dollar təşkil edir — məlumatı LSEG toplayıb. JPMorgan (“neytral” reytinq, hədəf qiymət: 137 dollar) qeyd edib ki, şirkətin beynəlxalq bazarları hələ də güclü qalır, lakin Şimali Amerikada qəlyanaltı və içkilərə olan tələbat zəifdir və yaxın zamanda yaxşılaşma əlamətləri məhduddur. Deutsche Bank (“saxla” reytinqi, hədəf qiymət: 132 dollar) bildirib ki, PepsiCo-nun Şimali Amerika içki biznesi (PBNA) rəqabətdə geridə qalır və mənfəət marjası zəifdir; şirkət brend yatırımlarını və icrasını gücləndirmək planları olsa da, davamlı yaxşılaşma baxımından yol hələ qeyri-müəyyəndir. Piper Sandler (“al”, hədəf qiymət: 140 dollar) qeyd edib ki, şirkət ABŞ-da tələbat zəifliyi və xərclər təzyiqləri ilə qarşı-qarşıyadır, baxmayaraq ki, yeni təqdim edilən proteinli və hidratasiya məhsulları artımı dəstəkləyə bilər, lakin artım perspektivi hələ təsdiqlənməyib. RBC Capital Markets (“sektorda performans”, hədəf qiymət: 150 dollar) vurğulayıb ki, şirkətin Şimali Amerika içki biznesi əsas tormozlayıcı amildir, lakin françayzinq hüququnun yenidən verilməsi uzunmüddətli artıma kömək edə bilər. (Qeyd: Bu məqalə Reuters tərəfindən avtomatik tərcümə olunub. Avtomatik tərcümələrdə səhvlər və ya kontekstdə çatışmazlıqlar ola bilər və Reuters avtomatik tərcümənin düzgünlüyünə zəmanət vermir; bu tərcümələr istifadəçilər üçün rahatlıq məqsədilə təqdim olunur. Avtomatik tərcümələrdən yaranan hər hansı zərər və ya ziyanın məsuliyyəti Reuters tərəfindən daşınmır.)
BUZZ-“Broker fikirləri”: Analitiklər Starbucks-ın Chipotle-nı alması ilə bağlı xəbərə şübhə ilə yanaşır
10 oktyabr - Financial Times cümə axşamı xəbər verir ki, Starbucks (SBUX.O) Chipotle (CMG.N) şirkətini potensial olaraq almağı nəzərdən keçirib ki, bu da CEO Brian Niccol-un əvvəl rəhbərlik etdiyi Meksika burrito restoranlar şəbəkəsinə qayıtmasına səbəb olardı. Starbucks şərh verməkdən imtina edib və bildirib ki, şirkət öz biznesinin bərpasına "tam diqqət yetirəcək". Strategiyanın məntiqi zəifdir. BTIG "çox şübhə etdiyini" bildirib və qeyd edib ki, bu sövdələşmə tədarük zənciri və əməliyyat baxımından "məntiqsizdir", Starbucks səhmdarları üçün ciddi sulandırıcı təsir yaradacaq və iki brendin idarəetmə komandalarını pozacaq. BTIG analitiki Peter Saleh bildirib: "İllər boyu çox brendli satınalmalar barədə çoxlu şayiə eşitmişik... ancaq onların az bir hissəsi reallaşıb, daha da azı uğurlu olub". William Blair analitiki Sharon Zackfia hesab edir ki, tərəflərin tədarük zəncirləri fərqli olduğundan, bu sövdələşmədə nə gəlir sinerjisi görünür, nə də satınalma baxımından nəzərəçarpacaq faydalar var. O qeyd edib ki, iyun ayına olan 9.4 milyard dollar xalis borc, alışın maliyyələşdirilməsini "çətin hesablamalı" edir və birləşdirilmiş şirkətin borc səviyyəsini təxminən altı dəfə artıracaq ki, bu da ictimai restoran sənayesində yüksək göstərici sayılır. D.A. Davidson bildirib ki, markalar arasındakı aydın fərqlər və məhdud sinerji səbəbilə, sövdələşmənin uğurla yekunlaşma ehtimalı 20% və ya daha aşağı səviyyədədir. eMarketer analitiki Suzy Davidkhanian qeyd edib ki, Brian Niccol-un Chipotle ilə tanışlığı sövdələşmənin icra riskini azalda bilər, lakin Starbucks investorları bu alqını şirkətin gəlirliyə qayıtması üçün "bahalı və yayındırıcı addım" kimi görəcəklər.
Jefferies AppLovin üçün hədəf qiymətini 375 dollara endirdi
BUZZ-Humana səhmləri "Federal Medicare Advantage Planı" reytinqinin yüksəlməsi səbəbindən artıb
9 oktyabr — Humana Inc HUM.N şirkətinin səhmləri əvvəlcədən ticarətdə 14.4% artaraq 443 ABŞ dollarına çatıb. ABŞ hökumətinin məlumatlarına görə, HUM üzvlərinin 95%-i (link) iştirak etdiyi Federal Tibbi Sığorta Üstünlük Planlarında (Medicare Advantage) 2027-ci il üçün reytinqləri dörd ulduz və ya daha yüksək olub. Sığorta şirkətləri üçün daha yüksək ulduz reytinqləri çox vacibdir, çünki bu, dövlət tərəfindən əlavə bonuslar və plan üzvlüyünün artmasına imkan yaradır. Oppenheimer analitiklərinin hesablamalarına görə, reytinqdəki artım şirkətə 3.6 billions dollarlıq əlavə gəlir gətirə bilər. Müqayisə üçün, Oppenheimer-ə əsasən, rəqiblərdən UnitedHealth Group UNH.N və CVS Health CVS.N-in orta reytinqləri ötən illə müqayisədə 15% azalıb, eyni zamanda Elevance (ELV.N) və Centene (CNC.N) də reytinqlərində azalma görüb. Son ticarət gününün bağlanışına kimi HUM ilin əvvəlindən bəri 51% artıb, UNH, CVS və ELV isə 10%-dən 14.4%-ə qədər artıb, CNC isə 57% yüksəlib.


