
628 milyard dollar məhdud öhdəliklər dəyərləndirməyə daxil edildikdən sonra, Meta səhmləri “35% daha bahalıdır”?

Meta-nın təxminən 628 milyard ABŞ dolları olan balansdan kənar borcu uzun müddət maliyyə hesabatlarının alt qeydlərində gizlədilib. Bu rəqəm şirkətin dəyəri hesablamalarına daxil edildikdə, bütün nəhəng texnologiya səhmlərinin qiymətləndirmə çərçivəsi yenidən qurulma ilə üz-üzədir.
İnvestisiya bankı Needham analitiki Laura Martin oktyabrın 2-də yayımladığı araşdırmada qeyd edib ki, əgər Meta-nın balansdan kənar öhdəlikləri şirkətin dəyərinə (EV) daxil edilərsə, onun qiymətləndirmə əmsalı 35% yüksəlir və səhmlər ənənəvi göstəricilərin təqdim etdiyindən xeyli daha bahalı olur.
Martin daha sonra CNBC-də açıq şəkildə bildirib: "Meta-nın balansdakı borcu və icarə öhdəlikləri təxminən 100 milyard ABŞ dollarıdır, balansdan kənar borclar isə 600 milyard ABŞ dollarına çatır. Əgər bu 600 milyard ABŞ dollarını EV-yə daxil etmirsizsə, qiymətləndirməniz 35% aşağı səviyyədə olur." Bu fikir Meta-nın bazardakı qiymətlənmə məntiqinə birbaşa təsir edir.
Daha maraqlı tərəfi odur ki, Needham metodunun Alphabet-ə ardıcıl şəkildə tətbiq edildikdə nəticə tam əksinə çevrilir: Google-un düzəliş edilmiş EV/FY27E gəlir əmsalı 9.0-ə çatır, Meta-nın 8.3-dən yüksəkdir — bu o deməkdir ki, balansdan kənar borclar tam aşkarlandıqda Google əslində qiymət baxımından daha bahalı şirkətə çevrilir. Eyni zamanda, Meta iyul ayında təkcə bir ayda təxminən 68 milyard ABŞ dolları dəyərində yeni məlumat mərkəzi icarəsini imzalayıb və balansdan kənar öhdəliklərin genişlənməsi sürətlə davam edir. Bazar bu gizli leverage-in qiymətlənməsini yetərincə edirmi — bu sual nəhəng ölçülü texnologiya səhmlərinin investorları üçün əsas məsələdir.
Meta-nın balansdakı və balansdan kənar borcları arasında 5.6 qat fərq
Needham-ın analitik çərçivəsi mühasibatın əsas prinsiplərindən başlayır. Şirkət hesab edir ki, "səhmdar dəyəri borclar və digər müqavilə öhdəlikləri ödəndikdən sonra səhmdarlara qalan qalıq dəyərdir", buna görə də mühasibatın necə aparıldığından asılı olmayaraq, yüksələn öhdəliklər və vədlər səhmlərin artımına mane olur və mütləq EV-yə daxil edilməlidir.
Meta üçün isə, 2026-ci ilin iyun ayının sonuna qədər balansdakı borclar və icarələr təxminən 112 milyard ABŞ dolları təşkil edir, balansdan kənar iki öhdəlik isə cəmi 628 milyard ABŞ dollarıdır — bu iki göstərici arasında nisbət 5.6-ya çatır, yəni Meta hər 1 ABŞ dolları borc açıqladıqda alt qeydlərdə əlavə 5.60 dollar gizlənir.
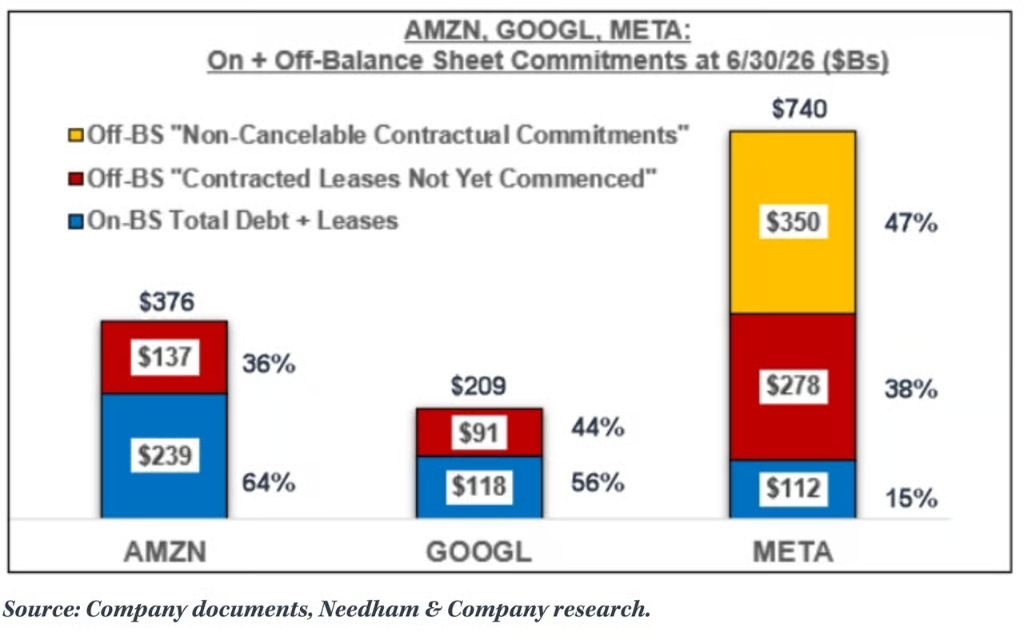
Bu iki balansdan kənar borcun tərkibi Meta-nın ikinci rüb 10-Q hesabatının 9-cu alt qeydində açıq şəkildə göstərilib: birincisi, icra olunmamış əməliyyat və maliyyələşdirmə icarələri təxminən 279 milyard ABŞ dollarıdır, bunlar məlumat mərkəzləri, hostinq obyektləri və bir sıra şəbəkə infrastruktruna aid olub, icarə müddəti 2026-cı ildən 2036-cı ilə qədər, maksimum 30 il; ikincisi, ləğv edilməz müqavilə öhdəlikləri təxminən 349 milyard ABŞ dolları, əsasən üçüncü tərəf bulud həcm müqavilələri, server və şəbəkə infrastrukturu investisiyaları, məlumat mərkəzi tikintisi və Reality Labs istehlakçı avadanlıqları ilə əlaqəli olub, 2026 və 2027-ci illərdə müvafiq olaraq 53.5 milyard və 81.7 milyard ABŞ dolları öhdəliklər yaranacaq. Bundan əlavə, Meta-nın maksimum 14.7 milyard ABŞ dolları bulud həcmli mümkün alım öhdəliyi var.
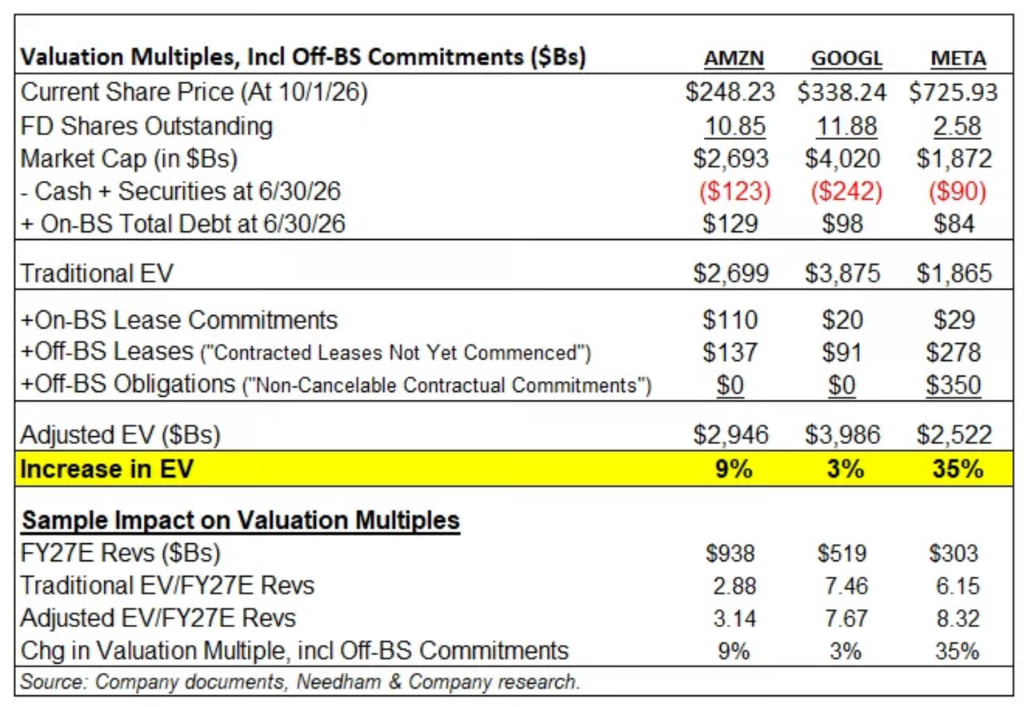
Yuxarıdakı balansdan kənar borclar EV-yə daxil edildikdə, Meta-nın EV/FY27E gəlir əmsalı 6.15-dən 8.32-ə qalxır, artım 35% təşkil edir.
AI infrastrukturu öhdəliklərinin sürətli artımı
Yuxarıda qeyd olunan rəqəmlər hələ son dinamikanı əks etdirmir. Meta ikinci rüb 10-Q hesabatında göstərir ki, 2026-cı ilin iyulunda — yəni rüb xaricində — şirkət əlavə 68 milyard ABŞ dolları dəyərində məlumat mərkəzi icarə öhdəliyi imzalayıb.
Bu rəqəm deməkdir ki, bir ay ərzində Meta əlavə etdiyi icarə öhdəliyi onun iyun ayının sonunda olan bütün balansdakı borclarının (təxminən 84 milyard ABŞ dolları) təxminən 80%-ni təşkil edir və “hələ icra edilməmiş” icarə öhdəlikləri üçüncü rübdə bitmədən 10% genişlənir. Needham buna əsaslanaraq Meta balansdan kənar öhdəliklərinin üçüncü rübdə “sürətlə yüksəldiyini” qeyd edir.
Goldman Sachs kredit strateq Amanda Lynam-ın avqust ayında yayımladığı araşdırmaya görə, ikinci rüb maliyyə hesabatlarında nəhəng texnologiya şirkətləri cəmi 1.5 trilyon ABŞ dolları icarə öhdəliyi izləyir; bunların 1 trilyonu hələ icra edilməmiş icarələrdir. ABŞ GAAP-ın icarə uçotu qaydalarının xüsusi yanaşmasına görə bu icra edilməmiş icarə öhdəlikləri maliyyə hesabatlarında əks olunmur, lakin yaxın illərdə faktiki ödənişlərə çevriləcək. Lynam qeyd edir ki, bu yanaşma “leverage səviyyəsini və gələcək likvidlik ehtiyaclarını az qiymətləndirə bilər” və “AI-la bağlı emitentlər əlavə kredit marja riski premiumunu daşıyacaq” proqnozunu verir.
Morgan Stanley-nin mühasibat komandası (Todd Castagno və digərləri) avqustun sonunda hesablamalara Nvidia, Broadcom və müxtəlif zəmanət və öhdəlikləri də əlavə edərək balansdan kənar öhdəliklərin ümumi miqdarını 3.1 trilyon ABŞ dollarından çox müəyyən edib. ZeroHedge-in izlədiyinə görə, sentyabrın 30-na qədər nəhəng texnologiya şirkətlərinin balansdan kənar borcu artıq 3.8 trilyon ABŞ dollarına çatır ki, bu da iyunun sonu ilə müqayisədə təxminən 700 milyard ABŞ dolları artım deməkdir.
Google əslində “daha bahalı”dır: Needham metodologiyasının ardıcıl düzəlişi
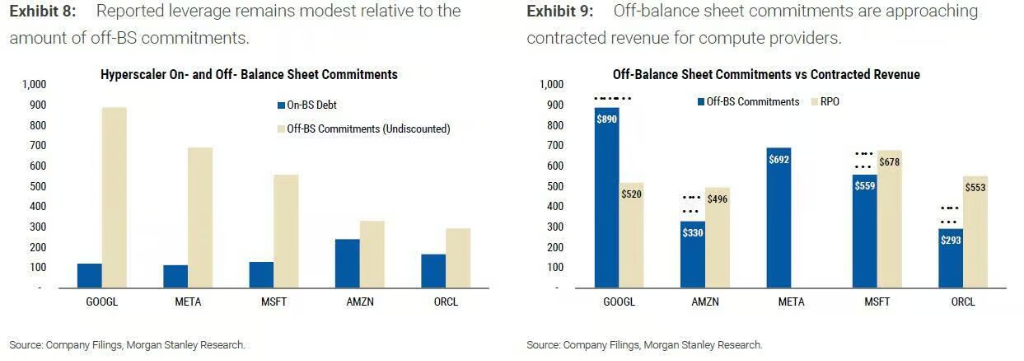
Needham-ın ilkin araşdırmasında diqqətə layiq bir metodoloji çatışmazlıq var: cədvəlində Amazon və Google-un ana şirkəti Alphabet-in “ləğv edilməz müqavilə öhdəlikləri” sıfır kimi qeyd olunub, lakin maliyyə hesabatları bunun əksi yazır.
Alphabet ikinci rüb 10-Q-ya görə 707 milyard ABŞ dolları uzunmüddətli alım öhdəliyi var — bu Morgan Stanley-nin istifadə etdiyi rəqəmlə üst-üstə düşür; Amazon isə 130 milyard ABŞ dolları şərtsiz alım öhdəliklərini açıqlayıb. Bu öhdəliklər Needham-ın Meta üçün hesablatdığı ilə eyni kateqoriyaya aiddir.
Needham metodologiyasını üç şirkətə ardıcıl şəkildə tətbiq etdikdə nəticələr belə dəyişir:
-
Alphabet: EV artım faizi Needham-ın orijinal hesabatındakı 3%-dən 21%-ə yüksəlir, düzəliş edilmiş EV/FY27E gəlir əmsalı 9.0-a çatır, Meta-dan (8.3) daha yüksəkdir;
-
Amazon: EV artımı 9%-dən 14%-ə yüksəlir;
-
Meta: Əlavə olaraq iyulda 68 milyard ABŞ dolları yeni icarə, Hyperion və El Paso məlumat mərkəzi layihələrinin zəmanətləri (müvafiq olaraq maksimum 46 milyard və 13 milyard ABŞ dolları itki), eləcə də 14.7 milyard ABŞ dolları mümkün bulud alım öhdəliyi daxil edildikdə, faktiki düzəliş 42%-ə çatır.
Başqa sözlə, Meta-nın balansdan kənar leverage-nin nisbi həcmi hələ də üçü arasında ən yüksəkdir və Needham-ın əsas fikri əsaslıdır; amma “35% və 3%” arasındakı ilkin müqayisə Google-un balansdan kənar borc miqdarını ciddi şəkildə az qiymətləndirirdi. Tam düzəlişdən sonra, Google EV/gəlir əmsalı baxımından ən bahalı şirkətə çevrilir.
Bazar bu gizli leverage-i artıq qiymətləndirmə aparır?
Dəstəkləyənlər hesab edir ki, alım öhdəlikləri ənənəvi borc deyil — onlar Meta-nın gəlirə çevirməyi planladığı serverlər, bulud həcmli və çip müqavilələridir. Kredit reytinq agentlikləri icarə borclarını borc kimi qiymətləndirir, lakin alım öhdəliklərinə eyni yanaşma göstərmir. Bundan əlavə, Meta-nın açıqladığı 628 milyard ABŞ dolları balansdan kənar borc diskont edilməmiş rəqəmlərdir, əgər bugünkü dəyərlə hesablanarsa EV-yə təsir daralır.
Amma razı olmayanlar da güclü arqumentlər təqdim edir. Morgan Stanley açıq şəkildə xəbərdarlıq edir: “Bu müqavilələr tədarük çatışmazlığı zamanı strateji dəyərə malikdir, amma təklif və tələbat tez bərpa edilərsə, şirkətlər artıq olan gücə görə ödəməli və ya şərtləri yenidən danışıqlamalıdırlar.” Başqa sözlə, alım öhdəlikləri “borc deyil” şərtidir ki, şirkət həmişə alım öhdəliyi götürdüyü şeyə ehtiyac duysun.
Azad pul axını artıq təzyiqlər göstərir. Morgan Stanley-nin məlumatlarına görə, Amazon və Google-un azad pul axını ikinci rübdə mənfi zonaya düşüb, Meta isə növbəti rübdə mənfi zonada gözlənilir.
Obligasiya bazarında, Goldman Sachs-ın göstəricilərinə əsasən, nəhəng texnologiya şirkətləri bu il 250 milyard ABŞ dolları obligasiya buraxılışı həyata keçirir, bu 2024-cü ilin 20 milyard ABŞ dollarından xeyli çoxdur; 2027-ci il proqnozu 420 milyard ABŞ dolları təşkil edir və proqnoz hələ xüsusi məqsədli vəsait (SPV) ilə həyata keçirilən məlumat mərkəzi maliyyələşməsini əhatə etmir — bu Morgan Stanley-nin diqqət çəkdiyi balansdan kənar strukturların əsas komponentlərindən biridir.
Needham Meta üçün “sağla” reytinqini qoruyur və narahatlığın təkcə mühasibat səviyyəsində olmadığını bildirir. Laura Martin qeyd edir ki, Meta eyni vaxtda fərdi çip, məlumat mərkəzi, biznes AI, ticari agent, model API, hesablama gücü satışı, ağıllı eynəklər və daha bir neçə istiqamətdə paralel iş aparır. “Menecment diqqəti, mühəndis kadrları və səhmdar kapitalı həddindən artıq çox sahələrdə paylanır”, 628 milyard ABŞ dolları öhdəlik fonunda isə səhvlərə tolerantlıq sahəsi xeyli daralıb.
Meta-nın üçüncü rüb 10-Q hesabatı oktyabrın sonunda açıqlanmalıdır. İyulda 68 milyard ABŞ dolları yeni icarələrin artıq imzalandığı şəraitdə, alt qeydlərin istiqamətini bazar artıq yaxşı bilir.
İmtina: Bu məqalənin məzmunu yalnız müəllifin fikrini əks etdirir və platformanı heç bir şəkildə təmsil etmir. Bu məqalə investisiya qərarları qəbul etmək üçün istinad kimi nəzərdə tutulmayıb.
Siz də bəyənə bilərsiniz
Meta Muse məşhur olduqdan sonra istifadəçi saxlama problemi ilə üzləşib: açılma faizi aparıcı tətbiqlərdən aşağıdır, uzunmüddətli gəlirlilik sınaq qarşısındadır
Meta-nın yeni AI intellektu agenti Muse istifadəçilər tərəfindən 5.6 milyon dəfədən çox yüklənib və bir müddətlik Apple App Store-un ən üst pilləsində qərarlaşıb. Lakin istifadəçi aktivliyi Google, ChatGPT kimi aparıcı tətbiqlərlə müqayisədə aşağı səviyyədədir, istifadəçilərin platformada qalma və tez-tez istifadə etmə göstəriciləri hələ də istənilən səviyyədə deyil. BNP Paribas buna əsaslanaraq Muse-un uzunmüddətli monetizasiya proqnozunu aşağı salıb, tətbiqin yaxın dövrdə e-ticarət, turizm kimi şaquli platformalara güclü təsir edə bilməyəcəyini hesab edir. Gələcəkdə isə gəlirliliyin artırılması üçün istifadəçi iştirakçılığının yüksəldilməsi və reklam kimi modellərin sınaqdan keçirilməsinin vacibliyini vurğulayır.
Bank of America: “Süni intellektlə ticarət” hazırda ABŞ dövlət istiqrazları bazarının “sonuncu müdafiə xəttidir”
ABŞ Bankı xəbərdarlıq edir ki, AI ilə bağlı narrativlər makro risklər üçün “yastıq” rolunu oynayır və bazar dalğalanmalarını basdırır. AI-nin gətirdiyi FOMO hissləri “AI put opsionu” effektini yaradır və nəticədə fond bazarı borc bazarının kəskin dəyişikliklərinə demək olar ki, laqeyd qalır. ABŞ Bankı narahatdır ki, AI-narrativləri sarsılsa, artım gözləntilərinin aşağıya yenidən qiymətləndirilməsi nəticəsində borc bazarındakı böhran bütün bazar böhranına çevriləcək və basdırılmış makro risklər eyni anda güclənəcək.

Əmlak böhranı niyə məzənnəni sarsmadı?


