
Bank of America xəbərdarlıq edir ki, qızılın qısa müddətdə 4000 dollar səviyyəsində sabit qalması çətindir, həqiqi dibi görmək üçün üç siqnal gözlənilməlidir.

Bank of America-ın əmtəə analitikləri qızılın qısa müddətli dinamikasına qarşı ehtiyatlı yanaşır. Bankın bazar ertəsi yayımladığı qiymətli metallar hesabatında qeyd olunub ki, qızılla təmin olunmuş birja fondları (ETF) davamlı olaraq kapital cəlb etsə də, fiziki tələbin zəifləməsi qızıl qiymətlərinin davamlı yüksəlişini dəstəkləməyə hələ kifayət etmir.
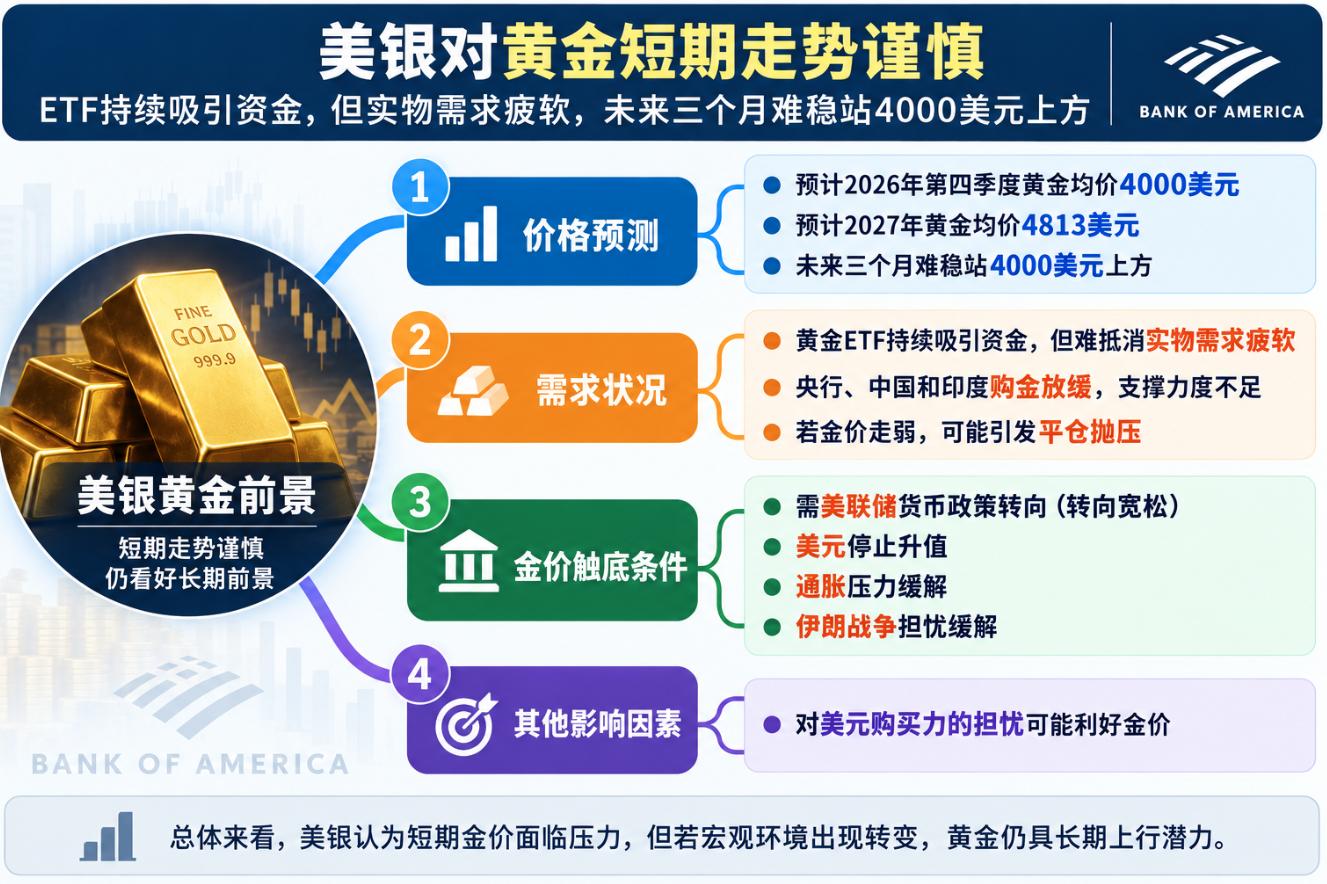
Bank of America proqnozlaşdırır ki, 2026-cı ilin IV rübündə qızılın orta qiyməti unsiya üçün 4000 dollar olacaq, 2027-ci ildə isə bu göstəricinin 4813 dollara yüksələcəyi gözlənilir. Bununla belə, bank üç ay ərzində qiymətin 4000 dolların üzərində dayanıqlı qalmasını çətin görür.
Bank of America bu ayın əvvəlində ehtimal etmişdi ki, enerji qiymətləri yüksək qalarsa və inflyasiya narahatlıqları davam edərsə, bu, ilin dördüncü rübündə qızılın qiymətinin unsiya üçün 3750 dollara düşməsinə səbəb ola bilər.
ETF-lərə kapital axını fiziki tələbin zəifliyini kompensasiya edə bilmir
Son iki ayda qızıl ETF-lərinə tələbat müsbət olaraq qalıb, lakin Bank of America hesab edir ki, bu durum qızıl qiymətləri üçün davamlı dəstək yarada bilməz. Əgər qiymətlər zəifləməyə davam edərsə, investorlar mövqelərini bağlaya və bazarda satış təzyiqini daha da artıra bilərlər.
Daha vacib məqam isə budur ki, qızıl bazarının digər əsas alıcıları alış tempini azaldırlar. Bank of America-nın izlədiyi göstəricilər göstərir ki, mərkəzi banklar, Çin və Hindistanın ümumi alış fəaliyyəti zəifləyib. Analitiklər qeyd edir ki, qiymətlərin son dövrdə müqavimətlə üzləşməsini böyük ölçüdə bu faktor izah edir.
Mərkəzi bank tələbatı da ilin sonuna qədər yeni təzyiq mənbəyi ola bilər. Bank of America qeyd edir ki, Orta Şərqdə qarşıdurma yenidən alovlanarsa, mərkəzi banklar qızıl satmağa başlaya bilərlər.
Analitiklər bildirir ki, mərkəzi bankların qızıl ehtiyatlarının dəyərindəki artımın təxminən 90%-i qiymət yüksəlişindən yaranan qiymətləndirmə gəlirlərindən qaynaqlanır, əsl alışlardan deyil. Buna görə də, ehtiyatlarda azalma qeyri-adi deyil.
Qızıl qiymətləri nə vaxt həqiqətən dib görəcək?
Bank of America hesab edir ki, qızılın mövcud təzyiqlərdən qurtulması üçün ilk növbədə makroiqtisadi mühit dəyişməlidir. Federal Ehtiyat Sistemi (FED) siyasətində dönüş, dolların möhkəmlənməsinin dayanması, inflyasiya və İranla bağlı müharibə narahatlıqlarının azalması — bunların hamısı qızıl qiymətlərinin stabilləşməsi üçün əsas şərtlərdir.
Analitiklər göstərir ki, əlaqəlilik, səbəb-nəticə və əsas komponent təhlillərinə əsasən, bazarda faiz dərəcələrinin yüksəlməsinə dair narahatlıq aradan qalxanda, qızıl adətən səhm bazarı ilə paralel olaraq dəyər qazana bilir. Lakin FED-in siyasəti yenidən sərtləşərsə, inflyasiya artarsa və dollar möhkəmlənərsə, qızıl ciddi təzyiqlərlə üzləşir.
Buna görə də, Bank of America düşünür ki, qızılın həqiqətən dib görməsi üçün FED-in sərtləşdirici dövrü başa çatmalı, dolların möhkəmlənməsi dayanmalı və inflyasiya ilə İranla bağlı risk narahatlıqları azalmaldır.
Bununla belə, pul siyasətində dəyişiklik qızıl qiymətlərinin bərpa olunmasının yeganə mümkün səbəbi deyil. Əgər bazarda dolların alıcılıq qabiliyyətinin azalması ilə bağlı narahatlıq yenidən yüksəlirsə, bu da qızıl üçün yeni yüksəliş impulso yarada bilər.
Bank of America qeyd edir ki, ABŞ federal büdcə kəsiri daim qızıl bazarında müzakirə mövzusudur, lakin yalnız borc üzrə müddət premiumlarının artması adətən qızaıl üçün yetərli dəstək olmur. Burada əsas məqam, fiskal siyasətdə real dəyişikliklərin olub-olmaması və bazarın hökumətin borc yükünü minimum maliyyələşdirmə xərci ilə həll etmə cəhdlərinə yenidən narahat yanaşıb-yanaşmamasıdır.
Analitiklər misal gətirir ki, əgər ABŞ Maliyyə Nazirliyi hökumət üçün qısa müddətli borc buraxarsa, eyni zamanda FED qısa faiz dərəcələrini aşağı səviyyədə saxlayarsa, dolların dəyərdən düşməsi ilə bağlı narahatlıqlar arta bilər. Bank of America-nın fikrincə, bu ssenari qızıl üçün açıq-aydın müsbət istiqamət yarada bilər.
İmtina: Bu məqalənin məzmunu yalnız müəllifin fikrini əks etdirir və platformanı heç bir şəkildə təmsil etmir. Bu məqalə investisiya qərarları qəbul etmək üçün istinad kimi nəzərdə tutulmayıb.
Siz də bəyənə bilərsiniz
Böyük Britaniya Mərkəzi Bankının sərt mövqe tutan rəsmisi: Gözləniləndən yüksək artım və möhkəm məşğulluq məhz faizlərin artırılmasını sübut edir.
İngiltərə Mərkəzi Bankının faiz dərəcəsi qərarvericisi Megan Greene bildirib ki, İngiltərə iqtisadiyyatının gözləniləndən sürətli artması və əmək bazarının davamlı olması, Mərkəzi Bankın inflyasiyanı cilovlamaq üçün gördüyü tədbirlərin hələ də kifayət qədər olmadığını göstərir.
AI investisiyası borc bazarını yenidən formalaşdırır! Sunak: 2027-ci ildə texnologiya şirkətlərinin uzunmüddətli borcunun xalis emissiya həcmi ABŞ hökumətini üstələyə bilər
Texnologiya şirkətlərinin 2027-ci ildə ABŞ hökumətindən daha böyük uzunmüddətli xalis borc buraxıcısı olacağı gözlənilir.


