
BlackRock qızılın uzunmüddətli perspektivinə nikbin baxır: borc və büdcə kəsiri kağız pulların alıcılıq qabiliyyətini zəiflədir, qızıl mədən səhmləri qızıl qiymətinin artımını yüksəldə bilər

BlackRock-un qlobal tematik və sektor investisiyaları üzrə rəhbəri Evy Hambro “MoneyWeek”ə verdiyi müsahibədə bildirib ki, hazırkı yumşaq stagflasiya, dolların zəifləməsi və geosiyasi qeyri-sabitliyin müşahidə olunduğu bazar şəraiti uzun müddət davam edə bilər. Onun fikrincə, xüsusilə dövlət istiqrazları bazarı maliyyə təzyiqlərinin artdığını göstərən siqnallar verir.
Hambro vurğulayıb ki, müxtəlif ölkələrin dövlət borcu çox böyükdür, illik büdcə kəsirləri isə artmaqda davam edir və hökumətlər bu problemləri effektiv şəkildə həll edəcək tədbirlər təqdim etməyiblər. Bu, yalnız maliyyələşdirmə təzyiqini artırmır, həm də investorları dövlət istiqrazlarını və fiat valyutaları saxlamağın risklərini yenidən dəyərləndirməyə məcbur edir.
O deyib: “Düşünürəm ki, bu, davam edəcək. Əgər biz gələcəyə baxsaq, bazarda baş verənləri aydın görməyə çalışsaq, mənim üçün ən azı bir şeyi qeyd etmək lazımdır: istiqrazlar bazarı, xüsusilə də dövlət istiqrazları bazarı, xəbərdarlıq siqnallarını göndərir. Onlar bizə bildirirlər ki, vəziyyət sağlam deyil. Faiz dərəcələri artır, borc həcmində isə ciddi artım var. Hökumətlər illik büdcə kəsirlərini maliyyələşdirmək üçün pul cəlb etmək məcburiyyətindədir və bu, bütün maliyyə sisteminə ciddi təzyiq yaradır.”
Hambro-nun fikrincə, investorların valyutanın alıcılıq gücü ilə bağlı narahatlığı, vəsaitlərin fiziki aktivlərə yönəlməsinin başlıca səbəblərindən biridir.
O deyib: “İnsanlar deyəcək ki, on il əvvəl, hətta daha bir zaman, bir funt sterlinq, bir dollar və ya bir avro ilə indikindən çox daha çox şey əldə etmək olardı və onlar bu riskə qatlanmaq istəmirlər. Bu, əsas səbəblərdən biridir.”
O həmçinin bəzi hökumət xərcləmələrinin effektiv olmamasını tənqid edərək, hökumətin büdcə kəsiri davamlı olaraq həll planı olmadan artdığı halda, investorların potensial riskləri kompensasiya etmək üçün daha yüksək faiz tələb edə biləcəyini bildirib.
Hambro bildirib: “Bu hökumətlər böyük büdcə kəsirləri və massiv borc yükü altında olsa da, problemi həll etmək üçün bir plan yoxdur və vəziyyət yalnız daha da pislə görünür. Əgər onlar mənim pulumu istəyirlərsə, daha əvvəlkindən daha yüksək faiz ödəməlidirlər.”
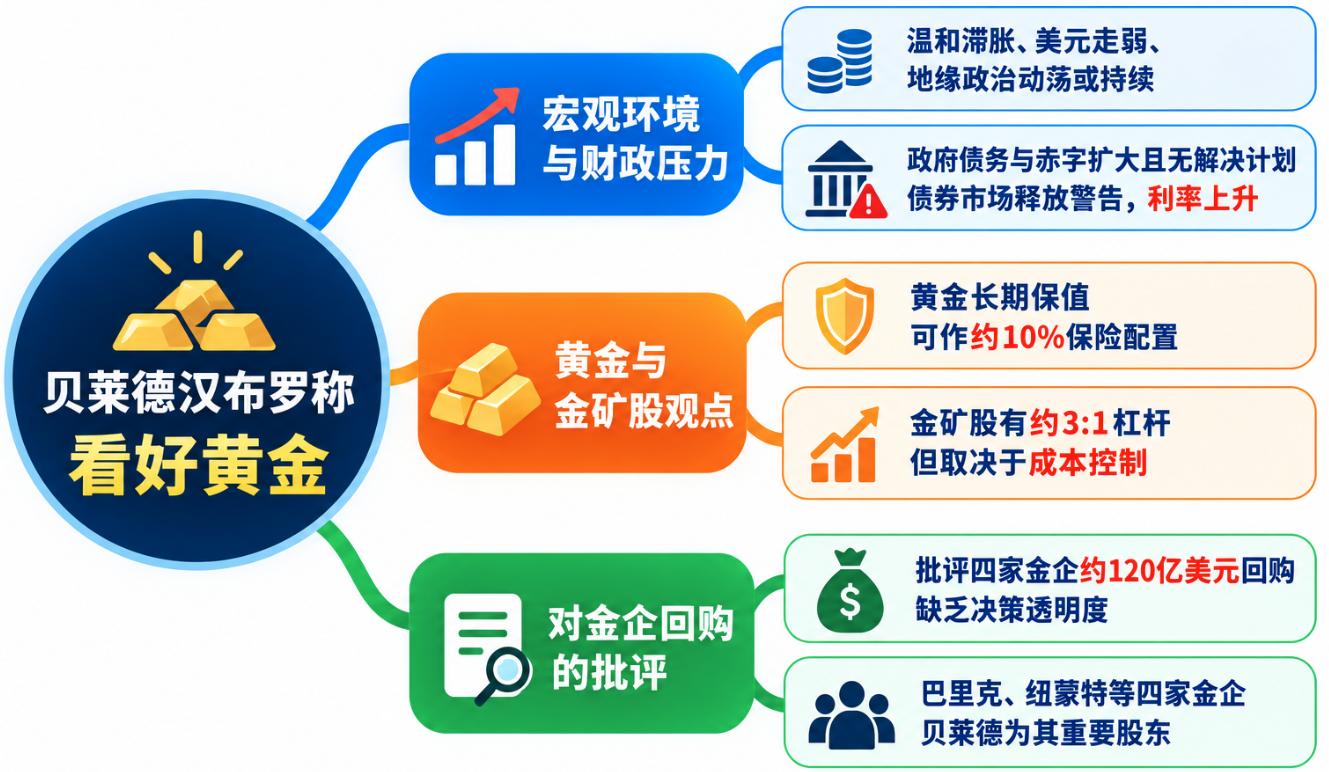
Qızıl borc və valyuta risklərini hedc etmək üçün mühüm aktivə çevrilib
Dövlət borcunun artması, büdcə kəsirinin böyüməsi və valyutanın alıcılıq gücü aşağı düşməsi fonunda, Hambro-nun fikrincə, fiziki aktivlər uzunmüddətli dövrdə alıcılıq gücünü qorumaq üçün rol oynayır.
O deyib: “Fiziki aktivlər infrastruktur, xammal və yaxud qızıl ola bilər. Uzunmüddətli dövrdə bu aktivlər alıcılıq gücünü qoruyur. İşə 30 ildən çox əvvəl başladığımda, misin qiyməti funt başına 0.60 dollar idi, bu gün isə artıq 6 dollar olub. Qızılın qiyməti o zaman bir unsiya üçün 400 dollar idi, bu gün 4000 dollardan çoxdur.”
Hambro bununla vurğulayır ki, qızılın uzunmüddətli dəyəri bir faiz dərəcəsi dövründən asılı deyil. O düşünür ki, qızıl dəyəri uzun zaman saxlayır, baxmayaraq ki, ayrı-ayrı dövrlərdə performansı fərqli ola bilər.
O deyib: “Qızıl həvəskarları zarafatla deyir ki, 2000 il boyunca bir unsiya qızıl həmişə bir kişi kostyumu ala bilərdi. Qızıl əsasən uzunmüddətli dəyəri saxlayan aktivdir. Tarixdə bəzən yaxşı performans göstərib, bəzən isə zəif; bəzi dövrlərdə alıcılıq gücü gözləniləndən üstün olub, bəzən isə gözləntiləri qarşılamaqdan uzaq qalıb. Amma ümumi olaraq, uzunmüddətli dövrdə qızıl çox gözəl aktiv olub və məncə insanlar bunu yenidən dərk edirlər.”
Hambro vurğulayıb ki, investorların qızıl ilə portfelə necə yerləşməsi dəyişir. 1990-cı illərdə sərvət inzibatçıları müştərilərinin portfelində qızılı müəyyən faizlə saxlayırdılar, lakin 21-ci əsrin əvvəllərində bu faiz azaldı. Bu gün qızıl portfelində yenidən yer almağa başlayıb, amma ümumi faiz hələ də də azdır.
O deyir: “Adətən insanlar deyir ki, qızıl portfelində 10% ətrafında olmalıdır, çünki mahiyyətcə bu, bir sığortadır. Əgər sığorta almamısınızsa və nəsə baş verərsə, itki çox böyük olur. Əgər hər il sığorta alırsınız və on il heç nə olmursa, pulun boşuna getdiyi düşünülür. Amma real bir hadisə baş verəndə, o pulun hamısını geri alırsınız.”
Hambro-nun fikrincə, qızıl investisiya portfelində sığorta kimidir, hər dövrdə başqa aktivlərin üstün performansını təqib etmək məqsədində deyil. Investorlar bəzən qızılın geridə qalmasını qəbul etməli, lakin yaxşı performans göstərən digər aktivlərdən bir hissə mənfəət götürərək qızıl portfelini qoruyub saxlaya bilər.
O əlavə edib: “Portfeldə qızıl saxlamaq bəzən zəif performansla üzləşə bilər. Qızıl yaxşı performans göstərmədikdə, yaxşı performans göstərən aktivlərdən mənfəət götürə bilərsiniz — adətən bu aktivlərin həcmi qızıl yerləşməsindən 9-10 dəfə, hətta daha çox olur. Sonra bu mənfəətin bir hissəsini qızıla yatıraraq portfeldə sığorta səviyyəsini qoruyursunuz.”
Hambro hesab edir ki, istiqrazlar bazarını xəbərdarlıq siqnalları investorları aktivləri diversifikasiya etməyə, yəni bir aktiv növünə həddindən artıq bağlanmamağa çağırır.
O deyir: “Mütləq diversifikasiya edin. Bütün yumurtaları bir səbətə qoymayın. Çünki nəticədə, dövlət borcu necə həll oluna bilər? Ən az ağrısız yol — inflyasiya nəticəsində borcun real dəyərinin tədricən azalmasıdır. Bu da deməkdir ki, hökumət və mərkəzi banklar inflyasiya hədəfinə çatmaq üçün lazımınca ciddi olmayacaqlar. Əslində, onlar bu hədəfə uzun müddət ərzində davamlı olaraq çatmaqda çətinlik çəkiblər.”
O əlavə edir: “Mənim üçün bu çox aydındır. Düşünürəm ki, qızılın qiyməti digər sahələrin çəkdiyi ağrını əks etdirəcək. Əgər vəziyyət pisləşsə, qızıl bunu əks etdirəcək; əgər yaxşılaşsa, uyğun şəkildə reaksiya verəcək. Hazırkı vəziyyətin tez bir zamanda yaxşılaşması isə çətin təsəvvür edilir.”
Qızıl mədən şirkətləri leverage effekt yaradır, əsas amil xərclərə nəzarətdir
Fiziki qızıldan əlavə, Hambro qızıl mədən şirkətlərini də perspektivli hesab edir. Onun fikrincə, mədən səhmləri fiziki qızılda olmayan leverage investisiya imkanı yaradır, amma bu, mədən şirkətinin xərcləri və marjalarının inkişafı ilə bağlıdır.
Hambro qeyd edib ki, tarixən xammal istehsalçı şirkətlərin səhmlərinin qiyməti məhsul qiyməti ilə təxminən 3:1 nisbətdə dəyişir, qızıl sahəsində bu xüsusilə aktualdır.
O deyir: “Tarixən xammal şirkətləri ilə məhsul qiyməti arasında, xüsusilə qızıl sahəsində, təxminən 3:1 nisbət olub. Yəni, xammal qiymətində hər 1% dəyişiklik, müvafiq şirkətin səhmlərində təxminən 3% dəyişiklik yaradır. Bu əlaqə uzun illər stabil qalıb.”
O bu münasibəti opsiya kimi qiymətləndirir, düşünür ki, şirkətlər leverage effektini qorumaq üçün xərclərə nəzarət etməlidirlər. Əgər xərclər qızıl qiymətinin artışından tez artarsa, marjalar böyüməyəcək, səhmlərin qızıl qiymətinə olan həssaslığı da zəifləyə bilər.
Hambro vurğulayıb ki, keçmişdə qızılın artımı fonunda bəzən mədən səhmləri aşağı düşüb, əsas səbəb isə xərclər məsuliyyətidir. Lakin son bir neçə ildə bu əlaqə bərpa olunub.
O deyir: “Məmnunam ki, son bir neçə il ərzində bu əlaqə tam bərpa olunub. Təkcə bu il deyil, son bir neçə il belə olub: xammal özü yüksək performans göstərib, səhmlər də xeyli qatlanmış qaytarır. Mis və digər xammal sahələrində də bu hal baş verir.
O hesab edir ki, mədən şirkətləri üçün xərclərdə inflyasiya qızıl qiyməti qədər tez getmədiyinə görə marjalar durmadan böyüyür və bu səhmlərin daha yaxşı qaytarırsını təmin edir.
Qızıl investisiya alətini seçərkən, Hambro vurğulayır ki, investorlar öz risk toleransına uyğun qərar verməlidirlər. Əgər birbaşa qızıl qiyməti ilə bağlı exposure istəyirsiniz, amma şirkət riskini qəbul etmək istəmirsinizsə, fiziki qızıl ilə təmin olunmuş qızıl ETF nəzərdən keçirin; daha böyük qiymət elastikliyi üçün isə mədən səhmləri seçin.
O deyir: “İnsanlar həmişə soruşur, qızıl exposure-ni hansı yolla almalıyıq? Bu, sənin risk toleransına bağlıdır. Yalnız qızıl qiymətinə birbaşa bağlı exposure istəyirsəniz, qızıl ETF-ə investisiya edilməlidir və bu, fiziki qızıl ilə təmin olunmuş ETF olmalıdır. Daha çox həyəcan istəyirsinizsə, mədən səhmləri yerləşdirin. Əgər daha güclü accelerator effektini istəyirsinizsə, birbaşa mədən səhmləri alın.”
Hambro vurğulayıb ki, qızıl külçələri dividend ödəmir və dəyərini aktiv şəkildə artırmır, amma mədən şirkətləri pul axını və dividend yaratmaqla yanaşı, satınalmalar və birləşmələrlə əlavə dəyər yarada bilər.
O bildirib: “Mədən şirkətləri hər zaman perspektivli hesab edirəm, çünki qızıl dividend ödəmir və böyüyə bilməz. Mədən şirkətləri isə dividend verir, satınalmalar və digər fəaliyyətlərlə əlavə dəyər yarada bilər. Əgər riskləri diversifikasiya ilə yaxşı idarə edə bilirsinizsə, qaytarışınız bazardakı əsas xammal artışından daha yüksək olmalıdır.”
Lakin, mədən səhmlərinin leverage effekti avtomatik deyil. Əgər şirkətin xərcləri nəzarətdən çıxsa, marjalar kiçilər və ya əməliyyatda problem olarsa, qızıl qiyməti artsa da, səhmlər zəif performans göstərə bilər.
Hambro 12 milyard dollar səviyyəsindəki repurchase planlarını tənqid edir, mədən nəhənglərinin kapital allocationuna şübhə bildirir
Hambro mədən şirkətlərini perspektivli hesab etsə də, bütün kapital allocation qərarlarını müsbət qiymətləndirmir.
Keçən həftə, o, London Financial Times Mədən Sammitində (FT Mining Summit) bir çox böyük mədən şirkətinin səhmlərini geri alma planlarını tənqid edib, çünki qərar prosesləri yetərli olmayıb və böyük vəsaitlərlə səhmlər alınır, bu “qeyri-ciddi kapital allocation”dır.
Hambro deyib: “Son 18 ayda bizi ən çox məyus edən hadisə, qızıl şirkətlərinin səhmlərini geri alma üzrə qeyri-ciddi kapital allocationudur. Biz gördük ki, onlar böyük məbləğdə vəsaiti səhmlərə yönəldirlər, lakin tam qərar prosesi olmadan.”
O xüsusilə səhmlərin geri alınması ilə yeni mədənlərin tikilməsinə qərar vermə arasındakı fərqi vurğulayıb. Hambro hesab edir ki, şirkət 1 milyard dollar yeni mədən qurmağa qərar verəndə çox tədqiqat aparır, amma eyni məbləğdə səhmləri geri almaq qərarı verilərkən bu araşdırma yetərli olmur.
O deyir: “Əgər şirkət 1 milyard dollar yeni mədən qurmağa qərar verəndə ne qədər iş gördüyünü araşdırsaq, görərik ki, bu qərara hazırlaşma səhmləri geri almaq üçün qərar veriləndən qat-qat çoxdur.”
Hazırda, dörd qızıl mədən nəhəngi cəmi təxminən 12 milyard dollar həcmində səhmlərini geri alma planı elan edib — Barrick Mining, Newmont, AngloGold Ashanti və Gold Fields.
Hambro həmçinin bu planların şəffaflığa malik olmadığını tənqid edib. Onun fikrincə, şirkətlər geri alma qərarının arxasındakı dəyər hesablama prosesini izah etməli və nəyə görə seçilmiş qiymət səviyyəsində böyük həcmli geri almanı həyata keçirdiklərini bildirməlidirlər.
O deyir: “Səhmlərin qiyməti maksimumda olanda, şirkət böyük həcmli geri alma planı elan edir və bu, bizi məyus edir. Amma qızılın qiyməti bir unsiya üçün 4000 dollar ola bilər, şirkət bu zaman geri alma dayandırır, halbuki səhmlər 40% ucuzlaşıb. Deməli, əvvəlki geri alma qərarı necə hesablama əsasında verilib?”
Onun fikrincə, şirkətlər konkret həcmli geri alma planı verməkdənsə, daha çox kapital çevikliyini saxlamalı və bazarda cəlbedici imkan yarananda investisiya etməlidirlər.
Hambro həmçinin BlackRock-un bu sahədəki mövqeyini təmsil edir. BlackRock bu mədən şirkətlərinin əsas səhmdarlarındandır — hazırda Newmont-da 12%, AngloGold Ashanti-də 10% və Gold Fields-də 6% səhmlərə sahibdir.
Buna görə onun geri alma qərarlarını tənqid etməsi yalnız sektor idarəçiliyi ilə bağlı deyil, həm də böyük institusional investorların mədən şirkətinin kapital allocationunun effektivliyini və idarəçiliyin həqiqətən uzunmüddətli səhmdar maraqlarına fokuslanmasını necə qiymətləndirdikləri ilə əlaqədardır.
Borc və büdcə kəsiri qızılın uzunmüddətli prinsipini dəstəkləyir, qısa müddətlik dalğalanmalar isə qaçılmazdır
Hambro kapital allocationu tənqid etsə də, qızılın uzunmüddətli perspektivi ilə bağlı optimistdir. O hesab edir ki, qlobal dövlət borcu böyük, büdcə kəsiri isə artmaqdadır və hökumətlər hələ də həqiqətən effektiv həll planı təqdim etməyiblər, bu da investorları fiziki aktivlərə yönəldəcək.
Hambro deyir: “Dünyaya baxanda görürsən ki, hökumətlər qeyri-adi borc yükləri altında və bir çox ölkə böyük büdcə açığı ilə üzləşir. Hökumətlər bu problemləri həll etmək üçün plan təqdim etmirlər, yalnız eyni şeyi təkrar edirlər. Məncə, bu o deməkdir ki, kağız pulun alıcılıq gücü durmadan azalacaq.”
O qeyd edir ki, maliyyə təzyiqləri nəticədə inflyasiya ilə ortaya çıxacaq və qızıl bu şəraitdə ən çox fayda əldə edə biləcək aktivlərdən biri olacaq.
Hambro deyir: “Nəticədə fiziki aktivlərin qiyməti yüksələcək və qızıl ən böyük fayda əldə edənlərdən biri olacaq.”
Lakin, o da etiraf edir ki, qızıl qiyməti qısa müddətdə dalğalanmağa davam edəcək. Valyuta siyasəti, faiz dərəcəsi və iqtisadi artım gözləntilərindəki bazar düzəlişləri investorların alış-satış qərarına təsir edə bilər.
O deyir: “Bu faktorlar qısa müddətli dalğalanmalar yaradacaq, amma uzunmüddətli dövrdə trend sizin tərəfinizdədir.”
Hambro-nun fikrincə, qızılın uzunmüddətli artışının əsasını qlobal borc və büdcə məsələlərinin hələ də həll olunmaması və həm dövlət rezervləri, həm də özəl portfellərin fiziki aktivlərə yenidən baxması təşkil edir. Qızıl mədən səhmləri isə qızıl qiyməti artanda və xərclər nəzarət altında olarsa, daha böyük gəlir elastikliyi təmin edə bilər.
Lakin mədən şirkətləri üçün əməliyyat xərclərinin idarəsi, kapital allocationun səmərəsi və səhmləri geri alma və investisiya qərarlarında şəffaflıq, səhmdarların əldə edəcəyi mənfəət miqdarını müəyyən edəcək.
İmtina: Bu məqalənin məzmunu yalnız müəllifin fikrini əks etdirir və platformanı heç bir şəkildə təmsil etmir. Bu məqalə investisiya qərarları qəbul etmək üçün istinad kimi nəzərdə tutulmayıb.
Siz də bəyənə bilərsiniz
Meta(META.US) Q3 telefon konfransı: Muse artıq məhsul-bazar uyğunluğunu əldə edib, gələn il hesablama gücü effektivliyi 10 dəfə artacaq
Meta (META.US) üçüncü rübdə ümumi gəliri 64,6 milyard dollar olub, illik müqayisədə 26% artıb. Dördüncü rüb üzrə gəlir proqnozu 73-76 milyard dollar arasındadır. Telefon konfransında diqqət Muse fərdi intellektinə yönəlib: 1,5 ay ərzində ABŞ və Kanada istifadəçiləri 10 milyon nəfəri keçib, gündəlik istifadə nisbəti təxminən 25%-dir.


