
Analitik: Qızılın qısamüddətli dövrdə yüksəliş impulsu yoxdur, amma uzunmüddətli dəyəri qalır

汇通网10月27日讯—— İlin əvvəlində spot qızıl qiyməti hər unsiya üçün təxminən 5600 dollar yüksək səviyyəsində idi, ikinci yarıda isə Yaxın Şərqdəki vəziyyətin yaratdığı narahatlıq bazar əhval-ruhiyyəsini ehtiyatlı etdi. ABŞ Bankı Varlıq İdarəçiliyi üzrə baş investisiya strategiya mütəxəssisi Rob Haworth hesab edir ki, davam edən qarşıdurmaların nəticəsində mərkəzi banklar enerji təhlükəsizliyini prioritetə çevirib, qızıl alış tempi azalır, üstəlik FED-in tədricən faiz artımı, dolların güclü olması, Asiyanın iki böyük ölkəsində fiziki tələbin zəifliyi qızılın qiymətinə qısamüddətli yüksəliş üçün imkan vermir. Yalnız qarşıdurmalar dayansa, enerji bazarı sabitlənərsə, mərkəzi banklar yenidən qızıl alımlarını artırarsa, qızılın davamlı yüksəlişi mümkün ola bilər.
Bu ilin əvvəlində mərkəzi bankların ardıcıl qızıl alışı spot qızılın qiymətini hər unsiya üçün təxminən 5600 dollara yaxınlaşdırdı və qızıl bazarın əsas investisiya resursuna çevrildi. Lakin 2026-cı ilin ikinci yarısından etibarən Yaxın Şərqdəki problemlər hələ də həll olunmadığından bazarın qızıl mövqeyi xeyli ehtiyatlı oldu. ABŞ Bankı Varlıq İdarəçiliyi üzrə baş investisiya strategiya mütəxəssisi Rob Haworth hazırda qızılın üzləşdiyi çoxlu təzyiqləri və gələcəkdə canlanması üçün lazım olan amilləri təhlil edib.
Mərkəzi bankların prioriteti dəyişdi, qızıl əsas alıcı dəstəyini itirdi
Haworth bildirib ki, qızılın hər unsiya üçün 5000 dolları yenidən keçməsi üçün əsas şərt İran müharibəsinin bitməsi və qlobal enerji bazarının normallaşmasıdır; yalnız bundan sonra mərkəzi banklar ehtiyatları diversifikasiya etməyə önəm verəcək. Qızılın uzunmüddətli investisiya dəyəri hələ də mövcuddur, amma hazırda mərkəzi bankların əsas prioriteti iqtisadi sabitlik və enerji təhlükəsizliyini təmin etməkdir, ona görə də qızıl alışı davamlı deyil.
O deyir: “Qarşıdurma davam etdiyi müddətdə qızıl bazarı yəqin ki təzyiq altında qalacaq.” Əvvəllər qızılı yüksəldən mərkəzi bankların alış dalğası artıq səngiyib; ölkələr enerji və ərzaq qiymətlərinin yüksək olmasından əziyyət çəkir, vəsaitlər əsasən enerji təchizatı risklərinə qarşı istifadə olunur, diversifikasiya ehtiyat planı kənara qoyulub. Artıq mart ayının sonunda o qeyd etmişdi ki, mərkəzi bankların qızıl alımı bir çox ölkələr üçün prioritet deyil.
Ənənəvi mənfi amillər təsirini göstərir, riskdən qorunma məntiqi dəyişib
Hazırda qızılın qiymətini yenidən real faizlər və dollar kimi ənənəvi fundamental faktorlar müəyyən edir. ABŞ dövlət bəndləri üzrə təhvil faizlərinin artması, dolların güclü olması və likvidlik ehtiyacı qızılın klassik riskdən qorunma cəlbediciliyini azaldır.
Onun dəyərləndirməsinə görə FED-in tədricən həyata keçirilən faiz artırımı faizsiz aktiv olan qızıl üçün mənfi təsir göstərir. FED inflyasiyaya qarşı mübarizədə qərarlıdır, lakin sərt faiz artımı etməyəcək; ekspertlərin proqnozuna görə dekabrda bir dəfə daha faiz artırımı olacaq, gələn ilin martında isə yenidən artım mümkündür, bu yumşaq sıxışma yolu dolları güclü saxlayacaq və qızılın qiymətinə təzyiq göstərəcək. ABŞ bəndlərinin faizləri yüksək səviyyədən düşsə belə, qızılda kütləvi alış müşahidə olunmayıb, vəsaitlər daha çox texnologiya və artım səhmlərinə, eləcə də enerji sektoruna yönəlib.
Fiziki tələbat zəif, Asiyanın istehlakçı bazarı zəifləyib
Asiyanın iki böyük ölkəsi qlobal qızıl ilə fiziki istehlak bazarına sahibdir, lakin Haworth hesab edir ki, yaxın müddətdə fiziki tələbdə böyük canlanma müşahidə edilməyəcək. Hər iki ölkədə daxili iqtisadi problemlər müşahidə olunur, sakinlərin alıcılıq qabiliyyəti məhduddur, qızılın istehlakı artmır. Mərkəzi bankların qızıl alımı zəifləyib, fiziki tələbat da zəifdir, FED-in siyasətinin təsiri ilə qızılın qiymətinin qısa müddətdə artması üçün katalizator yoxdur.
O qeyd edir ki, bir anormal hal var: geosiyasi gərginliklər adətən qızıl üçün müsbət olsa da, bu dəfə qarşıdurma enerji qiymətlərini yüksəldib, inflyasiyanı artırıb, vəsaitlər əsasən təcili iqtisadi risklərin qarşısını almağa sərf olunur, klassik riskdən qorunma alıcıları ortaya çıxmayıb. O söyləyir: “Hazırda qızılda alıcı mövqe formalaşmayıb; bu, qarşıdurma və qeyri-müəyyənliklərin yüksək olduğu bir ortamda xüsusilə diqqət çəkir.”
Uzunmüddətli dəyər hələ də var, multiple siqnalları gözləyir
Qısamüddətli təhlil ehtiyatlı olsa da, Haworth qızılın strateji ehtiyat aktiv olaraq əhəmiyyətinin itmədiyini düşünür. Ölkələr vahid valyutadan asılılığın azaldılması və ehtiyatların diversifikasiyası məqsədindən əl çəkməyib və mərkəzi bankların yenidən qızıl alımına başlaması uzunmüddətli qızıl qiymətinin yüksəlməsi üçün əsas amildir; məsələn, Asiyanın böyük ölkələri dollar və avrobirliyindən asılılığı azaltmağa davam edir.
Lakin ticarət və iqtisadi perspektivlər tamamilə qeyri-müəyyəndir, mərkəzi bankların nə zaman yenidən qızıl alımlarını artıracağı öncədən proqnozlaşdırıla bilməz. Qızılın qiyməti güclü artım üçün Yaxın Şərqdə istiqamətin aydınlaşması, qlobal ticarətin sabitliyi və mərkəzi bankların alımlarının bərpası üçün dəqiq siqnallar lazımdır.
Nəticə
Hazırda qızıl xüsusi ziddiyyətli şəraitdədir, geosiyasi qarşıdurmalar riskdən qorunma alıcılarını çəkmir, əksinə inflyasiya, yüksək faiz kimi mənfi faktorlar ortaya çıxır. Qızılın uzunmüddətli ehtiyat dəyəri qalır, lakin qısa müddətdə bazar istiqamətini dəyişmək üçün enerji böhranının azalmasını və mərkəzi bank vəsaitlərinin yenidən qızıl ehtiyatlarına yönəlməsini gözləmək lazımdır.
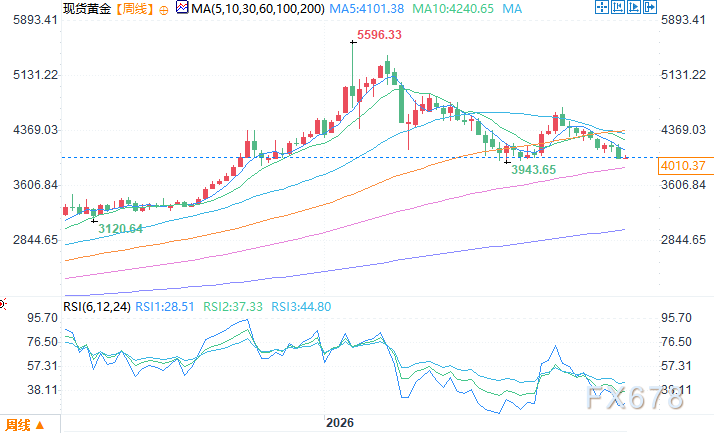
Spot qızılın həftəlik qrafiki Mənbə: Yixuitong
UTC+8 27 oktyabr 10:56 Spot qızıl qiyməti 4009.32 ABŞ dolları/unsiya
İmtina: Bu məqalənin məzmunu yalnız müəllifin fikrini əks etdirir və platformanı heç bir şəkildə təmsil etmir. Bu məqalə investisiya qərarları qəbul etmək üçün istinad kimi nəzərdə tutulmayıb.
Siz də bəyənə bilərsiniz

Süni intellekt hekayəsi sarsılmağa başlayanda, bazar tərəfindən uzun müddət diqqətdən kənarda qalan risklər səssizcə üzə çıxır.
Citadel Securities xəbərdarlıq edir ki, səhm bazarındakı satışlar investorların AI gəlirlərinə səbrinin azaldığını göstərir, yüksək faiz dərəcələri isə infrastruktur investisiyalarından gəlirliliyi daha aktual edir. AI kapital xərcləri iki tərəfli qılınca çevrilib. Maliyyə, gömrük, enerji və geosiyasi təzyiqlər üst-üstə düşür, ABŞ Federal Ehtiyat Sistemi çətin vəziyyətdədir. Hesabatda qeyd olunur ki, risklər uzun müddət AI və artım hekayələri ilə ört-basdır olunub, bazarın səhvlərə dözümlülük səviyyəsi isə artıq son dərəcə məhdudlaşıb.

"Bu modelə biz rast gəlmişik!" Böyük spekulyant treyder ətraflı izah edir: Niyə yeni süni intellekt ulduzu CoreWeave-i qısaldı (short etdi)
"The Big Short" filmindəki üç əsas xarakterin prototipi olan treyderlər tərəfindən yaradılmış Seawolf Capital artıq CoreWeave üçün "short" mövqe tutub. Onlar hesab edirlər ki, yüksək kapital xərcləri, GPU-ların iqtisadi ömrünün qeyri-müəyyənliyi və rəqabətli çip təchizatının genişlənməsi şirkətin biznes modelini risk altına alır. Ən vacibi isə odur ki, CoreWeave yaxın gələcəkdə davamlı olaraq yüz milyardlarla dollar maliyyələşdirməyə ehtiyac duyacaq. Əgər maliyyələşdirmənin dəyəri artarsa və ya kapital əldə etmək çətinləşərsə, şirkətin fəaliyyəti davam etdirilməsi mümkünsüz ola bilər. Bu short mövqe AI sektoruna qarşı skeptisizm deyil, daha çox şirkətin maliyyələşdirmə qabiliyyəti və kapital dəyərinə dair mərcdir.



