Brent supera los 100 USD: La interrupción del oleoducto saudí elimina el último gran respaldo del mercado petrolero
Mientras los mercados todavía evalúan el impacto de las restricciones al tránsito por el estrecho de Ormuz sobre el suministro de crudo, el oleoducto Este-Oeste de Arabia Saudita habría sido alcanzado por un ataque con drones y habría quedado fuera de servicio, lo que agrava aún más el perfil de riesgo del mercado petrolero mundial.
No se trata simplemente de otro oleoducto dañado. Esto debilita el sistema alternativo de exportación en el que más confiaba el mercado. Con el aumento simultáneo de los riesgos para la navegación en el estrecho de Ormuz, el mar Rojo y el estrecho de Bab el-Mandeb, los precios del petróleo ya no responden a una única interrupción del suministro. En cambio, la capacidad excedente de la red logística energética mundial está desapareciendo rápidamente.
Para quienes operan con CFDs, la pregunta clave ya no es solo si van a subir los precios del petróleo. La atención debería centrarse en la velocidad con la que Arabia Saudita recupera su capacidad, los niveles de inventario en Yanbu, si se intensifican las restricciones a la navegación en el mar Rojo y si la prima de riesgo del mercado pasa de ser una reacción de corto plazo a convertirse en una referencia de precios de mediano plazo.
La importancia del oleoducto Este-Oeste va más allá de su capacidad de 7 millones de barriles diarios
El oleoducto Este-Oeste de Arabia Saudita se extiende a lo largo de aproximadamente 1.200 kilómetros y conecta el principal centro petrolero del este del Reino con el puerto de Yanbu, en la costa del mar Rojo. Su capacidad máxima de transporte es de aproximadamente 7 millones de barriles diarios.
Su valor estratégico radica en que permite que el crudo saudí evite el golfo Pérsico y el estrecho de Ormuz, lo que posibilita exportarlo directamente a través del mar Rojo.
En condiciones normales, el oleoducto puede parecer solo un componente más de la enorme red de exportación de Arabia Saudita. Pero cuando el tránsito por el estrecho de Ormuz está restringido, se convierte en una vía de escape fundamental para sostener las exportaciones, estabilizar el suministro mundial y limitar la presión alcista sobre los precios del petróleo.
Antes, Arabia Saudita podía aumentar las exportaciones a través de Yanbu mediante el oleoducto Este-Oeste y compensar parcialmente el déficit causado por las interrupciones en los puertos orientales y en la ruta de Ormuz. Funcionando casi a plena capacidad, el oleoducto podía transportar volúmenes cercanos al 5 % del suministro mundial total de petróleo diario.
Por lo tanto, el verdadero problema no es simplemente la pérdida de varios días de exportaciones. Es que el mercado se dio cuenta de repente de que el plan de respaldo diseñado para afrontar una crisis en Ormuz también está expuesto al riesgo de ataques.
El mayor temor del mercado petrolero: La falla simultánea de las rutas alternativas
El mercado del crudo no evalúa únicamente los volúmenes de producción. También incorpora en los precios la capacidad de transporte disponible, los puertos operativos, los costos de los seguros marítimos y la seguridad de las principales rutas comerciales.
Si se interrumpe el tránsito por el estrecho de Ormuz, en teoría Arabia Saudita puede enviar crudo por el oleoducto Este-Oeste hasta Yanbu y exportarlo a través del mar Rojo. Pero si el oleoducto queda fuera de servicio mientras el mar Rojo y el estrecho de Bab el-Mandeb también están expuestos a amenazas de ataques, la disponibilidad real de esa ruta alternativa cae drásticamente.
Esto significa que el riesgo de suministro está dejando de depender de si los países productores pueden extraer petróleo y pasa a depender de si el petróleo que producen puede entregarse a quienes lo compran de manera segura y eficiente.
Estos riesgos logísticos suelen generar tres niveles de impacto:
1. Mayores primas de riesgo para el crudo en spot
Aunque la producción física no haya caído con fuerza, la preocupación por las interrupciones de las exportaciones puede impulsar al alza los precios en spot y los contratos con vencimiento más próximo, a medida que el mercado incorpora en los precios la incertidumbre sobre el suministro.
2. Aumento de los costos de transporte y seguros
Si los buques petroleros deben cambiar de ruta o afrontar primas de seguro más altas por riesgo de guerra, esos costos terminarán reflejándose en los precios del crudo entregado y en los márgenes de refinación.
3. Mayores diferencias regionales de precios
Europa, Asia y Estados Unidos no van a sufrir el mismo impacto. Las regiones más dependientes del suministro de Medio Oriente podrían enfrentar una mayor competencia en spot y demoras más graves en las entregas.
En otras palabras, aunque los precios internacionales del petróleo actualmente ronden los 100 USD por barril, la mayor preocupación es que el mercado quizás todavía no haya incorporado por completo los riesgos de dos —o incluso varios— cuellos de botella en el transporte.
La velocidad de las reparaciones es importante, pero una recuperación parcial de la capacidad no significa que el riesgo haya desaparecido
Según informes del mercado, Saudi Aramco está intentando restablecer parte de la tasa de transferencia del oleoducto en cuestión de días y completar todas las reparaciones en varias semanas. Desde una perspectiva técnica y operativa, los oleoductos cuentan con válvulas de seccionamiento y mecanismos de desvío, por lo que los daños en una estación de bombeo no necesariamente inhabilitan todo el sistema.
Sin embargo, los mercados deben reconocer una diferencia clave: restablecer la capacidad de transporte no es lo mismo que recuperar la confianza del mercado.
Aunque se reanude parcialmente el flujo, quienes invierten y operan van a seguir preguntándose:
-
¿El daño se limitó a una sola estación de bombeo o sistema de válvulas, o afectó equipos críticos de alimentación eléctrica y control?
-
¿Puede Arabia Saudita sostener las exportaciones sin reducir las reservas almacenadas en Yanbu hasta niveles insostenibles?
-
¿Podría el oleoducto sufrir otra serie de ataques con drones después de reanudar sus operaciones?
-
¿Las condiciones de navegación en el mar Rojo y Bab el-Mandeb están mejorando al mismo tiempo?
-
¿Las demoras en las entregas a compradores europeos y asiáticos se están generalizando?
Sin respuestas claras, es posible que la prima de riesgo geopolítico de los precios del petróleo no desaparezca por completo simplemente por los titulares sobre la "recuperación parcial de la capacidad".
En la era de los drones, están cambiando las vulnerabilidades de la infraestructura energética
En el pasado, los debates sobre el riesgo petrolero en Medio Oriente se centraban principalmente en los yacimientos, las refinerías, los puertos y el cierre de estrechos estratégicos. Hoy, los drones y otras herramientas de ataque de largo alcance y bajo costo están transformando el modelo de riesgo de la infraestructura energética.
Puede resultar difícil destruir directamente un oleoducto subterráneo de 1.200 kilómetros. Sin embargo, es mucho más fácil atacar las estaciones de bombeo, las válvulas, los tanques de almacenamiento, las subestaciones y los sistemas de comunicación y control distribuidos a lo largo de la ruta.
Los atacantes no necesitan destruir todo el oleoducto. Interrumpir una cantidad limitada de nodos críticos puede bastar para reducir de manera significativa la tasa de transferencia.
Esto significa que las futuras evaluaciones del riesgo para el suministro energético no pueden centrarse únicamente en si existe capacidad de producción excedente. Los mercados también deben considerar si esa capacidad puede transportarse de manera segura a través de infraestructura operativa hasta las terminales de exportación.
Arabia Saudita es un ejemplo especialmente importante. Cuenta con parte de la capacidad de producción excedente y de la flexibilidad exportadora más significativas del mundo. Pero si los puertos, los oleoductos y las rutas marítimas se ven amenazados al mismo tiempo, esa aparente flexibilidad de suministro puede reducirse drásticamente.
Para los precios del petróleo, los 100 USD podrían no ser el punto final, sino el comienzo de una mayor volatilidad
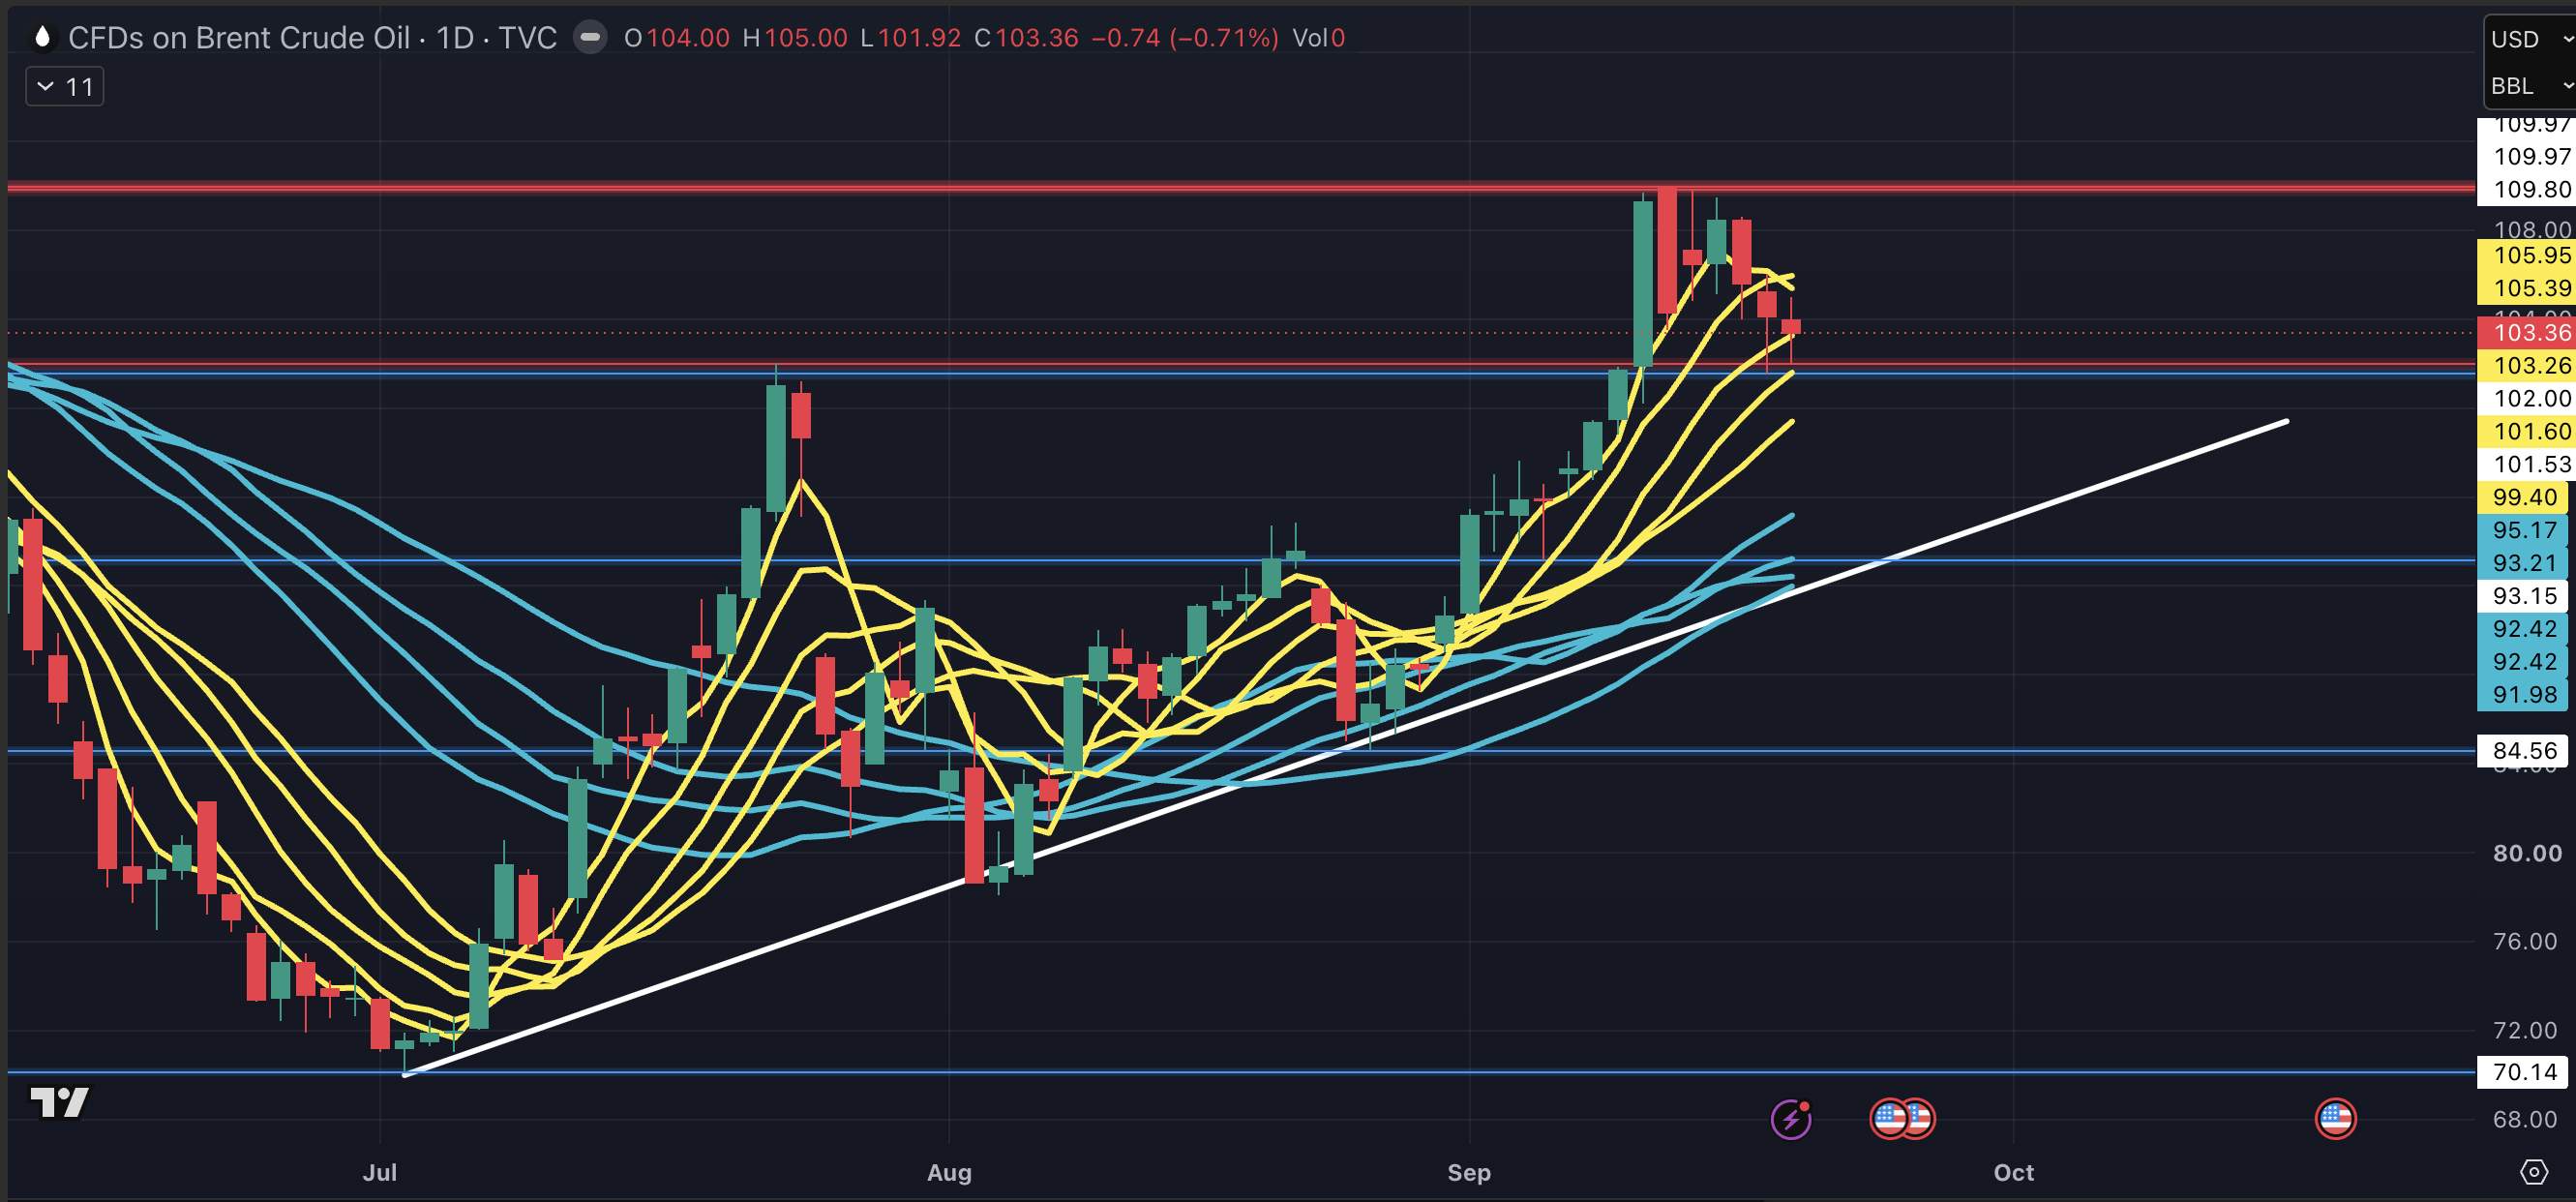
La continuidad del alza de los precios del crudo va a depender de la magnitud de las pérdidas reales de exportaciones, la velocidad de reducción de los inventarios, la política de la OPEP+, los movimientos en las reservas estratégicas de Estados Unidos y los cambios en la demanda mundial. Sin embargo, la situación actual indica que la estructura de la volatilidad del mercado cambió.
Si el oleoducto Este-Oeste se repara sin inconvenientes, Yanbu continúa cargando cargamentos y las condiciones de navegación en el mar Rojo no se deterioran aún más, los precios del petróleo podrían retroceder a medida que se disipen las primas de riesgo de corto plazo. Pero si las reparaciones avanzan más lentamente de lo esperado o si vuelve a restringirse la navegación por Bab el-Mandeb, los mercados podrían empezar a incorporar escenarios de interrupción del suministro más graves.
Quienes operan deberían prestar mucha atención a los siguientes indicadores:
-
Las últimas novedades de Saudi Aramco sobre las reparaciones del oleoducto y los cronogramas de exportación
-
Los volúmenes de carga y las tendencias de las reservas de crudo almacenadas en Yanbu
-
Los datos de tránsito de embarcaciones por el estrecho de Ormuz, el mar Rojo y Bab el-Mandeb
-
Si se amplían los diferenciales temporales del crudo Brent entre los contratos con vencimiento más próximo y los de vencimiento posterior
-
Las tarifas de flete de los buques petroleros, las primas de seguro por riesgo de guerra y los diferenciales en spot del crudo de Medio Oriente
-
Si los inventarios de crudo y productos refinados de Estados Unidos pueden compensar las preocupaciones sobre el suministro
Conclusión: Al mercado petrolero no le falta crudo, sino la capacidad de entregarlo de forma segura
La cuestión clave que los mercados deben reevaluar es que los sistemas de respaldo de la cadena mundial de suministro de crudo están siendo puestos a prueba uno por uno.
Cuando se interrumpe el tránsito por el estrecho de Ormuz, se espera que el oleoducto Este-Oeste de Arabia Saudita y el puerto de Yanbu proporcionen capacidad de exportación alternativa. Pero cuando ese oleoducto también es atacado y la ruta del mar Rojo enfrenta presiones adicionales, el mercado petrolero mundial pierde más que un único flujo de exportación: pierde su protección ante crisis inesperadas.
A corto plazo, es probable que los precios del petróleo sigan siendo muy sensibles al avance de las reparaciones y a los titulares geopolíticos. A mediano plazo, si las principales rutas marítimas y las instalaciones energéticas siguen siendo atacadas, el mercado del crudo podría tener que absorber una prima de riesgo geopolítico más alta y persistente.
Para seguir la volatilidad del crudo y las posibles oportunidades de trading derivadas del riesgo geopolítico, visitá Bitget y monitoreá u operá con UKOUSD. Antes de operar, asegurate de comprender las especificaciones del producto, el apalancamiento, los requisitos de margen y la disponibilidad en la plataforma. Usá órdenes stop loss y controles de riesgo adecuados, ya que el trading de CFDs y el trading con apalancamiento implican riesgos considerables y no son adecuados para el capital que no podés permitirte perder.
Todo el contenido educativo sobre trading ofrecido por Bitget tiene únicamente fines educativos y no debe considerarse asesoramiento financiero. Las estrategias y los ejemplos compartidos son solo de referencia y podrían no reflejar las condiciones reales del mercado. El trading de CFDs implica riesgos significativos, incluida la posible pérdida de capital. El rendimiento pasado no garantiza resultados futuros. Realizá una investigación exhaustiva y asegurate de comprender los riesgos involucrados. Bitget no se responsabiliza por las decisiones de trading que tomen los usuarios.


- La importancia del oleoducto Este-Oeste va más allá de su capacidad de 7 millones de barriles diarios
- El mayor temor del mercado petrolero: La falla simultánea de las rutas alternativas
- La velocidad de las reparaciones es importante, pero una recuperación parcial de la capacidad no significa que el riesgo haya desaparecido
- En la era de los drones, están cambiando las vulnerabilidades de la infraestructura energética
- Para los precios del petróleo, los 100 USD podrían no ser el punto final, sino el comienzo de una mayor volatilidad
- Conclusión: Al mercado petrolero no le falta crudo, sino la capacidad de entregarlo de forma segura