¿Las pérdidas por cambio de divisas de las empresas cotizadas afectan su desempeño? La ganancia y pérdida total por divisas es el verdadero libro de cuentas
Reportero丨Shao Huaiyuan Editor丨Zhou Yanyan, Zhang Yan
Para evaluar la eficacia de la gestión del riesgo cambiario, no se puede mirar solo la cuenta de ganancias y pérdidas por conversión. Solo considerando conjuntamente el componente de cambio y el de derivados, se obtiene el verdadero balance de la gestión de riesgo cambiario de la empresa.
En la primera mitad de 2026, varios informes semestrales de empresas cotizadas muestran que, debido a la volatilidad de los tipos de cambio, las pérdidas por conversión de divisas han aumentado. Para las empresas con alta proporción de ingresos en el extranjero y exposición significativa de activos y pasivos en moneda extranjera, el impacto temporal de la volatilidad del tipo de cambio es aún más notorio.
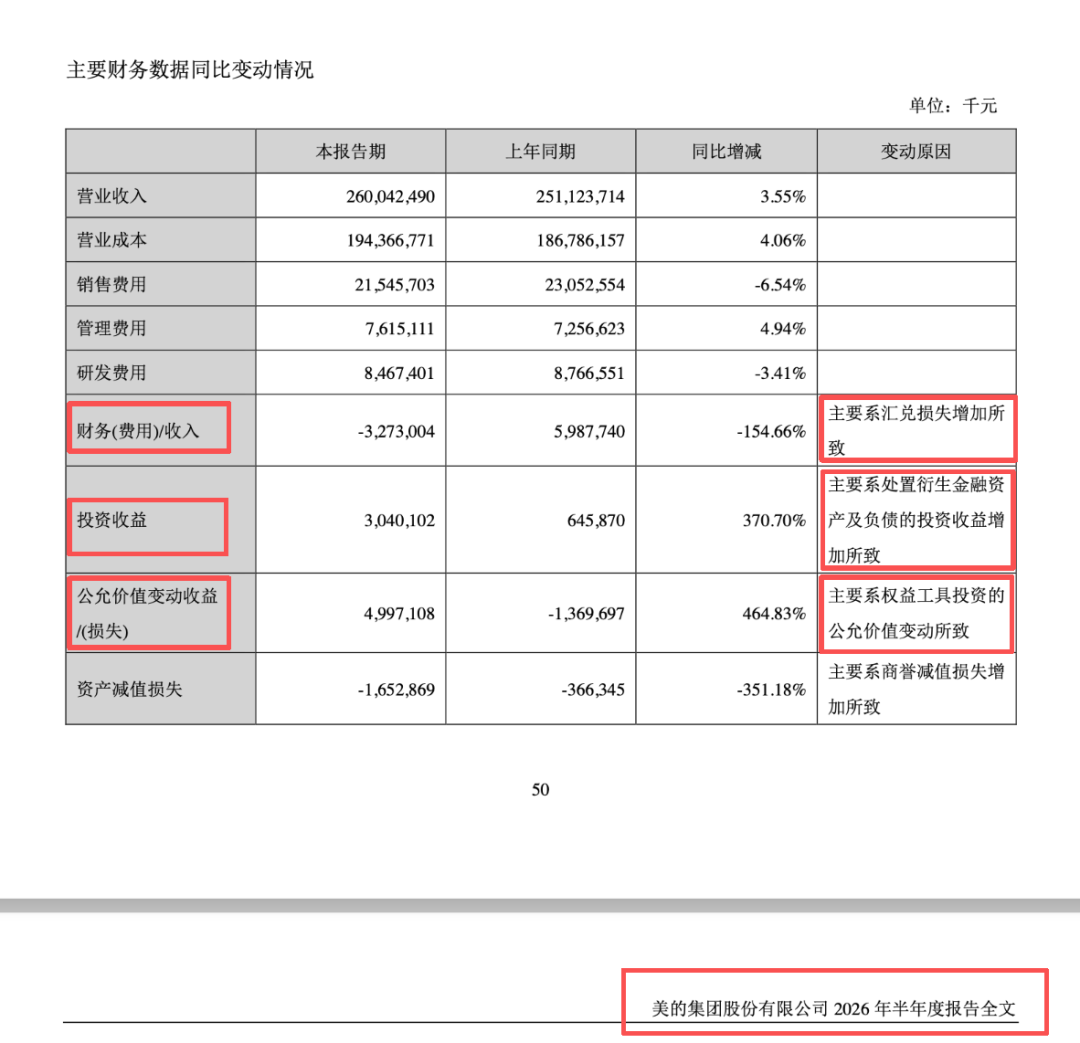
Tomando como ejemplo tres líderes empresariales internacionales: CATL registró una pérdida cambiaria de 2.810 millones de RMB en el primer semestre, frente a una ganancia cambiaria de 2.332 millones de RMB en el mismo periodo del año anterior; Luxshare Precision tuvo una pérdida cambiaria de 1.986 millones de RMB, frente a una ganancia de 493 millones de RMB el año anterior; Midea Group pasó de un beneficio de 5.990 millones de RMB en gastos financieros en el mismo periodo del año anterior a un gasto de 3.270 millones de RMB, siendo el principal motivo de este cambio el aumento de las pérdidas cambiarias según el informe financiero.
Tras la publicación de los datos semestrales, surgieron voces en el mercado que consideraron que las empresas chinas con operaciones internacionales tenían deficiencias en la gestión del riesgo cambiario, con insuficiente cobertura y falta de capacidad para cubrir eficazmente los riesgos de volatilidad cambiaria. Sin embargo, los últimos datos de la Administración Estatal de Divisas muestran que en la primera mitad del año, las empresas gestionaron riesgos cambiarios utilizando derivados como forwards y opciones por un volumen cercano a 1,4 billones de dólares, lo que supone un incremento interanual del 40%; la tasa de cobertura de cambio de las empresas alcanzó el 35,3%, 5,3 puntos porcentuales más que el nivel de todo 2025.
¿A qué se debe esta situación de “aumento de la tasa de cobertura pero ampliación de las pérdidas cambiarias”? Varios expertos entrevistados dijeron que esto se relaciona principalmente con las reglas de reconocimiento de cuentas bajo las normas contables.La clave es que las ganancias por cobertura y las ganancias y pérdidas por conversión figuran en cuentas contables diferentes; el aumento de la tasa de cobertura no reduce directamente la cifra contable de “ganancias y pérdidas por conversión”, por lo que el efecto de cobertura no puede reflejarse directamente en una sola cuenta. Así que observar solo una cuenta es incompleto e inexacto.
Wang Zhiyi, presidente del Instituto de Investigación Financiera Transfronteriza, señala queesto es un malentendido común del mercado.La cobertura gestiona el riesgo general de tipo de cambio de la empresa, mientras que los estados financieros reflejan los resultados de diferentes activos, pasivos y derivados en distintas cuentas, y ambos no corresponden perfectamente. Una sola cuenta de ganancias y pérdidas por conversión no refleja el efecto global de la gestión del riesgo cambiario de la empresa ni el impacto real de la volatilidad cambiaria sobre el beneficio empresarial.
Huang Yuting, subdirectora general del Centro de Operaciones de Fondos del Banco Zheshang, también apuntó al reportero que, después de que las empresas realizan operaciones de cobertura, las ganancias y pérdidas de contado ocasionadas por la fluctuación cambiaria y las derivadas de los productos de cobertura no pueden presentarse combinadas, sino que se distribuyen en diferentes cuentas financieras, lo que provoca que el mercado vea fácilmente las pérdidas explícitas e ignore las ganancias implícitas de la cobertura, generando juicios unilaterales.
El reflejo inexacto de una sola cuenta cambiaria
Los datos de las pérdidas cambiarias de las tres empresas cotizadas arriba mencionadas no equivalen directamente a una falla en la gestión del riesgo cambiario; los informes de Midea Group, Luxshare Precision y CATL lo muestran desde distintas perspectivas.
La contabilidad de Midea Group ilustra claramente el contraste generado por esta separación de cuentas. En el primer semestre de 2026, sus gastos financieros pasaron de un beneficio de 5.990 millones de RMB el año anterior a un gasto de 3.270 millones de RMB este periodo, señalando el informe financiero que la variación principal se debió al aumento de pérdidas cambiarias. Pero al mismo tiempo, las operaciones de cobertura de derivados generaron notables beneficios para la empresa: los ingresos por inversiones aumentaron un 370,7% interanual a 3.040 millones de RMB y las ganancias por variaciones en valor razonable crecieron un 464,83% a 4.997 millones de RMB, en ambos casos incluyendo la contribución de la cobertura de instrumentos derivados de divisas.
Luxshare Precision lo expone directamente en su reporte financiero. La empresa afirma que las ganancias y pérdidas cambiarias se muestran bajo el rubro de gastos financieros, mientras que las derivadas de actividades de cobertura de divisas se incluyen en ingresos no recurrentes, por lo que el efecto completo de la cobertura no puede verse en una sola cuenta. Los datos muestran que si bien la empresa tuvo una pérdida cambiaria contable de 1.986 millones de RMB en el primer semestre, obtuvo ingresos por gestión del riesgo cambiario de 1.297 millones de RMB, lo que amortiguó de forma efectiva la mayoría del impacto negativo de la volatilidad cambiaria.
En el caso de CATL, se presenta un cálculo completo: aunque en el primer semestre la empresa registró una pérdida cambiaria contable de 2.810 millones de RMB, gracias a operaciones de cobertura habituales y a la compensación entre contratos de derivados y resultados de contado en moneda extranjera, la pérdida neta relacionada con el tipo de cambio en el periodo fue de solo 170 millones de RMB; la gran pérdida contable fue principalmente una fluctuación sobre el papel debida a la reevaluación del tipo de cambio al cierre contable.
Aunque las situaciones de las tres empresas presentan diferencias, todas apuntan a la misma conclusión:según las normas contables actuales, las ganancias y pérdidas cambiarias y las de cobertura con derivados se presentan en cuentas separadas; un mismo conjunto de acciones de gestión del riesgo cambiario se reporta desagregado, por lo que una sola cuenta no refleja objetivamente el panorama completo del control de riesgos. Solo basándose en la cuenta de ganancias y pérdidas por conversión de los informes financieros no es posible evaluar objetivamente la capacidad de gestión del riesgo cambiario de una empresa cotizada ni el impacto real de la volatilidad cambiaria en su desempeño operativo.
La eficacia del control cambiario se ve en el resultado total en divisas
Huang Yuting explica que este malentendido del mercado sobre el control cambiario de las empresas se debe, en esencia, a la falta de conocimiento sobre la lógica contable de las coberturas. Durante el ciclo de fluctuación del tipo de cambio, las empresas cotizadas que realizan cobertura verán afectados simultáneamente tres tipos de cuentas relacionadas en sus estados financieros, las cuales se complementan formando un balance completo del control cambiario.
Primero, la cuenta de ganancias y pérdidas cambiarias.Los fondos en moneda extranjera, cuentas por cobrar en el extranjero y pasivos denominados en moneda extranjera deben recalcularse al tipo de cambio spot vigente en la fecha del balance, y la diferencia con el tipo al inicio del periodo se incluye en esta cuenta, reflejando el impacto contable de la fluctuación de tipo de cambio de activos operativos en moneda extranjera.
Segundo, la cuenta de variación en el valor razonable.Los instrumentos derivados contratados para gestionar el riesgo cambiario, como forwards y opciones de divisas, deben valorarse a mercado antes de su vencimiento y entrega, incluyendo las ganancias o pérdidas latentes en este rubro, que no se contabiliza como gastos financieros.
Tercero, ingresos por inversiones.Cuando los contratos de derivados de divisas vencen, se liquidan o cierran, los beneficios o pérdidas realizados se registran aquí, informándose de forma independiente respecto a las ganancias y pérdidas por conversión.
Huang Yuting ilustra lo anterior con un caso práctico: una empresa tiene 100 millones de dólares en cuentas por cobrar a 3 meses, el tipo de cambio spot al contratar el acuerdo es 6,80 y al cierre el renminbi se aprecia a 6,70, generando una pérdida cambiaria de 10 millones de RMB; si además firma un forward a 3 meses para fijar el tipo en 6,75, obtiene una ganancia latente de 5 millones de RMB al cierre.
En este caso, la cuenta de ganancias y pérdidas cambiarias refleja una pérdida de 10 millones de RMB, y la ganancia por derivados se refleja en la variación del valor razonable. Una tiene pérdida, otra ganancia y el impacto neto real es de unos -5 millones de RMB. Si se observa solo la cuenta de conversión, se puede pensar que la gestión cambiaria es muy deficiente, pero la exposición real al riesgo cambiario no es tan grande como parece en los libros.
Ella aclara aún más que, según las normas contables vigentes, las pérdidas cambiarias de activos en moneda extranjera cubiertos aparecen en gastos financieros, mientras que los beneficios de derivados de cobertura se presentan de forma dispersa en cambios en el valor razonable y en ingresos por inversiones, formando así el rasgo de “pérdidas explícitas y beneficios implícitos” de los estados financieros.
“En realidad, solo sumando las tres cuentas se puede ver el efecto de la cobertura”, enfatiza Huang Yuting, añadiendo que un saldo negativo mostrado en una sola cuenta puede llevar a los inversores a subestimar el efecto real de las coberturas. Si se combinan los componentes de conversión y derivados, el efecto real de la volatilidad cambiaria suele ser menor que el reflejado en una sola cuenta.
La cobertura ayuda a suavizar beneficios y estabilizar operaciones
Un responsable de la Administración Estatal de Divisas explicó que, en la práctica, las empresas pueden priorizar la gestión del riesgo cambiario desde el origen utilizando métodos como la compensación natural de ingresos y gastos en divisas, el ajuste de la moneda de facturación o el traslado de los costes, y también pueden gestionar la exposición residual a través de derivados de cambio (es decir, cobertura cambiaria). La participación activa en coberturas es de gran importancia para la gestión empresarial.
Primero, reducir la incertidumbre de las operaciones.Al utilizar derivados de cambio en sus operaciones internacionales, las empresas pueden fijar anticipadamente el tipo de cambio para sus ingresos y gastos futuros, facilitando la planificación de costes, producción y gestión financiera, haciéndolas menos vulnerables a la volatilidad cambiaria. A largo plazo, las ganancias de la empresa se suavizan, permitiendo que el negocio se enfoque en su actividad principal. Especialmente participando activamente en coberturas, pueden prevenir pérdidas por variaciones abruptas del tipo de cambio, limitar el impacto máximo de las pérdidas y evitar situaciones comprometidas.
Segundo, mantener la estabilidad de indicadores financieros clave.Los saldos en moneda extranjera, cuentas por cobrar o pagar y préstamos en moneda extranjera generan ganancias o pérdidas cambiarias por la diferencia entre el tipo de cambio al reconocimiento inicial y el de la fecha del balance. En la mayoría de las empresas cotizadas, dichas ganancias y pérdidas se incluyen en los gastos financieros, mientras que los resultados por cobertura aparecen en cambios de valor razonable o en ingresos de inversión, influyendo ambos en el beneficio operativo.
Si una empresa participa activamente en cobertura cambiaria, las ganancias y pérdidas por conversión y por cobertura pueden en parte compensarse, suavizando el beneficio operativo. Las empresas que no cubren estarán más expuestas a la volatilidad cambiaria, lo que dificulta la valoración empresarial. Por lo tanto, la evaluación científica y precisa de la eficacia de la cobertura debe sumar ambos resultados, evitando juicios unilaterales derivados de cambios en una sola cuenta.
Tercero, fortalecer la estabilidad del entorno cambiario.A nivel macro, si las empresas mantienen una visión neutral del riesgo cambiario e incorporan la volatilidad de las divisas en las decisiones cotidianas, podrán gestionar mejor escenarios de oscilación, evitando operaciones procíclicas y contribuyendo a una mayor resiliencia y estabilidad del mercado de divisas, generando un entorno más favorable para los negocios.
Desde la perspectiva regulatoria, esta orientación ya es clara. Li Bin, subdirector y portavoz de la Administración Estatal de Divisas, declaró en la rueda de prensa sobre los datos de ingresos y egresos de divisas del primer semestre de 2026 que, ante un entorno externo cambiante y mayor volatilidad, las empresas deben mantener una visión neutral ante el riesgo cambiario y adoptar medidas proactivas para gestionarlo, minimizando el impacto de las fluctuaciones sobre su negocio principal y sobre sus finanzas.





