
Por qué los analistas aún ven un gran potencial alcista en Salesforce tras el susto del SaaS

El precio de las acciones de Salesforce (NYSE: CRM) cayó significativamente, presentando una oportunidad de valor profundo en medio de la venta masiva generalizada de acciones de software este año. Sin embargo, el apocalipsis del software como servicio (SaaS) está exagerado, y los analistas lo están notando. Si bien la inteligencia artificial (IA) puede alterar las acciones SaaS, no todas están igualmente en riesgo. Los principales modeladores de IA se están expandiendo a nuevos verticales, amenazando a los proveedores de SaaS, quienes a su vez están apostando por la IA para generar valor para sus clientes.
Salesforce, por su parte, ha sido líder en IA, aprendizaje automático y automatización durante años. El resultado de sus esfuerzos culminó en la combinación de Data Cloud/Agentforce, que permite una plataforma unificada para datos de CRM, gestión de datos y análisis, así como la ejecución potenciada por IA. El impacto para las empresas es una plataforma CRM automatizada de extremo a extremo que impulsa eficiencias tanto internas como externas. En cuanto a los modelos de IA, Salesforce se ha asociado con todos los principales modelos, integrando el acceso y la aplicación en sus plataformas.
Los analistas recortan objetivos: Destacan la sobrerreacción del mercado
La actividad de los analistas contribuyó a la caída del precio de las acciones de Salesforce, ya que algunos recortaron sus objetivos de precio a finales de 2025 y principios de 2026. Sin embargo, el mercado reaccionó de manera exagerada, cayendo muy por debajo del objetivo más bajo publicado. El potencial alcista comienza con un mínimo del 15% desde mediados de febrero, llegando hasta el 70% según el consenso.
Aunque la tendencia de revisión sugiere que es probable un precio por debajo del consenso, el extremo bajo de $221 es una excepción, con la mayoría de los objetivos entre $235 y casi $400, muy por encima del consenso. La conclusión para los inversores es que los analistas no están seguros del futuro, pero aún ven un potencial alcista robusto en esta acción, moviéndose en el rango de dos dígitos de moderado a robusto.
Los comentarios recientes incluyen dos actualizaciones de Wedbush y Dan Ives. En ellas, afirma que la venta masiva de SaaS está exagerada, abriendo una oportunidad de compra contundente para las acciones SaaS. En cuanto a Salesforce, considera que la compañía no es una perdedora en la IA, sino un participante central en la revolución de la IA, y la ha reincorporado a la cartera del Dan Ives Wedbush AI Revolution ETF (NYSEARCA: IVES).
La reincorporación al Dan Ives Wedbush AI Revolution ETF resalta otro factor alcista que respalda la perspectiva del precio de las acciones. Las instituciones, que poseen el 80% de las acciones, están acumulando en 2026. Los datos de MarketBeat muestran que están comprando a un ritmo de 2 a 1 en los últimos 12 meses y manteniendo la tendencia a principios de 2026. Esto proporciona una base de apoyo sólida y un viento de cola en el mercado, que se fortaleció a medida que la acción del precio disminuía. Por el contrario, los vendedores en corto, un riesgo para este mercado, no están vendiendo durante la debilidad. El interés en corto ha sido elevado en los últimos meses, pero sigue siendo lo suficientemente bajo como para tener poco impacto.
Salesforce subestimado puede subir tres dígitos solo por valoración
Con o sin disrupción, las perspectivas de ingresos y ganancias de Salesforce siguen siendo sólidas, y el mercado la infravalora. Las estimaciones de los analistas sitúan esta acción en aproximadamente 16 veces las ganancias de este año, un valor en sí mismo, y menos de 7 veces el pronóstico para 2035, lo que sugiere que es posible una ganancia del precio de la acción entre el 200% y el 400% a lo largo del tiempo. Las acciones tecnológicas blue chip, incluida esta, tienden a cotizar más cerca de 30 veces sus perspectivas de ganancias para el año en curso. Lo único que falta en la ecuación es un catalizador, que podría surgir en el próximo informe de resultados y las previsiones.
El informe del cuarto trimestre del año fiscal 2026 se espera para finales de febrero y probablemente superará las previsiones de consenso. Los analistas han estado elevando sus estimaciones, pero el consenso sigue en un solo dígito a pesar de que la compañía prevé una aceleración a dos dígitos. La orientación será un factor clave, ya que cualquier señal de debilidad o fortaleza será un catalizador para el movimiento del precio de la acción.
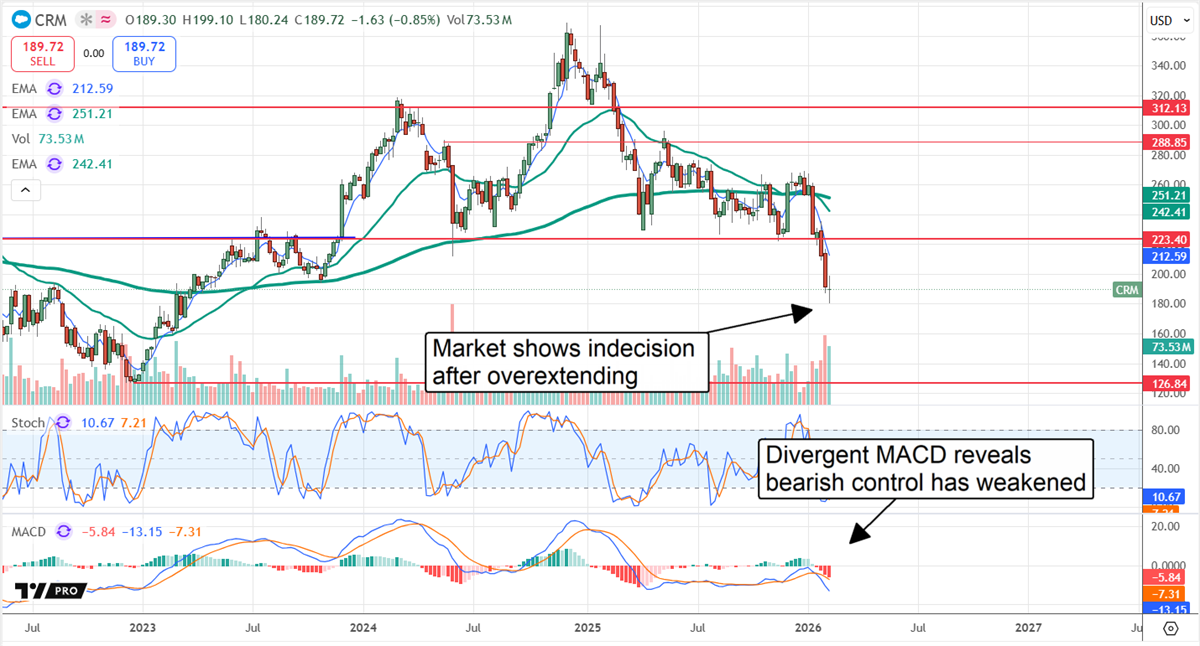
La acción del precio ha sido irregular. El mercado cayó a nuevos mínimos a principios de febrero y podría seguir cayendo. Sin embargo, el mercado muestra señales de indecisión a mediados de mes, y podría estar en su suelo. Si es así, los objetivos de resistencia están cerca de $195 y $225, mientras que el soporte crítico es $180.
¿Dónde deberías invertir $1,000 en este momento?
Antes de realizar tu próxima operación, querrás escuchar esto.
MarketBeat realiza un seguimiento de los analistas de investigación mejor calificados y con mejor desempeño de Wall Street y las acciones que recomiendan a sus clientes a diario.
Nuestro equipo ha identificado las cinco acciones que los analistas principales están susurrando discretamente a sus clientes para que compren ahora antes de que el mercado general se dé cuenta... y ninguna de las grandes acciones conocidas está en la lista.
Creen que estas cinco acciones son las mejores empresas para que los inversores compren ahora...
Consulta las cinco acciones aquí
El artículo "Por qué los analistas aún ven un gran potencial alcista en Salesforce tras el susto del SaaS" apareció primero en MarketBeat.
Disclaimer: The content of this article solely reflects the author's opinion and does not represent the platform in any capacity. This article is not intended to serve as a reference for making investment decisions.
You may also like
El jefe de fondos de cobertura de Goldman Sachs: las "opciones de cero días" suprimen la volatilidad de las acciones estadounidenses; tecnología y energía siguen siendo las mejores opciones.
El S&P 500 ha registrado movimientos intradía de menos del 1% durante 27 sesiones consecutivas, marcando el periodo de menor volatilidad desde la pandemia. Goldman Sachs advierte que esta "calma" es resultado de estrategias de opciones de cero días que mantienen artificialmente sujeto el mercado; cualquier catalizador podría provocar una liberación concentrada de la energía de volatilidad comprimida. Al mismo tiempo, aumentan las expectativas de una subida de tasas en septiembre, el sentimiento cae a su punto más bajo del año y el riesgo de sostenibilidad fiscal sigue latente. ¿Cuánto tiempo más podrá calentarse esta olla antes de hervir?
¿Se avecina una nueva ola de ventas? El rival definitivo del mercado alcista de IA finalmente aparece: el "ancla de precios de activos globales" supera la barrera superclave del 5%.
Después de que el rendimiento de los bonos del Tesoro estadounidense a 10 años vuelva a superar la línea crucial del 5%, es más probable que se inicie un período de fluctuaciones en niveles altos y una acelerada diferenciación en el comportamiento de los activos. Especialmente antes de que se alivien de forma evidente el impacto energético y el déficit fiscal estadounidense, que sigue expandiéndose considerablemente, las condiciones para replicar rápidamente la fuerte caída de los rendimientos observada a finales de 2023 aún no son suficientes.

Anthropic publica otro artículo: ¿Cómo será la economía en la era de la IA?
El equipo de economía de Anthropic ha publicado un modelo de escenarios económicos con IA, centrado en tres guiones: un crecimiento moderado y progresivo, una transformación importante con el doble del PIB y un escenario extremo con un crecimiento anual del 15% pero una gran pérdida de empleo entre los trabajadores del conocimiento. El modelo considera el trabajo como "paquetes de tareas" y analiza los efectos de mejora y sustitución de la IA en diferentes tipos de tareas. Anthropic enfatiza que el panorama económico para 2030 no está predestinado y que la clave es garantizar una distribución amplia de los beneficios de la IA.
"El nuevo diario de la Reserva Federal": Walsh no tiene "margen de maniobra" para subir las tasas, la "confianza" de Trump está en juego
Nick Timiraos considera que, tras un IPC de agosto superior a las expectativas, la probabilidad de que la Reserva Federal suba las tasas esta semana se ha disparado, y la postura dura de Waller sobre la inflación le deja casi “sin margen de maniobra”. Subir las tasas siete semanas antes de las elecciones pondrá a prueba directamente cuánto tiempo puede durar la “confianza” de Trump en él. Anteriormente, Waller mantenía el equilibrio entre la Casa Blanca y la Reserva Federal mediante una táctica de “hablar poco y evitar provocar”, pero después de esta reunión, el silencio ya no será un escudo.
Crypto prices
More


