
Aspectos destacados del informe financiero del tercer trimestre del año fiscal 2026 de Adobe: ingresos récord de 6.760 millones de dólares (+13%), ARR con enfoque en IA crece un 150% interanual, usuarios activos mensuales superan los 1.000 millones
 Bitget2026/09/11 02:44
Puntos clave
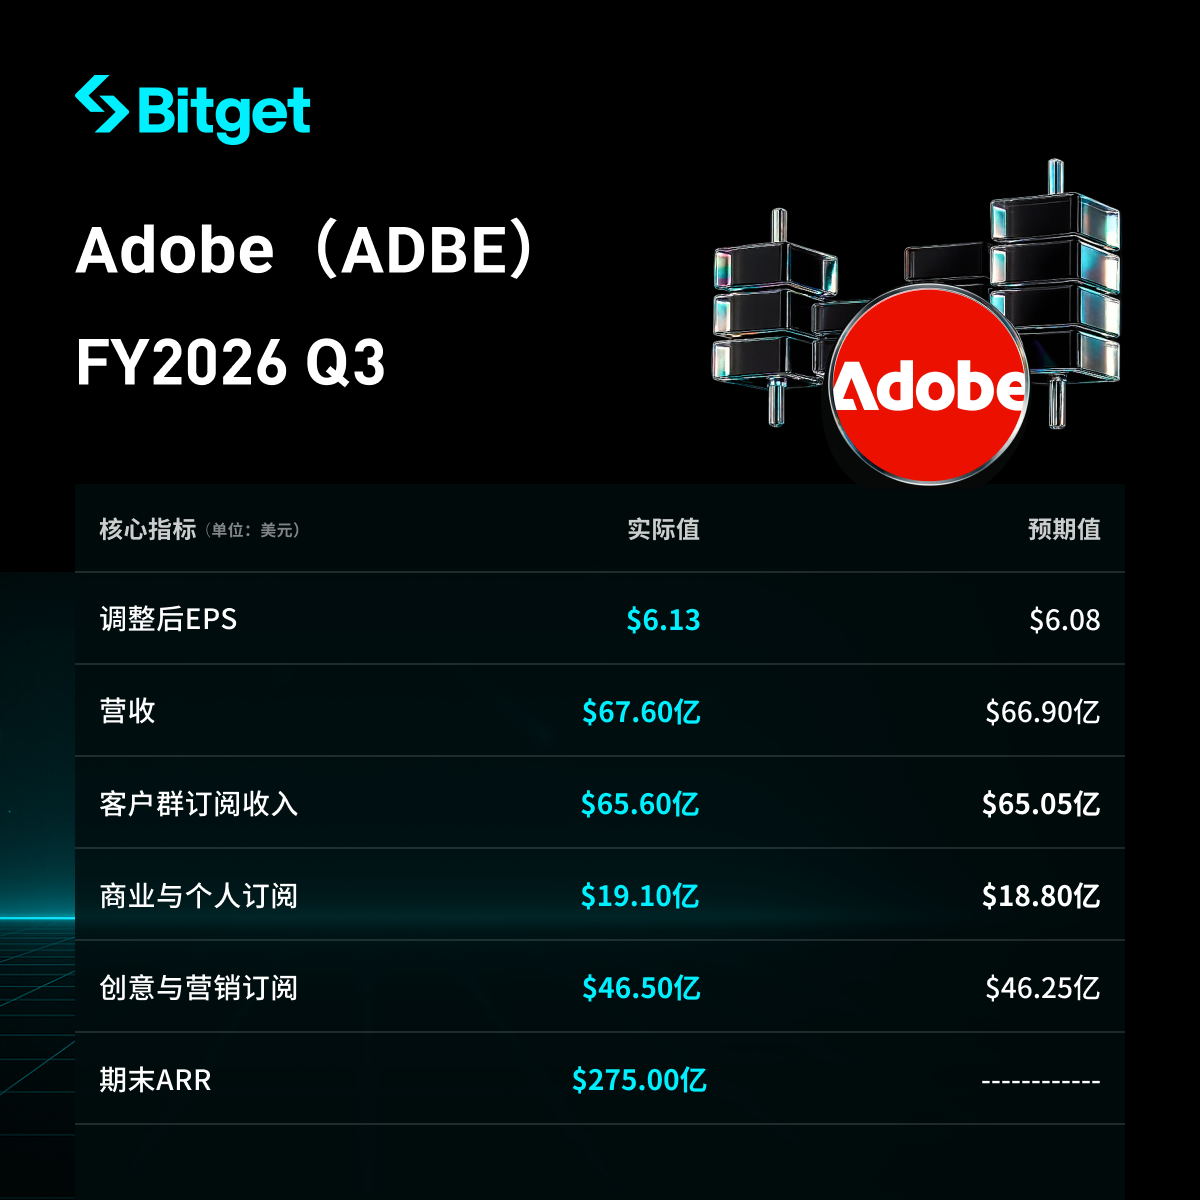
Adobe registró un ingreso total de 6,760 millones de dólares en el tercer trimestre del año fiscal 2026 (finalizado el 28 de agosto de 2026), marcando un récord trimestral y un aumento interanual del 13% (constante en moneda extranjera +12%), superando el consenso de aproximadamente 6,690 millones de dólares. El BPA diluido GAAP fue de 4.62 dólares (año anterior 4.18 dólares), y el BPA diluido no GAAP de 6.13 dólares, por encima de la previsión de cerca de 6.07–6.09 dólares.
Continúa mejorando la calidad recurrente: ingresos por suscripción de 6,582 millones de dólares, que representan el 97.4% del total; ingresos por suscripción de grupos de clientes 6,560 millones de dólares (+14% / constante en moneda extranjera +13%). ARR al final del periodo de 27,500 millones de dólares (+11.2%). Flujo de caja operativo del Q3 de 2,523 millones de dólares (récord trimestral). RPO de 22,160 millones de dólares, donde el RPO corriente representa el 67% del total.
La IA y la escala de usuarios son los protagonistas este trimestre: productos con prioridad en IA registraron un ARR de más de 650 millones de dólares, con un crecimiento superior al 150% interanual; los usuarios activos mensuales en creatividad y productividad superaron por primera vez los 1,000 millones (+20% interanual). La previsión anual de ingresos se elevó a 26,576–26,626 millones de dólares, y el BPA no GAAP a 24.45–24.50 dólares. Sin embargo, la guía de ingresos Q4 6,800–6,850 millones de dólares, con una mediana de 6,825 millones de dólares levemente inferior al consenso de 6,840–6,850 millones de dólares. Sumado al cambio de CEO y a preocupaciones a largo plazo sobre el poder de fijación de precios ante la IA generativa, la acción cayó cerca de un 2% (alrededor de 243 dólares) después del cierre.
Análisis detallado
1. Rendimiento general de ingresos y beneficios
- Ingresos totales de 6,760 millones de dólares vs año anterior 5,988 millones de dólares, +13% / constante en moneda extranjera +12%. Ingresos de los primeros nueve meses 19,776 millones de dólares vs 17,575 millones de dólares (+12.5%).
- Estructura: Suscripciones 6,582 millones de dólares (año anterior 5,791 millones); Productos 67 millones de dólares; Servicios y otros 111 millones de dólares. Las suscripciones representan el 97.4%.
- Beneficio operativo GAAP de 2,354 millones de dólares (año anterior 2,173 millones), margen de beneficio de aproximadamente 34.8%; beneficio operativo no GAAP de 2,970 millones de dólares, margen de 43.9%. Margen bruto de aproximadamente 88.7%.
- Beneficio neto GAAP de 1,827 millones de dólares (+3.1%), BPA GAAP de 4.62 dólares (+10.5%). Beneficio neto no GAAP de 2,420 millones de dólares, y el BPA no GAAP es 6.13 dólares.
- Flujo de caja operativo de 2,523 millones de dólares; efectivo y equivalentes a corto plazo al cierre de 5,640 millones de dólares; recompra de aproximadamente 9.5 millones de acciones en el trimestre.
- Gastos: I+D 1,288 millones de dólares (+18.4%); ventas y marketing 1,827 millones de dólares; gastos administrativos 488 millones de dólares.
| Ingresos totales | 6,760 millones de dólares | 5,988 millones de dólares | +13% |
| Ingresos por suscripción | 6,582 millones de dólares | 5,791 millones de dólares | +13.7% |
| Beneficio operativo GAAP | 2,354 millones de dólares | 2,173 millones de dólares | +8.3% |
| BPA GAAP | 4.62 dólares | 4.18 dólares | +10.5% |
| BPA no GAAP | 6.13 dólares | — | supera previsión |
| ARR final de periodo | 27,500 millones de dólares | — | +11.2% |
| RPO | 22,160 millones de dólares | — | +8% (referencia telefónica) |
2. Desempeño de suscripciones y grupos de clientes
- Suscripciones de grupos de clientes totalizaron 6,560 millones de dólares, +14% / constante en moneda extranjera +13%.
- Suscripciones de usuarios comerciales y personales 1,910 millones de dólares, +16% / constante en moneda extranjera +15%, por encima del promedio de la compañía.
- Suscripciones de profesionales creativos y de marketing 4,650 millones de dólares, +13% / constante en moneda extranjera +12%.
- Se mantiene el objetivo de crecimiento de ARR final anual en 10.2% (inicio del FY26 ARR en libros 25,660 millones de dólares).
- RPO de 22,160 millones de dólares; cRPO representa el 67%, un incremento del +9% interanual. El RPO es ligeramente inferior comparado al final del Q2 de 22,270 millones de dólares.
| Usuarios comerciales y personales | 1,910 millones de dólares | +16% | +15% |
| Profesionales creativos y de marketing | 4,650 millones de dólares | +13% | +12% |
| Total suscripciones grupos de clientes | 6,560 millones de dólares | +14% | +13% |
3. Productos de IA, escala de usuarios y otros negocios
- ARR de prioridad IA >650 millones de dólares, interanual +150% o más.
- ARR de Firefly apps y paquetes de créditos +40% secuencial; cobertura empresarial incluye Firefly Services, Foundry y Brand Intelligence.
- Creative Agent se expande a Photoshop y Premiere; CX Enterprise Coworker lanzado comercialmente en junio.
- Usuarios activos mensuales en creatividad + productividad >1,000 millones (+20% o más); usuarios activos mensuales comerciales y personales >900 millones (+25% o más); Creative Freemium usuarios activos mensuales >100 millones (+70% o más).
- Usuarios activos mensuales del asistente Acrobat AI duplica secuencialmente. Clientes de pago por visibilidad de marca (colaboración con Semrush) duplican secuencialmente.
- Ingresos por productos prácticamente invariables; servicios y otros caen interanualmente, y el peso no recurrente sigue reduciéndose.
4. Retorno de capital, recompras y eficiencia operativa
- Recompradas aproximadamente 9.5 millones de acciones en el trimestre, agotando la autorización de marzo 2024; autorización de abril 2026 quedan cerca de 24,550 millones de dólares.
- Se asume margen operativo no GAAP de Q4 en torno a 44%, anual de aproximadamente 45%.
- Se proyecta dilución de acciones en Q4 de 389 millones de acciones y para el año cerca de 400 millones; el Q3 real fue de 395 millones (año anterior 424 millones). Las recompras impulsan el crecimiento del BPA (+10.5%) de forma clara por encima del beneficio neto (+3.1%).
5. Guía para el próximo trimestre y el año completo
- Ingresos Q4 6,800–6,850 millones de dólares, media 6,825 millones de dólares, apenas por debajo del consenso—motivo directo de la caída postmercado.
- Q4 suscripciones: Comercial y personal 1,930–1,950 millones de dólares; Creatividad y marketing 4,665–4,695 millones de dólares.
- Q4 BPA: GAAP 4.65–4.70 dólares; no GAAP 6.30–6.35 dólares (prácticamente en línea con el consenso).
- FY2026 revisado al alza: Ingresos 26,576–26,626 millones de dólares (antes 26,500–26,600 millones); BPA GAAP 18.12–18.17 dólares; BPA no GAAP 24.45–24.50 dólares (antes 24.35–24.45 dólares). La meta de crecimiento ARR sigue en 10.2%.
6. Contexto de mercado y preocupaciones de inversores
- Principal preocupación: Todos los indicadores del Q3 no solo se cumplen, sino que superan previsiones, pero el mercado está valorando el posible impacto de la IA generativa sobre el poder de fijación de precios de suites profesionales.
- Lado positivo: ARR prioritaria en IA, créditos Firefly, Creative Agent y GenStudio / orquestación CX en empresas, se benefician de un doble motor de “uso + asientos”.
- Lado negativo: Las herramientas de diseño nativas de IA pueden bajar la motivación de pago; Microsoft Copilot y Salesforce Agentforce plantean un relato competitivo desde productividad y flujos de trabajo empresariales.
- Transición de liderazgo: Anil Chakravarthy asumirá como CEO el 1 de diciembre; Narayen pasa a presidente ejecutivo; El presidente de Creatividad y Productividad, David Wadhwani, deja la empresa el 27 de septiembre; el CFO sigue provisional (Steve Day). El nuevo CEO proviene de una división menor de experiencia de cliente, lo cual aumenta la incertidumbre estratégica.
- Divergencia en analistas: Bank of America “underperform”/190 dólares; Morgan Stanley “reducir”/240 dólares; HSBC “comprar”/308 dólares; consenso “mantener”, precio objetivo medio de 280 dólares.
¿Eres principiante en acciones rtoken y acabas de empezar a operar spot en acciones? ¡Estos vídeos educativos te ayudarán a entenderlo fácilmente de una vez!
《¿Qué es el spot de acciones y en qué se diferencia de las acciones tradicionales estadounidenses?》
《¿Cómo elegir buenos tokens de acciones o ETF en UEX? Dos indicadores clave para evitar errores》
Aviso legal
El contenido de este artículo es solo para referencia y no constituye recomendación de inversión alguna. Los datos financieros oficiales son los presentados por la empresa ante la SEC; las previsiones de mercado y precios objetivo provienen de fuentes externas y pueden ser modificadas posteriormente.
Disclaimer: The content of this article solely reflects the author's opinion and does not represent the platform in any capacity. This article is not intended to serve as a reference for making investment decisions.
You may also like
En el momento en que Anthropic plantea la "teoría de desaceleración de la IA", ¡la comercialización de la IA está acelerándose! Desde el desarrollo de modelos hasta asesores financieros, se acelera la entrega de beneficios de agentes inteligentes de IA.
Anthropic está avanzando simultáneamente en la gobernanza de riesgos de IA avanzada y en la comercialización de aplicaciones empresariales de IA, compitiendo con OpenAI y otros rivales líderes en aplicaciones de IA por la monetización de la inteligencia artificial.

Mientras las acciones de chips caen bruscamente, el software de ciberseguridad sube en toda la línea, CrowdStrike y Palo Alto Networks alcanzan nuevos máximos.
CrowdStrike subió un 13,8% en un solo día, marcando un nuevo máximo histórico, mientras que Palo Alto Networks se disparó un 13%. El ETF de software superó en más de 10 puntos porcentuales al ETF de semiconductores en una sola jornada, estableciendo la mayor diferencia registrada hasta la fecha. Según el análisis, independientemente de la velocidad del desarrollo de la inteligencia artificial, la demanda de seguridad solo aumentará. El capital está rotando aceleradamente del hardware de computación hacia el software de seguridad, y áreas como la gestión de identidades y la gobernanza de datos serán las primeras en beneficiarse.
Altman puede esperar, pero Masayoshi Son no: OpenAI no cotizará en bolsa este año, y SoftBank revela una debilidad de crédito con un déficit de 20.000 millones de dólares.
OpenAI ha pospuesto su salida a bolsa, lo que ha llevado a su mayor accionista externo, SoftBank, a enfrentar problemas de liquidez. Esta semana, SoftBank realizó una gira de presentación en Nueva York con planes de emitir bonos por valor de entre 10.000 y 20.000 millones de dólares para pagar un préstamo puente anterior de 40.000 millones de dólares que utilizó para aumentar su inversión en OpenAI. Según estimaciones de Bloomberg, el déficit de capital de SoftBank es de al menos 20.000 millones de dólares y el rendimiento de sus bonos existentes en dólares ya ha superado el 8,5 %, acercándose a una calificación de grado basura.
Crypto prices
More


