
Institución: El precio del oro resistente ha valorado el riesgo de la disputa entre la Reserva Federal y la Casa Blanca; la lógica subyacente de tendencia alcista a largo plazo sigue vigente.

Informe de Huìtōngwǎng, 16 de septiembre—— Los rendimientos de los bonos estadounidenses a largo plazo han subido a su nivel más alto en casi veinte años, con el mercado apostando mayoritariamente a que la Reserva Federal subirá las tasas esta semana. El oro sigue bajo presión de venta, pero Thu Lan Nguyen, directora de investigación de materias primas de Commerzbank, señala que el precio del oro ha mostrado una resiliencia mayor de la esperada. La razón principal es que el mercado se está cubriendo ante el inminente conflicto de políticas entre la Reserva Federal y la administración Trump. El banco ha reducido su objetivo de precio del oro para este año, pero mantiene una visión alcista a largo plazo. La disminución de la prima refugio del dólar y los riesgos de deuda soberana mundial continúan respaldando el valor del oro como activo de reserva.
Impulsadas por la persistente presión inflacionaria, las expectativas del mercado prevén que la Reserva Federal iniciará un ciclo de subidas de tasas, y los rendimientos de los bonos estadounidenses han alcanzado máximos de casi dos décadas, dando lugar a una venta continua en el mercado del oro. Sin embargo, Commerzbank ofrece una visión diferente: aunque el precio del oro está bajo presión de venta, la fuerza de soporte en los niveles inferiores es sólida y la resiliencia del precio del oro merece atención.
Thu Lan Nguyen, directora de investigación de materias primas de Commerzbank, analiza en su último informe que el mercado actualmente tasa una probabilidad de alrededor del 90% de que la Reserva Federal suba las tasas esta semana. Además, la tensión en Oriente Medio ha elevado los precios del petróleo, lo que a su vez incrementa las expectativas de tasas de interés globales, afectando no solo al mercado estadounidense.
El precio del oro resiste a la baja gracias a la lucha política entre la Reserva Federal y la Casa Blanca
Thu Lan Nguyen afirma,
Thu Lan Nguyen afirma que, ante la persistente alta inflación, la Reserva Federal enfrenta una creciente presión para subir tasas, mientras que el presidente Trump ya ha amenazado con medidas extremas si la Reserva Federal se niega a recortar las tasas. Un enfrentamiento abierto entre ambas partes parece casi inevitable, y los mercados cada vez incorporan más este riesgo en los precios. Ella añade,
Ella analiza que esto también explica por qué, a pesar de que los rendimientos de los bonos estadounidenses han alcanzado máximos de casi veinte años, el dólar sigue bajo presión y la prima de riesgo del dólar continúa subiendo en el mercado de opciones.
Objetivo a la baja para el oro en el corto plazo, pero la lógica alcista a largo plazo persiste
El oro no genera rendimiento por sí mismo y el alza en las tasas de interés aumenta el costo de oportunidad de mantener oro, lo que ejerce presión sobre su precio. Sin embargo, esta entidad alemana considera que, antes de fin de año, el espacio a la baja para el precio del oro es limitado. En julio, Commerzbank recortó su previsión para el precio del oro y revisó su objetivo de fin de año de 4,800 dólares la onza, fijado en junio, a 4,500 dólares.
Thu Lan Nguyen señala que el banco no ha cambiado su perspectiva a largo plazo alcista sobre el oro y que los factores estructurales que impulsaron el alza del oro en la primera mitad del año siguen presentes.
Conclusión
En resumen, el oro se encuentra actualmente en una fase particular de enfrentamiento entre fuerzas alcistas y bajistas. Los rendimientos al alza de los bonos estadounidenses y la expectativa de subidas de tasas de la Reserva Federal son fuerzas bajistas para el oro; pero el cuestionamiento político a la independencia de la Reserva Federal, el debilitamiento de la confianza refugio en el dólar y los riesgos de deuda soberana global constituyen el apoyo subyacente del oro, siendo esta la clave de la resiliencia del precio del oro ante la presión de venta. En el corto plazo, Commerzbank ha reducido su objetivo de precio del oro y aconseja a los inversores no perseguir máximos de forma ciega, pero los fundamentos estructurales alcistas a largo plazo no han desaparecido. Las decisiones de la Reserva Federal y la evolución del conflicto de políticas entre la Casa Blanca y la Reserva Federal seguirán marcando la tendencia del oro y el dólar.
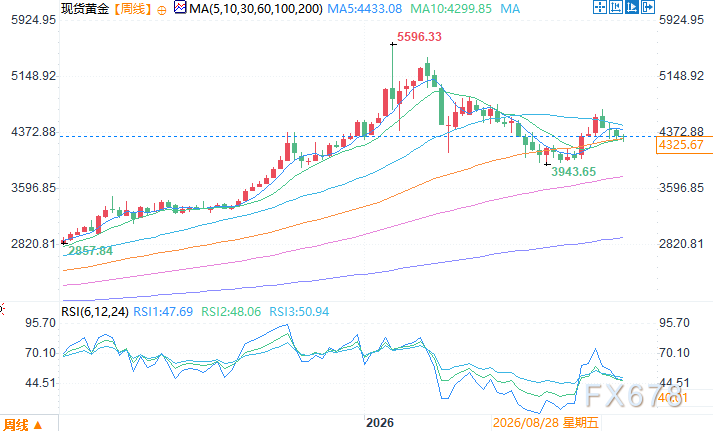
Gráfico semanal de oro spot Fuente: Yìhuìtōng
ZONA GMT+8, 16 de septiembre 12:01 Precio del oro spot: 4,327.67 USD/oz
Disclaimer: The content of this article solely reflects the author's opinion and does not represent the platform in any capacity. This article is not intended to serve as a reference for making investment decisions.
You may also like
¡Se acerca la tormenta del 5% de rendimiento de los bonos estadounidenses! El contador para la bomba de refinanciación comienza, ¿quién será la primera víctima?
La rentabilidad de los bonos del Tesoro estadounidense a 10 años supera el 5%, alcanzando un nuevo máximo desde 2007. Cuanto más tiempo se mantengan los altos tipos de interés, mayor será la presión de refinanciación para las empresas inmobiliarias, el sector inmobiliario comercial y las compañías con altas deudas, lo que podría acelerar la aparición de riesgos sistémicos en un plazo de 12 a 18 meses.

¡No luches contra los ciclos de ganancias! ¿Las acciones estadounidenses romperán los 8000 puntos este año?
Jefferies espera que, impulsado por la fiebre de inversión en IA y el crecimiento inesperado de las ganancias corporativas, el índice S&P 500 se dispare hasta los 8.000 puntos a finales de 2026 y alcance los 9.000 en 2027. La expansión de los beneficios impulsados por la IA se ha extendido desde los siete gigantes a todo el mercado, y se prevé que el EPS del S&P 500 aumente un 35% este año, superando ampliamente el consenso del mercado; ¡es el ciclo superpositivo de beneficios más fuerte desde 1995! La única amenaza real: si el rendimiento de los bonos del Tesoro de EE.UU. sigue aumentando, el riesgo de compresión de valoración no debe ser ignorado.
¿La demanda constante de “aprendizaje continuo” en la IA extenderá la escasez de memoria hasta 2031?
Citi considera que, a medida que la IA avanza de una etapa de simple entrenamiento y razonamiento hacia una era de "aprendizaje continuo", la demanda de HBM, DDR5 para servidores y unidades de estado sólido empresariales (eSSD) experimentará un crecimiento explosivo y sincronizado a partir de 2027. Mientras la demanda aumenta rápidamente, el suministro se ve limitado por la ocupación de la capacidad de producción de HBM y la ralentización en la migración tecnológica, por lo que el ritmo de expansión se queda muy por detrás de la demanda. Se prevé que este desequilibrio entre oferta y demanda se prolongue hasta 2031.
AbbVie se acerca a máximos históricos: ¿tras Humira, ya hay un nuevo motor de crecimiento?
Crypto prices
More


