Sandisk s'envole de 11 %, la demande de "options à court terme" explose sur les actions de stockage et de semi-conducteurs, le "génie de l'IA" a-t-il encore frappé ?
Vendredi, une vague concentrée d’options d’achat à court terme d’environ 96 millions de dollars a afflué vers quatre actions de puces d’IA : SanDisk, Micron, Intel et Marvell. En séance, SanDisk a enregistré une flambée de 11 % à un moment donné.
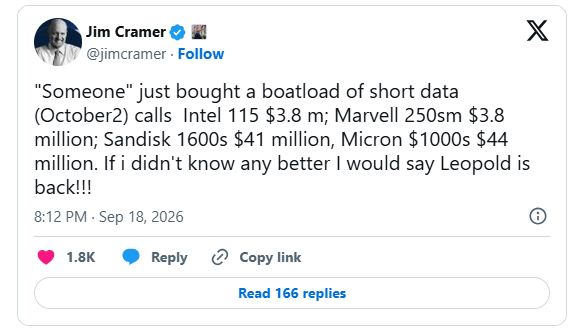
Face à cet afflux “massif” de transactions sur des options très courtes, l’animateur de CNBC Jim Cramer s’est exclamé sur le réseau social X : “À en juger par ce mouvement, on dirait bien que Leopold est de retour !”
Si vous suivez de près les opportunités d’investissement dans l’infrastructure mondiale de l’IA et dans la course aux grands modèles, le nom de Leopold Aschenbrenner ne vous est certainement pas inconnu.
Ce chercheur clé d’OpenAI et fondateur du fonds spéculatif à thème IA Situational Awareness, entouré d’une aura éclatante, s’était fait connaître pour son recours à un effet de levier extrême et ses achats massifs d’options d’achat à court terme sur les sociétés de semiconducteurs et d’IA. En 2024, il a lancé un fonds avec environ 225 millions de dollars, qui, grâce à des paris à effet de levier sur l’IA, est monté jusqu’à environ 45 milliards de dollars.
En juillet de cette année, le fonds a subi un “krach monumental”, chutant de 67 % lors de la correction du secteur IA et liquidant la majeure partie de ses positions au profit de Citadel. Le Financial Times britannique l’a classé comme la plus grosse perte individuelle de l’histoire des fonds spéculatifs. Malgré cela, le fonds a tout de même réalisé environ 80 % de rendement positif sur l’année.
Fin juillet, Aschenbrenner a déclaré dans une lettre aux investisseurs qu’il “chercherait une prochaine bataille”, “tirerait les enseignements nécessaires” et s’est engagé à gérer les investissements sur les marchés publics de façon “entièrement financée”.
La semaine dernière, CNBC a rapporté que le fonds avait de nouveau pris des positions sur des options, cette fois sur AMD, Bloom Energy et CoreWeave. Cette fois, l’intérêt s’est porté sur le stockage et les semi-conducteurs — ses deux plus gros secteurs d’investissement avant le krach.
La composition de près de 100 millions de dollars d’options d’achat
Selon les données de transactions en séance récapitulées par ZeroHedge, les détails de ces options d’achat expirant le 2 octobre sont les suivants :
- Micron (MU) : Prix d’exercice 1000 , environ 10 000 contrats, prime d’environ 44 millions de dollars
- SanDisk (SNDK) : Prix d’exercice 1600 , environ 4 200 contrats, prime d’environ 41 millions de dollars
- Intel (INTC) : Prix d’exercice 115 , environ 20 000 contrats, prime d’environ 7,3 millions de dollars
- Marvell (MRVL) : Prix d’exercice 250 , environ 3 500 contrats, prime d’environ 3,85 millions de dollars
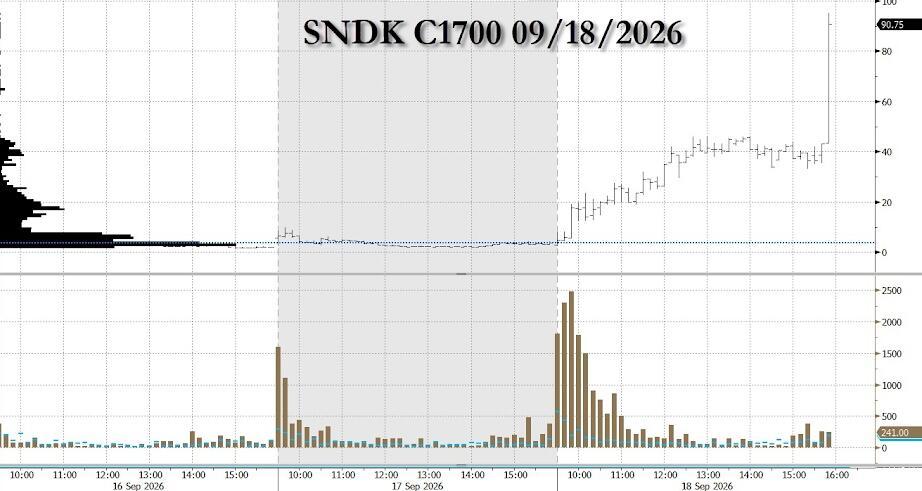
Au moment de la transaction, SanDisk cotait proche du prix, déjà au-dessus du prix d’exercice ; Micron autour de 990, avec un prix d’exercice quasiment à la monnaie ; les prix d’exercice pour Intel et Marvell dépassaient légèrement leurs cours actuels. Les points hauts hebdomadaires pour Micron et SanDisk étaient respectivement de 1255 et 2 354 $, les prix actuels restant significativement en dessous de ces sommets.
Avec des options arrivant à expiration sous deux semaines, la décote temps et la sensibilité gamma sont très élevées, ce qui laisse un très faible espace d’erreur pour une prise de position directionnelle.
Cramer note que la date d’expiration en octobre tombe juste après la publication du rapport du quatrième trimestre fiscal de Micron — un rapport qui influence historiquement tout le secteur du stockage. Il avait déjà, en août, manifesté son optimisme pour ce secteur, déclarant que la demande des data centers IA et la discipline de l’offre sont en train de remodeler les cycles traditionnels de prospérité et de récession de l’industrie du stockage.
Pourquoi le marché se tourne-t-il vers le “gourou de l’IA”
Les documents déclaratifs de la SEC n’ont pas encore dévoilé l’identité de l’acheteur, mais le marché a de bonnes raisons de pointer Aschenbrenner.
La première piste est le choix des titres. Selon la déclaration réglementaire de Situational Awareness fin juin, la position sur SanDisk était d’environ 5,7 milliards de dollars, et d’environ 5,6 milliards pour Micron, leurs deux plus grandes positions. Les primes de près de 100 millions de dollars sur ces options correspondent précisément à ces deux mêmes actions.
La technique de trading est également similaire. Le fonds était connu pour utiliser un effet de levier extrêmement élevé sur la dynamique IA à court terme, montant parfois jusqu’à 400 % de levier. Les options d’achat massives à très court terme étaient une de ses signatures — en achetant à grande échelle, il déclenchait une demande de couverture gamma de la part des teneurs de marché, ce qui poussait le prix des actions à monter sur le court terme.
L’évolution dans le temps corrobore aussi. Selon le Financial Times du 11 septembre, Aschenbrenner avait reconstruit des positions grâce à des options flexibles (Flex Options) sur AMD, Intel, SK Hynix, SanDisk et CoreWeave. Le stratège de Nomura, Charlie McElligott, avait détecté un afflux de 315 millions de dollars de primes d’options sur plusieurs jours sur des valeurs IA et semi-conducteurs, avec une exposition Delta de 1,1 milliard de dollars. Il a également noté que la pente des options d’achat sur les ETF semi-conducteurs pour les trois prochains mois a atteint un sommet historique.
Nouveaux outils, logique inchangée
Contrairement à juillet, où il utilisait des Total Return Swaps (TRS) fournis par des grandes banques comme Goldman Sachs pour obtenir le levier, il est supposé qu’Aschenbrenner a cette fois recours à des options entièrement payées (fully-paid options) — la perte maximale se limite à la prime payée, sans risque théorique d’appel de marge ou de liquidation forcée.
Ce changement s’explique par les circonstances. Après le krach, JPMorgan a rompu toute relation de prêt avec le fonds, la SEC a demandé des informations aux banques qui lui fournissaient du financement, et ses courtiers précédents ont été visés par le département américain de la Justice. Selon le Financial Times, Aschenbrenner a établi une nouvelle collaboration avec Clear Street, courtier spécialisé dans les technologies.
Cependant, la logique du pari lui-même reste inchangée. McElligott note que ces transactions affichent une corrélation typique “hausse du spot, hausse de la volatilité” — proche du schéma observé avant le krach de juillet. Il s’agit toujours de prendre d’énormes positions concentrées sur des actifs peu liquides à fort momentum, pour tenter de déclencher une hausse en chaîne des prix. Mais si le momentum s’inverse, toutes les primes d’options sont perdues et il n’est pas possible d’amortir la perte en ajustant le levier.
Le rapport 13F du fonds pour le troisième trimestre sera publié à la mi-novembre, moment où l’on pourra enfin savoir, d’après les documents réglementaires, qui est le véritable acheteur derrière ces transactions.





