
Le régulateur européen met en garde les investisseurs contre les actions tokenisées

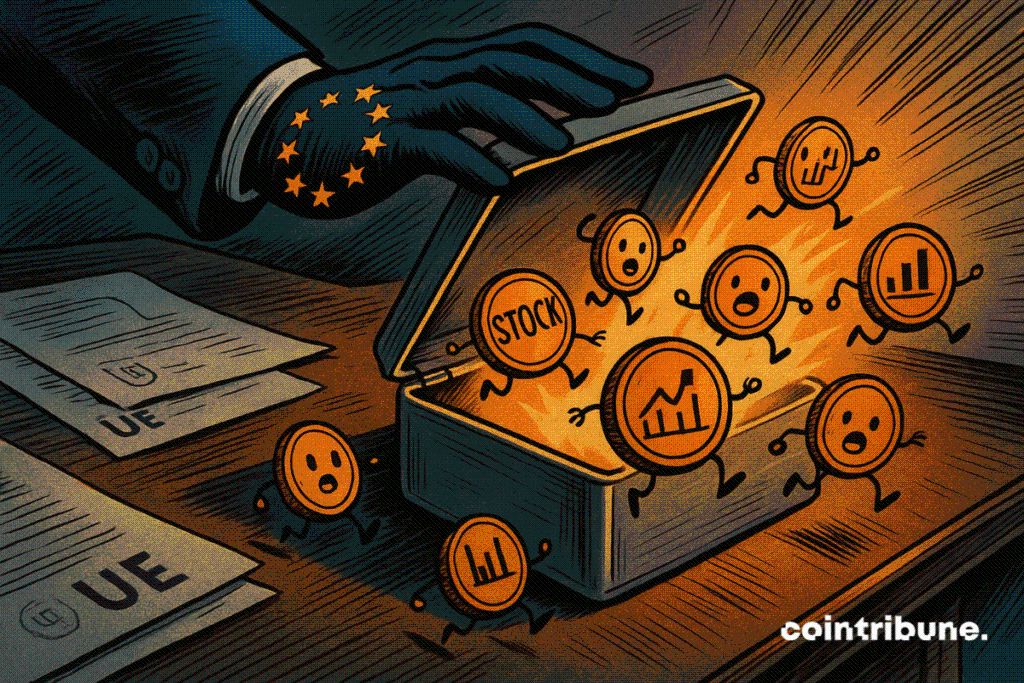
Les actions tokenisées se multiplient sur les plateformes crypto. Mais quelle est leur véritable valeur pour les investisseurs ? L’ESMA craint en effet une mauvaise compréhension de ces instruments hybrides. Tous les détails ci-dessous !
En bref
- Les actions tokenisées crypto n’accordent pas de droits réels, ce qui peut potentiellement induire les investisseurs en erreur.
- L’ESMA soutient l’innovation mais exige des cadres clairs pour protéger les marchés et les épargnants.
Pourquoi l’ESMA pointe-t-elle du doigt les actions tokenisées ?
Les actions tokenisées attirent de plus en plus l’attention des investisseurs. Récemment, Donald Trump en a même parlé dans l’un de ses projets crypto.
Face à la montée de ces actifs numériques, la directrice exécutive de l’ESMA, Natasha Cazenave, met en garde. Selon elle, ces produits crypto peuvent provoquer une confusion entre la propriété réelle et l’exposition synthétique.
Lors d’une intervention à Dubrovnik, elle a rappelé que ces instruments ne confèrent ni droits de vote ni dividendes. En réalité, ces actifs crypto sont souvent adossés à des actions traditionnelles via des entités ad hoc.
Attirés par l’accessibilité 24/7 et la possibilité de propriété fractionnée, les investisseurs risquent donc de croire à une véritable propriété alors qu’ils ne détiennent qu’un actif dérivé. Cette zone grise soulève une question centrale : quelles protections existent en cas de litige, d’insolvabilité ou de désalignement avec l’actif sous-jacent ?
Une technologie crypto prometteuse, mais encore limitée
Du côté des autorités européennes, l’approche reste nuancée. L’ESMA reconnaît en effet le potentiel de la tokenisation :
- réduction des coûts d’émission ;
- accès élargi aux marchés financiers ;
- accélération des échanges…
Depuis 2019, la Commission européenne a d’ailleurs soutenu plusieurs initiatives pilotes, notamment menées par la BEI et le ministère allemand des Finances.
Mais ces projets crypto font face à des limites structurelles. Il est fait référence à la majorité des titres tokenisés circulant via des placements privés. Ceux-ci sont souvent illiquides et non interopérables entre les plateformes crypto.
Pour avancer, l’UE a mis en place un régime pilote blockchain permettant aux entreprises de tester des produits dans un cadre réglementaire assoupli. L’expérience acquise grâce à ce dispositif, combinée aux enseignements du règlement MiCA, devrait permettre de construire une réglementation adaptée à l’environnement crypto.
Ainsi, les actions tokenisées suscitent autant de promesses que de questions. L’ESMA appelle à la vigilance, sans freiner l’élan technologique.
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
La Réserve fédérale relève les taux d'intérêt pour la première fois en trois ans ! Waller envoie un signal hawkish, une hausse supplémentaire de 25 points de base possible cette année
La Réserve fédérale a relevé mercredi son taux directeur de 25 points de base, portant la fourchette à 3,75%-4,00%. Il s'agit de la première hausse des taux depuis juillet 2023.

Le rendement approchant 5% n'est pas dû au scepticisme du marché envers la Fed, selon Walsh : la vigueur de l'économie américaine, les investissements dans l'IA et les risques géopolitiques sont les principaux moteurs.
Le président de la Réserve fédérale, Walsh, a déclaré mercredi que la récente hausse continue des rendements des obligations d'État américaines à long terme ne signifiait pas que les investisseurs perdaient confiance dans la capacité de la Réserve fédérale à contrôler l'inflation.

Intervention du Japon sur le marché des changes : fuite de capitaux ? En juillet, les avoirs en bons du Trésor américain détenus par les étrangers tombent à leur plus bas niveau depuis neuf mois, la détention chinoise atteint son plus bas depuis 2008
Selon un rapport du Département du Trésor des États-Unis, en juillet, les avoirs en bons du Trésor américain détenus par des entités étrangères ont diminué de 50,4 milliards de dollars par rapport au mois précédent. Le principal détenteur, le Japon, a réduit sa détention de 12,8 milliards de dollars, marquant ainsi une baisse pour le troisième mois consécutif et atteignant son plus bas niveau depuis plus d’un an. Le troisième détenteur, la Chine, a également diminué ses avoirs de 15,4 milliards de dollars pour le deuxième mois consécutif. À l’inverse, le Royaume-Uni, deuxième détenteur, a augmenté ses avoirs de 58,4 milliards de dollars, atteignant ainsi un nouveau record depuis mai. En juillet, la France et le Canada ont affiché les plus fortes baisses de détention, avec des réductions respectivement de 41,5 milliards et 30 milliards de dollars.
Prix des cryptos
Plus


