
BTC Market Pulse : Semaine 37
Le Bitcoin s'est stabilisé autour du coût de base des détenteurs à court terme, mais la stabilisation reste fragile sur l'ensemble du marché. Le Market Pulse de cette semaine montre pourquoi le sentiment de prudence continue de dominer.
Vue d'ensemble
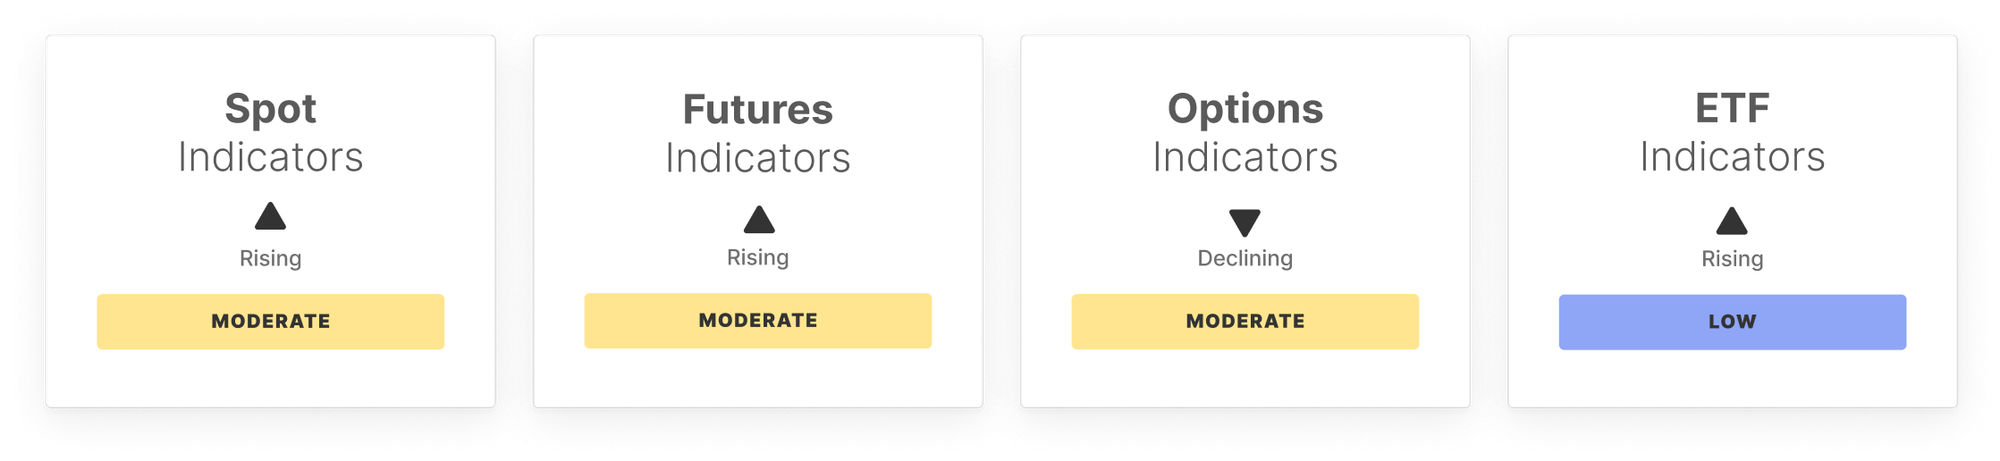
La semaine dernière, Bitcoin s'est échangé au-dessus du prix de revient des détenteurs à court terme, avec un prix oscillant autour de la barre des 111k$. Sur le marché spot, la dynamique a montré une reprise fragile alors que le RSI s'est rapproché de la zone neutre et que le Spot CVD s'est amélioré, signalant une pression vendeuse réduite. Cependant, les volumes de transactions ont diminué, reflétant une conviction en baisse et une participation prudente aux niveaux de prix actuels.
Le marché des contrats à terme a reflété une stabilisation avec une légère hausse de l'open interest et une forte reprise du perpetual CVD, suggérant des flux d'achat sur repli. Pourtant, les taux de financement ont baissé, indiquant un appétit haussier réduit et un sentiment plus équilibré.
Sur le marché des options, l'open interest a diminué, montrant un engagement plus léger, tandis que les écarts de volatilité se sont resserrés, suggérant des attentes plus calmes. Néanmoins, le skew à 25-delta est resté élevé, soulignant une demande persistante de protection à la baisse et de couverture défensive.
Les flux d'ETF ont signalé une modération. Les flux nets entrants ont ralenti, les volumes de transactions sont restés faibles en dessous des normes statistiques, et l'ETF MVRV a légèrement augmenté, indiquant un potentiel de prise de bénéfices prudente mais sans signe d'accumulation agressive de la part des participants TradFi.
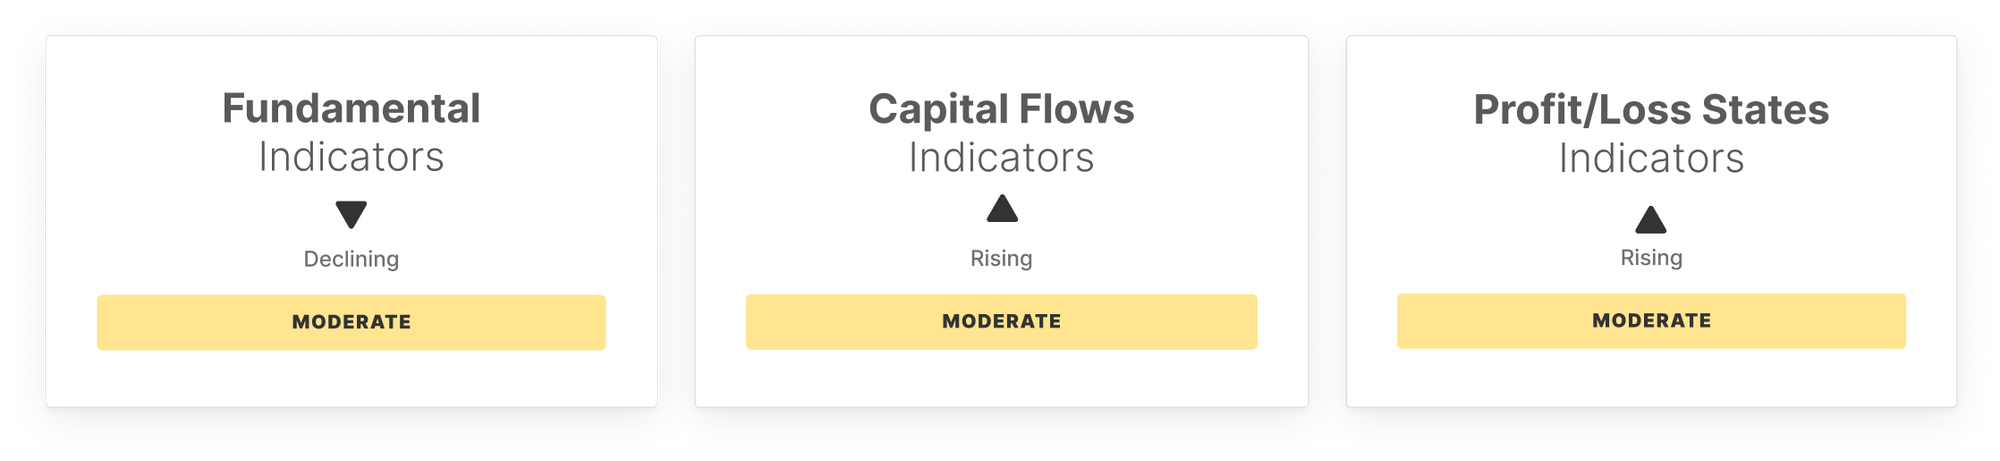
Du côté de la demande on-chain, les adresses actives sont revenues dans la fourchette, signalant une légère reprise de la participation, bien que les volumes de transfert aient diminué et que les frais aient baissé, mettant en évidence des conditions plus calmes. Le réseau montre des signes de stabilisation, mais sans pic d'activité organique.
Les flux de capitaux sont restés fragiles. Les flux entrants du Realized Cap ont légèrement augmenté, les ratios STH/LTH ont légèrement progressé, et le Hot Capital Share a diminué, reflétant une activité spéculative modérée mais sans forte conviction à long terme.
Les états de profit et de perte se sont légèrement améliorés, avec une offre en profit, le NUPL et le Realized P/L tous en hausse dans des fourchettes normales, signalant un optimisme prudent alors que les investisseurs réalisent des profits sans atteindre des extrêmes.
En résumé, le marché reflète une stabilisation fragile au-dessus du prix de revient des détenteurs à court terme, avec des améliorations de la dynamique et de la rentabilité compensées par des volumes plus faibles et des positions défensives. Le sentiment reste prudent, légèrement baissier mais avec une possibilité de rebonds à court terme si la demande se manifeste plus nettement.
Indicateurs Off-Chain
Indicateurs On-Chain
Ne le manquez pas !
Une intelligence de marché pointue, directement dans votre boîte mail.
Abonnez-vous maintenantVeuillez lire notre Avis de transparence lors de l'utilisation des données d'échange.
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer

La tempête du rendement obligataire américain à 5% arrive ! Le compte à rebours de la bombe de refinancement commence, qui sera la première victime ?
Le rendement des bons du Trésor américain à 10 ans dépasse 5%, atteignant un nouveau sommet depuis 2007. Plus les taux d'intérêt élevés se maintiennent longtemps, plus la pression de refinancement sur les entreprises immobilières, l'immobilier commercial et les sociétés fortement endettées augmente, et le risque systémique pourrait accélérer son apparition dans les 12 à 18 prochains mois.

Ne luttez pas contre le cycle de profit ! Les actions américaines dépasseront-elles 8000 points cette année ?
Jefferies prévoit que, sous l’impulsion du boom des investissements dans l’IA et de la hausse supérieure aux attentes des bénéfices des entreprises, l’indice S&P 500 devrait s’envoler à 8 000 points d’ici la fin 2026, puis atteindre 9 000 points en 2027. L’expansion des profits liés à l’IA s’étend désormais de « The Magnificent Seven » à l’ensemble du marché, avec une prévision de croissance de 35 % du BPA du S&P 500 cette année, largement supérieure aux consensus de marché – il s’agit du cycle de super-profits le plus puissant depuis 1995 ! La seule véritable menace reste que, si les rendements des bons du Trésor américain continuent d’augmenter, le risque de contraction des valorisations ne peut être ignoré.
L’IA en apprentissage continu va-t-elle prolonger la pénurie de mémoire jusqu’en 2031 ?
Selon Citigroup, à mesure que l’IA entre dans l’ère de « l’apprentissage continu » après la simple phase d’entraînement et d’inférence, la demande pour HBM, DDR5 serveur et SSD d’entreprise (eSSD) connaîtra une croissance explosive et synchronisée à partir de 2027. Alors que la demande grimpe en flèche, l’offre reste limitée en raison de l’occupation de la capacité de production de HBM et du ralentissement de la transition technologique ; l’expansion de la production est donc largement inférieure à la demande. Ce déséquilibre entre l’offre et la demande devrait persister jusqu’en 2031.
Prix des cryptos
Plus


