
L'indice PPI américain d'août a chuté de manière inattendue, la Fed pourrait-elle baisser ses taux de 50 points de base ?

Les données du PPI pourraient indiquer que le CPI va également diminuer, ce qui ajoute de la complexité au débat sur l’ampleur de la baisse des taux d’intérêt par la Fed en septembre...
Le rapport de l'indice des prix à la production (PPI) d'août publié mercredi par le Bureau of Labor Statistics (BLS) des États-Unis montre que les pressions inflationnistes en gros s'atténuent, ce qui réduit la probabilité d'une forte hausse des prix à la consommation dans les mois à venir.
Le PPI annuel des États-Unis pour août s'établit à 2,6 %, son plus bas niveau depuis juin, bien en dessous des prévisions de 3,3 %. La valeur précédente a été révisée de 3,3 % à 3,1 %. Sur une base mensuelle, il affiche -0,1 %, soit la première baisse en quatre mois, inférieur aux attentes de 0,3 %, la valeur précédente ayant été révisée de 0,9 % à 0,7 %.
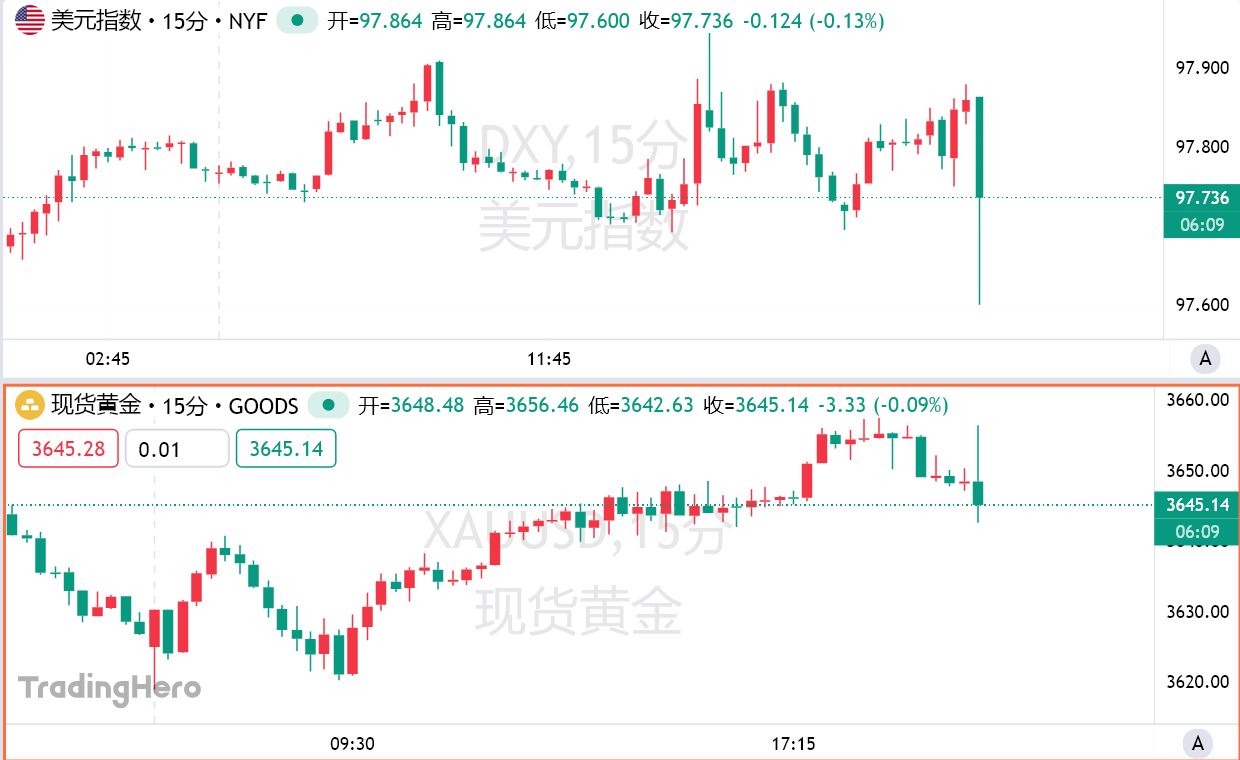
L'indice du dollar américain a chuté de 26 points à court terme, atteignant un minimum de 97,6. L'or au comptant a grimpé de 8 dollars à court terme, avant de légèrement reculer. Les devises non américaines se sont globalement appréciées, l'euro/dollar a bondi de plus de 30 points à court terme, atteignant un sommet de 1,1729. Le dollar/yen a chuté de 40 points à court terme, atteignant un minimum de 147,11. Les contrats à terme sur indices boursiers américains ont progressé à court terme, les contrats à terme sur le S&P 500 gagnant 0,44 %.
À court terme, les contrats à terme sur les taux d'intérêt américains ont augmenté après la publication des données du PPI, les traders renforçant leurs paris sur une baisse des taux de la Fed. Les obligations américaines ont rebondi collectivement, le rendement des bons du Trésor américain à 10 ans a baissé de 0,6 point de base à 4,068 %. Le rendement des bons du Trésor à 2 ans a baissé de 1,1 point de base à 3,531 %. Le rendement des bons du Trésor à 30 ans a augmenté de 0,5 point de base à 4,722 %.
Bien que la politique tarifaire de Trump ait augmenté les coûts des entreprises, celles-ci ont tout de même évité d'augmenter fortement leurs prix le mois dernier. Ce recul du PPI intervient après une forte hausse en juillet, de nombreuses entreprises craignant qu'une forte augmentation des prix ne fasse fuir les clients dans un contexte d'incertitude économique persistante affectant les décisions de consommation.
Les dernières données du PPI ajoutent une couche supplémentaire de complexité au débat politique de la Fed. Les investisseurs sont déjà convaincus que la Fed baissera les taux la semaine prochaine, mais l'ampleur de la baisse reste incertaine. Le marché s'attend généralement à une baisse de 25 points de base, mais la faiblesse des données sur l'emploi fait réapparaître la possibilité d'une baisse plus importante de 50 points de base.
Adam Button, analyste du site financier américain investinglive, a déclaré que le rapport sur l'indice des prix à la consommation (CPI) sera publié demain. Les données du PPI constituent un signal fort indiquant que les données du CPI pourraient être inférieures aux attentes. Si le résultat du CPI est inférieur aux prévisions — en particulier s'il est nettement inférieur — la probabilité d'une baisse de 50 points de base des taux de la Fed sera plus élevée. Il a notamment souligné que la baisse mensuelle du PPI hors alimentation et énergie a atteint son plus bas niveau depuis dix ans.
Le degré auquel les entreprises répercutent le fardeau des tarifs sur les consommateurs sera un facteur clé de l'évolution des taux d'intérêt cette année. Bien que les responsables de la Fed s'attendent généralement à ce que les droits d'importation augmentent l'inflation pour le reste de 2025, ils n'ont pas encore déterminé s'il s'agit d'un ajustement ponctuel ou d'un impact plus durable.
Les données du CPI, qui seront publiées jeudi, fourniront un aperçu de la mesure dans laquelle les tarifs d'août ont affecté les consommateurs américains. Les prévisionnistes s'attendent à ce que le CPI de base, hors alimentation et énergie, augmente à nouveau sur une base mensuelle.
Pour les économistes, l'importance du rapport PPI réside également dans le fait que certains de ses composants sont utilisés pour calculer l'indicateur d'inflation préféré de la Fed — l'indice des prix des dépenses de consommation personnelle (PCE) — et ces catégories connexes ont connu des résultats mitigés en août : les services de gestion de portefeuille et les prix des billets d'avion ont continué d'augmenter régulièrement, tandis que les indicateurs des services de santé sont restés modérés.
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer

La tempête du rendement obligataire américain à 5% arrive ! Le compte à rebours de la bombe de refinancement commence, qui sera la première victime ?
Le rendement des bons du Trésor américain à 10 ans dépasse 5%, atteignant un nouveau sommet depuis 2007. Plus les taux d'intérêt élevés se maintiennent longtemps, plus la pression de refinancement sur les entreprises immobilières, l'immobilier commercial et les sociétés fortement endettées augmente, et le risque systémique pourrait accélérer son apparition dans les 12 à 18 prochains mois.

Ne luttez pas contre le cycle de profit ! Les actions américaines dépasseront-elles 8000 points cette année ?
Jefferies prévoit que, sous l’impulsion du boom des investissements dans l’IA et de la hausse supérieure aux attentes des bénéfices des entreprises, l’indice S&P 500 devrait s’envoler à 8 000 points d’ici la fin 2026, puis atteindre 9 000 points en 2027. L’expansion des profits liés à l’IA s’étend désormais de « The Magnificent Seven » à l’ensemble du marché, avec une prévision de croissance de 35 % du BPA du S&P 500 cette année, largement supérieure aux consensus de marché – il s’agit du cycle de super-profits le plus puissant depuis 1995 ! La seule véritable menace reste que, si les rendements des bons du Trésor américain continuent d’augmenter, le risque de contraction des valorisations ne peut être ignoré.
L’IA en apprentissage continu va-t-elle prolonger la pénurie de mémoire jusqu’en 2031 ?
Selon Citigroup, à mesure que l’IA entre dans l’ère de « l’apprentissage continu » après la simple phase d’entraînement et d’inférence, la demande pour HBM, DDR5 serveur et SSD d’entreprise (eSSD) connaîtra une croissance explosive et synchronisée à partir de 2027. Alors que la demande grimpe en flèche, l’offre reste limitée en raison de l’occupation de la capacité de production de HBM et du ralentissement de la transition technologique ; l’expansion de la production est donc largement inférieure à la demande. Ce déséquilibre entre l’offre et la demande devrait persister jusqu’en 2031.
Prix des cryptos
Plus


