
JPMorgan : La guerre des stablecoins aux États-Unis pourrait être un jeu à somme nulle

L'analyse de JPMorgan indique que le marché américain des stablecoins pourrait être confronté à une concurrence à somme nulle, les nouveaux stablecoins émis ne faisant que redistribuer les parts de marché plutôt que d'élargir le marché. Tether prévoit de lancer le stablecoin conforme USAT, tandis que Circle renforce la position de USDC en développant la blockchain Arc. Résumé généré par Mars AI. Ce résumé a été généré par le modèle Mars AI, dont l'exactitude et l'exhaustivité sont encore en cours d'amélioration.
Sans expansion significative, la nouvelle vague d'émission de stablecoins pourrait simplement redistribuer les parts de marché au lieu d'élargir la taille du marché, selon la banque.
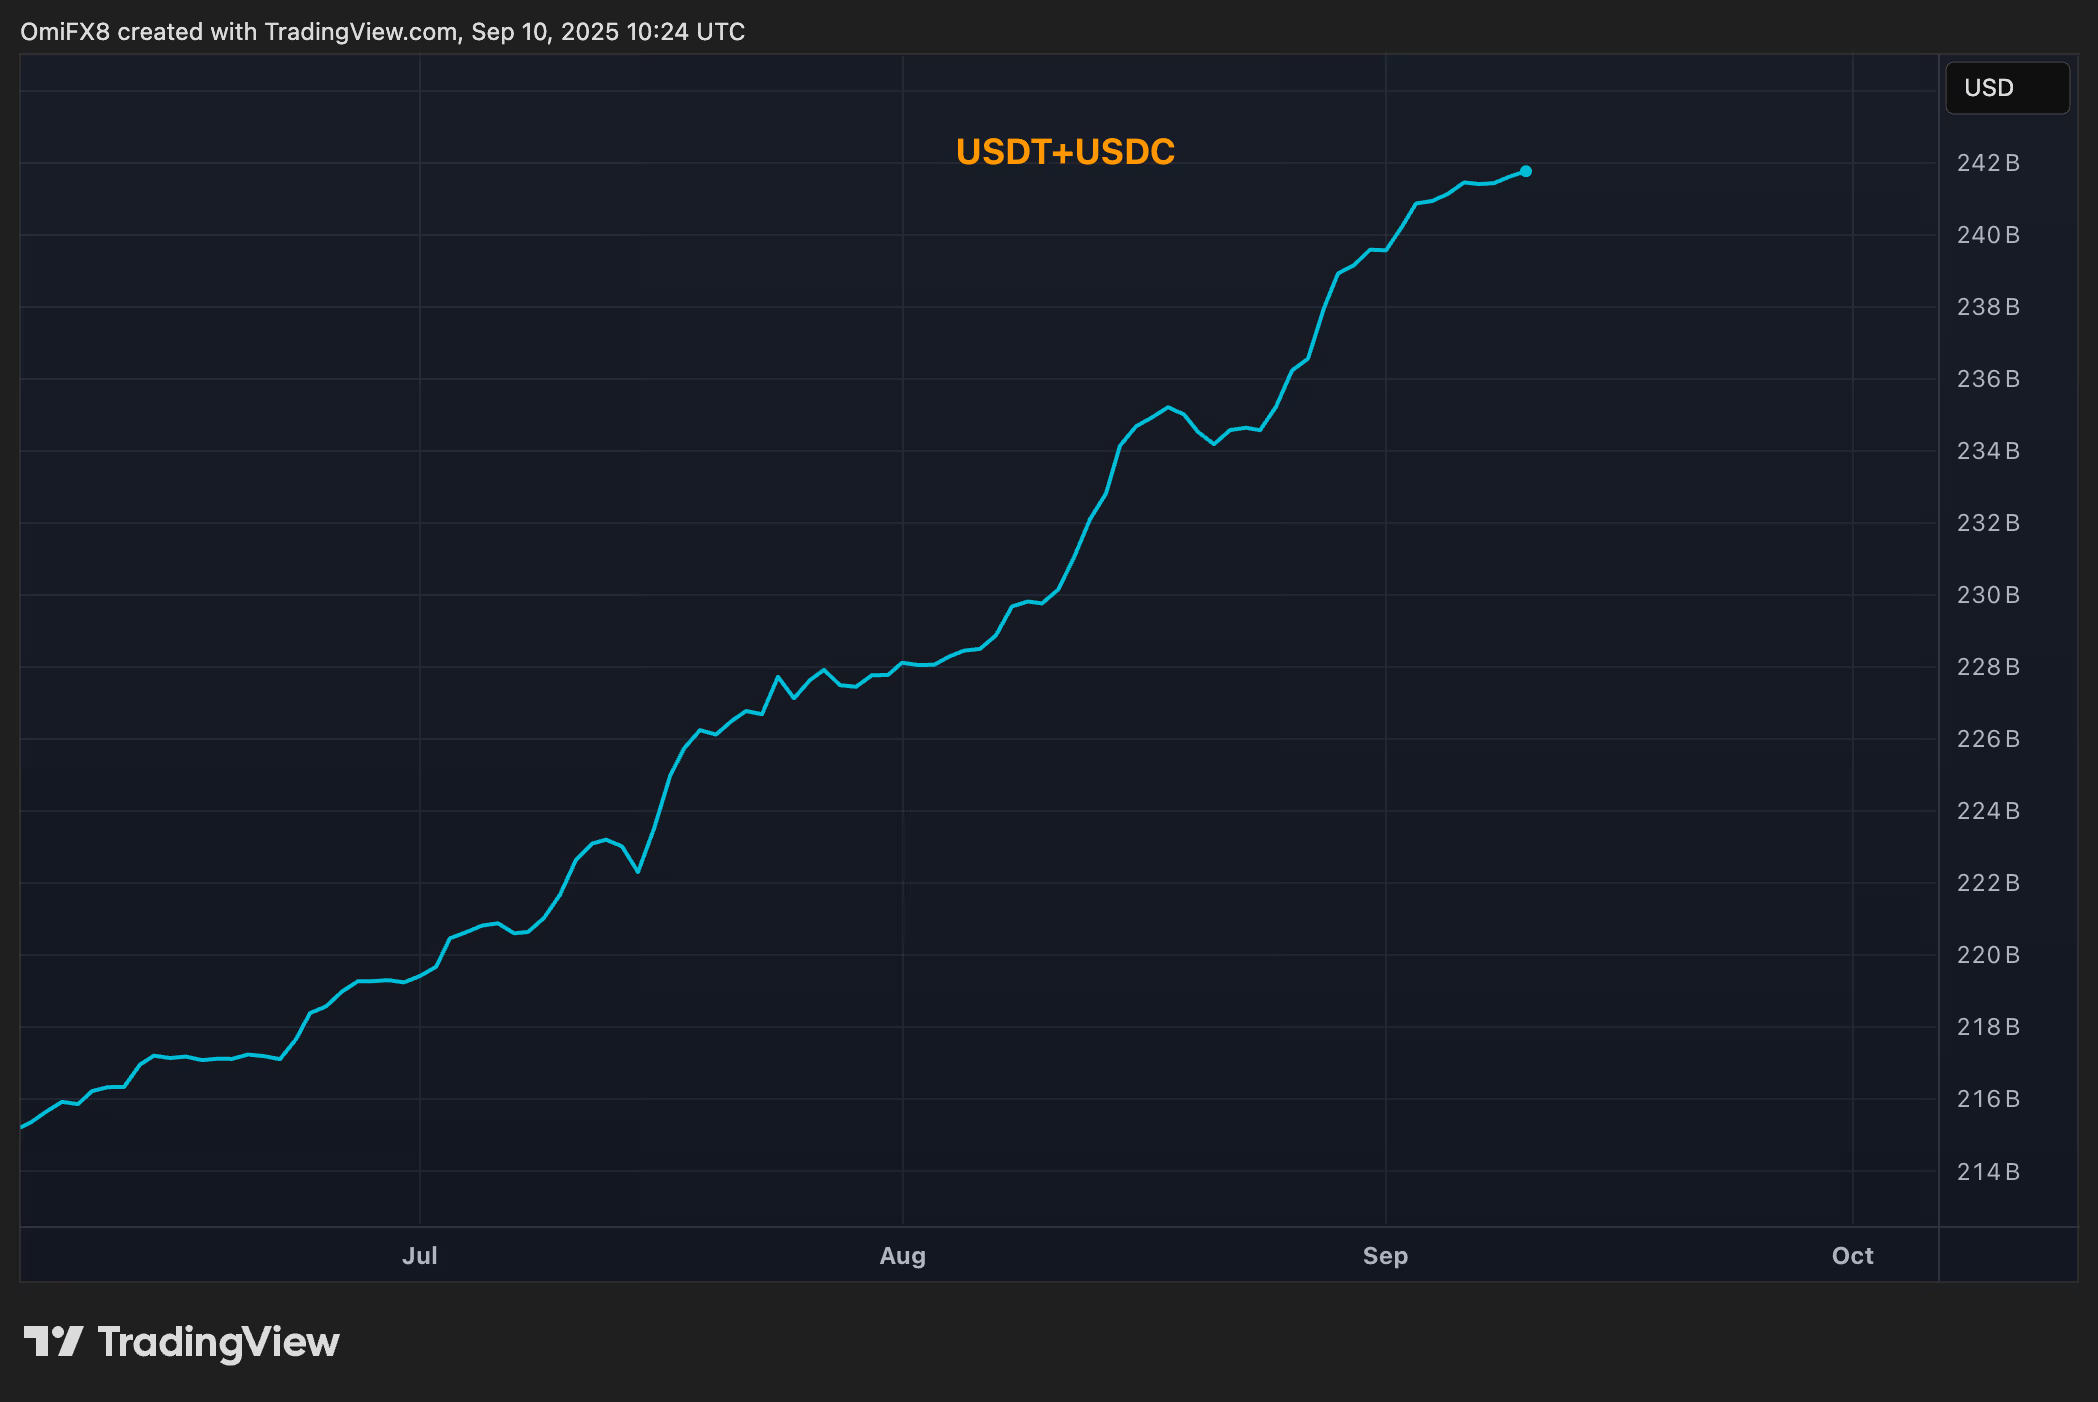
JPMorgan indique que le marché des stablecoins, évalué à 270 milliards de dollars, reste aligné avec la capitalisation totale du marché des cryptomonnaies, ce qui signifie que les nouveaux stablecoins émis pourraient simplement bouleverser la répartition des parts de marché.
Tether prévoit de lancer un stablecoin entièrement conforme aux exigences américaines, en concurrence avec l’USDC de Circle et visant à attirer des clients institutionnels.
Le rapport souligne que Hyperliquid, PayPal, Robinhood et Revolut émettent tous des stablecoins, tandis que Circle construit sa propre blockchain afin de maintenir l’USDC au centre de l’écosystème crypto.
Selon le rapport de recherche de JPMorgan, l’industrie des stablecoins, évaluée à 270 milliards de dollars, bien qu’ayant connu une forte croissance, ne représente toujours que moins de 8 % de la capitalisation totale du marché des cryptomonnaies, un ratio inchangé depuis 2020.
L’équipe d’analystes dirigée par Nikolaos Panigirtzoglou a écrit que cette dynamique pourrait transformer la prochaine vague d’émissions de stablecoins américains en une compétition à somme nulle, à moins que le marché crypto lui-même ne s’étende de manière significative.
JPMorgan indique que Tether (USDT), principalement utilisé à l’étranger, prévoit de lancer un token américain conforme — USAT. Contrairement à l’USDT, dont environ 80 % des réserves répondent aux exigences américaines, les réserves de l’USAT satisferont entièrement aux nouvelles normes réglementaires.
Un stablecoin est une cryptomonnaie dont la valeur est adossée à d’autres actifs tels que le dollar ou l’or. Ils jouent un rôle clé sur le marché des cryptomonnaies, servant à la fois d’infrastructure de paiement et de moyen de transfert transfrontalier. L’USDT de Tether est le plus grand stablecoin, suivi par l’USDC (CRCL) de Circle.
Le rapport indique que la législation américaine sur les stablecoins adoptée en juillet a déjà déclenché une nouvelle vague d’émissions pour l’USDC de Circle, qui domine actuellement le marché américain.
Les analystes écrivent que, bien que les nouveaux entrants se précipitent pour s’implanter avant la mise en œuvre de la réglementation, la croissance du marché des stablecoins reste liée à la capitalisation totale du marché des cryptomonnaies.
JPMorgan indique également que Circle perd progressivement des parts de marché, des concurrents comme Hyperliquid représentant à eux seuls près de 7,5 % de l’utilisation de l’USDC sur leur plateforme d’échange. De plus, les géants de la fintech PayPal (PYPL), Robinhood (HOOD) et Revolut lancent également leurs propres tokens.
En réponse, Circle développe une blockchain appelée Arc, spécialement conçue pour le volume de transactions de l’USDC, afin d’améliorer la rapidité, la sécurité et l’interopérabilité, tout en maintenant l’USDC au cœur de l’infrastructure crypto.
Le rapport ajoute que, sans expansion significative, la nouvelle vague de concurrence entre stablecoins pourrait simplement redistribuer les parts de marché au lieu d’élargir la taille du marché.
Un rapport de courtier publié plus tôt ce mois-ci indique que l’offre d’USDC a grimpé à 72,5 milliards de dollars, soit 25 % de plus que les prévisions de Bernstein pour 2025.
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
De la frénésie des tokens à l’océan bleu des serveurs IA à 1 300 milliards de dollars : la puissance de calcul pour l’inférence de l’IA explose, inaugurant pour Dell et d’autres leaders une ère dorée de “quantité, prix et parts de marché”
Des leaders mondiaux de la fabrication de clusters de serveurs IA, tels que Dell, bénéficient simultanément de deux avantages de croissance : d'une part, l'accélération de l'expansion du marché des serveurs IA, et d'autre part, une augmentation significative de la part des commandes provenant de clients clés en informatique dématérialisée d'IA tels que les grandes entreprises et les nouveaux fournisseurs de cloud. Ils ne profitent donc pas seulement passivement des hausses de prix du matériel.

La vague de hausse des prix des services cloud GPU : Nebius augmente à nouveau de 20 %, le pouvoir de négociation s'inverse du côté de la fourniture de puissance de calcul
À partir du 1er octobre, Nebius augmentera de 20 % l’ensemble de ses services cloud GPU, avec des hausses sur de nombreux modèles de puces, du H100 au B300. Il s’agit de la deuxième augmentation de prix en quelques mois, le B300 ayant connu une hausse cumulée de 56 %. La demande de capacités de calcul est visible sur plus de 24 mois, les clients se ruant sur la puissance de calcul Blackwell, allant même jusqu’à accepter des enchères à prix supérieur. Le déséquilibre entre l’offre et la demande de puissance de calcul pour l’IA est en train de remodeler tout le rapport de force dans le secteur, le pouvoir de négociation passant lentement mais sûrement du côté des fournisseurs.


Prix des cryptos
Plus


