
La stratégie n'est-elle plus en mode "FOMO" ? Est-ce la raison de cette baisse du Bitcoin ?

La baisse du bitcoin est-elle due au fait que les institutions n’achètent plus ?
Titre original de l'article : Pourquoi les plus grands acheteurs de Bitcoin ont-ils soudainement cessé d'accumuler ?
Auteur original de l'article : Oluwapelumi Adejumo, Crypto Slate
Traduction de l'article original : Luffy, Foresight News
Pendant la majeure partie de 2025, le niveau de support du Bitcoin semblait inébranlable grâce à l’alliance inattendue entre les Corporate Digital Asset Treasuries (DAT) et les Exchange-Traded Funds (ETF), formant ensemble la base du support.
Les entreprises acquéraient du Bitcoin via l’émission d’actions et d’obligations convertibles, tandis que les flux entrants dans les ETF absorbaient discrètement la nouvelle offre. Ensemble, ils ont construit une base de demande robuste qui a aidé le Bitcoin à résister à la pression d’un environnement financier plus strict.
Aujourd’hui, cette fondation commence à s’affaiblir.
Le 3 novembre, Charles Edwards, fondateur de Capriole Investments, a publié sur la plateforme X que, alors que l’accumulation institutionnelle ralentissait, sa perspective haussière s’était atténuée.
Il a souligné : « Pour la première fois en 7 mois, les flux nets institutionnels sont passés sous l’offre quotidienne issue du minage, un développement préoccupant. »
Volume d’achat institutionnel de Bitcoin, Source : Capriole Investments
Volume d’achat institutionnel de Bitcoin, Source : Capriole Investments
Edwards a déclaré que même si d’autres actifs surpassent le Bitcoin, cet indicateur reste une raison clé de son optimisme.
Cependant, actuellement, environ 188 trésoreries d’entreprise détiennent des positions significatives en Bitcoin, beaucoup de sociétés ayant un modèle d’affaires relativement centré sur le Bitcoin.
Le ralentissement de l’accumulation des trésoreries Bitcoin
Aucune entreprise ne représente mieux le trading de Bitcoin en entreprise que la société récemment renommée « Strategy », anciennement connue sous le nom de MicroStrategy.
Sous la direction de Michael Saylor, ce fabricant de logiciels s’est transformé en société de trésorerie Bitcoin, détenant actuellement plus de 674 000 bitcoins, consolidant sa position de plus grand détenteur d’entreprise au monde.
Cependant, son rythme d’achat a considérablement ralenti ces derniers mois.
Au troisième trimestre, Strategy n’a augmenté ses avoirs en Bitcoin que d’environ 43 000 pièces, soit le montant d’achat trimestriel le plus bas de l’année. Étant donné que les achats de Bitcoin de la société pendant cette période sont tombés à seulement quelques centaines de pièces, ce chiffre n’est pas surprenant.
L’analyste de CryptoQuant, J.A. Maarturn, a expliqué que le ralentissement de l’accumulation pourrait être lié à la baisse de la valeur nette d’actif (NAV) de Strategy.
Il a déclaré que les investisseurs avaient auparavant payé une « prime NAV » élevée pour chaque dollar de Bitcoin au bilan de Strategy, permettant essentiellement aux actionnaires de bénéficier de l’appréciation du prix du Bitcoin via l’effet de levier. Cependant, cette prime s’est considérablement réduite depuis le milieu de l’année.
Avec la diminution de la prime de valorisation, l’émission de nouvelles actions pour acheter du Bitcoin n’apporte plus d’appréciation significative, et l’incitation au financement d’entreprise pour augmenter les avoirs a donc diminué.
Maarturn a souligné : « La difficulté de financement a augmenté, et la prime d’émission d’actions est passée de 208 % à 4 %. »
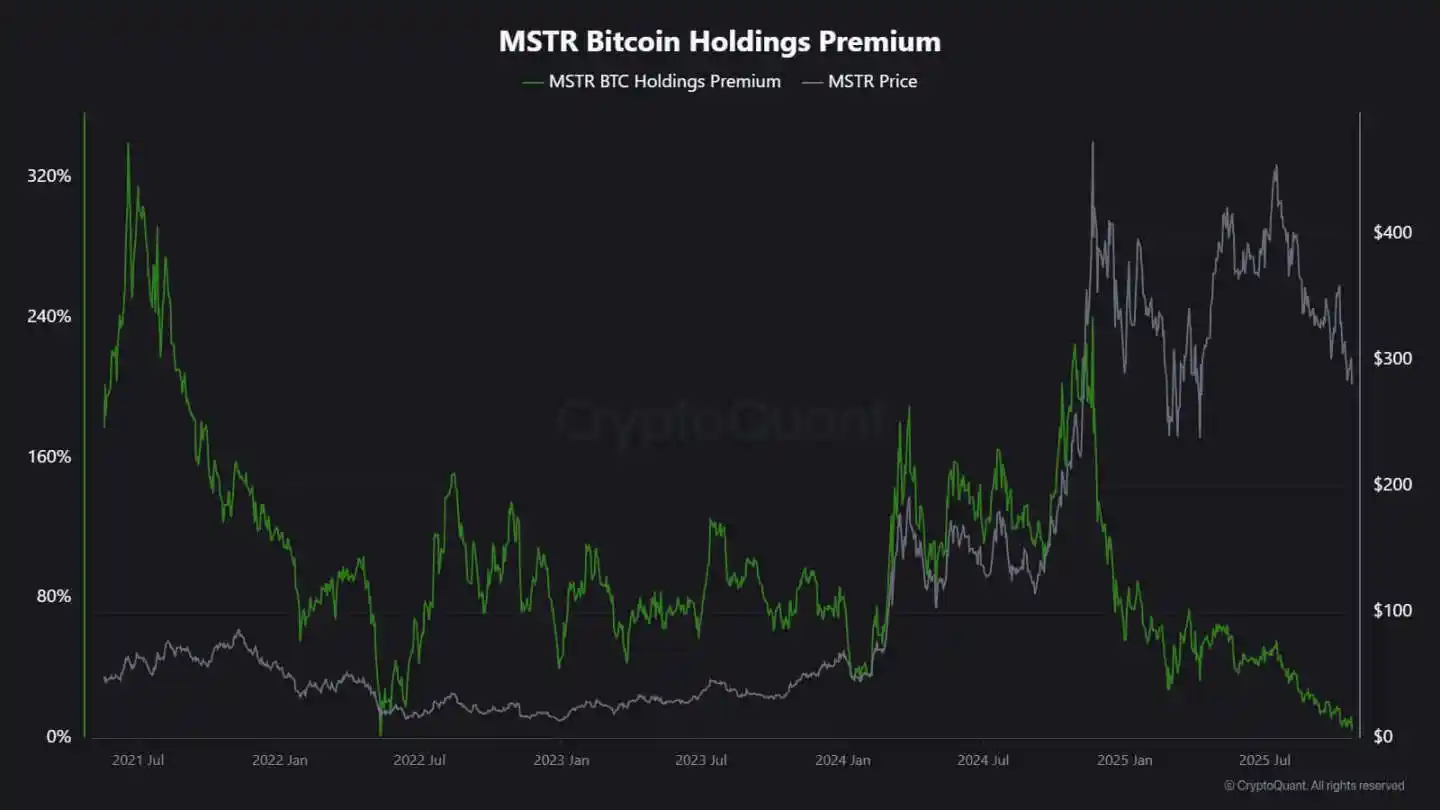
Prime sur l’action Strategy, Source : CryptoQuant
Parallèlement, la tendance au refroidissement de l’accumulation ne se limite pas à Strategy.
L’entreprise cotée à Tokyo, Metaplanet, avait précédemment suivi le modèle de ce pionnier américain, mais après une forte baisse du cours de l’action, le prix de négociation récent est inférieur à la valeur de marché de ses avoirs en Bitcoin.
En réponse, la société a approuvé un plan de rachat d’actions et introduit de nouvelles directives de financement pour élargir sa trésorerie Bitcoin. Cette initiative démontre la confiance de l’entreprise dans son bilan, mais souligne également que l’enthousiasme des investisseurs pour le modèle d’affaires « crypto treasury » s’estompe.
En fait, le ralentissement de l’accumulation des trésoreries Bitcoin a conduit à certaines fusions d’entreprises.
Le mois dernier, la société de gestion d’actifs Strive a annoncé l’acquisition de la société de trésorerie Bitcoin de plus petite taille Semler Scientific. Après la fusion, ces sociétés détiendront près de 11 000 bitcoins.
Ces cas reflètent des contraintes structurelles plutôt qu’un affaiblissement des convictions. Lorsque l’émission d’actions ou d’obligations convertibles ne bénéficie plus d’une prime de marché, les flux de capitaux se tarissent et l’accumulation d’entreprise ralentit naturellement.
Comment se portent les flux des ETF ?
Longtemps considérés comme les « absorbeurs de nouvelle offre », les ETF Bitcoin au comptant montrent également des signes similaires de faiblesse.
Pendant une grande partie de 2025, ces instruments d’investissement financier dominaient la demande nette, le volume de souscription dépassant constamment le volume de rachat, en particulier lors de la flambée du Bitcoin vers un sommet historique.
Cependant, fin octobre, leurs flux de fonds sont devenus instables. Sous l’influence des anticipations de taux d’intérêt, les gestionnaires de portefeuille ont ajusté leurs positions, les départements de gestion des risques ont réduit leur exposition, et certains flux hebdomadaires de fonds sont devenus négatifs. Cette volatilité marque une nouvelle phase de comportement pour les ETF Bitcoin.
L’environnement macroéconomique s’est resserré, les espoirs de baisses rapides des taux se sont progressivement estompés, et les conditions de liquidité se sont refroidies. Néanmoins, la demande du marché pour une exposition au Bitcoin reste forte mais est passée de « flux entrants stables » à « flux entrants par impulsion ».
Les données de SoSoValue reflètent clairement ce changement. Au cours des deux premières semaines d’octobre, les produits d’investissement en actifs cryptographiques ont attiré près de 6 milliards de dollars d’entrées ; cependant, à la fin du mois, avec des rachats dépassant les 20 milliards de dollars, une partie des entrées a été effacée.
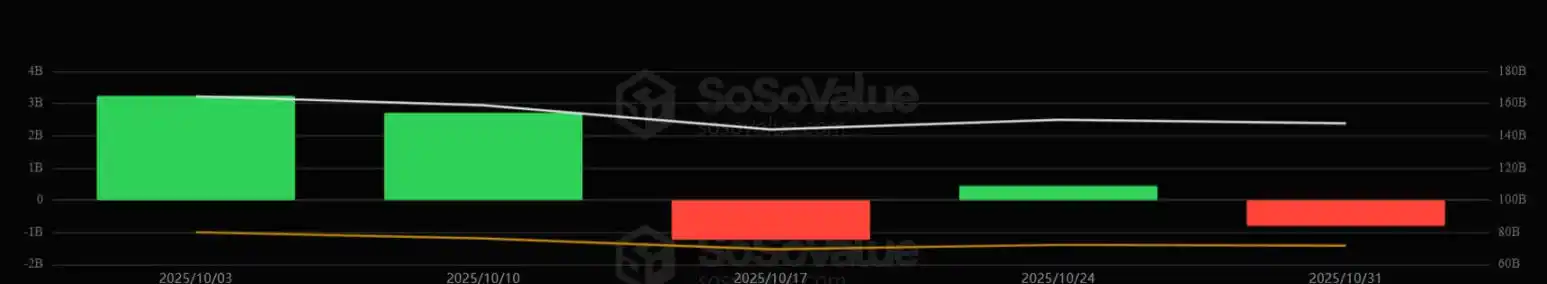
Flux hebdomadaires de fonds des ETF Bitcoin, Source : SoSoValue
Ce schéma indique que les ETF Bitcoin sont devenus un véritable marché à double sens. Ils peuvent toujours fournir une liquidité profonde et des canaux d’accès institutionnels, mais ne sont plus seulement des outils d’accumulation à sens unique.
Lorsque les signaux macroéconomiques fluctuent, la vitesse de sortie des investisseurs ETF peut être aussi rapide que leur vitesse d’entrée.
Impact du marché sur le Bitcoin
Ce changement ne signifie pas nécessairement que le Bitcoin connaîtra une baisse, mais il indique une volatilité accrue. À mesure que la capacité d’absorption des entreprises et des ETF s’affaiblit, la trajectoire du prix du Bitcoin sera de plus en plus influencée par les traders à court terme et le sentiment macroéconomique.
Edwards estime que, dans ce scénario, de nouveaux catalyseurs — tels qu’un assouplissement monétaire, une clarté réglementaire ou un retour de l’appétit pour le risque sur les marchés boursiers — pourraient raviver les achats institutionnels.
Cependant, à l’heure actuelle, les acheteurs marginaux sont plus prudents, rendant la découverte des prix plus sensible au cycle de liquidité mondial.
L’impact se manifeste principalement en deux aspects :
Premièrement, les ordres d’achat structurels qui servaient autrefois de support diminuent. Pendant les périodes d’absorption insuffisante, la volatilité intrajournalière peut s’intensifier en raison du manque d’acheteurs stables pour freiner la volatilité. Le halving d’avril 2024 a techniquement réduit la nouvelle offre, mais sans demande soutenue, la rareté seule ne peut garantir une hausse des prix.
Deuxièmement, les caractéristiques de corrélation du Bitcoin évoluent. À mesure que l’accumulation au bilan se refroidit, l’actif pourrait à nouveau suivre la dynamique globale du cycle de liquidité. Les périodes de hausse des taux réels et d’un dollar fort pourraient exercer une pression sur les prix, tandis que des conditions plus souples pourraient lui permettre de retrouver son leadership lors des rallyes « risk-on ».
Essentiellement, le Bitcoin entre à nouveau dans une phase de réflexivité macroéconomique, se comportant davantage comme un actif à bêta élevé que comme de l’or numérique.
En même temps, tout cela ne nie pas la narration à long terme du Bitcoin en tant qu’actif rare et programmable. Au contraire, cela reflète l’influence croissante des dynamiques institutionnelles — des entités qui protégeaient le Bitcoin de la volatilité induite par le retail resserrent désormais sa corrélation avec les marchés de capitaux plus larges, consolidant son allocation dans les portefeuilles mainstream.
Les mois à venir mettront à l’épreuve la capacité du Bitcoin à conserver ses caractéristiques de réserve de valeur en l’absence de flux automatiques d’entreprises et d’ETF.
Par analogie historique, le Bitcoin a souvent fait preuve d’adaptabilité. Lorsqu’un canal de demande s’estompe, un autre émerge — qu’il provienne des réserves souveraines, de l’intégration fintech ou d’un retour des particuliers dans un cycle d’assouplissement macroéconomique.
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
Bulle de l’IA, choc du diesel, flambée des rendements ! Hartnett de Bank of America avertit que le risque de stagflation automnale se rapproche
Le chef stratégiste de Bank of America, Hartnett, lance trois avertissements : l’écart de craquage du diesel a atteint un record historique de 102 dollars le baril, le rendement des obligations américaines à 30 ans est monté à son plus haut niveau depuis 2007, et sous la vague d’enthousiasme pour l’IA, la productivité totale des facteurs (TFP) tombe en dessous de sa ligne de tendance à long terme, augmentant ainsi le risque de stagflation cet automne. Il alerte : "Un marché calme allié à des politiques strictes crée un terrain fertile pour la volatilité," et affirme qu’"il n’est pas trop tard pour couvrir le risque de bulle de l’IA".
Les trois géants crient « ralentissement » : la foi en l’IA vacille, le prix du pétrole dépasse 100 dollars, la Fed s’apprête à relever les taux — Wall Street pourrait connaître sa semaine la plus périlleuse de l’année.
La Réserve fédérale pourrait augmenter les taux d'intérêt, le ralentissement de l'IA frappe durement les actions de semi-conducteurs, l'attaque contre un oléoduc en Arabie Saoudite fait monter les prix du pétrole — cette semaine, les actions américaines font face à un double test de pression : l'inflation et l'appétit pour le risque.

Le ralentissement du développement de l'IA conjugué à la flambée des prix du pétrole frappe d'abord les actions des semi-conducteurs en Corée et au Japon : SK Hynix chute de plus de 5 %, SoftBank s'effondre de 11 %.
Les géants de l'IA se sont exceptionnellement unis pour appeler à un ralentissement du développement des modèles de pointe. Les marchés boursiers sud-coréen et japonais ont chuté, l'indice composite de Séoul perdant plus de 3 % tandis que le Nikkei 225 reculait de plus de 2 %. SoftBank a enregistré une chute de 11 % en une seule séance et SK Hynix a reculé de plus de 5 %. Parallèlement, la fermeture d'un oléoduc par l'Arabie Saoudite a fait bondir le Brent à 107 dollars, couplé à un indice CPI américain supérieur aux prévisions qui porte à plus de 90 % la probabilité d'une hausse des taux par la Fed mercredi. Ces deux facteurs négatifs conjugués ont provoqué un début de semaine agité sur les marchés asiatiques.
Prix des cryptos
Plus


