
La politique monétaire de la Fed sera-t-elle inefficace sur un marché où la liquidité est déformée ?

Le risque macroéconomique décisif n'est plus l'inflation, mais la « fatigue institutionnelle ».
Le risque macroéconomique décisif n’est plus l’inflation, mais la « fatigue institutionnelle ».
Auteur : arndxt
Traduction : AididiaoJP, Foresight News
Les fortes baisses du marché crypto ont coïncidé précisément avec les phases de « quantitative easing » de la Fed. Durant ces périodes, la Fed a délibérément abaissé les rendements à long terme en prolongeant la durée de détention de ses actifs (cette série de politiques inclut l’« opération twist » ainsi que les deuxième et troisième vagues d’assouplissement quantitatif, c’est-à-dire QE2/QE3).
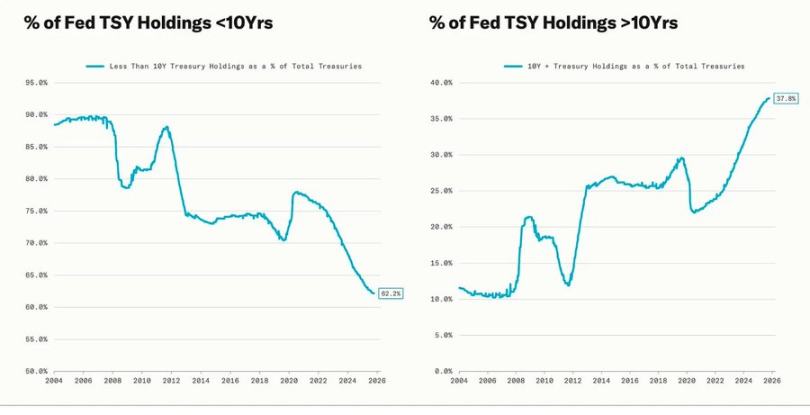
Powell a déclaré que nous sommes actuellement dans une situation d’information incomplète et de perspectives floues, prenant des décisions lentes et risquées. Cela va au-delà de la Fed elle-même et décrit avec précision le paysage économique mondial actuel. Les décideurs politiques, les entreprises et les investisseurs avancent comme dans un brouillard épais, ne pouvant s’orienter qu’en réagissant à la liquidité et aux incitations à court terme.
Nous sommes dans un nouvel environnement politique caractérisé par : incertitude, confiance fragile et marchés déformés par la liquidité.
La « baisse de taux hawkish » de la Fed
La récente baisse de 25 points de base de la fourchette des taux d’intérêt, de 3,75 % à 4,00 %, qualifiée de « gestion des risques », n’a pas pour objectif principal de libérer de la liquidité, mais d’offrir plus de flexibilité politique à l’avenir.
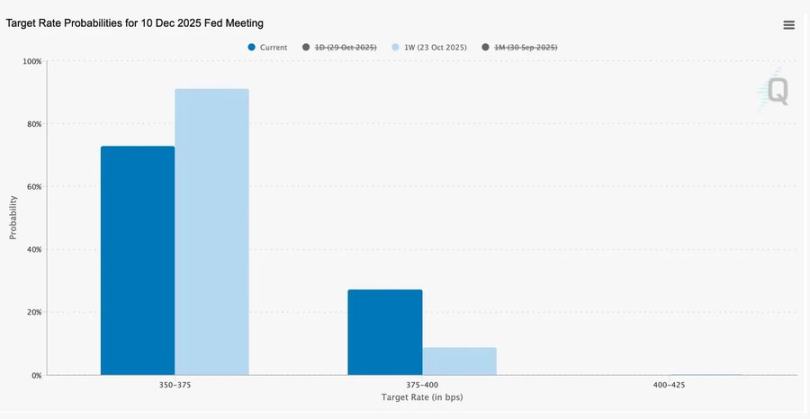
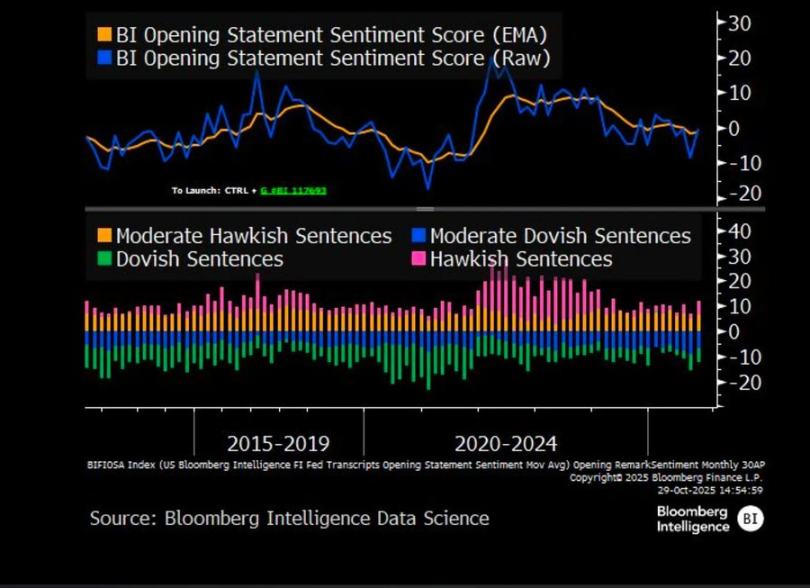
Face à deux opinions opposées, Powell a en réalité envoyé un message clair au marché : ralentissez, car la visibilité a disparu.
L’interruption des données économiques due au shutdown du gouvernement a plongé la Fed dans une situation d’incertitude extrême. Le message de Powell aux traders est limpide : ne considérez pas la baisse de taux de décembre comme acquise. Après avoir intégré ce passage d’une attitude « dépendante des données » à une attitude « prudente en l’absence de données », le marché a fortement revu à la baisse la probabilité d’une baisse de taux, ce qui a entraîné un aplatissement de la courbe des taux à court terme.
2025 : les « Hunger Games » de la liquidité
Les interventions répétées des banques centrales pour sauver les marchés ont institutionnalisé les comportements spéculatifs. Désormais, ce n’est plus l’efficacité productive qui détermine la performance des actifs, mais la liquidité. Ce mécanisme continue de gonfler la valorisation des actifs, même lorsque le crédit à l’économie réelle s’essouffle.
La discussion s’étend à une analyse plus profonde de l’architecture du système financier actuel, principalement autour de trois points : la concentration des investissements passifs, la réflexivité des algorithmes et la frénésie des options chez les particuliers :
Les flux de capitaux passifs et les fonds quantitatifs dominent la liquidité du marché ; la volatilité est désormais déterminée par les positions de capitaux, et non plus par les fondamentaux économiques.
Les particuliers achètent massivement des options d’achat, provoquant des « gamma squeeze » qui créent une dynamique artificielle de hausse des prix dans des secteurs comme les « meme stocks » ; parallèlement, les capitaux institutionnels se concentrent sur quelques valeurs phares, ce qui réduit de plus en plus le champ des leaders du marché.
Les animateurs de podcasts qualifient cela de « Hunger Games financiers » : dans ce système, l’inégalité structurelle et la réflexivité des politiques poussent les petits investisseurs vers un « survivalisme » spéculatif.
Note : Le « gamma squeeze » est un cercle auto-réalisateur sur les marchés financiers, où l’achat massif d’options pousse le prix des actions à la hausse.
2026 : boom et risques des dépenses d’investissement
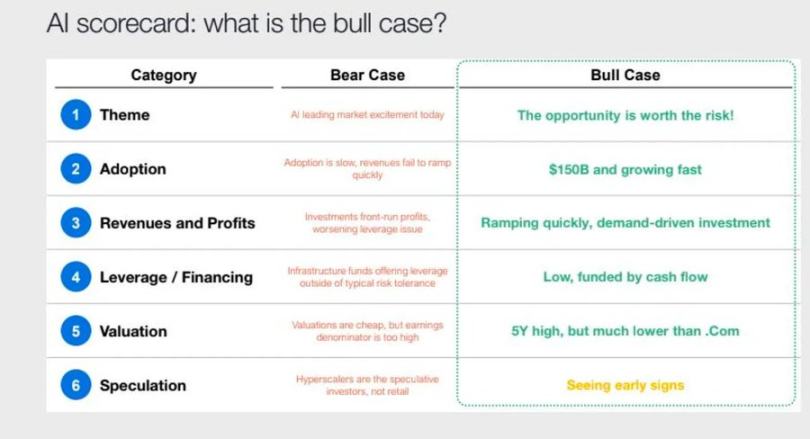
La vague de dépenses d’investissement déclenchée par l’intelligence artificielle donne l’impression que les géants de la tech entrent dans la phase finale d’industrialisation du cycle. Pour l’instant, cela repose sur la liquidité, mais à l’avenir, la sensibilité à l’effet de levier sera très forte.
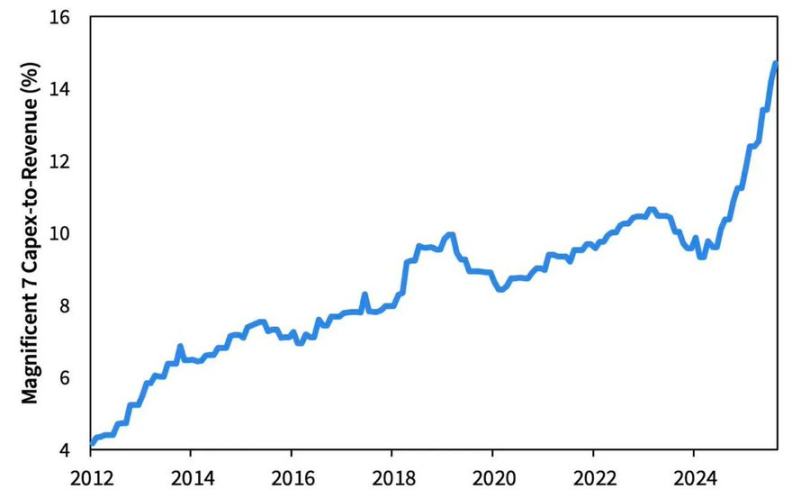
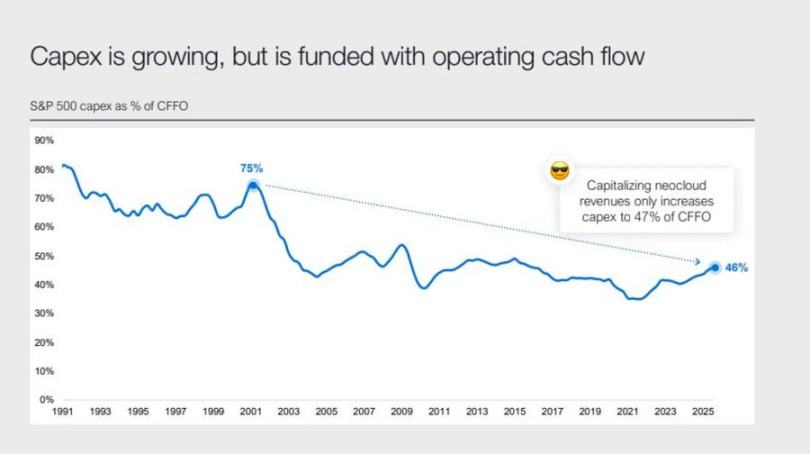
Bien que les profits des entreprises restent impressionnants, une transformation historique est en cours en profondeur : les grandes entreprises technologiques passent de « machines à cash » légères en actifs à des opérateurs d’infrastructures à lourds investissements.
Ce boom de la construction, porté par l’IA et les data centers, était initialement financé par les flux de trésorerie internes, mais dépend désormais d’émissions de dettes records (par exemple, l’émission sursouscrite de 25 milliards de dollars d’obligations par Meta).
Cette transformation signifie que les entreprises feront face à une compression des marges, à une augmentation des charges d’amortissement et, à terme, à une pression de refinancement, ce qui pourrait bien être la graine du prochain tournant du cycle du crédit.
Confiance, inégalités et cycles politiques
Les politiques de soutien continu aux plus grands acteurs du marché accentuent la concentration de la richesse et nuisent à l’intégrité des marchés. La coordination entre la Fed et le Trésor, passant du resserrement quantitatif à l’achat de bons du Trésor, renforce encore cette tendance, garantissant une abondance de liquidités au sommet, tandis que les ménages ordinaires luttent sous la double pression de la stagnation des salaires et de l’augmentation de l’endettement.
Aujourd’hui, le risque macroéconomique décisif n’est plus l’inflation, mais la « fatigue institutionnelle ». Les marchés semblent toujours prospères en surface, mais la confiance dans l’équité et la transparence du marché se détériore, et c’est là la véritable fragilité systémique des années 2020.
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
Jensen Huang : Les ventes de puces Nvidia l'année prochaine seront deux fois supérieures à celles de cette année, il n'est pas possible de réguler l'IA comme on régule les réseaux sociaux
Jensen Huang s'oppose à la transposition des réglementations des réseaux sociaux à l'IA, car les réseaux sociaux sont des produits, tandis que l'IA est une technologie de base qui soutient d'autres technologies et produits. Selon lui, la régulation devrait s'appliquer aux produits, et non à la technologie elle-même. Il souligne l'importance des tests rigoureux et affirme que si le produit n'est pas suffisamment sûr, sa sortie doit être reportée : « la sécurité de l'IA est d'une importance cruciale ».
Que faut-il acheter après une hausse des taux d'intérêt de la Fed ? Historiquement, l'énergie et la technologie dominent le marché boursier américain, tandis que l'immobilier est à la traîne. Goldman Sachs : la vitesse des hausses de taux détermine les performances du marché actions américain.
Performance des actions américaines 12 mois après la première hausse des taux par la Fed : selon Jefferies, le secteur de l'énergie affiche le meilleur rendement moyen avec 22,4 %, suivi par la technologie de l'information avec 15,4 %. Selon Charles Schwab, l'immobilier affiche une sous-performance de 4,3 % par rapport au S&P 500, soit la plus mauvaise performance parmi les 11 secteurs. Goldman Sachs indique que la rapidité des hausses de taux est la variable clé affectant le marché actions américain. Actuellement, si le rendement des bons du Trésor américain à 10 ans augmente de 50 points de base en un mois, cela exercerait une pression qualifiée de « relèvement rapide des taux d'intérêt ».
Prix des cryptos
Plus


