
SignalPlus Analyse macro spéciale : Reprise du travail imminente ?
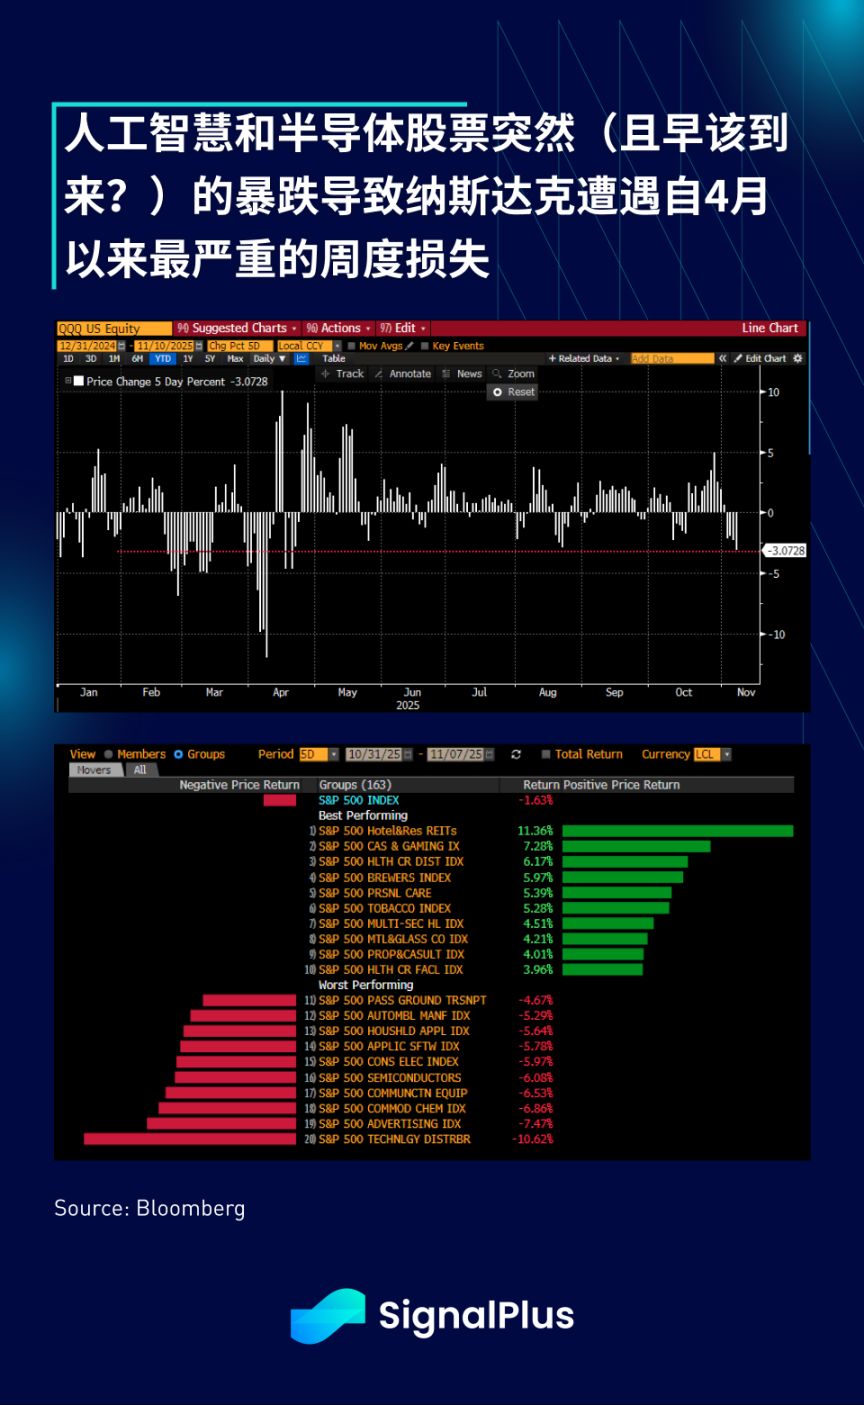
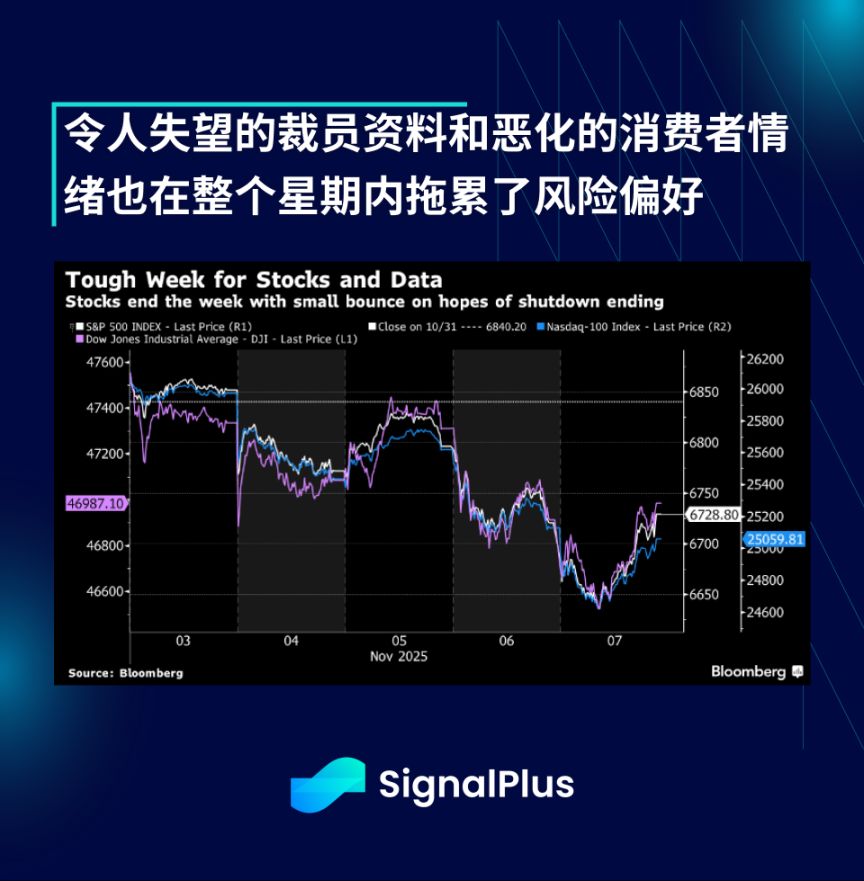
La semaine dernière a été difficile pour les actifs macroéconomiques, l’indice Nasdaq ayant enregistré sa pire baisse hebdomadaire depuis le « jour de la libération » en avril, principalement en raison des inquiétudes concernant une bulle de l’intelligence artificielle...
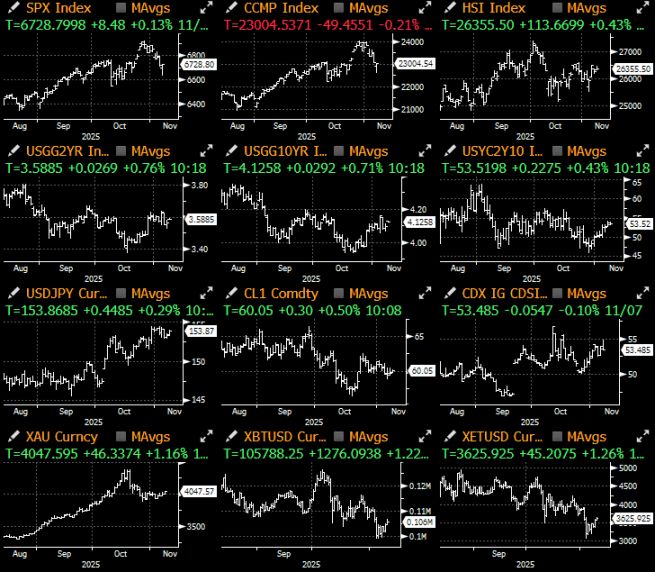
Les actifs macroéconomiques ont connu une semaine difficile, l'indice Nasdaq ayant subi sa plus forte baisse hebdomadaire depuis la "journée de libération" d'avril, principalement en raison des craintes d'une bulle de l'intelligence artificielle et de données économiques décevantes.
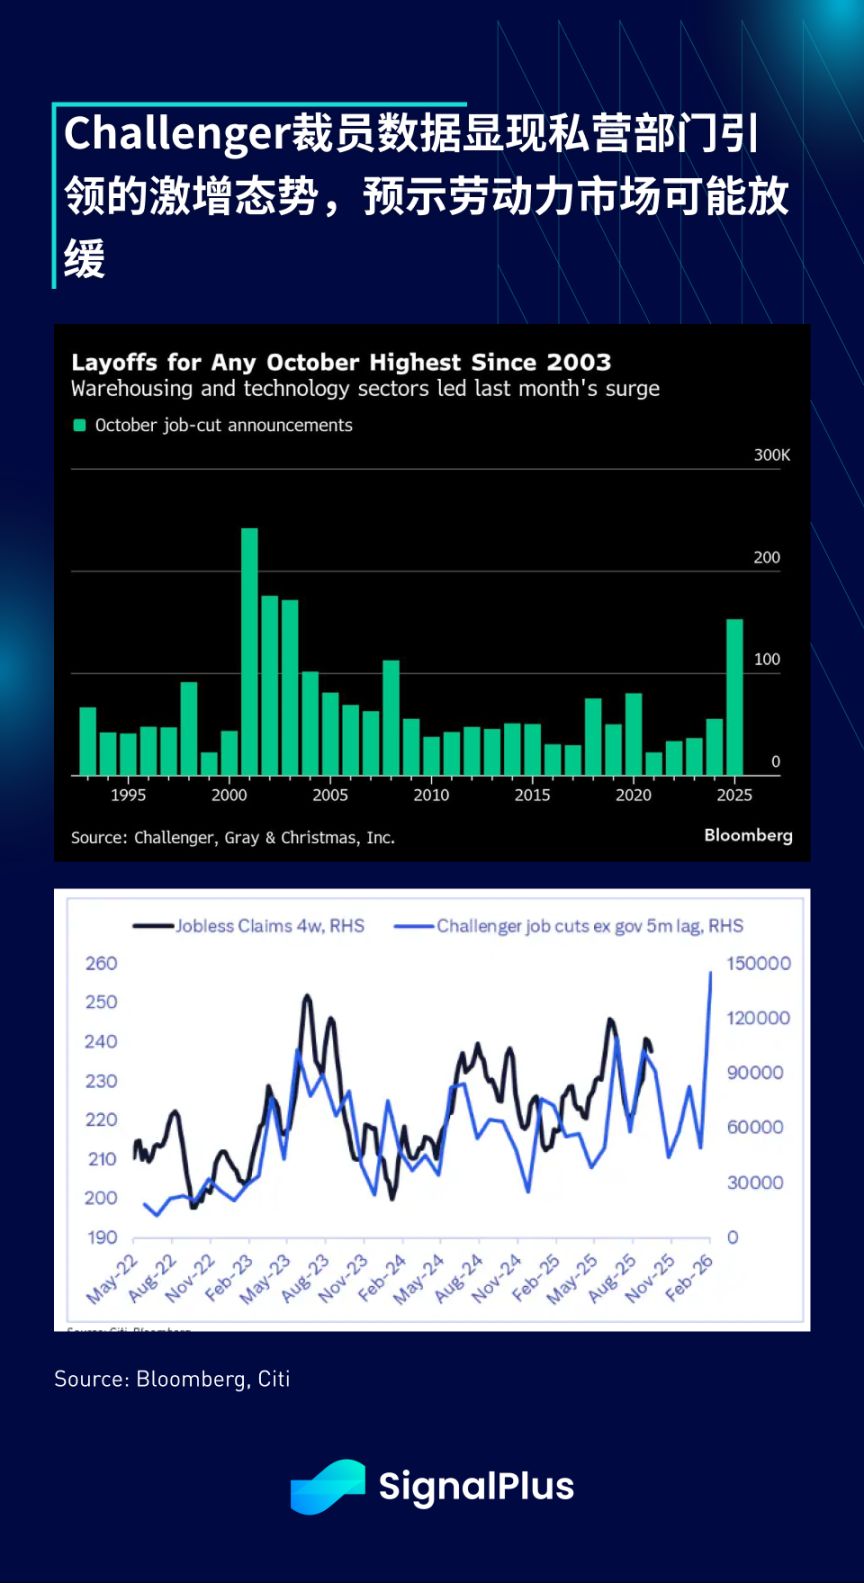
Bien que considérée comme une donnée "non centrale", le rapport Challenger sur les licenciements publié mercredi dernier a tout de même choqué les acteurs du marché : en octobre, le nombre de licenciements a bondi à 15,3 millions (en hausse de 9,9 millions par rapport au mois précédent), enregistrant la plus forte augmentation pour cette période depuis 2003, les licenciements étant principalement concentrés dans le secteur privé. Les données détaillées montrent que plus de 30 % des licenciements concernent le secteur de l'entreposage, suivi de près par le secteur technologique avec 22 %.
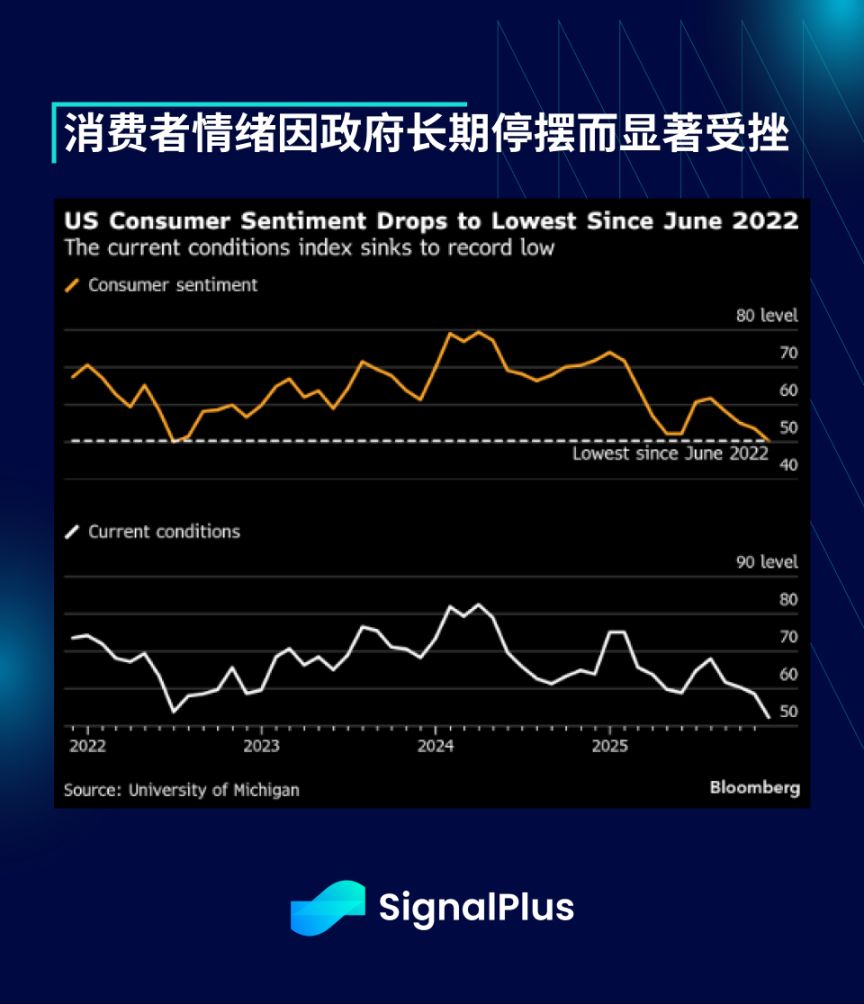
De plus, sans aucun doute lié à la durée du shutdown gouvernemental, l'indice de confiance des consommateurs de l'Université du Michigan est tombé à son plus bas niveau depuis juin 2022 (50,3, contre une prévision consensuelle de 53), tandis que les anticipations d'inflation à court terme sont restées obstinément proches de 3,9 %. Cependant, avec les progrès positifs réalisés cette semaine sur la question du shutdown, le marché espère un rebond du moral le mois prochain, ce qui indiquerait qu'il ne s'agit que d'une faiblesse temporaire.
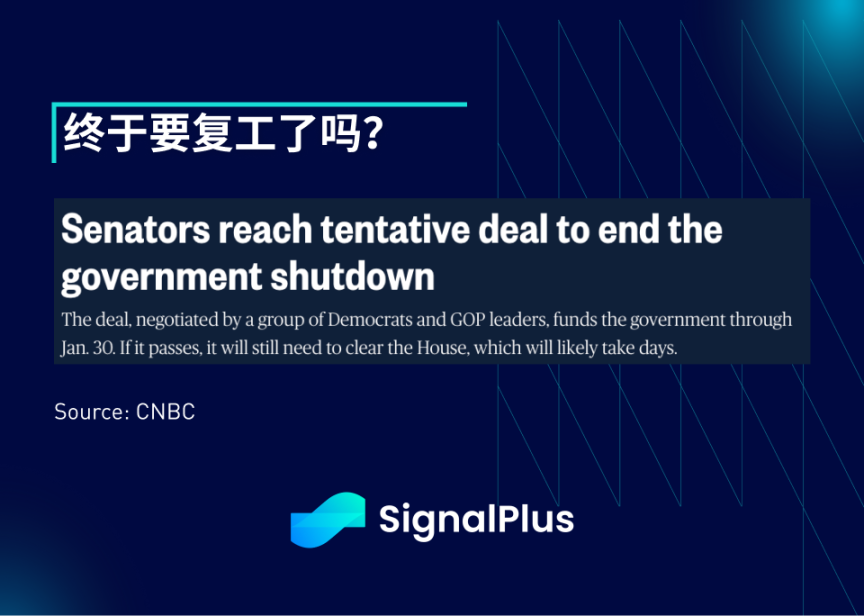
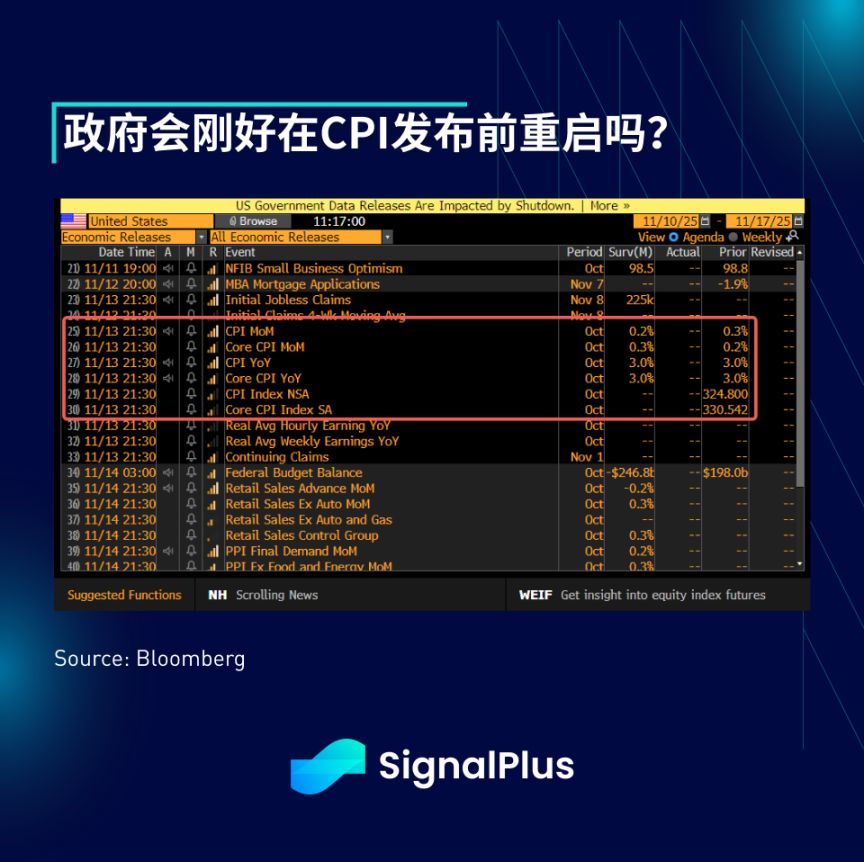
Les gros titres de ce matin indiquent que les démocrates du Sénat ont voté avec les républicains (60 voix contre 40) pour surmonter l'obstruction parlementaire et faire avancer une proposition visant à finalement rouvrir le gouvernement fédéral. Ce projet de loi doit encore être voté à la Chambre des représentants, ce qui pourrait ne pas être achevé avant mercredi ou jeudi, ce qui signifie qu'il pourrait ne pas être prêt à temps pour la publication des données clés sur l'inflation.
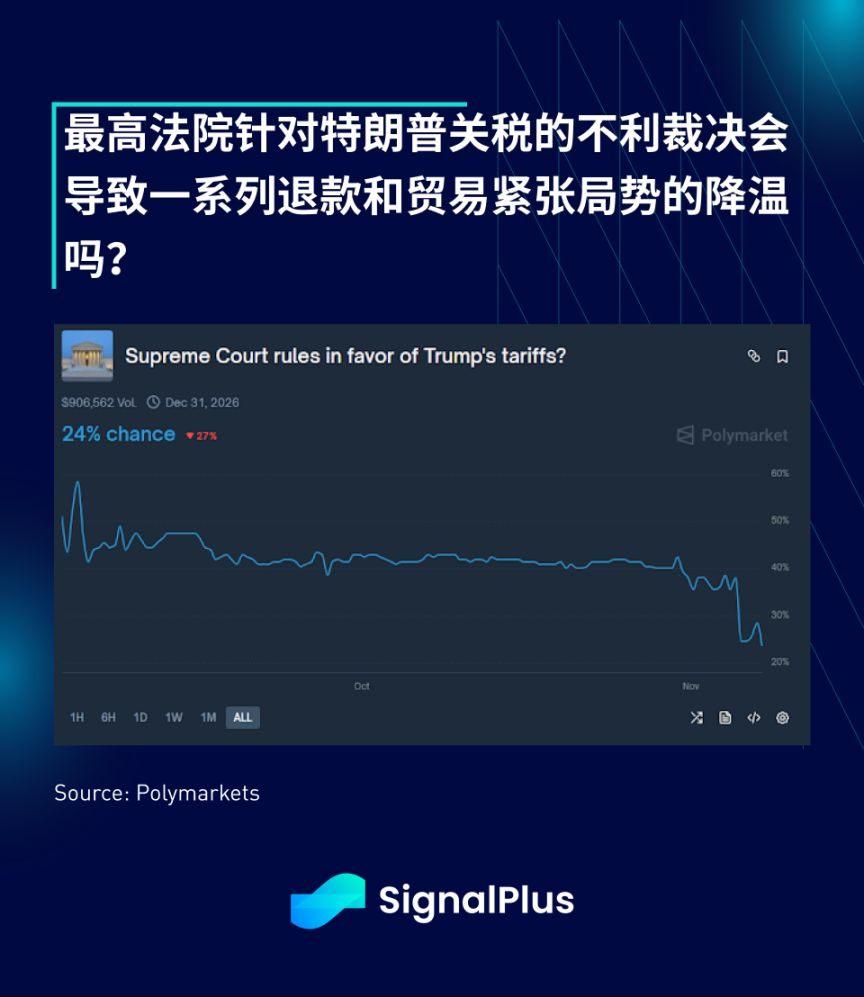
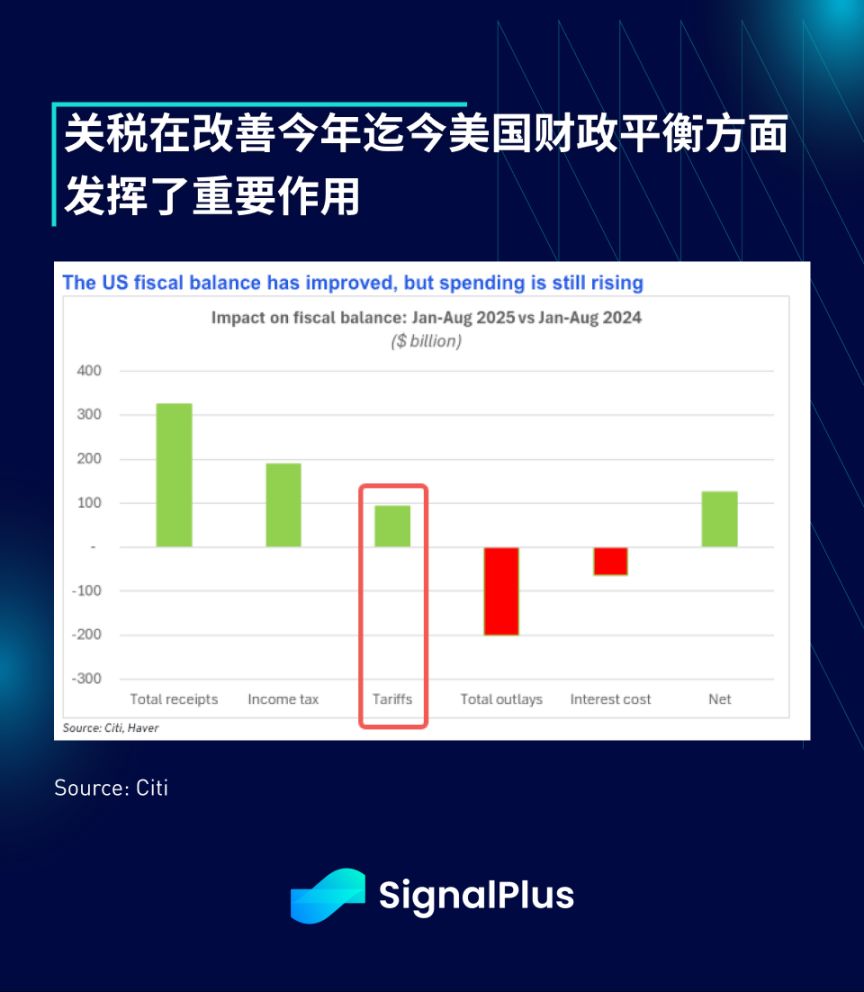
L'accord apparemment conclu intervient alors que le président Trump et les républicains ont récemment subi une série de revers, depuis la "vague bleue" des élections de mi-mandat jusqu'à la décision de la Cour suprême déclarant inconstitutionnelle la politique tarifaire du président. Si la décision finale est défavorable, il pourrait être nécessaire de rembourser les droits de douane liés à l'International Emergency Economic Powers Act, ce qui annulerait une grande partie des améliorations du déficit budgétaire de cette année et introduirait de nouvelles incertitudes sur la trajectoire budgétaire et l'émission de la dette à partir de 2026.
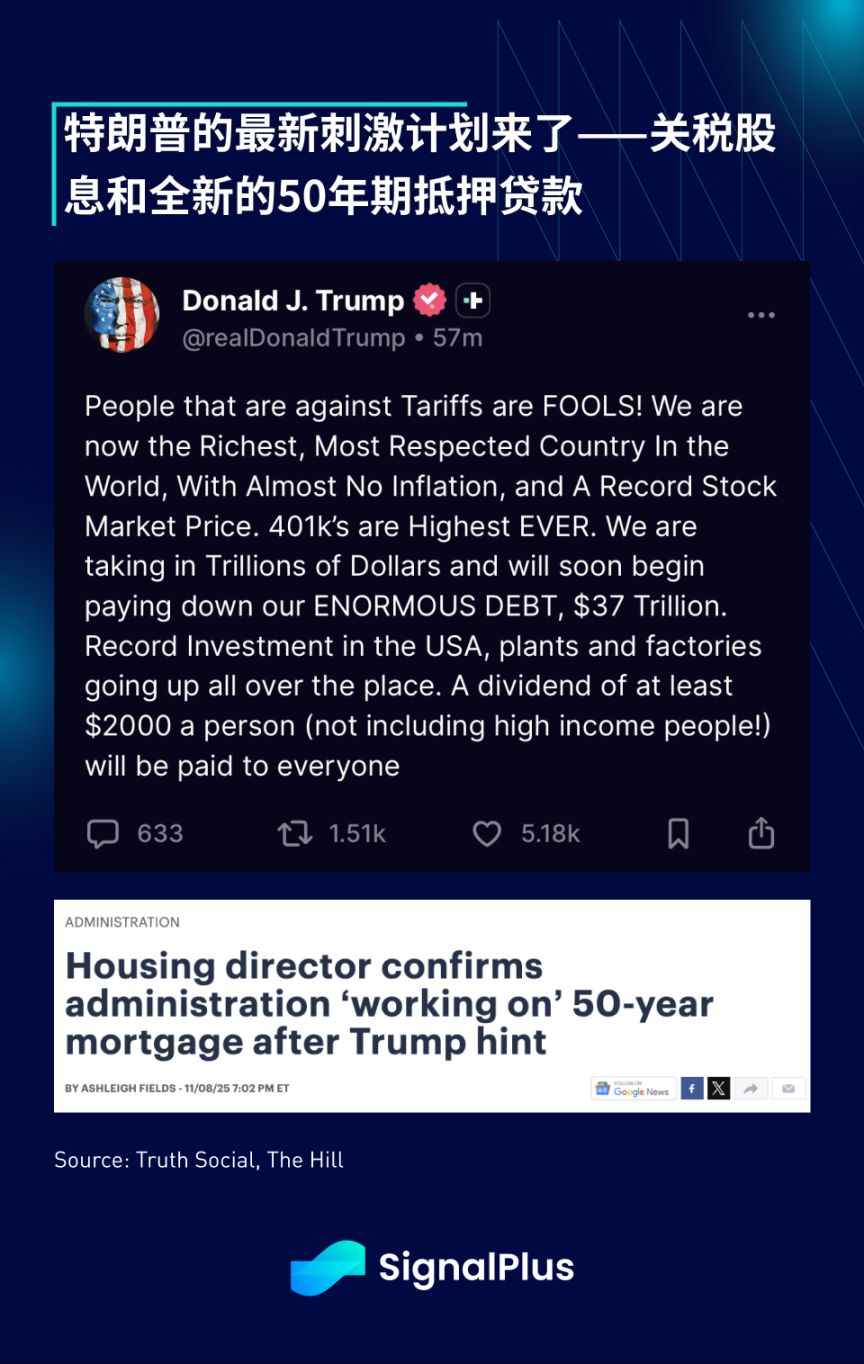
Peut-être en réponse à ces récents revers, le président Trump a proposé un nouveau plan de relance, sous la forme d'un "dividende tarifaire" de 2 000 dollars versé directement au peuple américain, ainsi qu'une nouvelle hypothèque sur 50 ans pour améliorer l'accessibilité au logement.
Le "dividende tarifaire" rappelle les chèques de relance de la période Covid, une mesure de relance monétaire directe et efficace, tandis que les prêts hypothécaires à très long terme ajouteraient un effet de levier supplémentaire au système. Les deux doivent être considérés comme de nouvelles formes d'assouplissement de la liquidité.
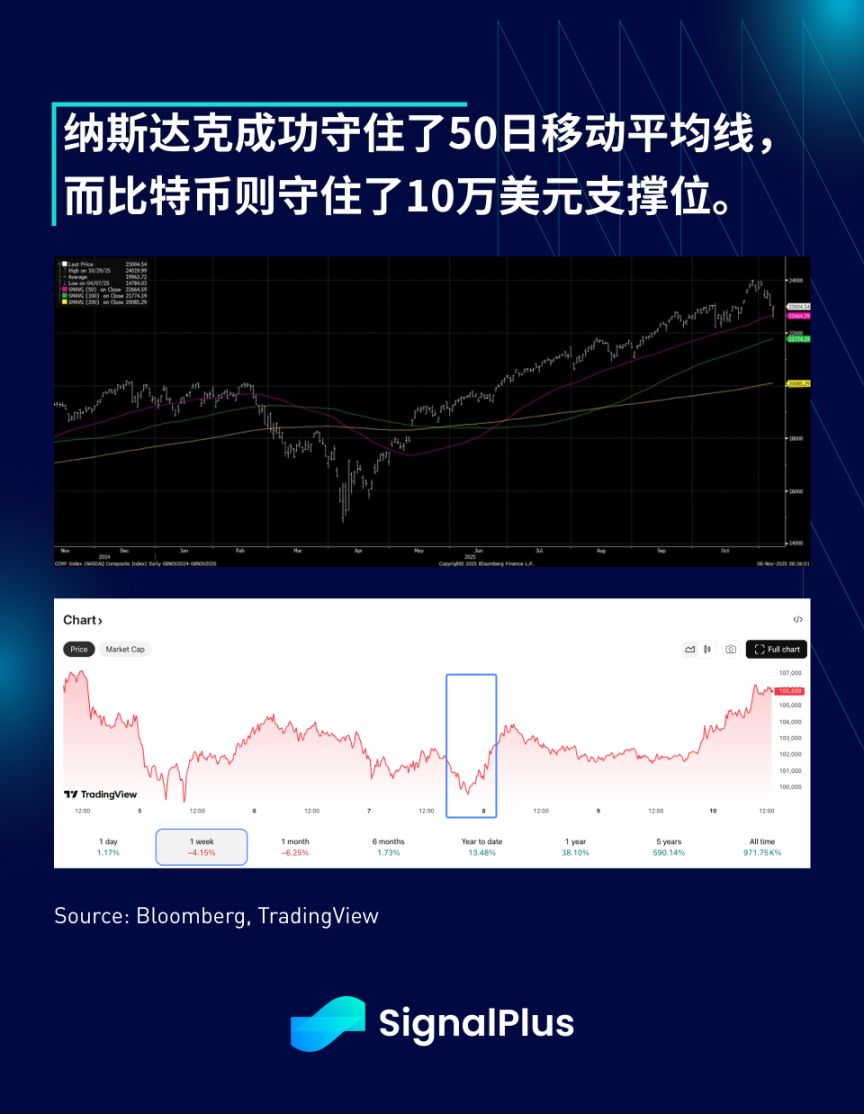
Bien que les actifs financiers traditionnels aient été fermés le week-end lors de l'annonce de la nouvelle, le bitcoin a augmenté d'environ 2 à 3 % en raison de l'engagement total du gouvernement sur la voie de la "monnaie accommodante". L'indice Nasdaq a également réussi à maintenir sa moyenne mobile sur 50 jours lors de la vente massive de la semaine dernière, tout comme le bitcoin a jusqu'à présent réussi à défendre le seuil de 100 000 dollars.
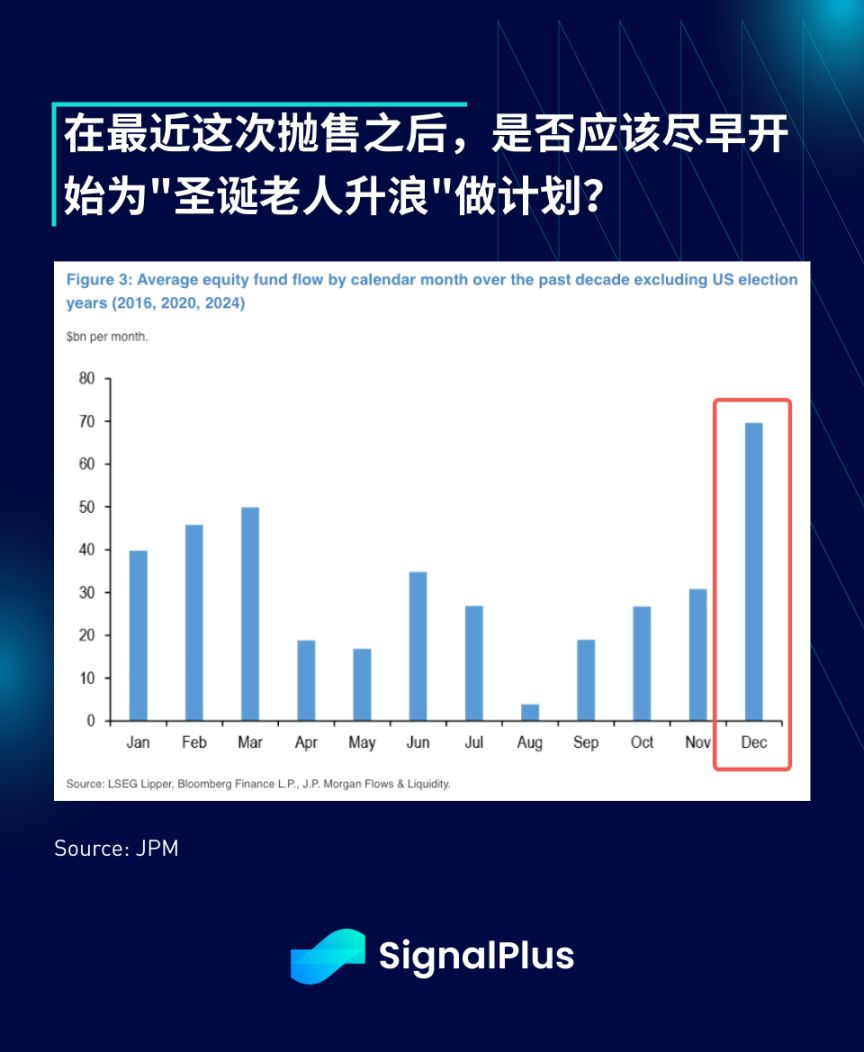
Les facteurs saisonniers des flux de capitaux vers les actions entrent également dans le mois de décembre, le plus favorable de l'année. Il est donc peut-être temps de se préparer au rallye de Noël, car il semble que la plupart des risques connus soient désormais derrière nous.
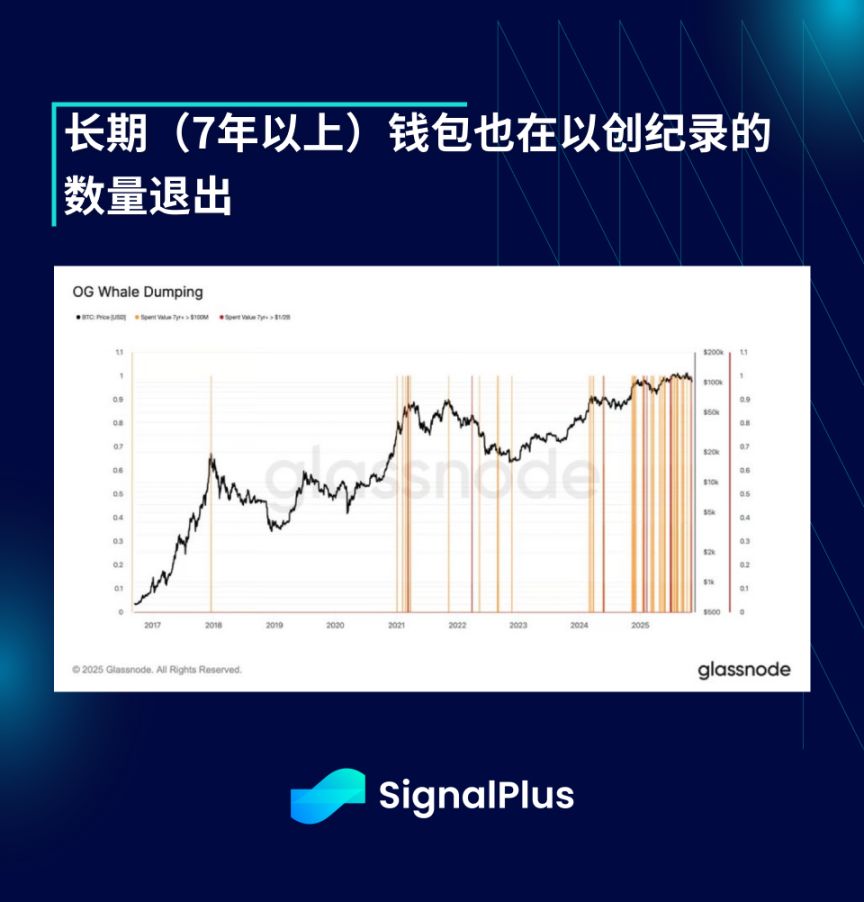
Les actifs cryptographiques sont restés sur la défensive pendant la majeure partie de la semaine, le bitcoin luttant pour défendre la barre des 100 000 dollars après une série de liquidations de contrats perpétuels, des sorties de capitaux des ETF et des ventes massives par les "baleines" originelles.
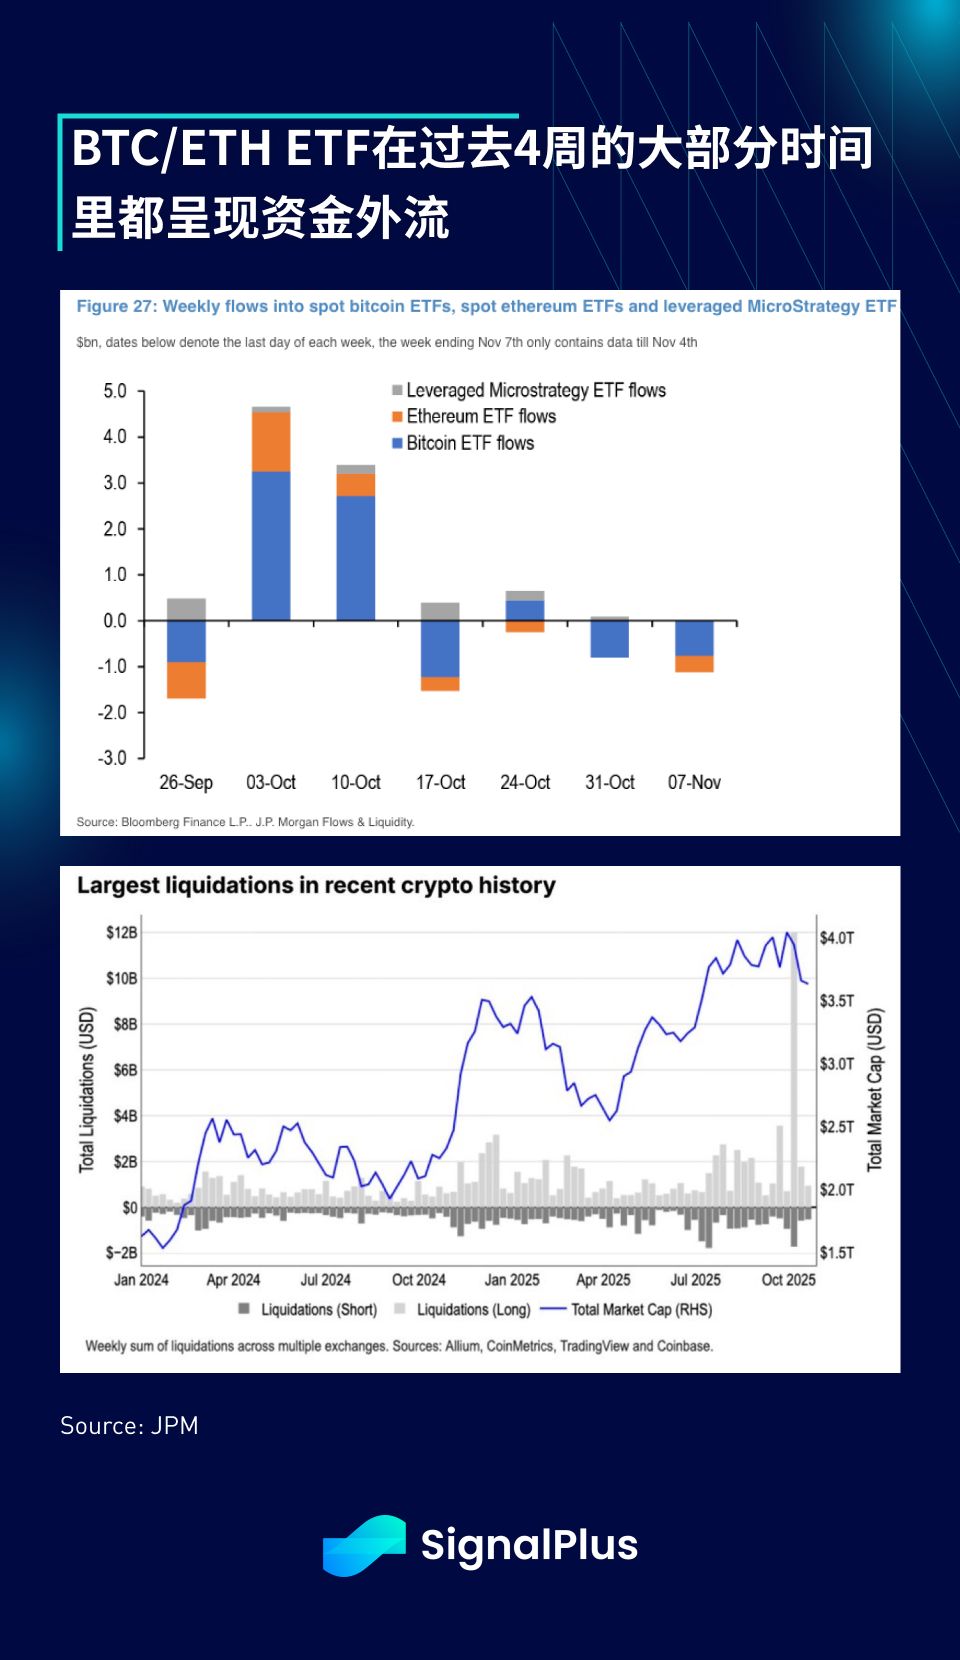
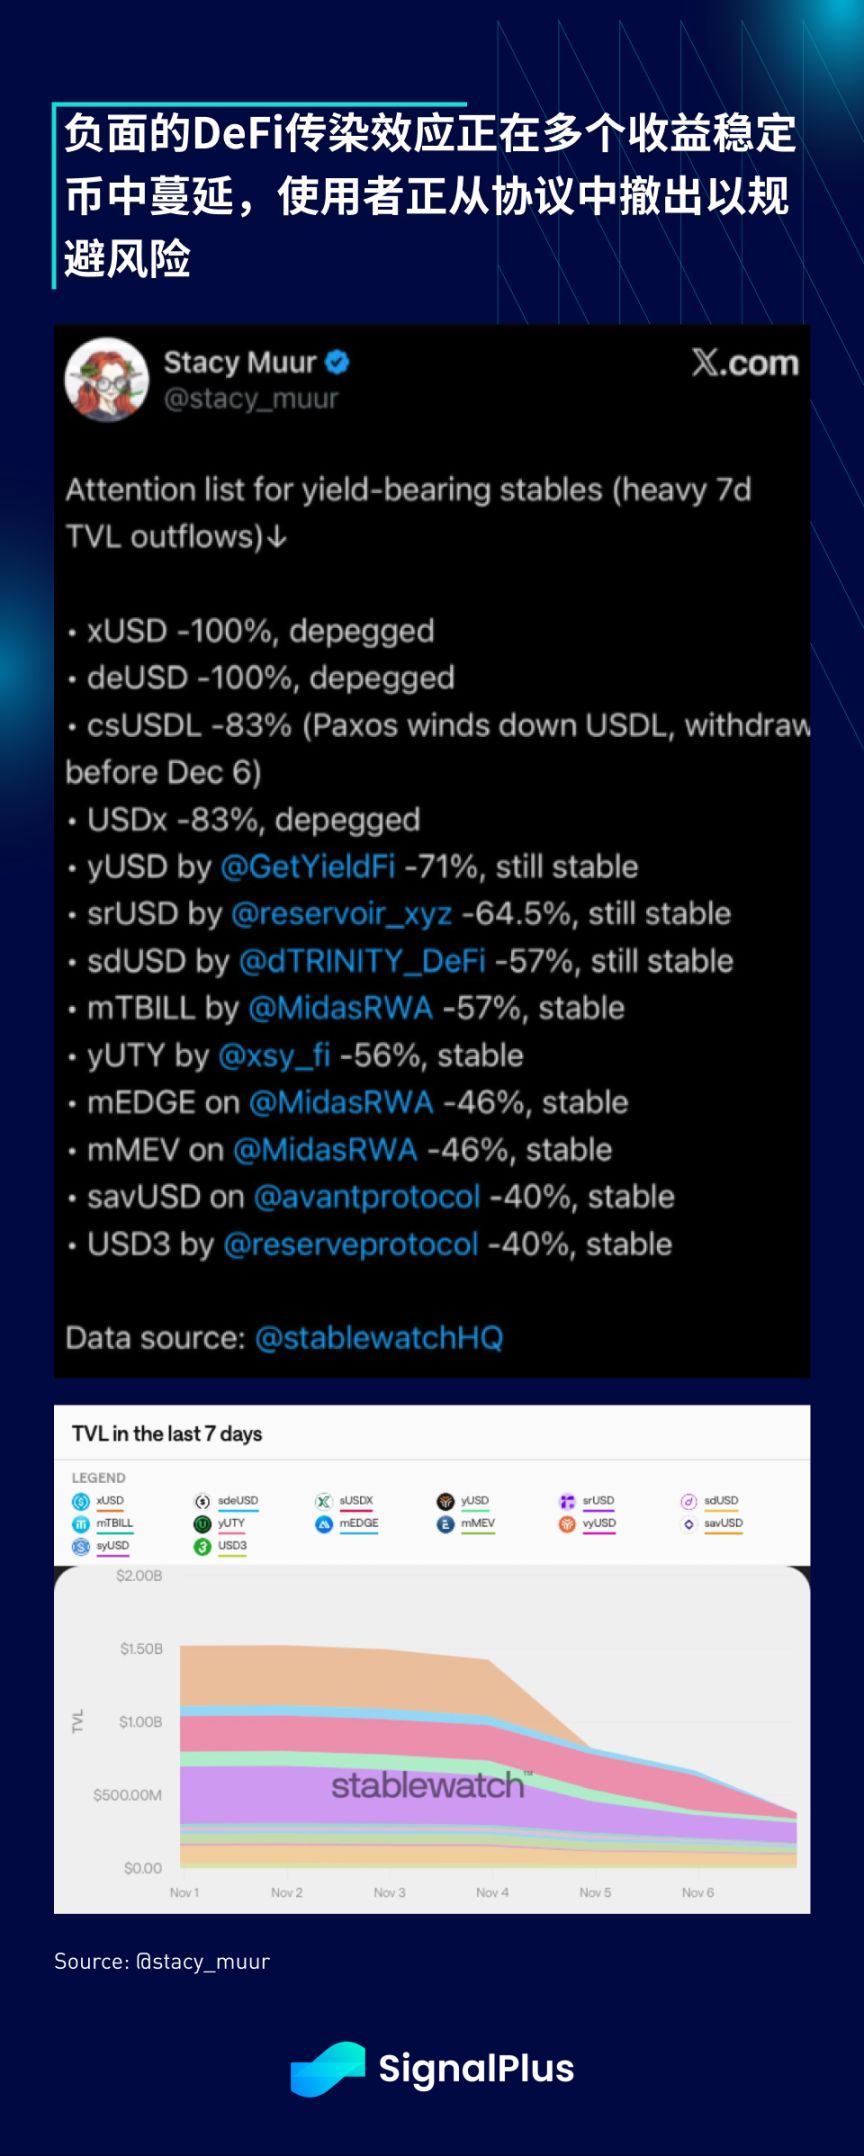
En outre, alors que de plus en plus de victimes de l'effondrement du 10 octobre continuent d'apparaître, et après l'incident malheureux de Stream Finance, nous avons constaté une augmentation des sorties de valeur totale bloquée et des phénomènes de décorrélation des stablecoins dans de nombreux protocoles DeFi générant du rendement.
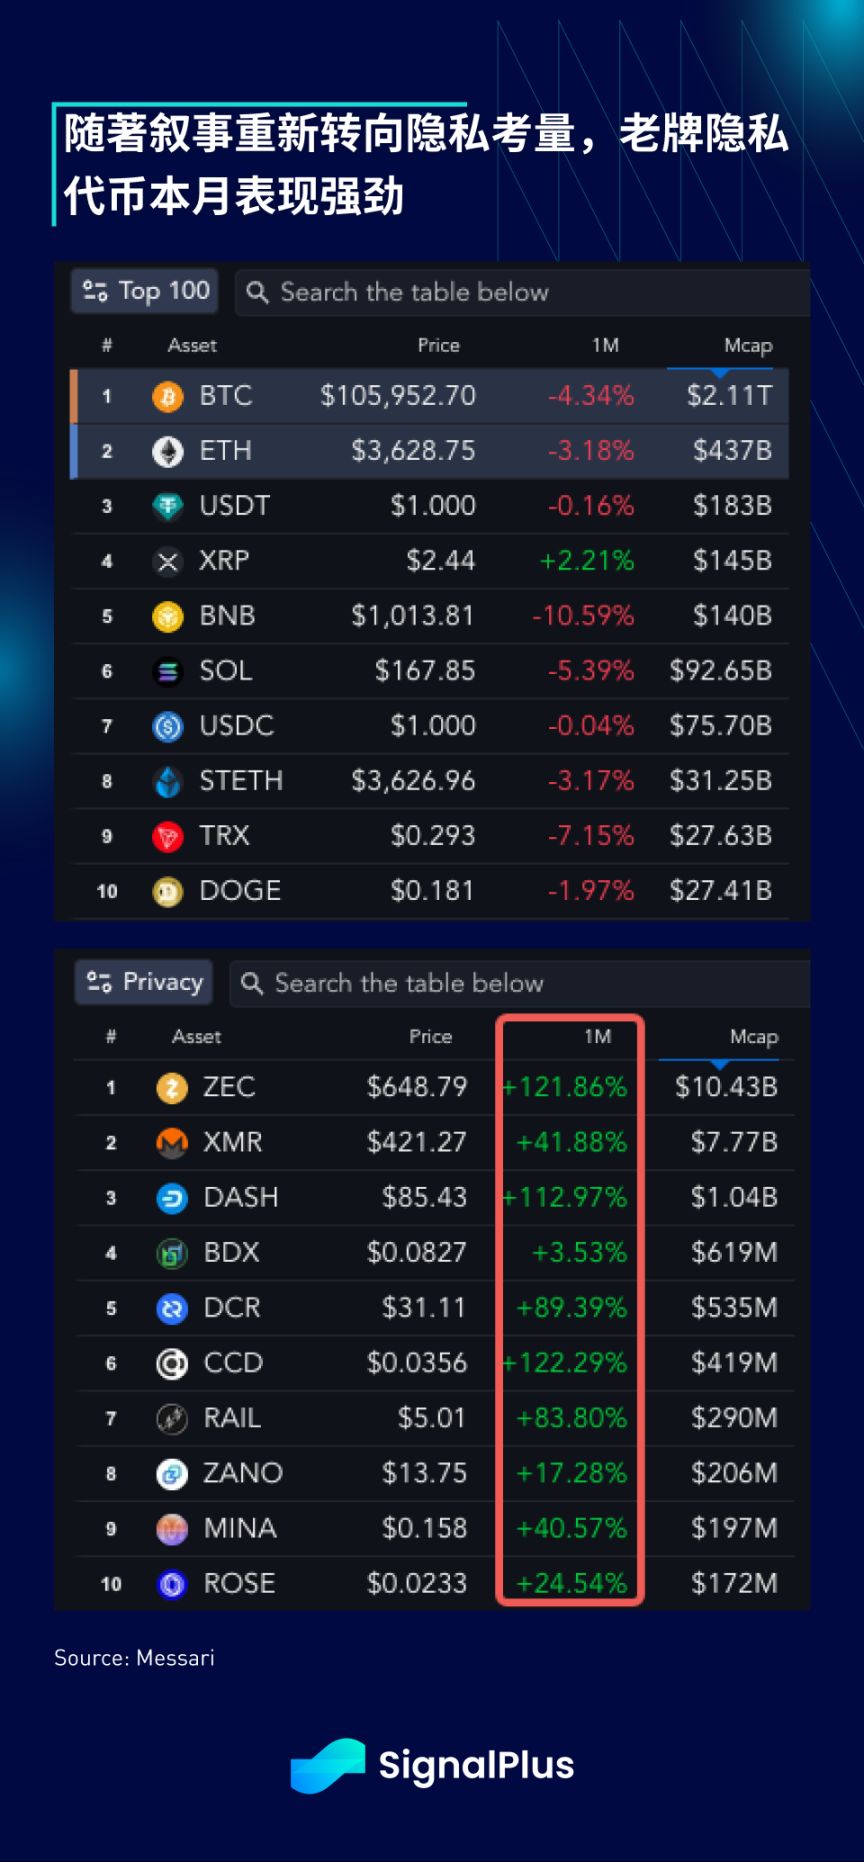
Parallèlement, alors que les principales cryptomonnaies et altcoins majeurs sont sous pression, les anciennes cryptomonnaies axées sur la confidentialité (comme Zcash) ont fortement progressé, ce secteur ayant augmenté d'environ 100 % au cours du dernier mois. Compte tenu du contrôle croissant exercé par la finance traditionnelle, le récit autour du besoin de confidentialité connaît un regain, mais il n'est pas certain qu'il s'agisse d'un thème durable, surtout dans l'environnement législatif actuel.
Quoi qu'il en soit, il est rassurant de voir qu'au moins certains secteurs se comportent bien dans la tendance baissière actuelle, et nous pensons prudemment que le bitcoin a jusqu'à présent maintenu ses plus bas. Avec un marché qui a été largement nettoyé de ses positions longues, à l'approche de la fin de l'année, nous avons tendance à être optimistes, en particulier compte tenu des catalyseurs macroéconomiques en amélioration mentionnés ci-dessus.
Bonne chance et bon trading.

Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer

La tempête du rendement obligataire américain à 5% arrive ! Le compte à rebours de la bombe de refinancement commence, qui sera la première victime ?
Le rendement des bons du Trésor américain à 10 ans dépasse 5%, atteignant un nouveau sommet depuis 2007. Plus les taux d'intérêt élevés se maintiennent longtemps, plus la pression de refinancement sur les entreprises immobilières, l'immobilier commercial et les sociétés fortement endettées augmente, et le risque systémique pourrait accélérer son apparition dans les 12 à 18 prochains mois.

Ne luttez pas contre le cycle de profit ! Les actions américaines dépasseront-elles 8000 points cette année ?
Jefferies prévoit que, sous l’impulsion du boom des investissements dans l’IA et de la hausse supérieure aux attentes des bénéfices des entreprises, l’indice S&P 500 devrait s’envoler à 8 000 points d’ici la fin 2026, puis atteindre 9 000 points en 2027. L’expansion des profits liés à l’IA s’étend désormais de « The Magnificent Seven » à l’ensemble du marché, avec une prévision de croissance de 35 % du BPA du S&P 500 cette année, largement supérieure aux consensus de marché – il s’agit du cycle de super-profits le plus puissant depuis 1995 ! La seule véritable menace reste que, si les rendements des bons du Trésor américain continuent d’augmenter, le risque de contraction des valorisations ne peut être ignoré.
L’IA en apprentissage continu va-t-elle prolonger la pénurie de mémoire jusqu’en 2031 ?
Selon Citigroup, à mesure que l’IA entre dans l’ère de « l’apprentissage continu » après la simple phase d’entraînement et d’inférence, la demande pour HBM, DDR5 serveur et SSD d’entreprise (eSSD) connaîtra une croissance explosive et synchronisée à partir de 2027. Alors que la demande grimpe en flèche, l’offre reste limitée en raison de l’occupation de la capacité de production de HBM et du ralentissement de la transition technologique ; l’expansion de la production est donc largement inférieure à la demande. Ce déséquilibre entre l’offre et la demande devrait persister jusqu’en 2031.
Prix des cryptos
Plus


