
Les deux mondes de Bitcoin et de l’or

Si l'on devait élire l'actif le plus « solitaire » depuis le début de l'année, le Bitcoin devrait figurer en bonne place. Autrefois salué comme « l’or numérique », il est désormais clair pour tout le monde que l’or reste l’or ; dès lors qu’on y ajoute le qualificatif « numérique », cela en change la nature.
Depuis le début de l'année, le Bitcoin a chuté de 22 % ; si l'on considère le sommet du quatrième trimestre 2025, la baisse cumulée atteint 45 %. Pendant ce temps, l'or a enregistré une hausse cumulée de 18 % depuis le début de l'année. Les deux actifs vedettes de ces dernières années affichent ainsi des évolutions de plus en plus divergentes.
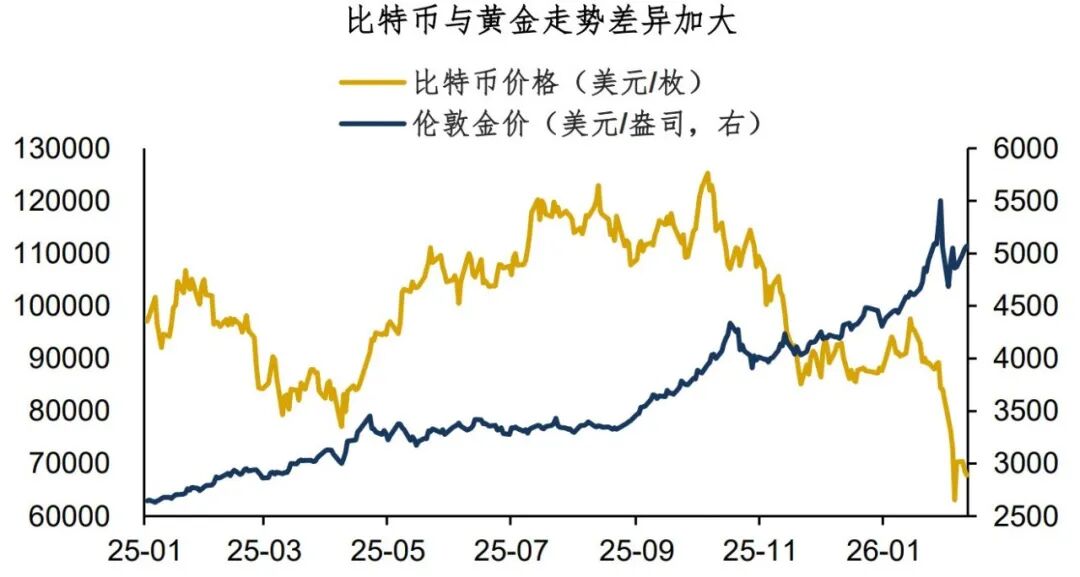
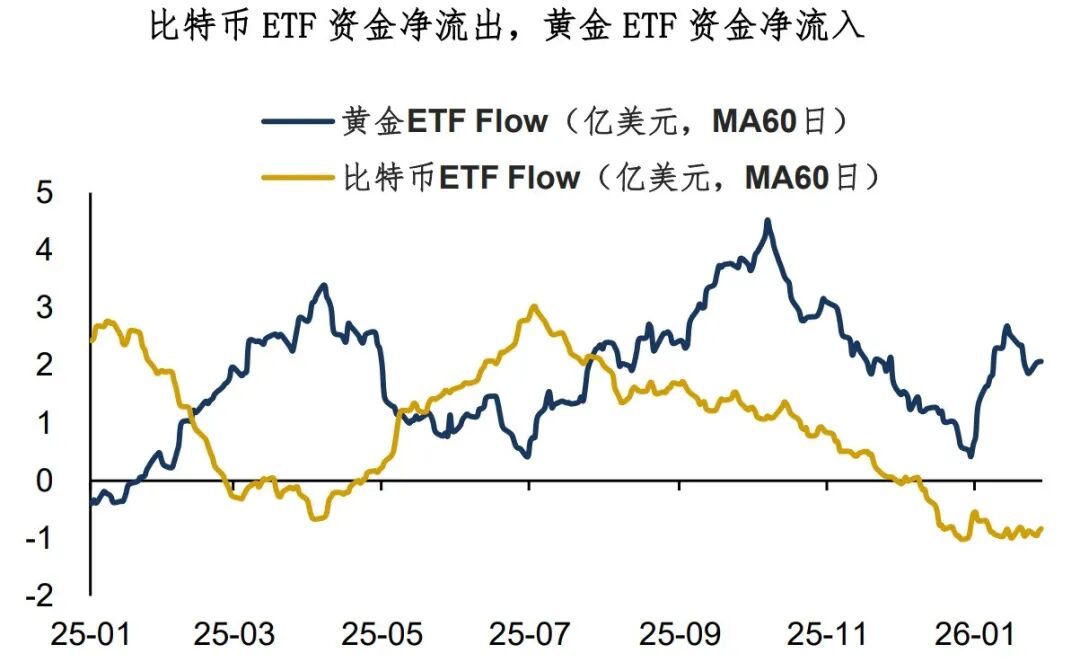
Pourquoi le Bitcoin a-t-il plongé ? Principalement en raison de plusieurs affaires de saisies/confiscations de Bitcoin, qui ont ébranlé la logique fondamentale de la crypto-monnaie (décentralisation, confidentialité) (voir « Le krach du Bitcoin : quel impact sur l’investissement dans l’or ? »). Ces derniers mois, les ETF Bitcoin continuent d’afficher des sorties nettes de capitaux, atteignant 2 milliards de dollars depuis le début de l’année.
L’an dernier, le marché s’inquiétait de la complexification des flux vers l’or et de la baisse de ses qualités de valeur refuge. En effet, de nombreux capitaux ayant un fort appétit pour le risque, initialement investis dans les actions américaines ou sur le marché du Bitcoin, ont afflué vers le marché de l’or. Le marché craignait alors qu’une chute des actions américaines ou du Bitcoin n’entraîne l’or dans sa chute, affaiblissant sa valeur refuge. Mais si l’on observe l’évolution actuelle du Bitcoin, malgré les sorties continues des ETF Bitcoin, les ETF or affichent dans l’ensemble des entrées nettes de capitaux, avec simplement des volumes variables selon les périodes.Globalement, l’or n’a pas été significativement affecté par les mouvements de liquidité.
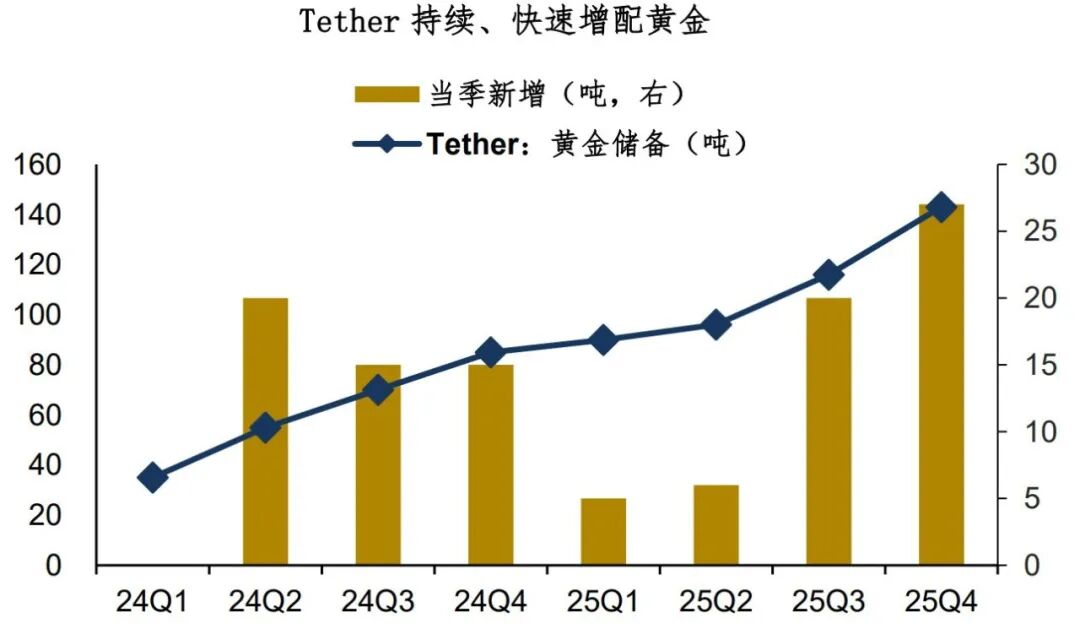
Dans le même temps, certains grands acteurs du marché des crypto-monnaies continuent d’augmenter leurs positions en or. Par exemple, le géant du stablecoin Tether possède, à la fin 2025, des réserves d’or atteignant 143 tonnes, dépassant celles de la Corée du Sud. D’après les rapports, Tether achèterait même de l’or à un rythme de 1 à 2 tonnes par semaine.
Selon moi, si le Bitcoin a connu une forte correction tandis que l’or est resté relativement solide sans être affecté par la liquidité, c’est essentiellement grâce à l’afflux de capitaux à vocation de diversification. En substance, le Bitcoin et l’or appartiennent à deux univers différents.
À l’approche du Nouvel An, beaucoup se demandent s’il vaut mieux conserver des liquidités ou des positions sur les marchés. Pour ma part, je penche pour garder des positions, l’or étant relativement stable, tandis que pour l’argent, il est préférable d’ajouter une protection via des options.
Bonne continuation à tous, à l’année prochaine !
Pour résumer le partage d’aujourd’hui :
1. Si l’on élit l’actif le plus « délaissé » depuis le début de l’année, le Bitcoin devrait figurer en haut du classement. Ces derniers mois, les ETF Bitcoin continuent d’afficher des sorties nettes de capitaux pour un total de 2 milliards de dollars depuis le début de l’année, tandis que les ETF or continuent d’enregistrer des entrées nettes ;
2. L’an dernier, le marché craignait la complexification des flux vers l’or et la perte de sa fonction de valeur refuge. Pourtant, à la lumière de la tendance actuelle, l’or n’a pas été affecté par le krach du Bitcoin, au contraire, certains grands acteurs du marché des crypto-monnaies (comme Tether) continuent d’augmenter leurs réserves en or. Fondamentalement, le marché de l’or bénéficie encore d’un afflux de capitaux à vocation de diversification, alors que le Bitcoin et l’or appartiennent à deux univers différents ;
3. Faut-il privilégier les liquidités ou garder des positions pour les fêtes ? Je préfère garder des positions, l’or restant assez stable, tandis qu’il vaut mieux ajouter une protection optionnelle sur l’argent. Bonne continuation à tous, à l’année prochaine !
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
De la frénésie des tokens à l’océan bleu des serveurs IA à 1 300 milliards de dollars : la puissance de calcul pour l’inférence de l’IA explose, inaugurant pour Dell et d’autres leaders une ère dorée de “quantité, prix et parts de marché”
Des leaders mondiaux de la fabrication de clusters de serveurs IA, tels que Dell, bénéficient simultanément de deux avantages de croissance : d'une part, l'accélération de l'expansion du marché des serveurs IA, et d'autre part, une augmentation significative de la part des commandes provenant de clients clés en informatique dématérialisée d'IA tels que les grandes entreprises et les nouveaux fournisseurs de cloud. Ils ne profitent donc pas seulement passivement des hausses de prix du matériel.

La vague de hausse des prix des services cloud GPU : Nebius augmente à nouveau de 20 %, le pouvoir de négociation s'inverse du côté de la fourniture de puissance de calcul
À partir du 1er octobre, Nebius augmentera de 20 % l’ensemble de ses services cloud GPU, avec des hausses sur de nombreux modèles de puces, du H100 au B300. Il s’agit de la deuxième augmentation de prix en quelques mois, le B300 ayant connu une hausse cumulée de 56 %. La demande de capacités de calcul est visible sur plus de 24 mois, les clients se ruant sur la puissance de calcul Blackwell, allant même jusqu’à accepter des enchères à prix supérieur. Le déséquilibre entre l’offre et la demande de puissance de calcul pour l’IA est en train de remodeler tout le rapport de force dans le secteur, le pouvoir de négociation passant lentement mais sûrement du côté des fournisseurs.


Prix des cryptos
Plus


