
L'action STX grimpe de 31 % en un mois : devez-vous l'ajouter à votre portefeuille ?

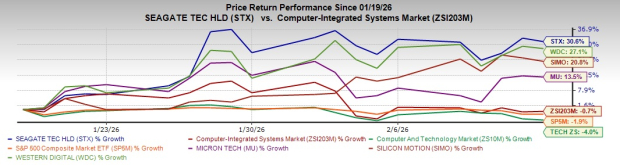
Le titre STX de Seagate Technology Holdings plc a affiché une progression impressionnante, bondissant de 30,6 % au cours du mois dernier, surpassant la baisse de 0,7 % de l’industrie des systèmes informatiques intégrés de Zacks, de 4 % du secteur informatique et technologique de Zacks et de 1,9 % du S&P 500.
Source de l’image : Zacks Investment Research
L’entreprise a également surperformé Micron Technology MU et Silicon Motion Technology SIMO, qui ont augmenté respectivement de 13,5 % et 20,8 % sur un mois, ainsi que son concurrent direct dans le secteur des disques durs, Western Digital Corporation WDC, qui a progressé de 27,1 %.
Western Digital est une société de stockage diversifiée fournissant des solutions HDD et SSD NAND pour PC, serveurs, NAS, consoles de jeux, DVR et autres appareils grand public. AMD propose des solutions de haute performance, d’efficacité et de capacités avancées en IA, offrant des solutions évolutives et fiables des centres de données à la périphérie et aux environnements utilisateurs finaux. SIMO est un développeur de premier plan de circuits intégrés microcontrôleurs NAND flash et de solutions de semi-conducteurs haute performance et basse consommation pour les OEM et autres clients.
STX a atteint un sommet sur 52 semaines à 459,8 $. Les marchés sont dynamiques, et si les gains à court terme sont enthousiasmants, un bon investissement repose sur la compréhension des fondamentaux, des catalyseurs, des risques et de la valorisation. Plongeons dans le sujet !
Principaux catalyseurs alimentant la croissance de STX
Plusieurs facteurs clés expliquent ce rallye, tels que la demande croissante en stockage de données, de solides résultats et marges, et l’essor du stockage alimenté par l’IA. Seagate évolue dans un environnement de demande très forte, notamment sur les marchés des centres de données. Le trimestre de décembre a montré une croissance régulière de la demande de disques nearline haute capacité auprès des clients cloud mondiaux et une amélioration continue à la périphérie d’entreprise, un dynamisme que la société s’attend à maintenir au vu de son robuste carnet de commandes. Les revenus du deuxième trimestre fiscal ont atteint 2,83 milliards de dollars, en hausse de 22 % sur un an.
La direction a souligné que les centres de données modernes ont de plus en plus besoin de solutions alliant performance et efficacité des coûts, une tendance qui favorise fortement la feuille de route de Seagate. La stratégie de l’entreprise, axée sur la densité surfacique, s’aligne bien avec la croissance à long terme des données générées par l’IA, suggérant une demande soutenue au-delà du cycle à court terme. Avec une capacité réservée jusqu’en 2026 et une forte demande des centres de données, l’entreprise prévoit une nouvelle croissance de ses revenus et de ses profits. Le passage aux disques HAMR de plus grande capacité devrait améliorer les marges, accroître l’efficacité des coûts et renforcer la valeur actionnariale à long terme de Seagate.
À l’avenir, Seagate considère HAMR comme un facteur clé pour répondre à la demande en stockage massif et économique, alimentée par l’IA et le ML. Ses disques Mozaic 3 HAMR sont désormais qualifiés auprès de tous les grands fournisseurs cloud américains, une qualification mondiale étant attendue d’ici le premier semestre 2026, tandis que la prochaine génération Mozaic 4 sera bientôt lancée. Les expéditions trimestrielles de HAMR ont dépassé 1,5 million d’unités et continuent de croître, soutenant la feuille de route à long terme vers une densité de 10 To par disque.
La demande reste très forte, menée par les clients cloud, avec la capacité nearline entièrement réservée jusqu’en 2026 et une visibilité s’étendant jusqu’en 2027-28 dans le cadre d’accords à long terme. La croissance est tirée par une densité surfacique supérieure plutôt que par les volumes unitaires, la capacité nearline moyenne ayant bondi de 22 % sur un an pour atteindre près de 23 To, maintenant un revenu par téraoctet stable. Cette stratégie d’approvisionnement disciplinée positionne Seagate pour une croissance séculaire durable.
Les fondamentaux de STX qui comptent
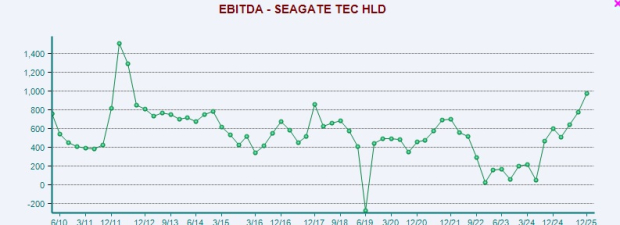
Pour décider si STX mérite une place dans votre portefeuille, il est important d’aller au-delà des cours et de comprendre les fondamentaux. Au deuxième trimestre fiscal, les marges ont atteint un record de 42,2 %, en hausse d’environ 670 points de base sur un an, portées par une adoption accrue des produits nearline haute capacité de Seagate et par des initiatives tarifaires continues, ce qui a conduit à une légère augmentation séquentielle du revenu par téraoctet, une tendance qui devrait se poursuivre au trimestre de mars. Les dépenses opérationnelles se sont élevées à 290 millions de dollars, stables d’un trimestre à l’autre, conformément aux attentes et illustrant la discipline en matière de coûts.
Source de l’image : Zacks Investment Research
Les revenus des centres de données ont augmenté de 28 % sur un an pour atteindre 2,2 milliards de dollars, représentant 79 % des ventes totales, grâce à une demande cloud accélérée et à une reprise du marché OEM entreprise. La croissance du cloud devrait continuer à surpasser l’entreprise à mesure que l’IA se tourne vers l’inférence à grande échelle, augmentant le besoin de stockage haute capacité pour les checkpoints et les jeux de données massifs. Avec une offre limitée, Seagate accélère l’homologation de ses disques Mozaic à base de HAMR, désormais approuvés par la plupart des grands fournisseurs cloud, la production augmentant pour répondre à la demande.
La périphérie IoT a généré les 21 % restants du chiffre d’affaires, soit 601 millions de dollars, en hausse de 2 % sur un an et de 17 % d’un trimestre à l’autre, soutenue par la vigueur saisonnière du marché grand public. À terme, le marché VIA au sens large devrait croître, tiré par les produits nearline pour centres de données. La demande reste forte, en particulier de la part des clients cloud mondiaux, et devrait plus que compenser la saisonnalité typique du trimestre de mars sur les marchés edge IoT. Pour le troisième trimestre fiscal, l’entreprise prévoit des revenus de 2,9 milliards de dollars (+/- 100 millions). À la médiane, cela représente une amélioration de 34 % sur un an.
Au point médian des prévisions de revenus, la marge opérationnelle non-GAAP devrait atteindre environ 30 %. Seagate s’attend à une augmentation supplémentaire du flux de trésorerie disponible au trimestre de mars, portée par la forte demande, l’efficacité opérationnelle et une discipline rigoureuse des investissements, soutenant une génération de trésorerie durable à long terme. La société maintiendra sa discipline en matière de capital tout en poursuivant la transition et la montée en puissance de la technologie HAMR, avec des dépenses d’investissement pour 2026 qui devraient rester dans la fourchette cible de 4 % à 6 % du chiffre d’affaires. En se basant sur ses perspectives actuelles, Seagate prévoit une croissance séquentielle du chiffre d’affaires et des bénéfices jusqu’en 2026 et reste bien positionnée pour créer de la valeur à long terme pour les clients et les actionnaires.
Cependant, aucun investissement n’est complet sans reconnaître les risques. Seagate est exposé à des risques de volatilité des devises, à une concurrence intense sur le marché du stockage et à des pressions macroéconomiques et sur la chaîne d’approvisionnement persistantes. Son niveau d’endettement élevé limite également la flexibilité pour les retours aux actionnaires et les investissements stratégiques, ce qui pourrait peser sur la performance. Néanmoins, la direction anticipe une baisse de l’effet de levier net avec de meilleurs résultats et poursuit des mesures supplémentaires pour réduire la dette et renforcer le bilan.
Tendance des révisions d’estimations pour STX
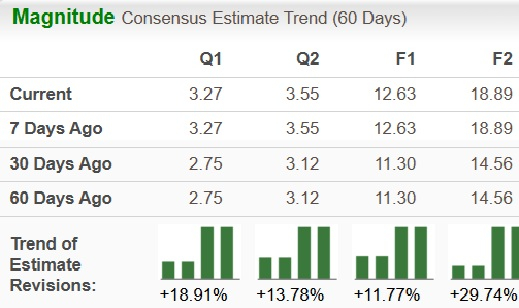
STX connaît actuellement une tendance haussière dans les révisions d’estimations. Les prévisions de bénéfices pour l’exercice 2026 ont augmenté de 11,8 % à 12,63 $ au cours des 60 derniers jours, tandis que celles pour l’exercice 2027 ont progressé de 29,7 % à 18,89 $.
Source de l’image : Zacks Investment Research
Métrique clé de valorisation de STX
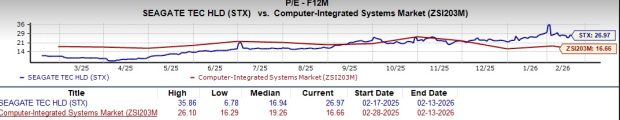
Selon le ratio cours/bénéfices, les actions de la société se négocient actuellement à 26,97 fois les bénéfices à terme, contre 16,66 pour le secteur.
Source de l’image : Zacks Investment Research
STX doit-il figurer dans votre portefeuille ?
Le récent rallye de 31 % de Seagate reflète l’évolution du secteur, un fort momentum des résultats et une confiance croissante des investisseurs dans l’avenir du stockage de données. STX pourrait constituer une composante significative d’un portefeuille, en particulier pour les investisseurs optimistes sur l’infrastructure IA et prêts à supporter la volatilité. Toutefois, avec des valorisations élevées et des risques cycliques inhérents, il est important de rester discipliné, de diversifier et de choisir soigneusement ses points d’entrée plutôt que de courir après les prix.
La demande d’infrastructures IA pourrait continuer à se développer, stimulant une demande constante pour le stockage haute capacité. Le leadership technologique de Seagate dans les produits HAMR et Mozaic devrait lui permettre de conserver un avantage compétitif. Affichant actuellement un Zacks Rank #1 (Strong Buy), STX mérite une place dans le portefeuille des investisseurs. Vous pouvez consulter la liste complète des actions classées #1 de Zacks aujourd’hui ici.
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
Alors que les actions des fabricants de puces plongent, les titres des "logiciels de cybersécurité" s’envolent sur toute la ligne, CrowdStrike et Palo Alto Networks atteignent de nouveaux sommets.
CrowdStrike a bondi de 13,8 % en une seule journée, atteignant un nouveau sommet historique, tandis que Palo Alto Networks a augmenté de 13 %. L’ETF sur les logiciels a surpassé celui sur les semi-conducteurs de plus de 10 points de pourcentage en une séance, marquant l’écart le plus important de l’histoire. Selon l’analyse, quel que soit le rythme de développement de l’IA, la demande en matière de sécurité ne fait qu’augmenter. Les capitaux se déplacent plus rapidement du matériel de puissance de calcul vers les logiciels de sécurité, les domaines spécialisés tels que la gestion d'identité et la gouvernance des données étant les premiers à en bénéficier.
Altman peut attendre, mais Masayoshi Son ne peut pas : OpenAI ne sera pas coté en bourse cette année, et le déficit de 20 milliards de dollars de SoftBank expose une fragilité de crédit.
Le report de l’introduction en bourse d’OpenAI place son principal actionnaire externe, SoftBank, dans une situation de liquidité difficile. Cette semaine, SoftBank organise un roadshow à New York et prévoit d’émettre des obligations d’une valeur comprise entre 10 et 20 milliards de dollars afin de rembourser un prêt relais de 40 milliards de dollars contracté précédemment pour augmenter son investissement dans OpenAI. Selon Bloomberg, le déficit de financement de SoftBank atteint au moins 20 milliards de dollars, le rendement de ses obligations en dollars dépassant déjà 8,5 %, un niveau proche de la catégorie spéculative.
La réunion est reportée, le prix de l’or chute rapidement.

La "première action du métaverse" mise sur l'"IA pour créer des jeux" ! Roblox (RBLX.US) se dispute les avantages économiques des créateurs et le cours de l’action grimpe de près de 13%.
Le 11 septembre, lors de la conférence des développeurs, Roblox a annoncé le lancement de nouveaux outils pour les concepteurs de jeux et de nouvelles fonctionnalités pour les joueurs. Après cette annonce, le cours de l’action de la société a augmenté de plus de 12% lundi.

Prix des cryptos
Plus


