
Faucon ou colombe ? Il est encore trop tôt pour juger la position politique de Vosh

Forex Tribune, 25 juin — Après la première conférence de presse de Kevin Walsh en tant que président de la Réserve fédérale, les analystes et le marché sont parvenus à un consensus : cet homme est un faucon, fidèle au cadre politique traditionnel, et certainement pas une marionnette présidentielle. Toutefois, il est trop tôt pour interpréter ainsi son attitude, et peut-être totalement erroné ; seul le temps pourra le confirmer.
Après la première conférence de presse de Kevin Walsh en tant que président de la Réserve fédérale, les analystes et le marché sont parvenus à un consensus : cet homme est un faucon, fidèle au cadre politique traditionnel, et certainement pas une marionnette présidentielle. Toutefois, il est trop tôt pour interpréter ainsi son attitude, et peut-être totalement erroné ; seul le temps pourra le confirmer.
Il s'agit de la première réunion du Federal Open Market Committee (FOMC) présidée par Walsh. La réputation de politique du président de la Fed est généralement forgée dès sa première apparition, et la crédibilité de sa politique en est le fondement. Walsh a souligné lors de la réunion que l'objectif d'inflation de la Fed a échoué cinq années consécutives, que l'inflation est actuellement montée à 4%, et que le marché du travail est globalement dynamique. Dans ce contexte macroéconomique, il a mis l'accent sur l'objectif central de la stabilité des prix.
Sur le fond, Walsh pourrait être enclin à une attitude de faucon, et il a de bonnes raisons de penser que la Fed a été trop protectrice du marché avec ses indications prospectives et trop transparente dans la diffusion d’informations. Même si Donald Trump s'est montré relativement réservé après cette réunion, reconnaissant que les conditions ne sont pas réunies pour une baisse des taux, ses pressions continues sur la Fed pour réduire les taux restent comme une ombre pesant sur Walsh.
Pour cette raison, la déclaration de politique actuelle n'a fourni aucun guidance prospective, Walsh n'a pas soumis ses propres projections de taux d'intérêt dans le graphique des points, et il a évité toute position sur l'évolution future des taux, ce qui correspond à ses propres préoccupations. Si Trump apprenait que Walsh n'envisage aucun soutien pour une baisse des taux, il critiquerait de nouveau publiquement la Fed. Pendant ce temps, les autres membres du FOMC ont normalement soumis leurs prévisions, neuf d'entre eux soutiennent une hausse des taux, ce qui a déplacé le centre des débats du marché sur la perspective d'une augmentation des taux, faisant grimper les rendements des obligations américaines — ce qui revient à laisser le marché financier assumer spontanément l'effet d'un resserrement monétaire.
La proposition du nouveau président de revoir les mécanismes actuels de la Fed est tout à fait raisonnable. Walsh a mis en place cinq groupes de travail spécialisés pour examiner les mécanismes de communication de la Fed, le cadre de la politique d'inflation, le bilan, la méthodologie de collecte des données économiques, ainsi que la productivité et l'emploi, chacun présentant une importance concrète. Parmi ces sujets, le cadre d'inflation et la productivité méritent une attention particulière, car ils pourraient fournir des indices essentiels pour évaluer les préférences réelles de Walsh en matière de politique (faucon ou colombe).
Selon le plan, toutes les évaluations doivent être achevées en six mois, comprimant une grande quantité d'analyse et de recherche dans un délai très court. Toute personne familière des rouages administratifs sait que la définition des pouvoirs de recherche, la composition des groupes de travail déterminent l’orientation des conclusions finales. Les limites de leur investigation et la configuration des membres respecteront-elles la neutralité et l’objectivité, ou seront-elles influencées par des préférences politiques prédéfinies ?
Pour le cadre de la politique d'inflation, deux questions centrales auront une incidence directe sur le futur chemin des taux d'intérêt : qu'est-ce que la stabilité des prix ? Et quel indicateur doit-on utiliser pour mesurer l’inflation ?
Walsh semble accepter la valeur de référence de 2% comme objectif de stabilité des prix, mais il laisse entendre que le “0” après la virgule peut être une fausse précision. Si cette opinion est retenue, la fourchette raisonnable de stabilité des prix pourrait être élargie jusqu’à 2,49%.
En outre, les débats sur le choix des indicateurs d'inflation ne se sont jamais arrêtés sur le marché. Walsh mentionne sa préférence pour l'indicateur d'inflation moyenne tronquée : l'inflation PCE moyenne tronquée compilée par la Fed de Dallas est actuellement inférieure à 2,5%, alors que la PCE traditionnelle frôle déjà les 4% ; l'inflation CPI moyenne tronquée de la Fed de Cleveland dépasse les 3%.
Tableau 1 : Quel indicateur la Fed devrait-elle utiliser pour mesurer l’inflation ?
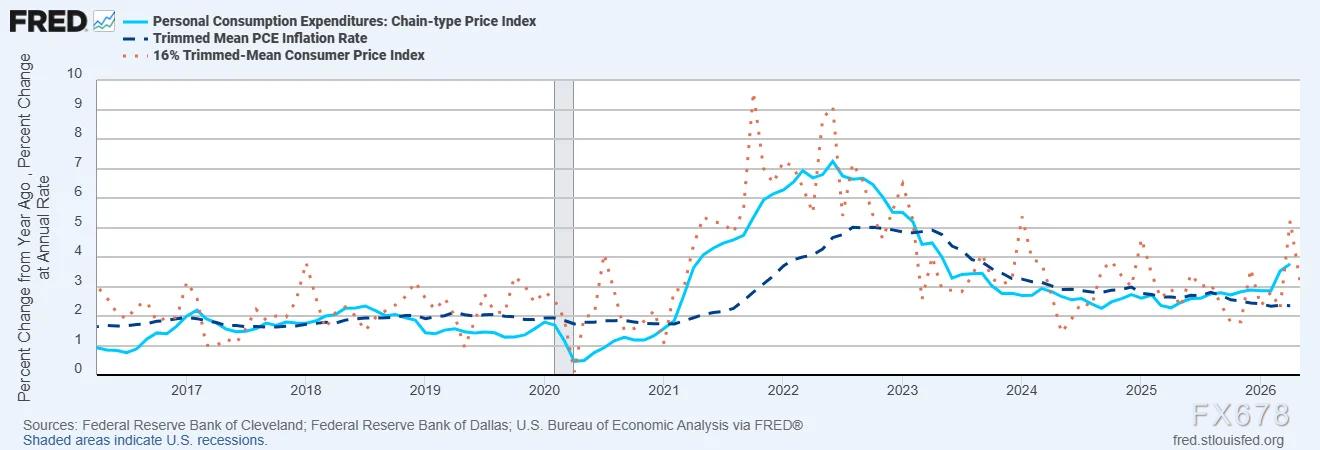
(Sources : Fed de Cleveland, Fed de Dallas, Bureau d’analyse économique du Département du Commerce des États-Unis)
L'écart entre l'inflation moyenne tronquée et l'inflation PCE standard fluctue avec le cycle économique. Si la Fed décide actuellement d'adopter l'indicateur PCE moyenne tronquée, combiné à une tolérance d'inflation légèrement supérieure à 2%, alors la réalisation de l'objectif de stabilité des prix deviendrait sensiblement plus facile.
Mais quel que soit l’indicateur d’inflation finalement retenu, changer les règles de calcul en cours de route, avant que l'inflation PCE ne revienne à 2%, ou au moins n’entre clairement dans une trajectoire descendante, pourrait gravement nuire à la crédibilité de la politique de la Fed. Par ailleurs, toutes les banques centrales font face à des défis majeurs pour évaluer la perspective de l’inflation à moyen terme. Cependant, l'argument selon lequel la Fed aurait des difficultés à contrer les chocs d'offre et à atténuer l'effet de transmission secondaire de l'inflation, pourrait justifier le maintien d'une politique monétaire accommodante.
De profondes divergences existent concernant les jugements sur la productivité
Walsh s’inspire de l’expérience économique américaine des années 90 sous Alan Greenspan pour soutenir l’idée que l’intelligence artificielle va accroître globalement la productivité, stimuler la croissance économique, sans générer de pression inflationniste, ce qui créerait de l’espace pour une politique de baisse des taux.
Cette opinion est largement controversée dans les milieux académiques. À l'époque, Greenspan avait justement pronostiqué une augmentation durable de la productivité pour retarder la hausse des taux. À court terme, l’investissement et l’expansion liés à l’IA stimulent la demande globale bien plus que la capacité d’expansion du côté de l’offre, créant une pression haussière sur l’inflation. De nombreux économistes pensent que l’amélioration de la productivité élève le taux d’intérêt naturel d’équilibre ; et que la diffusion des innovations technologiques dans l’économie réelle, jusqu’au quotidien des ménages, se fait à un rythme très lent.
En résumé, la plupart des économistes doutent que “la révolution de productivité liée à l’IA puisse modifier à court terme l'évolution de l’inflation et des taux d’intérêt”.
Globalement, la composition des groupes de travail et la conclusion de leur enquête seront déterminantes : les choix méthodologiques concernant les indicateurs d’inflation et la productivité peuvent aussi bien justifier la possibilité de réduire les taux d'intérêt que soutenir la nécessité de les maintenir élevés.
Il est prématuré de qualifier Walsh de faucon sur la base d’une seule conférence de presse. Actuellement, une multiplicité de conflits — inflation élevée, chocs d’offre, tensions géopolitiques, déséquilibres budgétaires, révolution IA, refonte des logiques macroéconomiques — s’entremêlent, avec en plus un président résolu à abaisser les taux du marché. Walsh et le FOMC naviguent dans des eaux politiques particulièrement complexes. Est-il un faucon déterminé, un “faucon de papier” ne faisant preuve de fermeté qu’en paroles, ou une colombe modérée ? Seul le temps pourra le révéler.
(Cet article est signé Mark Sobel, président de la section américaine du Forum officiel monétaire et financier international (OMFIF))
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
Sous la tranquillité apparente des indices boursiers américains, des courants cachés s’agitent : un associé de Goldman Sachs révèle les quatre principaux moteurs du marché
Bobby Molavi, partenaire chez Goldman Sachs, indique que l'incertitude de la régulation de l'IA, la flambée du prix du pétrole au-delà de 100 dollars, le rendement des obligations américaines dépassant 5 %, ainsi que les divergences sur la politique de la Fed font simultanément monter les risques d'inflation et de taux d'intérêt. Cela met sous pression l'IA et les transactions de momentum, auparavant favorisées, tandis que les capitaux se dirigent vers les secteurs des logiciels, de la défense et de l'énergie, accélérant ainsi la réévaluation interne du marché.
La Chambre des représentants américaine prévoit de voter mercredi sur une nouvelle législation concernant l'utilisation de l'électricité : exiger que les data centers assument les coûts supplémentaires d'électricité, visant à empêcher les géants technologiques de transférer leurs frais d'énergie.
La Chambre des représentants des États-Unis devrait voter dès mercredi, heure locale, sur une législation bipartisane visant à freiner la hausse des factures d'électricité liée à l'expansion des centres de données soutenant l'intelligence artificielle.

Prévision des actions américaines | Les trois principaux indices à terme en hausse, le prix du pétrole en baisse, la décision de taux d’intérêt de la Fed attendue ce soir
Le mercredi 16 septembre, avant l’ouverture du marché américain, les contrats à terme des trois principaux indices boursiers américains ont tous augmenté.

Après la dissipation de l'engouement des investisseurs, les actions sud-coréennes stagnent ! Le volume des transactions tombe à son plus bas niveau de l'année et le seuil des 7000 points reste instable.
En raison de l’affaiblissement de l’enthousiasme des investisseurs, le volume des transactions sur le marché boursier sud-coréen est tombé à son niveau le plus bas de l’année, ce qui indique que le marché boursier sud-coréen, principalement axé sur l’intelligence artificielle (IA), pourrait avoir du mal à retrouver ses précédents sommets.

Prix des cryptos
Plus


