
L’illusion des taux d’intérêt bas

Morning FX
Après que le dollar soit entré dans un cycle de hausse des taux d'intérêt, afin de réduire les coûts de financement, certaines entreprises choisissent d'emprunter des devises étrangères à faible taux d'intérêt sur le marché, remplaçant ainsi les prêts en dollars ou en yuan.
Cependant, beaucoup d'entreprises ne réalisent pas que l'emprunt de devises étrangères à faible taux d'intérêt, ajouté au coût du verrouillage à terme du taux de change, équivaut essentiellement à un prêt direct en dollar.
La raison est que le fondement de la fixation du taux de change à terme provient de la théorie de la parité des taux d'intérêt.
Selon la théorie de la parité des taux d'intérêt, lorsque deux pays ont des taux d'intérêt différents, les investisseurs effectuent des arbitrages de capitaux transnationaux (par exemple, si le taux d'intérêt du yen est bas et celui du dollar élevé, initialement ils empruntent des yens pour les convertir en dollars afin d'obtenir un intérêt élevé, puis enfin convertissent des dollars en yens pour rembourser l'emprunt). Cette activité d'arbitrage conduit à une baisse du taux spot des devises à faible taux d'intérêt et à une hausse du taux à terme, tandis que la devise à taux d'intérêt élevé montre une tendance inverse, jusqu'à ce que le coût calculé du point swap soit égal à l'écart de taux d'intérêt des deux pays, mettant fin à l'arbitrage.
La formule de la parité des taux d'intérêt est la suivante (le coût calculé du point swap à gauche, l'écart de taux d'intérêt entre deux pays à droite) :
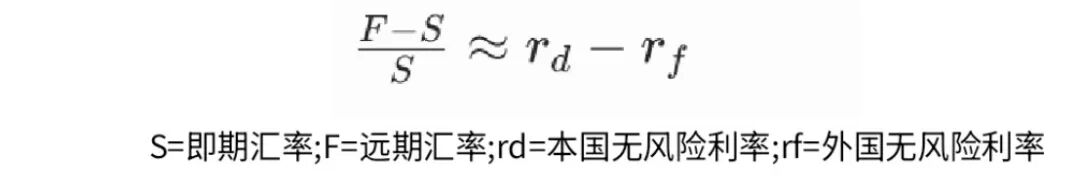
Par conséquent, le taux de change à terme n'est en réalité pas une estimation du taux de change futur, mais plutôt une compensation de prix sur l'écart de taux d'intérêt. Dans le cadre idéal de la parité des taux d'intérêt, tant que le risque de change est couvert, peu importe la devise empruntée, le coût restant le même. (Bien sûr, dans la réalité, il peut y avoir des écarts dus aux fluctuations de transaction, à l'isolement du marché, etc.)
Puisque le yen est depuis longtemps à un faible taux d'intérêt, la méthode la plus populaire sur le marché est d'emprunter du yen à faible taux d'intérêt pour remplacer un prêt en dollar ou en yuan, mais cette méthode ne résout pas réellement le problème du coût du crédit.
Exemple 1, le coût d'un prêt en yen à un an est de 1%. L'entreprise convertit les fonds du prêt en yen en dollars à un taux de 161,7, et verrouille à terme le taux de change dollar-yen à 156,79, avec un point de swap de -491 pips. Un report à terme signifie qu'à l'échéance, plus de dollars sont nécessaires pour le remboursement qu'au début, entraînant un coût de change supplémentaire lors du remboursement du prêt en yen.
Le coût de change de l'opération est : (161,7-156,79)/161,7=3,03%
Le coût total des fonds de l'opération est : 1,00%+3,03%=4,03%
Autrement dit, le coût total des fonds = taux d'intérêt du yen + coût de change ≈ taux d'intérêt du dollar.

Lorsque nous prenons en compte le coût du verrouillage à terme du taux de change, nous constatons qu'en ne tenant pas compte des autres frais opérationnels, il n'y a pas une grande différence de coût entre un prêt à taux bas en yen et un prêt direct en dollar.
Voyons un autre exemple.
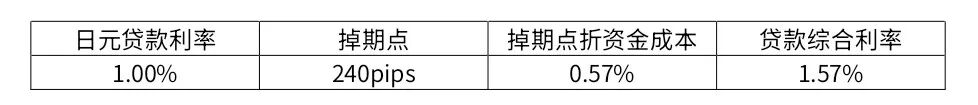
Exemple 2, le coût d'un prêt en yen à un an est de 1%. L'entreprise convertit les fonds du prêt en yen en yuan à un taux de 4,21, et verrouille à terme le taux de change yuan-yen à 4,2340, avec un point de swap de 240 pips. Un swap à terme entraîne la nécessité d'utiliser plus de yuans à l'échéance qu'au début pour le remboursement, générant ainsi un coût de change supplémentaire lors du remboursement du prêt en yen.
Le coût de change de l'opération est : (4,2340-4,21)/4,21=0,57%
Le coût total des fonds de l'opération est : 1,00%+0,57%=1,57%
Autrement dit, le coût total des fonds = taux d'intérêt du yen + coût de change = taux d'intérêt converti en yuan.
Comparons cela avec un prêt en dollar. Le coût de l'emprunt en dollar sur un an est de 4,10%, le swap dollar-yuan sur un an est de -1760 pips, un report à terme, donc après couverture, moins de yuans sont nécessaires à l'échéance pour rembourser le prêt en dollar.
Par conséquent, le coût total des fonds de ce prêt = taux d'intérêt du dollar - gain de change = 4,1%-2,57%=1,53%= taux d'intérêt converti en yuan.
Nous constatons qu'en ne tenant pas compte des frais et autres coûts, emprunter du yen pour le convertir en yuan ou emprunter du dollar pour le convertir en yuan, le coût final est équivalent.
En résumé, ce modèle d'emprunt à taux d'intérêt bas pour remplacer d'autres prêts ne parvient pas réellement à réduire le coût des fonds, il s'agit d'une “illusion de taux d'intérêt bas”.
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
La Maison Blanche critique la décision de la Fed d’augmenter les taux d’intérêt, la qualifiant de « franchement regrettable », tandis que Trump exhorte à abaisser les taux en dessous de 1 %.
Le porte-parole de la Maison Blanche, Kush Desai, a déclaré : « Du point de vue du gouvernement, la décision de la Federal Reserve d’augmenter les taux d’intérêt aujourd’hui est assez regrettable et ne repose pas sur des arguments économiques particulièrement convaincants. » Lorsqu’on lui a demandé si le président Trump avait toujours confiance dans l’indépendance du président de la Federal Reserve, Desai a répondu : « Bien sûr. »
L’“apprentissage continu” de l’IA pourrait lancer un nouveau cycle de stockage ! Citi : La demande pour HBM, DRAM serveur et eSSD augmente, la pénurie pourrait durer jusqu’en 2031.
Dans son dernier rapport mondial sur l'industrie des semi-conducteurs, Citi indique qu'avec l'évolution de l'intelligence artificielle du modèle traditionnel d'entraînement et de raisonnement vers une ère d’« apprentissage continu », le marché mondial des puces de mémoire pourrait connaître une nouvelle vague de croissance structurelle de la demande.

Sous la tranquillité apparente des indices boursiers américains, des courants cachés s’agitent : un associé de Goldman Sachs révèle les quatre principaux moteurs du marché
Bobby Molavi, partenaire chez Goldman Sachs, indique que l'incertitude de la régulation de l'IA, la flambée du prix du pétrole au-delà de 100 dollars, le rendement des obligations américaines dépassant 5 %, ainsi que les divergences sur la politique de la Fed font simultanément monter les risques d'inflation et de taux d'intérêt. Cela met sous pression l'IA et les transactions de momentum, auparavant favorisées, tandis que les capitaux se dirigent vers les secteurs des logiciels, de la défense et de l'énergie, accélérant ainsi la réévaluation interne du marché.
La Chambre des représentants américaine prévoit de voter mercredi sur une nouvelle législation concernant l'utilisation de l'électricité : exiger que les data centers assument les coûts supplémentaires d'électricité, visant à empêcher les géants technologiques de transférer leurs frais d'énergie.
La Chambre des représentants des États-Unis devrait voter dès mercredi, heure locale, sur une législation bipartisane visant à freiner la hausse des factures d'électricité liée à l'expansion des centres de données soutenant l'intelligence artificielle.

Prix des cryptos
Plus


