
Qu'est-ce qui a provoqué la forte volatilité du marché cette semaine ? Selon un associé de Goldman Sachs : ce n'est pas Walch, mais le rééquilibrage lié à l'IA

La forte volatilité des marchés boursiers mondiaux cette semaine ne trouve pas ses racines dans les inquiétudes macroéconomiques liées à la succession à la tête de la Fed, mais dans un rééquilibrage structurel interne de la vague d’investissements autour de l’IA : la nature cyclique du secteur du stockage, la concentration extrême des positions des fonds spéculatifs, ainsi qu’un changement dans la perception des gagnants et perdants de la chaîne industrielle de l’IA. Ce sont ces facteurs qui constituent le véritable moteur de cette turbulence.
Mark Wilson, associé au département des ventes et du trading chez Goldman Sachs, déclare clairement dans son dernier rapport : Bien que l’entrée en fonction du nouveau président de la Fed, Kevin Warsh, ait déjà entraîné une baisse brutale du taux d’équilibre d’inflation, une hausse des taux réels et une forte progression du dollar, il ne considère pas ces signaux macroéconomiques comme la cause fondamentale des fluctuations des marchés actions cette semaine. Il maintient son analyse habituelle : "C’est toujours le marché actions qui dirige la macro, et non l’inverse."
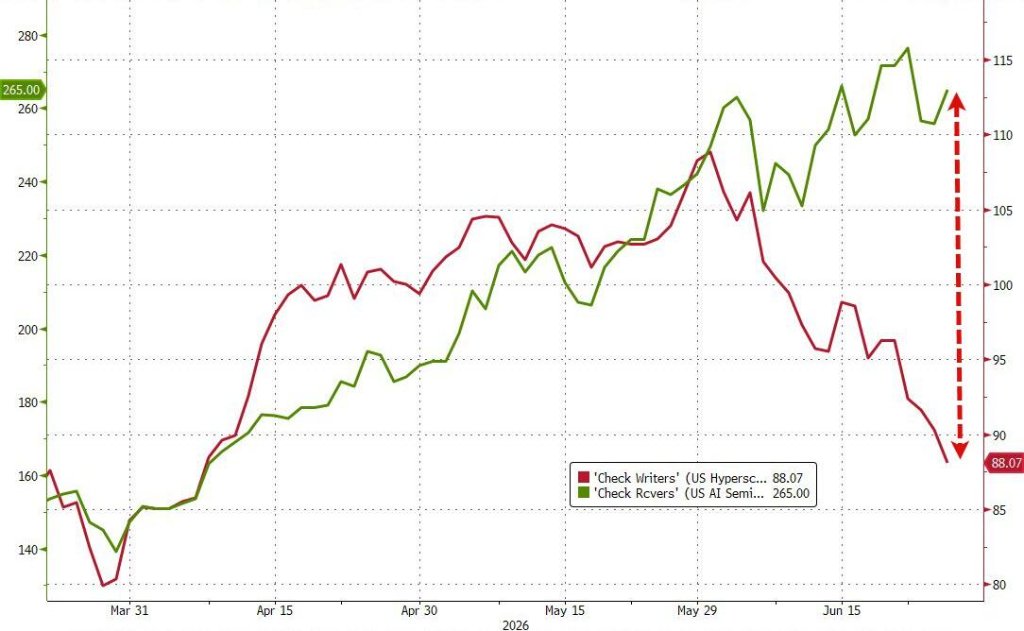
La volatilité de la semaine en images : l’indice Kospi en Corée a activé deux fois le mécanisme de suspension, Microsoft a atteint un plus bas sur 52 semaines, Amazon est passé sous sa moyenne mobile à 200 jours ; le groupe des "sept géants technologiques" (Mag7) affiche une baisse globale de plus de 5% depuis le début de l’année, Apple et Dell ont chacun chuté de plus de 5% en une journée. En même temps, Micron a enregistré une marge brute record — la divergence entre les bénéficiaires et les entreprises sous pression au sein de la chaîne d’approvisionnement de l’IA se manifeste sur les marchés avec une clarté inédite.
La conclusion centrale de Wilson est : Cette volatilité n’est pas le signal de la fin du cycle d’investissements IA — "Nous sommes toujours en pleine vague d’investissements historique" — mais le jugement du marché sur les vrais gagnants et perdants de cette vague est en train d’être profondément réévalué.
La Corée, épicentre : la structure de levier amplifie la fragilité du thème IA
Le marché coréen s’est imposé comme le point d’éruption le plus intense des transactions IA dans le monde cette semaine. L’indice Kospi avait grimpé jusqu’à 100% depuis le début de l’année, mais a activé deux fois une suspension cette semaine. Selon Wilson, la moitié de toutes les suspensions qui ont eu lieu sur le marché coréen depuis le début du siècle sont survenues en 2026, et cette semaine en représente à elle seule 20%.
Cette volatilité extrême a des causes structurelles : près de 60% du poids du Kospi repose sur deux actions, et il existe plusieurs dizaines de milliards de dollars de produits ETF à effet de levier qui reproduisent leur performance — toute forte variation dans un sens ou dans l’autre est donc amplifiée. Plus important encore, les plans d’expansion de Samsung et SK Hynix ont fait prendre conscience au marché que les taux de marge historique élevés du secteur du stockage finiront par être comprimés par une augmentation de l’offre.
Wilson souligne que cela a un effet net positif sur l’ensemble de la chaîne d’approvisionnement, mais que pour les titres de stockage, les positions les plus surpeuplées, cela crée une pression directe à la baisse.
Gagnants et perdants : re-pricing structurel de la chaîne industrielle IA
La logique de la différenciation est particulièrement marquée cette semaine : les entreprises investissant massivement ou subissant une compression des coûts sont pénalisées, tandis que les bénéficiaires de la chaîne d’approvisionnement sont continuellement recherchés.
Microsoft a atteint un plus bas sur 52 semaines, son cours étant même inférieur à son sommet de 2021, soit un rendement nul sur cinq ans ; Amazon a franchi à la baisse la moyenne mobile à 200 jours. Mag7 affiche une baisse de plus de 5% depuis le début de l’année.
À l’autre bout, Apple, Dell et autres fabricants d’appareils terminaux ont été contraints d’annoncer des hausses de prix massives en réaction à la hausse des prix du stockage, transférant directement le coût lié à la marge brute record de Micron sur les consommateurs. Wilson résume ainsi cette logique : "Les entreprises qui investissent dans l’IA (avec un retour incertain) ou celles dont les marges sont sous pression sont sanctionnées en Bourse ; tandis que celles qui profitent de l’investissement en capital et de la hausse des prix voient leur cours de Bourse s’apprécier."
Cycle du stockage : les antécédents d’une marge record dévoilent le risque de retournement
Wilson estime que l’évolution de la marge de Micron pourrait servir de cas d’école en business school, mais les risques cycliques sous-jacents ne doivent pas être sous-estimés.
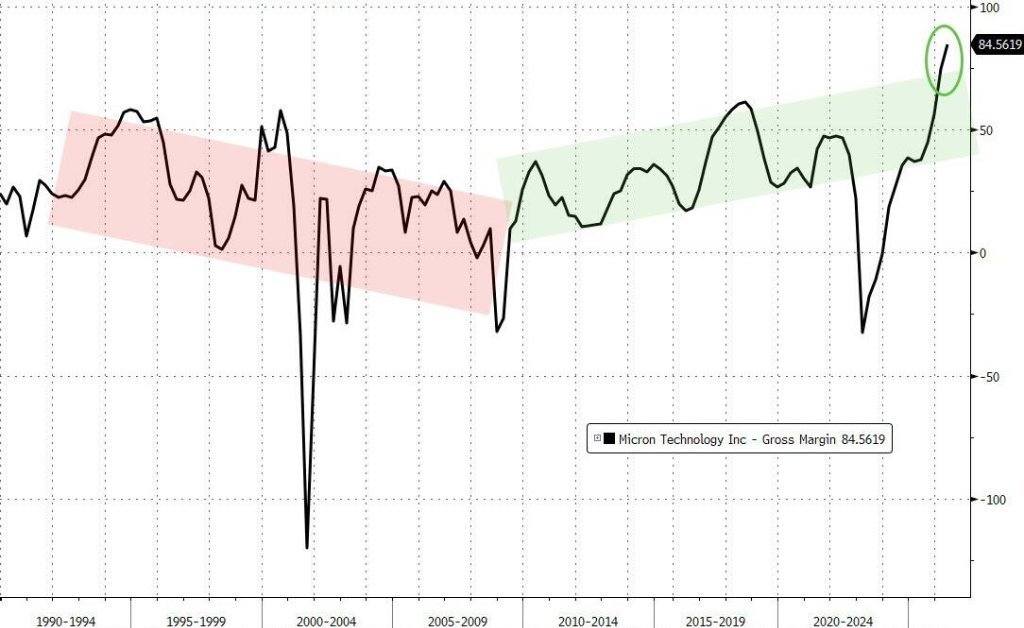
Après la crise financière mondiale, le secteur du stockage s’est rapidement consolidé, les marges ayant systématiquement augmenté lors des creux des cycles baissiers. Cette évolution est documentée, soutenue par une stratégie et constitue une logique clairement investissable.
Cependant, avec une marge brute au sommet historique chez Micron et l’annonce des plans d’expansion de SK Hynix, Wilson invite les investisseurs à se rappeler que ce secteur reste un secteur cyclique. Alors que les nouvelles expansions de capacité de Samsung et SK Hynix vont progressivement se concrétiser, les goulots d’étranglement actuels de l’offre seront levés — c’est positif pour la chaîne, mais cela implique une pression de valorisation concrète pour les titres de stockage qui en ont le plus bénéficié et dont les positions sont les plus surpeuplées.
Fonds spéculatifs : effet de levier élevé et surpeuplement extrême, le risque atteint le point critique
L’analyse des positions du dernier rapport de l’équipe Prime Brokerage de Goldman Sachs révèle une autre couche de risque profond derrière la volatilité de cette semaine.
Les données montrent la concurrence de plusieurs signaux extrêmes : le taux global d’effet de levier des hedge funds atteint un sommet historique ; depuis le début de l’année ceux-ci ont massivement allégé leurs positions sur les actifs américains, et pris des positions en Asie (principalement au Japon, en Corée) ; dans les portefeuilles liés à l’IA, les positions nettes acheteuses sur les titres de stockage ont progressé deux fois plus vite que sur les semi-conducteurs ou l’électricité.
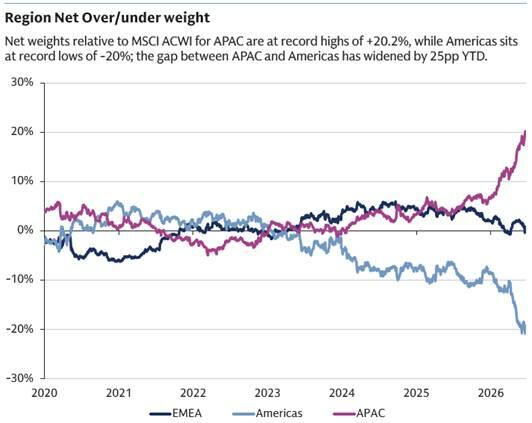
Sur le plan des performances, les fonds spéculatifs fondés sur les fondamentaux, systématiques ou multi-stratégies ont généré des rendements de 14% à 18% depuis le début de l’année, avec une forte différenciation : les fonds systématiques et multi-stratégies ont obtenu leur surperformance principalement sur des titres non liés à l’IA ; alors que les fonds fondamentaux ont tiré l’essentiel de leur rendement du thème IA, les positions hors IA n’ont presque rien rapporté en alpha. Actuellement, la corrélation entre les performances des portefeuilles IA américains et asiatiques a atteint son 99e percentile historique, à des niveaux extrêmes ; l’Europe est quasiment absente de cette phase de marché.
Wilson insiste sur le fait que l’encombrement des positions n’est pas en soi une raison suffisante pour adopter une position de vente à découvert, mais lorsque les fondamentaux changent, la surpopulation des positions amplifiera systématiquement le risque à la baisse — la volatilité extrême du marché coréen cette semaine en est la manifestation directe.
L’engouement IA n’est pas fini, la configuration se recompose discrètement
Wilson s’oppose clairement, dans son rapport, à l’idée que la volatilité de la semaine soit un point d’inflexion du cycle d’investissements IA. Selon lui, la volatilité accrue actuelle signale au marché un possible changement profond : la configuration des gagnants et perdants de la vague IA se transforme en profondeur.
Il note aussi que la pression politique autour du discours sur l’IA monte. À l’approche des élections américaines de mi-mandat, l’impact de l’IA sur l’emploi va attirer plus d’attention. Les données montrent que la proportion d’emplois dans l’industrie technologique américaine baisse depuis plus de cinq ans, la perte d’emplois imputée à l’IA accélère encore, et l’industrie n’a toujours pas construit un récit positif convaincant pour répondre à ce phénomène.
Pour les investisseurs, le message central de cette vague de turbulences est le suivant : il ne suffit plus de qualifier toutes les entreprises de "bénéficiaires de l’IA", il faut différencier précisément entre ceux qui investissent en capital, ceux dont les marges sont sous pression et ceux qui bénéficient de la chaîne d’approvisionnement — cela constituera l’élément clé pour les décisions d’investissement au second semestre.
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
Les fonds spéculatifs viennent de reconstruire leur position longue sur la technologie, mais le support clé du Nasdaq commence déjà à s'affaiblir.
L'indice Nasdaq 100 s'approche de la limite inférieure de sa zone de fluctuation de plusieurs mois ; les contrats à terme ont franchi la ligne de tendance haussière et la moyenne mobile à 100 jours, montrant un affaiblissement technique. Les fonds spéculatifs ont massivement acheté des actions technologiques récemment, et leur concentration de positions accentue les risques de baisse. Les controverses sur la sécurité de l'IA et les risques d'approvisionnement énergétique constituent des catalyseurs doubles. Si le support clé est perdu alors que la peur du marché demeure faible, la volatilité pourrait être réévaluée.
Le rendement des obligations américaines à 10 ans dépasse 5 % ! L’« oracle » avertit : la vague de ventes n’est pas terminée
Steven Barrow, directeur de la stratégie G10 chez Standard Bank, qui avait été le premier à prédire une hausse de 5 % en février de cette année, a relevé sa prévision pour le rendement des obligations américaines à 10 ans à 5,2 % d'ici la fin de l'année, et prévoit qu'il atteindra 5,3 % au premier trimestre 2027. Il souligne que la pression sur les chaînes d'approvisionnement, le changement climatique et les restrictions de la politique migratoire américaine sur l'offre de main-d'œuvre deviennent plus fortes qu'auparavant. L'indice du dollar américain a enregistré une hausse quotidienne maximale de 0,6 %, laissant entrevoir sa meilleure performance quotidienne depuis le 17 juin.
Promouvoir à contre-courant dans la tempête du « ralentissement de l'IA » ? Selon les rumeurs, Kioxia prévoit une introduction en bourse aux États-Unis pour lever au moins 10 milliards de dollars.
Il est rapporté que Kioxia envisage de lever 10 milliards de dollars en s'inscrivant aux États-Unis.

La construction de la puissance de calcul IA passe de la « pénurie d’électricité » à la « pénurie de talents » : la montée de la modularité offre de nouvelles opportunités à Schneider, Vertiv et Eaton
Bernstein a récemment publié un rapport de recherche indiquant que, dans le contexte de l'expansion rapide des capacités de calcul de l’IA, la principale contrainte au développement des centres de données est en train de changer.

Prix des cryptos
Plus


