
Franc suisse : quand l’aura de valeur refuge s’estompe

La “monnaie la plus forte du monde”, le franc suisse, rencontre quelques problèmes récemment.
En janvier de cette année, le USDCHF est descendu sous 0,78, atteignant un plus bas sur onze ans. À l’époque, la région du Moyen-Orient était en proie à des conflits, et les capitaux cherchant à se protéger affluaient vers le franc suisse. La Banque nationale suisse n’était pas confrontée à l’inflation ni à la croissance, mais à un “problème heureux” : la monnaie nationale était trop forte.
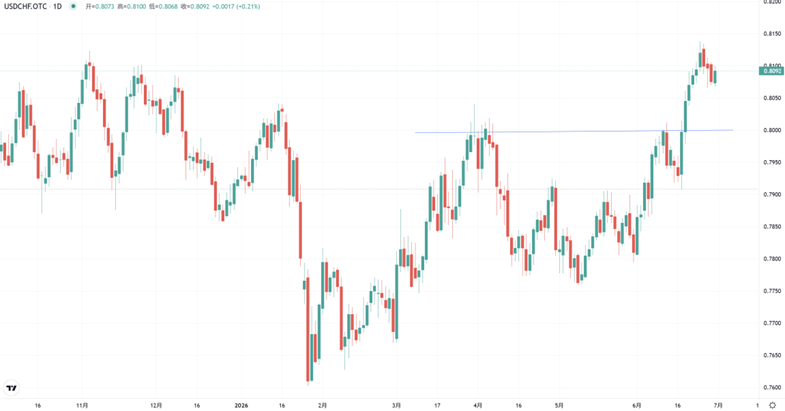
Mais en juin, la situation a changé radicalement. Le 18 juin, le USDCHF s’est envolé au-dessus du seuil de 0,80, atteignant un maximum de 0,8016, puis oscillant dans la fourchette 0,80-0,81. En seulement cinq mois, le franc suisse s’est déprécié d’environ 3 % face au dollar.
Évolution récente du USDCHF
Que s’est-il passé ? Selon l’auteur, trois facteurs principaux sont à l’œuvre :
Premièrement, la demande de valeurs refuges s’est retirée de manière systémique.La guerre entre les États-Unis et l’Iran, le blocus du détroit d’Hormuz, la flambée des prix du pétrole : tout cela a poussé les capitaux vers le franc suisse, “ultime refuge”. Mais avec l’accord de cessez-le-feu en avril, la réouverture du détroit d’Hormuz et la chute des prix du pétrole depuis leur sommet, la logique refuge s’est effondrée. Les capitaux quittent les actifs refuges, le franc suisse en est le premier touché.
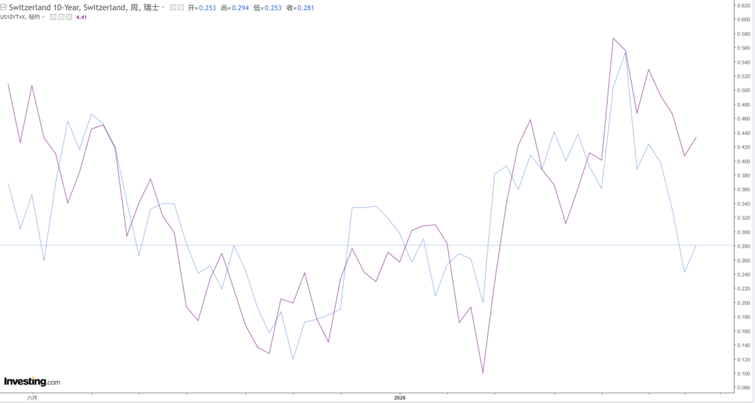
Deuxièmement, le désavantage du différentiel de taux d’intérêt est de plus en plus marqué.Le 18 juin, la Fed a maintenu ses taux à 3,50 %-3,75 %. La première conférence du nouveau président Wosh a renforcé l’anticipation “Higher for Longer” des faucons. Le même jour, la Banque nationale suisse a maintenu sans surprise son taux directeur à 0 %, le différentiel de taux entre la Suisse et les États-Unis dépasse 350 points de base, rendant le coût d’opportunité de détenir du franc suisse très élevé. Avec le recul de la demande de refuge, les capitaux spéculatifs retournent naturellement vers les monnaies à haut rendement.
Obligations suisses 10 ans (bleu) VS obligations américaines 10 ans (violet)
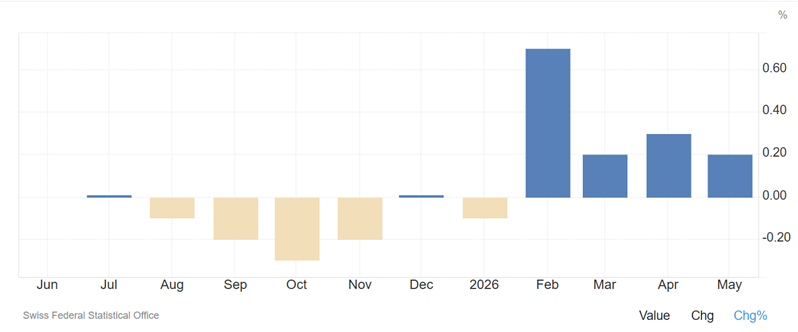
Troisièmement, des inquiétudes planent sur l’économie suisse elle-même.L’indice des prix à la consommation (CPI) de mai n’était que de 0,2 %, loin du plafond de 2 % fixé par la Banque centrale, laissant même entrevoir un risque de déflation. Dans sa déclaration de juin, la Banque nationale suisse a fixé ses prévisions d’inflation pour 2026-2027 à seulement 0,6 % — autrement dit, elle n’a aucune raison d’augmenter les taux dans un avenir proche, et pourrait même se réjouir d’un franc suisse plus faible. La croissance du PIB attendue n’est que de 1 %, le “bon élève” suisse traverse une période de faible croissance morose.
Situation du CPI suisse sur l’année écoulée
Mais le franc suisse va-t-il continuer à s’affaiblir ? L’auteur ne pense pas.
La Banque nationale suisse a rarement souligné dans sa déclaration de juin sa volonté d’“accentuer les interventions sur le marché des devises si nécessaire”, le marché considère généralement la zone 0,7780-0,7800 comme la ligne rouge implicite d’intervention. Il s’agit d’un “plafond” (du point de vue du franc suisse) mais aussi d’un “plancher” (du point de vue du USDCHF). Selon plusieurs institutions, les objectifs à court terme se situent dans la fourchette 0,82-0,825 ; si les données économiques américaines restent solides, atteindre ce niveau n’a rien d’impossible.
Sur le moyen terme, il faut rester vigilant car le caractère refuge du franc suisse n’a jamais disparu, il est simplement “en sommeil”.Si la situation géopolitique se détériore à nouveau, le franc suisse pourrait rapidement revenir comme valeur refuge. De plus, les excédents du compte courant, le faible endettement public et la stabilité politique de la Suisse, qui sont des atouts structurels, n’ont pas changé.
Pour les entreprises ayant des besoins de paiement ou de réception en franc suisse, l’auteur conseille : actuellement, le USDCHF est relativement élevé cette année, c’est donc le bon moment pour sécuriser une position à terme si elles souhaitent acheter du franc suisse ; à l’inverse, celles qui doivent convertir des revenus en franc suisse vers le dollar ou le renminbi n’ont pas besoin de se précipiter, elles peuvent attendre de meilleures conditions de change ou procéder par étapes afin de lisser la volatilité.
Résumé de la présentation d’aujourd’hui :
1. Les principaux moteurs de la récente faiblesse du franc suisse sont la diminution de la demande refuge, le désavantage significatif du différentiel de taux (plus de 350 bp) et la divergence de politique “faucon américain, colombe suisse” ;
2. Le USDCHF a franchi le seuil de 0,80, l’objectif à court terme est de 0,82-0,825, mais la ligne rouge implicite d’intervention de la Banque nationale suisse à 0,7780-0,7800 limite le potentiel de baisse du franc suisse ;
3. Le caractère refuge du franc suisse est “en sommeil”, non “disparu”, et peut être activé en cas de risque géopolitique ou de récession ; les entreprises devraient saisir le bon moment selon leurs flux pour sécuriser le risque de change.
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
Intervention du Japon sur le marché des changes : fuite de capitaux ? En juillet, les avoirs en bons du Trésor américain détenus par les étrangers tombent à leur plus bas niveau depuis neuf mois, la détention chinoise atteint son plus bas depuis 2008
Selon un rapport du Département du Trésor des États-Unis, en juillet, les avoirs en bons du Trésor américain détenus par des entités étrangères ont diminué de 50,4 milliards de dollars par rapport au mois précédent. Le principal détenteur, le Japon, a réduit sa détention de 12,8 milliards de dollars, marquant ainsi une baisse pour le troisième mois consécutif et atteignant son plus bas niveau depuis plus d’un an. Le troisième détenteur, la Chine, a également diminué ses avoirs de 15,4 milliards de dollars pour le deuxième mois consécutif. À l’inverse, le Royaume-Uni, deuxième détenteur, a augmenté ses avoirs de 58,4 milliards de dollars, atteignant ainsi un nouveau record depuis mai. En juillet, la France et le Canada ont affiché les plus fortes baisses de détention, avec des réductions respectivement de 41,5 milliards et 30 milliards de dollars.
La Maison Blanche critique la décision de la Fed d’augmenter les taux d’intérêt, la qualifiant de « franchement regrettable », tandis que Trump exhorte à abaisser les taux en dessous de 1 %.
Le porte-parole de la Maison Blanche, Kush Desai, a déclaré : « Du point de vue du gouvernement, la décision de la Federal Reserve d’augmenter les taux d’intérêt aujourd’hui est assez regrettable et ne repose pas sur des arguments économiques particulièrement convaincants. » Lorsqu’on lui a demandé si le président Trump avait toujours confiance dans l’indépendance du président de la Federal Reserve, Desai a répondu : « Bien sûr. »
L’“apprentissage continu” de l’IA pourrait lancer un nouveau cycle de stockage ! Citi : La demande pour HBM, DRAM serveur et eSSD augmente, la pénurie pourrait durer jusqu’en 2031.
Dans son dernier rapport mondial sur l'industrie des semi-conducteurs, Citi indique qu'avec l'évolution de l'intelligence artificielle du modèle traditionnel d'entraînement et de raisonnement vers une ère d’« apprentissage continu », le marché mondial des puces de mémoire pourrait connaître une nouvelle vague de croissance structurelle de la demande.

Sous la tranquillité apparente des indices boursiers américains, des courants cachés s’agitent : un associé de Goldman Sachs révèle les quatre principaux moteurs du marché
Bobby Molavi, partenaire chez Goldman Sachs, indique que l'incertitude de la régulation de l'IA, la flambée du prix du pétrole au-delà de 100 dollars, le rendement des obligations américaines dépassant 5 %, ainsi que les divergences sur la politique de la Fed font simultanément monter les risques d'inflation et de taux d'intérêt. Cela met sous pression l'IA et les transactions de momentum, auparavant favorisées, tandis que les capitaux se dirigent vers les secteurs des logiciels, de la défense et de l'énergie, accélérant ainsi la réévaluation interne du marché.
Prix des cryptos
Plus


