
Vers 165 ? La nouvelle stratégie d’intervention discrète du yen peut-elle enrayer la tendance à la dépréciation ?

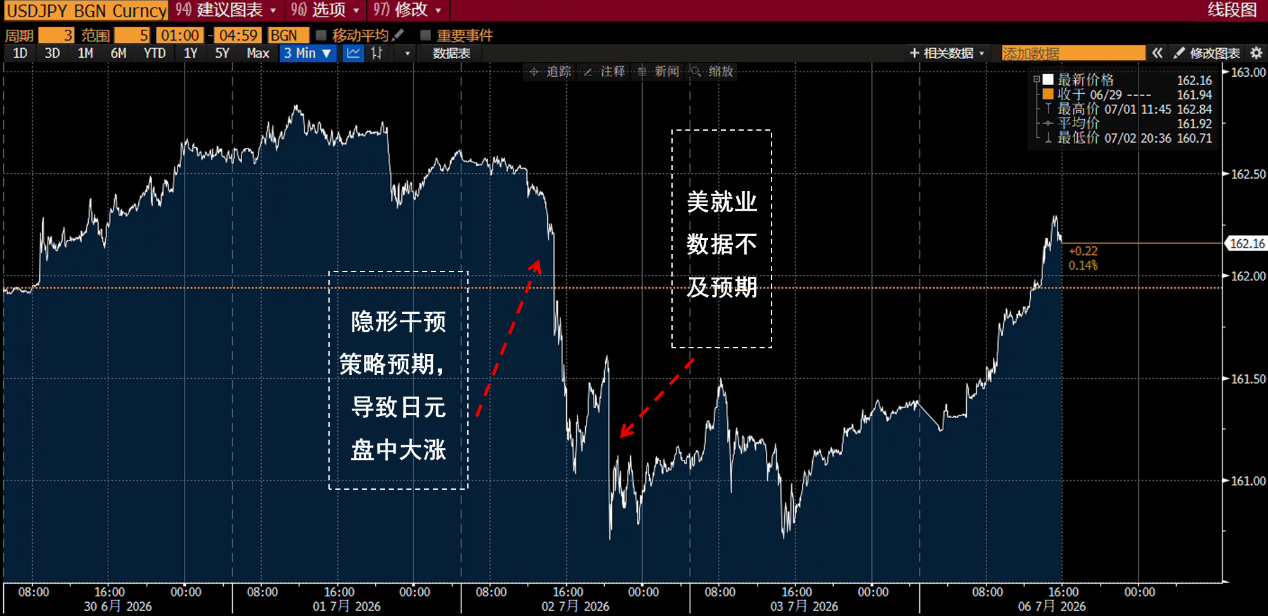
Le 2 juillet, le yen a connu une forte inversion. Au cours de la séance, le taux de change du yen est rapidement passé de son sommet à 162,54 à 160,62, avec une chute maximale de 1,18 %, pour finir en baisse de 0,9 %. Les données de transactions qui ont suivi montrent que le volume de change ce jour-là était nettement inférieur à celui de la période d'intervention officielle japonaise fin avril, suggérant plutôt une liquidation concentrée des positions spéculatives qu'un vaste achat officiel.
Deux facteurs ont déclenché cet événement : premièrement, le ministère des Finances japonais pourrait abandonner la pratique habituelle de signaler au marché par des avertissements verbaux intensifs avant une intervention, optant pour une stratégie d'intervention furtive en embuscade. Ainsi, lorsque les positions spéculatives vendeuses s'accumulent suffisamment, une intervention soudaine augmenterait considérablement le coût de la vente à découvert et provoquerait une liquidation groupée des positions vendeuses. Deuxièmement, le 2 juillet, les États-Unis ont publié leur rapport sur l'emploi non agricole de juin, faisant état d'une augmentation de seulement 57 000 emplois, bien en dessous des attentes du marché de 115 000. L'affaiblissement des prévisions de hausse des taux et du dollar a amplifié la reprise du yen.
Cependant, cette reprise n'a pas duré. À ce jour (6 juillet), le yen est revenu autour de 162,0. Les évolutions du marché montrent que les attentes d'une intervention furtive peuvent provoquer des fluctuations à court terme et punir la spéculation excessive, mais ne peuvent éliminer les forces macroéconomiques structurelles qui poussent le yen à la baisse.
L'intervention furtive peut créer de la volatilité, mais peine à changer la tendance
Par le passé, les autorités japonaises libéraient généralement plusieurs signaux d'avertissement avant une intervention officielle, afin d'inciter le marché à réduire les positions vendeuses à l'avance et ainsi diminuer le coût de l'intervention effective. Mais, avec l'adaptation progressive des marchés à cette approche, les traders préparent désormais leurs positions à l'avance et reconstruisent rapidement leurs positions vendeuses après l'affaiblissement de l'effet de l'intervention. Résultat : l'intervention officielle devient de plus en plus un outil de trading à court terme, plutôt qu'un moyen efficace d'inverser la tendance, diminuant continuellement son effet inhibiteur sur les capitaux spéculatifs.
Cette fois, les autorités japonaises se tournent vers une intervention furtive, cherchant à délibérément brouiller leurs intentions pour créer de l'incertitude, réduire les marges d'arbitrage et freiner l'expansion des positions vendeuses spéculatives. À court terme, cet ajustement parvient à accroître la volatilité du taux de change et le risque de vendre à découvert le yen. La réaction du marché des options est très claire : l'indicateur de risque inversé du yen sur une semaine a profondément accentué son biais négatif, et les spreads butterfly ont atteint leur plus haut niveau depuis avril 2024, montrant que les traders payent une prime plus élevée pour la volatilité à court terme.
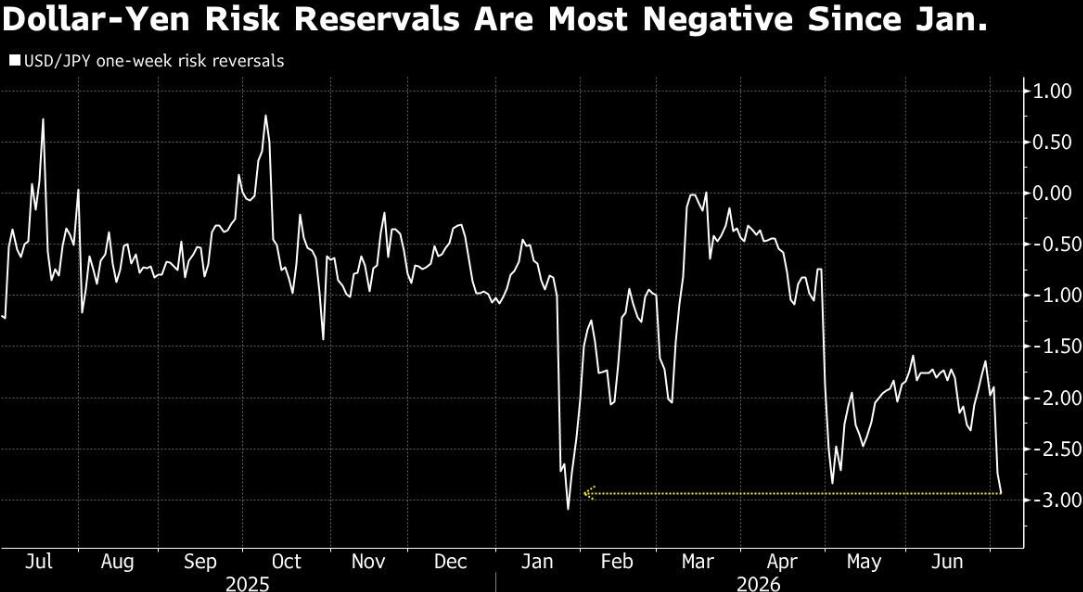
Cependant, l'effet de cette politique se manifeste surtout dans le changement de perception du risque par les acteurs du marché ; son cœur réside dans la limitation de l'accumulation excessive de positions spéculatives au moyen d'une prime de risque, plutôt que dans une modification de la logique de valorisation du yen.
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
Sous la tranquillité apparente des indices boursiers américains, des courants cachés s’agitent : un associé de Goldman Sachs révèle les quatre principaux moteurs du marché
Bobby Molavi, partenaire chez Goldman Sachs, indique que l'incertitude de la régulation de l'IA, la flambée du prix du pétrole au-delà de 100 dollars, le rendement des obligations américaines dépassant 5 %, ainsi que les divergences sur la politique de la Fed font simultanément monter les risques d'inflation et de taux d'intérêt. Cela met sous pression l'IA et les transactions de momentum, auparavant favorisées, tandis que les capitaux se dirigent vers les secteurs des logiciels, de la défense et de l'énergie, accélérant ainsi la réévaluation interne du marché.
La Chambre des représentants américaine prévoit de voter mercredi sur une nouvelle législation concernant l'utilisation de l'électricité : exiger que les data centers assument les coûts supplémentaires d'électricité, visant à empêcher les géants technologiques de transférer leurs frais d'énergie.
La Chambre des représentants des États-Unis devrait voter dès mercredi, heure locale, sur une législation bipartisane visant à freiner la hausse des factures d'électricité liée à l'expansion des centres de données soutenant l'intelligence artificielle.

Prévision des actions américaines | Les trois principaux indices à terme en hausse, le prix du pétrole en baisse, la décision de taux d’intérêt de la Fed attendue ce soir
Le mercredi 16 septembre, avant l’ouverture du marché américain, les contrats à terme des trois principaux indices boursiers américains ont tous augmenté.

Après la dissipation de l'engouement des investisseurs, les actions sud-coréennes stagnent ! Le volume des transactions tombe à son plus bas niveau de l'année et le seuil des 7000 points reste instable.
En raison de l’affaiblissement de l’enthousiasme des investisseurs, le volume des transactions sur le marché boursier sud-coréen est tombé à son niveau le plus bas de l’année, ce qui indique que le marché boursier sud-coréen, principalement axé sur l’intelligence artificielle (IA), pourrait avoir du mal à retrouver ses précédents sommets.

Prix des cryptos
Plus


