
Les actions technologiques américaines ont-elles terminé leur correction ?

1、Auparavant, nous avons constaté que lors des cycles technologiques et de la récente vague AI, le Nasdaq enregistrait une correction maximale moyenne d’environ 10 % (Combien de temps et d’espace pour les ajustements lors des différents cycles technologiques ?). Cependant, compte tenu de la différenciation actuelle entre logiciels et matériels, nous avons approfondi nos statistiques sur le Philadelphia Semiconductor Index et les facteurs de momentum, qui représentent mieux la dynamique actuelle du marché AI.
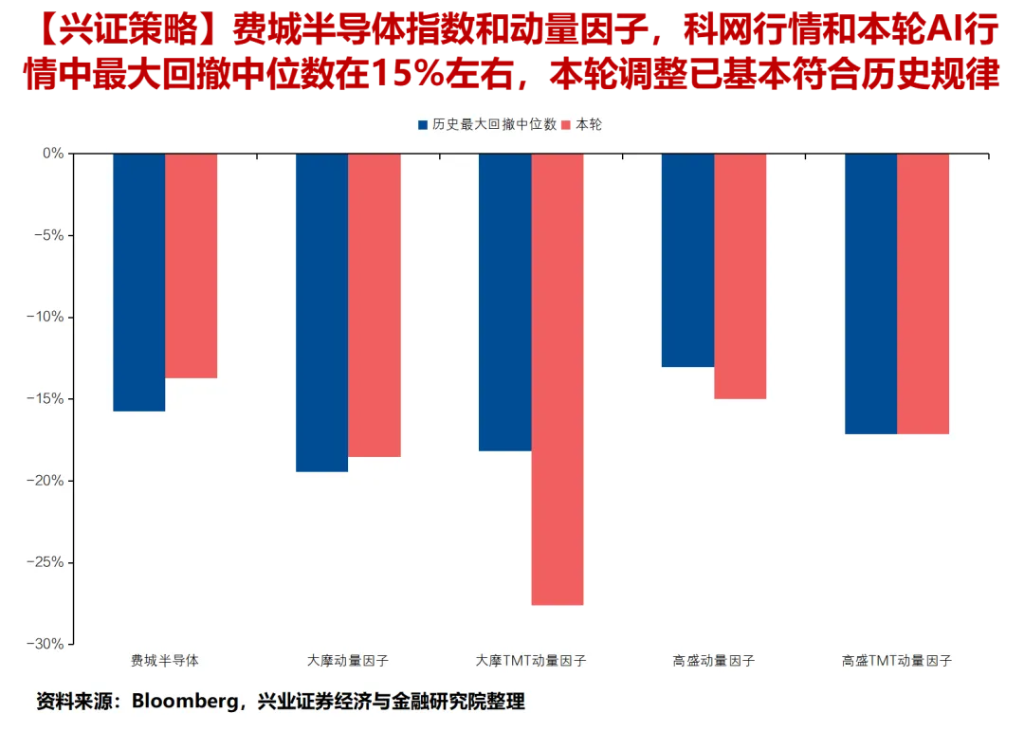
2、Depuis le 22 juin, la correction du Philadelphia Semiconductor Index et des facteurs de momentum est globalement conforme aux tendances historiques. Le Philadelphia Semiconductor/Morgan Stanley Factor Momentum/Morgan Stanley TMT Momentum/Goldman Sachs Momentum Factor/Goldman Sachs Momentum Factor, pendant la période des cycles technologiques de 1995-2000 et de la période AI depuis décembre 2022, affichent une correction maximale médiane d'environ 15 %. Depuis le 22 juin, l'ampleur de l'ajustement est très proche des tendances historiques.
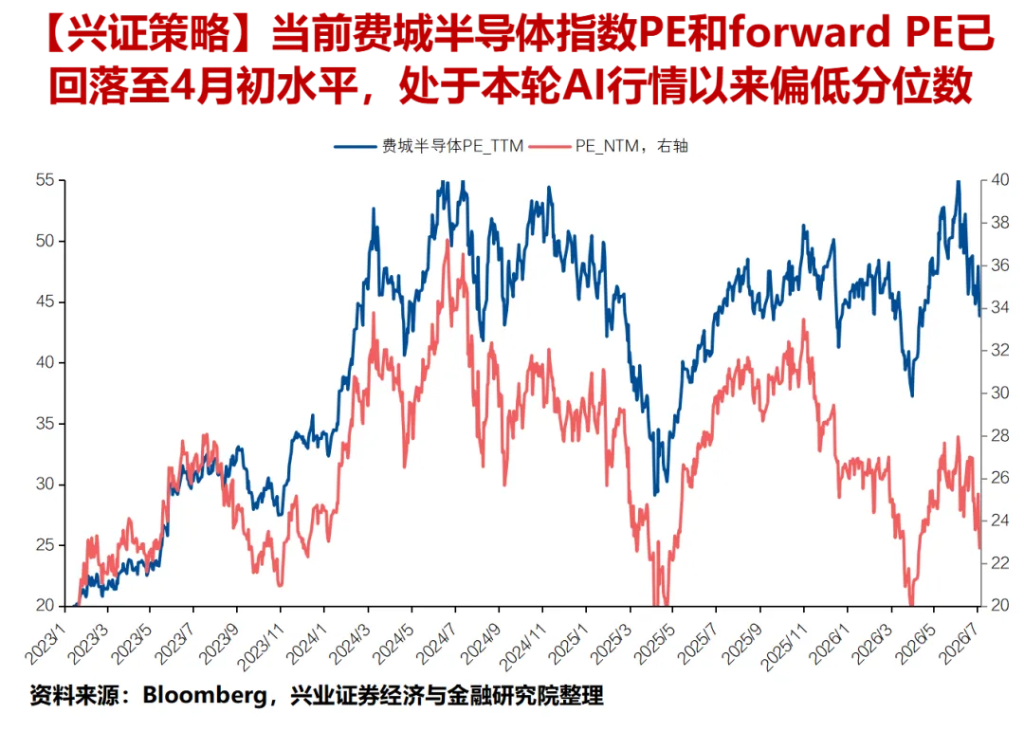
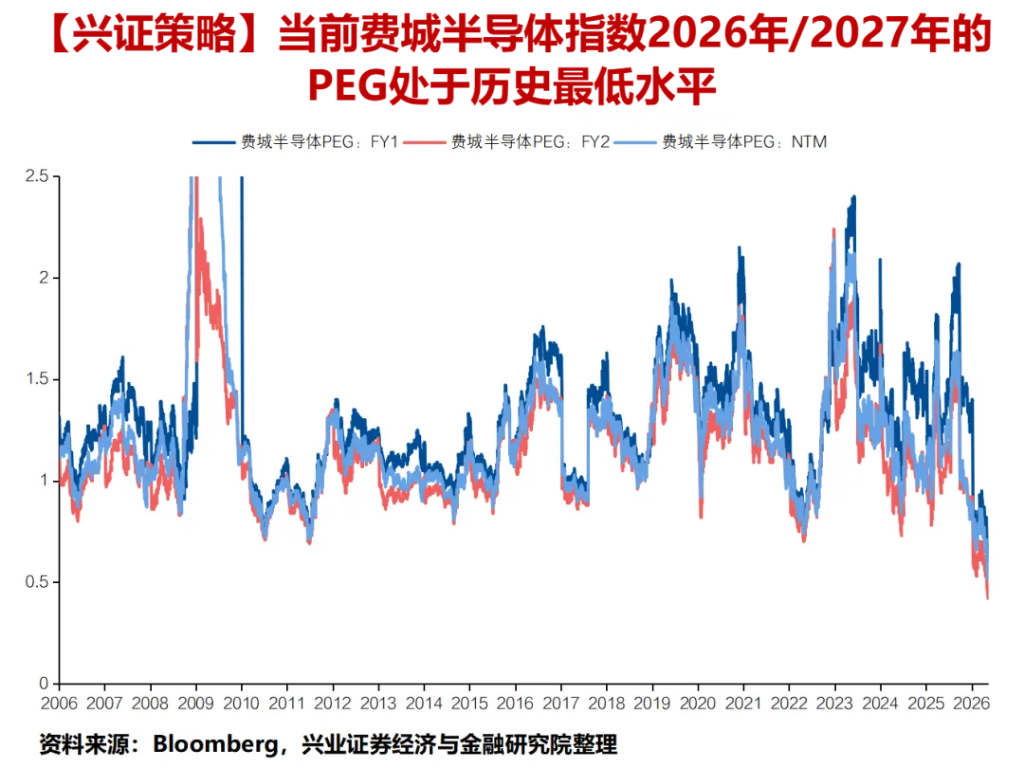
3、La valorisation du Philadelphia Semiconductor Index est revenue au niveau du début avril, avec un PEG pour 2026/2027 à ses niveaux historiques les plus bas ; la valorisation actuelle ne surévalue pas la croissance future des profits. Jusqu’à présent, le Philadelphia Semiconductor Index affiche un TTM PE et un Forward PE de 43,9x et 22,7x respectivement, quasiment revenu au niveau du premier jour après la signature de l'accord de cessez-le-feu entre les États-Unis et l'Iran, et ne représentant que les percentiles 48,3 % et 16,9 % depuis le début du cycle AI. De plus, le PEG du Philadelphia Semiconductor Index pour 2026/2027 s’élève à 0,6/0,4, au plus bas de l’histoire ; la valorisation actuelle ne surévalue pas la croissance future des profits.
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
La Réserve fédérale a relevé les taux d'intérêt « comme prévu », mais le marché s'interroge : « Combien de hausses restent encore à venir ? »
Les analystes estiment que Walsh souligne qu'il suivra de près les tendances de l'inflation, mais qu'il n'y a qu'un mois de données avant la réunion d'octobre, ce qui n'est pas suffisant pour établir une « tendance » permettant de juger. Il est probable qu'une nouvelle action soit prise en décembre. Le graphique en points montre que 16 responsables prévoient une nouvelle hausse des taux cette année, mais avec le rendement des obligations américaines à 10 ans franchissant 5 %, le parcours de resserrement misé par les traders est désormais plus agressif que celui du graphique officiel.
Il y a un point de moins sur le dot plot de la Fed, Waller refuse toujours de donner une feuille de route au marché
Sur le dernier graphique en points publié le 16 septembre, seuls 18 points sont visibles. Le point manquant appartient au président de la Réserve fédérale Kevin Walsh. C'est la deuxième fois consécutive que Walsh refuse de laisser ses prévisions sur le graphique en points.

Après 15 ans d'absence, Apple (AAPL.US) envisage de revenir sur le marché des serveurs : quelles sont les ambitions d'Apple en matière de puissance de calcul pour l'IA ? Les grandes institutions débattent de “l'eau lointaine” et de “la soif immédiate”.
Selon des sources proches du dossier citées par le média technologique The Information, Apple (AAPL.US) envisage d’entrer sur le marché des serveurs d’entreprise en utilisant ses propres puces de la série M Ultra, associées à des équipements réseau de Nvidia (NVDA.US).

Dix-neuf sur vingt, le président Waller n’a pas encore soumis le "diagramme en pointillés" de la Fed comme prévu
Le président de la Réserve fédérale, Wosh, a refusé deux fois consécutives de soumettre des prévisions de taux d'intérêt sur le « dot plot », déclarant que cet outil "n'est pas utile à la mise en œuvre de la politique". Mis en place depuis 2011, le dot plot est publié quatre fois par an et représente les attentes des responsables concernant les taux d'intérêt ; il s'agit d'une référence importante pour le marché afin d'évaluer l'orientation de la politique monétaire. Cependant, en raison de son manque de consensus, d'anonymat et de la participation de présidents non votants, il fait l’objet de critiques de longue date. Les présidents précédents ont eu des attitudes variées, mais la position de Wosh demeure la plus ferme.
Prix des cryptos
Plus


