
Le prix de l’argent a déjà chuté de moitié, mais des analystes visent toujours 130 dollars : la forte baisse pourrait marquer la formation d’un plancher

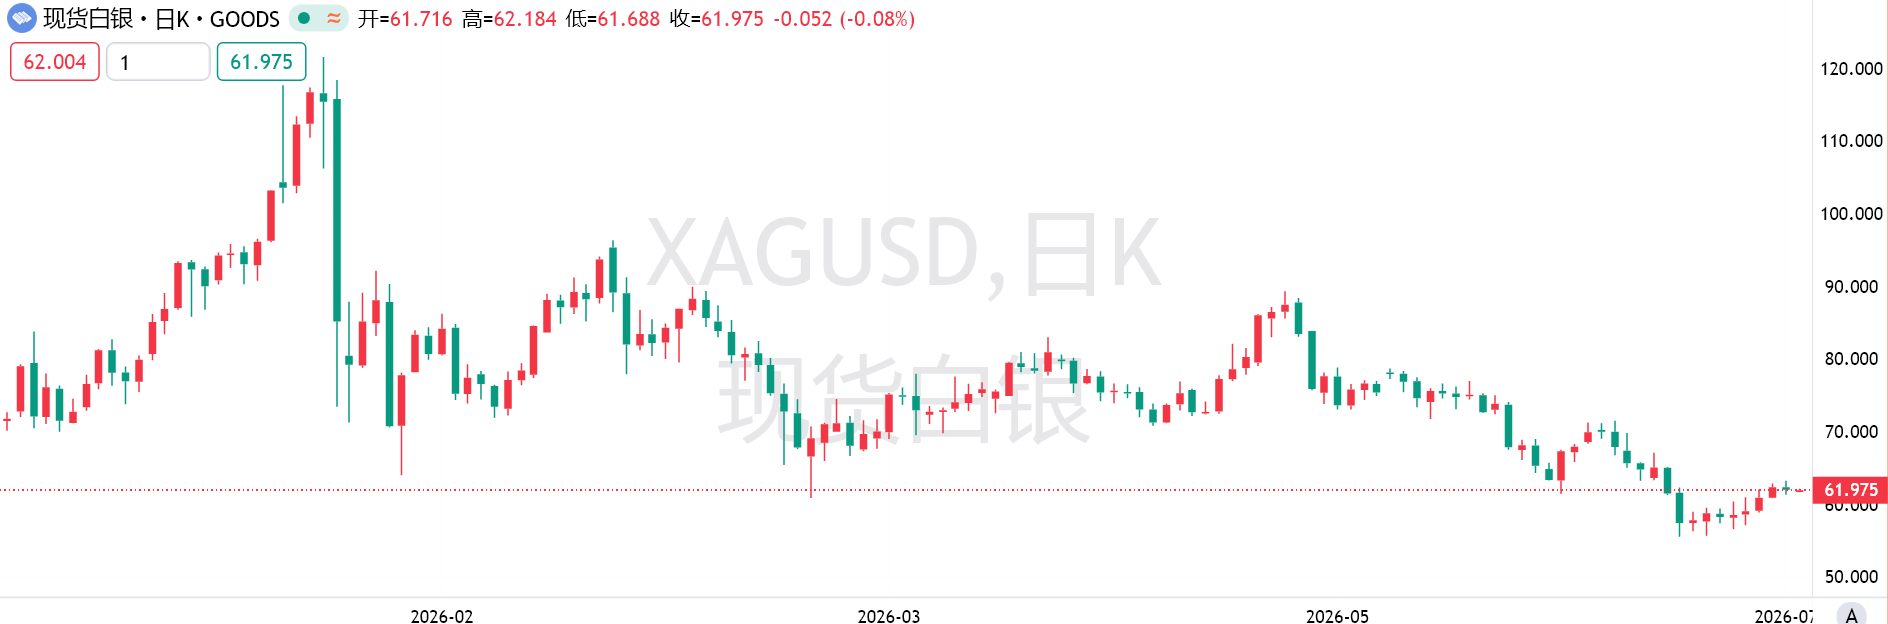
En janvier de cette année, le prix de l’argent a atteint un sommet historique. Selon les données du marché Dow Jones, son cours intraday a touché 121,79 dollars l’once, avec un prix de clôture élevé de 115,50 dollars, mais il est ensuite rapidement retombé, ayant actuellement chuté de près de moitié depuis le pic, évoluant dans la fourchette des 60 dollars.
Après avoir atteint ce sommet, le prix de l’argent a connu une baisse quotidienne de plus de 30 %, l’une des plus importantes des cinquante dernières années. Bien que l’argent soit réputé pour sa volatilité, l’évolution de cette année a été qualifiée par certains analystes de commerce similaire aux “meme stocks”.
Jan Skoyles, directrice de recherche chez GoldCore, a déclaré à MarketWatch que la forte volatilité des prix n’avait pas modifié les fondamentaux de la demande, soulignant que “l’histoire de la demande centrale” pour l’argent subsiste. Elle précise que le marché à terme considère actuellement l’argent davantage comme un instrument de trading sensible aux variations de taux d’intérêt, tandis que les gouvernements et les industriels le perçoivent de plus en plus comme une ressource clé.
Cette divergence d’opinion entraîne un écart notable entre la valorisation des marchés financiers et la demande réelle. Skoyles estime qu’en particulier lorsque l’argent papier – comme les produits financiers de type futures – fait l’objet de ventes massives, l’importance de l’argent physique augmente.
Elle ajoute que le marché a été surpris par la rapidité et l’ampleur du recul du prix depuis plus de 120 dollars jusqu’à moins de 60 dollars, alors que la demande n’a pas connu une détérioration correspondante. Les attentes concernant les taux d’intérêt, le renforcement du dollar et le réajustement des positions influencent effectivement le prix, mais ne permettent pas d’expliquer entièrement une telle volatilité.
L’argent possède à la fois des propriétés de métal précieux et de métal industriel, avec des applications dans l’électronique, le solaire, les véhicules électriques, les centres de données d’intelligence artificielle et la défense. Ces besoins n’ont pas faibli récemment.
Nick Cawley, analyste chez Solomon Global, a déclaré à MarketWatch que la hausse “parabolique” de fin janvier était probablement principalement due à un mouvement sur l’élan plutôt qu’à des fondamentaux solides, ce qui explique la correction brutale après le pic. Selon lui, un retracement de près de 50 % pourrait commencer à attirer l’attention des investisseurs de valeur à long terme.
Toutefois, Cawley met également en garde en affirmant que dans le contexte où les taux d’intérêt mondiaux pourraient continuer à monter pour contenir l’inflation, les investisseurs ne devraient pas ajouter trop rapidement des actifs liés à l’argent.
Sur l’année, le prix de l’argent a diminué d’environ 15 %, soit une baisse supérieure à celle de l’or qui recule d’environ 4 %. Les deux métaux subissent la pression d’un dollar fort et des attentes d’une hausse supplémentaire des taux par la Fed.
Robert Minter, directeur de la stratégie d’investissement ETF chez Aberdeen Investments, analyse que les facteurs qui ont poussé le prix de l’argent à la hausse en début d’année incluent : l’Inde qui a, pour la première fois début décembre dernier, autorisé les fonds de pension à investir dans l’or et l’argent ; les inquiétudes du marché concernant les restrictions à l’exportation en Chine (environ 60 % de l’approvisionnement mondial provient de Chine) ; et une pénurie persistante de l’offre.
Il souligne que ces facteurs ont attiré de nombreux capitaux à court terme, mais que la plupart de ces investisseurs sont rapidement sortis dès que le prix s’est affaibli. Cependant, le retrait de ces capitaux spéculatifs pourrait rendre la structure du marché plus stable.
À plus long terme, la demande et l’offre d’argent restent appréciées par de nombreux intervenants. Mike Parkin, vice-président de la stratégie et des relations investisseurs chez Hecla Mining, affirme que la société partage le point de vue selon lequel la demande d’argent demeure soutenue, citant les prévisions du Silver Institute qui indiquent que l’année 2026 connaîtra une pénurie d’approvisionnement pour la sixième année consécutive, la production minière ne pouvant répondre à la croissance de la demande.
L’ajustement des prix est également considéré comme un processus nécessaire par certains participants au marché. Paul Mladjenovic, auteur de “Investing in Gold and Silver for Dummies”, a déclaré à MarketWatch que la “frénésie” du marché au début d’année a propulsé le prix trop rapidement vers la zone des trois chiffres, ainsi la correction vers 58-62 dollars l’once contribue à “construire un socle”.
Il estime que la suite de l’évolution des prix pourrait davantage se manifester sur les actions minières, ces entreprises étant susceptibles de publier de solides bénéfices. Les données montrent qu’à lundi, le cours de Wheaton Precious Metals a chuté d’environ 2 % depuis le début de l’année, Hecla Mining d’environ 14 % ; mais sur une période de 18 mois, le premier a progressé de près de 100 %, le second de 214 % environ.
Mladjenovic indique également que les contrats à terme sur l’argent pour septembre sur Comex sont actuellement proches de 62,50 dollars l’once, un niveau jugé attractif. Il prévoit que le prix de l’argent pourrait remonter vers 80 dollars d’ici la fin de l’année et tester une zone de 110 à 130 dollars l’an prochain.
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
Pourquoi les actions des banques américaines ont-elles fortement chuté cette semaine ? L'alerte de Bank of America n'est qu'un déclencheur, l'inflation est le véritable « tueur invisible »
L'indice KBW des actions bancaires a chuté de 2,9 % mercredi, enregistrant sa plus forte baisse quotidienne depuis février, et son recul s'est accentué à 5 % cette semaine.
Les entreprises japonaises critiquent rarement la faiblesse du yen ! Les fluctuations du taux de change sont « nuisibles », la dépréciation du yen pourrait provoquer le chaos sur les marchés financiers.
Les dirigeants d'entreprises japonaises appellent unanimement à un renforcement du yen, y compris ceux dont les sociétés bénéficient actuellement de la faiblesse du yen.

Goldman Sachs revoit ses prévisions après le signal faucon de la Fed : une nouvelle hausse de 25 points de base attendue en octobre
La logique centrale de Goldman Sachs pour inclure une hausse des taux en octobre dans son scénario de référence repose sur le fait que la Fed a qualifié cette hausse comme une mesure visant à soutenir un "retour plus rapide" à l'objectif de 2 %, et qu’il est plus naturel de procéder à des hausses lors de réunions consécutives plutôt que par intermittence. Cependant, Goldman Sachs estime que des hausses supplémentaires au-delà de deux ne constituent pas le scénario de base, principalement parce que ses propres prévisions d’inflation sont inférieures à la médiane des membres de la Fed.
Prix des cryptos
Plus


