
La politique monétaire revient sur le devant de la scène, la première réunion FOMC de Waller devient le centre d'attention mondiale

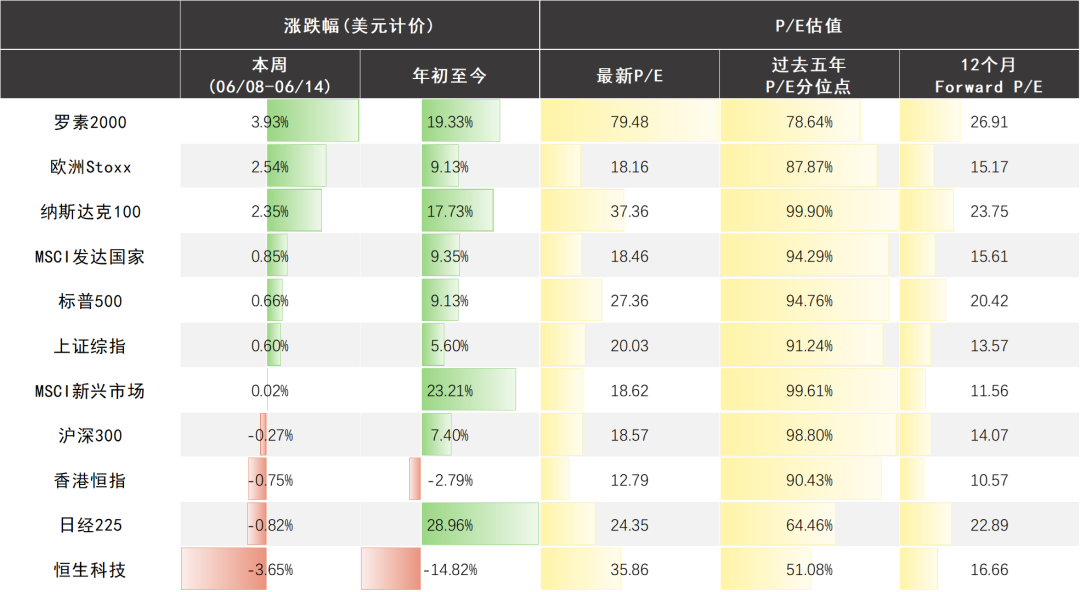
La semaine dernière, la ligne directrice des marchés mondiaux de capitauxs’est déplacée des risques géopolitiques vers la politique monétaire mondiale.Avec la situation entre les États-Unis et l’Iran proche d’un cessez-le-feu et la diminution du risque en fin de chaîne dans le détroit d’Hormuz, le choc sur les prix du pétrole et les inquiétudes liées à l’inflation extérieure se sont atténués à la marge, et l’attention du marché s’est tournée vers les trajectoires politiques des principales banques centrales.Sous la pression de l’inflation et du taux de change, les banques centrales hors des États-Unis sont redevenues plus hawkish, mais nous jugeons que la Fed, sous le cadre de Walsh, ne dispose pas cette année des conditions nécessaires pour relancer un cycle de hausse des taux ; elle est plus susceptible demaintenirsaposition d’observationactuelle.
En mai, le CPI américain sur un an a continué de grimper à 4,2 %, mais l'indice de base sur un mois n'est que de 0,2 %, inférieur aux attentes, ce qui montre que la hausse de l’inflation provient principalement d’un choc énergétique plutôt que d’une surchauffe généralisée de la demande interne. À moins que le prix du pétrole ne devienne incontrôlable, le mois de mai pourrait être le point haut à court terme de l'actuelle vague du CPI sur un an.Du point de vue industriel, le secteur de l’IA, bien que perturbé par des rumeurs de chaîne d’approvisionnement, voit son fil directeur renforcé via l’itération des modèles, les applications Agent et les investissements stratégiques des grandes puissances. À court terme, une gestion prudente des positions est nécessaire, tandis qu'à moyen et long terme, il faut continuer à rechercher des actifs de qualité autour des cinq opportunités offertes par l’énergie, les semi-conducteurs, l'infrastructure, les modèles et les applications.
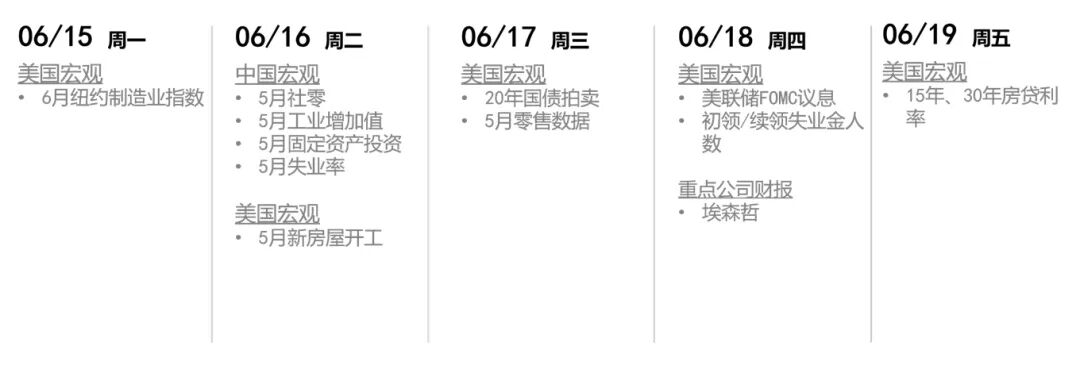
La semaine dernière,la ligne directrice du marché passe à nouveau des risques géopolitiques à la politique monétaire mondiale. La situation entre les États-Unis et l’Iran est quasiment sur le point d’atteindre un accord de cessez-le-feu, et après la diminution du risque en fin du détroit d’Hormuz, le marché s’inquiète moins du choc du prix du pétrole et de l’inflation extérieure ; l'attention se concentre désormais sur la trajectoire politique des principales banques centrales. La Banque Centrale Européenne a déjà commencé à relever ses taux la semaine passée, et il est probable que la Banque Centrale du Japon suive cette semaine, montrant que les banques centrales hors des États-Unis réagissent à nouveau face à l’inflation extérieure et à la pression sur les devises..
Mais nous pensons quedans le cadre de Walsh, la Fed ne dispose pas cette année des conditions nécessaires pour relever à nouveau les taux. Lors de sa première présentation FOMC, elle n’enverra probablement pas un signal unilatéral hawkish, mais soulignera plutôt que "la prochaine étape de hausse ou de baisse des taux est possible", afin de préserver la flexibilité de sa politique. Actuellement, l’économie américaine demeure résiliente dans sa croissance, la pression d’inflation extérieure n’a pas entièrement disparu, mais l’inflation endogène est insuffisante ; dans cette configuration, la Fed privilégiera l’observation plutôt que de lancer précipitamment un nouveau cycle de hausse des taux.
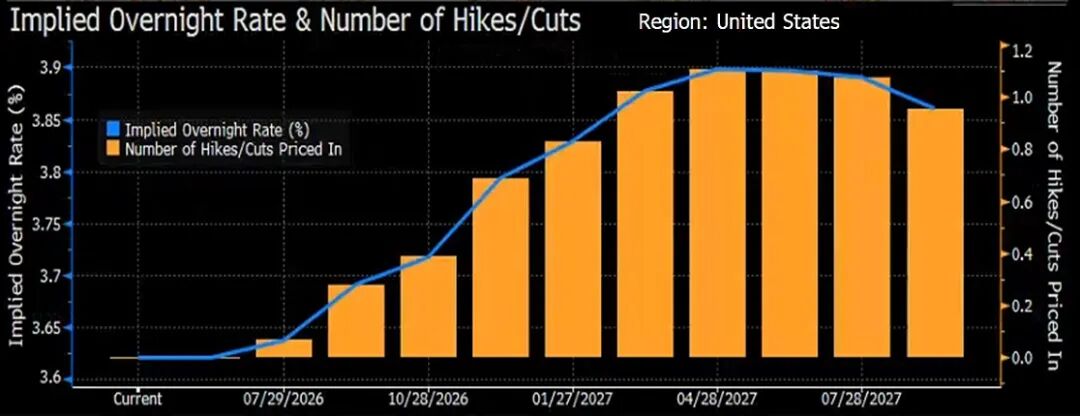
Dans le même temps, le CPI américain de mai continue d’atteindre 4,2% sur un an, mais le CPI de base sur un mois n’est que de 0,2%, inférieur aux attentes, montrant que l’augmentation de l’inflation provient davantage des chocs énergétiques que d’une surchauffe généralisée de la demande endogène. Structurellement, l’essence, l’électricité, les billets d’avion et autres postes liés aux prix du pétrole sont les principaux moteurs, les biens de base reculent sur un mois, l’inflation du logement revient à la normale, et la baisse des assurances automobiles tire aussi vers le bas les services principaux.Dans l’ensemble, le choc énergétique n’a pas encore donné lieu à une deuxième vague d’inflation. À moins que le prix du pétrole ne s’emballe, mai pourrait être le pic à court terme du CPI sur un an..
Sur le secteur, le segment IA a récemment été perturbé par une baisse de la demande de stockage, des retards dans la cadence des alimentations 800V et de la communication optique,mais nous considérons que ce ne sont que des bruits de court terme ; la ligne directrice industrielle continue, au contraire, de se renforcer. D’un côté, l’itération des capacités de grands modèles s’accélère, Anthropic à l'étranger avec Fable/Mythos suscite une grande attention, OpenAI GPT-5.6 enregistre des tests approfondis et des débats sur des fuites ; en Chine, GLM-5.2 de Zhipu est entièrement accessible pour Coding Plan et ZCode est mis à jour en version 3.0, signalant le passage de l’IA d’un simple outil de conversation à la programmation, agent et exécution de tâches complexes.
D’un autre côté, l’IA s’élève désormais au rang d’actif stratégique et de sécurité nationale des grandes puissances, avec une valeur industrielle évidente ; la Chine prévoit environ 2 000 milliards de yuan d’investissement dans les centres de données IA et insiste sur la nationalisation, tandis que les États-Unis limitent l’accès étranger aux modèles avancés Fable/Mythos au nom de la sécurité nationale. À court terme, nous gérons activement nos positions pour absorber la volatilité liée aux rumeurs sur la chaîne d’approvisionnement ;à moyen et long terme, nous continuerons à rechercher des actifs d’investissement de qualité autour de la "gâteau à cinq couches" de l’IA (énergie, puces, infrastructure, modèles, applications)..
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer

La tempête du rendement obligataire américain à 5% arrive ! Le compte à rebours de la bombe de refinancement commence, qui sera la première victime ?
Le rendement des bons du Trésor américain à 10 ans dépasse 5%, atteignant un nouveau sommet depuis 2007. Plus les taux d'intérêt élevés se maintiennent longtemps, plus la pression de refinancement sur les entreprises immobilières, l'immobilier commercial et les sociétés fortement endettées augmente, et le risque systémique pourrait accélérer son apparition dans les 12 à 18 prochains mois.

Ne luttez pas contre le cycle de profit ! Les actions américaines dépasseront-elles 8000 points cette année ?
Jefferies prévoit que, sous l’impulsion du boom des investissements dans l’IA et de la hausse supérieure aux attentes des bénéfices des entreprises, l’indice S&P 500 devrait s’envoler à 8 000 points d’ici la fin 2026, puis atteindre 9 000 points en 2027. L’expansion des profits liés à l’IA s’étend désormais de « The Magnificent Seven » à l’ensemble du marché, avec une prévision de croissance de 35 % du BPA du S&P 500 cette année, largement supérieure aux consensus de marché – il s’agit du cycle de super-profits le plus puissant depuis 1995 ! La seule véritable menace reste que, si les rendements des bons du Trésor américain continuent d’augmenter, le risque de contraction des valorisations ne peut être ignoré.
L’IA en apprentissage continu va-t-elle prolonger la pénurie de mémoire jusqu’en 2031 ?
Selon Citigroup, à mesure que l’IA entre dans l’ère de « l’apprentissage continu » après la simple phase d’entraînement et d’inférence, la demande pour HBM, DDR5 serveur et SSD d’entreprise (eSSD) connaîtra une croissance explosive et synchronisée à partir de 2027. Alors que la demande grimpe en flèche, l’offre reste limitée en raison de l’occupation de la capacité de production de HBM et du ralentissement de la transition technologique ; l’expansion de la production est donc largement inférieure à la demande. Ce déséquilibre entre l’offre et la demande devrait persister jusqu’en 2031.
Prix des cryptos
Plus


