
Renminbi : pourquoi la volatilité du RR est-elle significativement en hausse ?

Morning FX
Concernant le marché récent du taux de change du renminbi, un signal important est :que ce soit domestique ou à l’étranger, la volatilité implicite du RR a nettement augmenté.
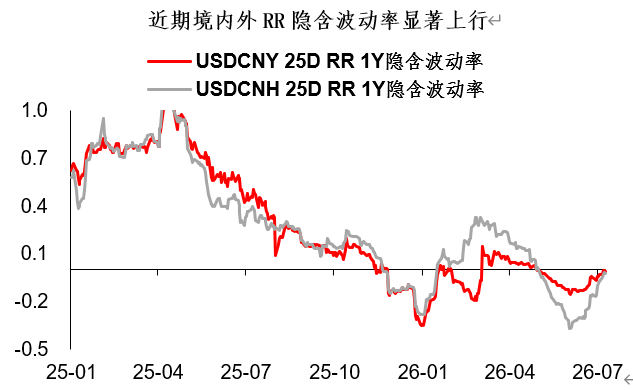
Le RR (Risk Reversal, option de renversement du risque), consiste à acheter une option d'achat hors de la monnaie tout en vendant une option de vente hors de la monnaie. Plus la volatilité implicite du RR est élevée, plus le marché des changes est optimiste sur USDCNH (baissier sur le renminbi) ; à l'inverse, plus la volatilité implicite du RR est faible, plus le marché est pessimiste sur USDCNH (optimiste sur le renminbi).Le rebond actuel du RR signifie-t-il que les anticipations d'appréciation du renminbi s'essoufflent ?
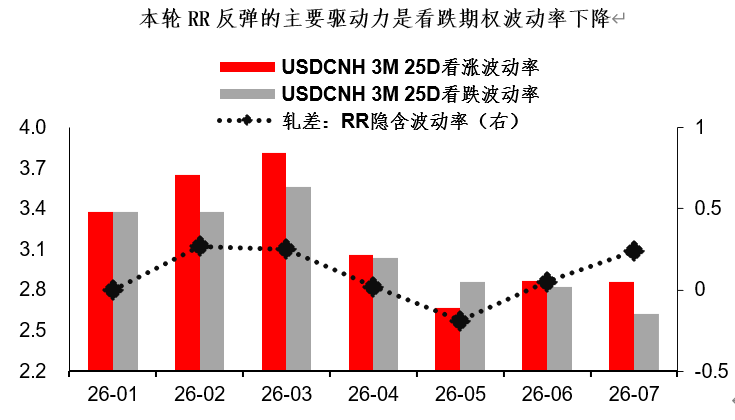
Pour répondre à cette question, il faut analyser la structure du RR. En février-mars de cette année, il y a eu une vague de rebond du RR domestique et étranger, le principal moteur était alors la vigueur du dollar ; les fonds achetaient des options d'achat, et la volatilité de ces options augmentait plus rapidement. Mais dans le contexte actuel, le RR est principalement poussé par la clôture des positions sur les options de vente, dont la volatilité baisse plus vite.
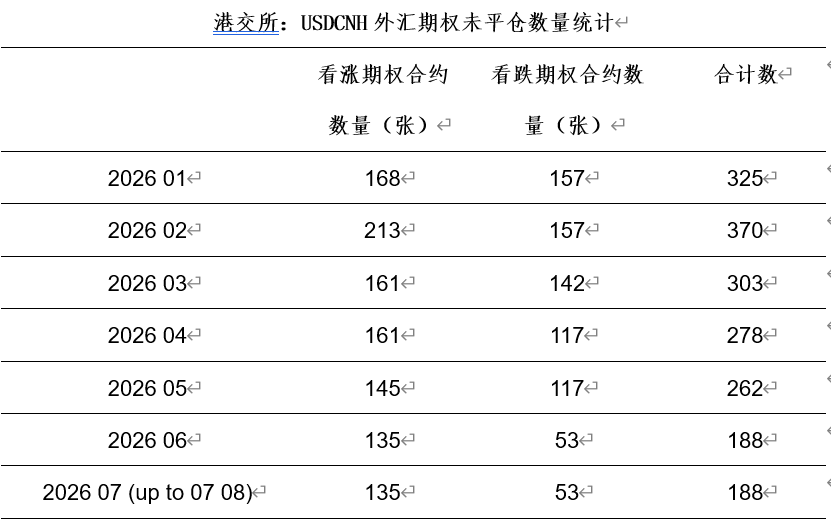
De façon similaire, les statistiques des positions sur les options de change du Hong Kong Exchange servent également de confirmation. Comme le montre le tableau ci-dessous, le nombre de contrats ouverts des options d'achat USDCNH au HKEX a baissé de 145 à 135 ce dernier mois, tandis que celui des options de vente est passé de 117 à 53. Il est évident que le nombre d'options de vente décline plus rapidement, avec des indices forts de clôture active de la part des fonds.
En croisant les signaux des volumes et des prix, le principal moteur du rebond de la volatilité du RR domestique et étranger est la clôture des positions vendeuses sur USDCNY/USDCNH. En arrière-plan, à la mi-année, le marché passe d'une vue optimiste à une position plus neutre sur le renminbi.
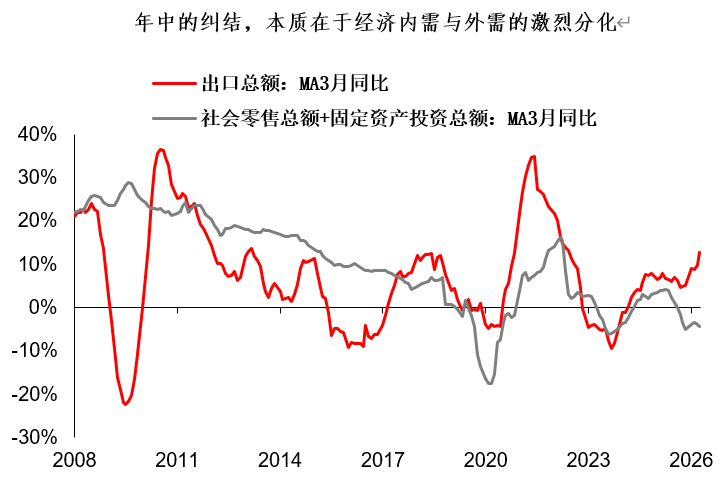
Pourquoi le marché devient-il neutre sur le renminbi ? Les raisons sont multiples. Selon l’auteur, la cause fondamentale réside dans une divergence économique — la demande extérieure est très forte, la demande intérieure très faible. Cette divergence extrême est rare dans l’histoire et explique bon nombre de phénomènes observés cette année sur le marché domestique des taux et des devises.Quelles perspectives pour la demande intérieure au second semestre ? Y aura-t-il de nouvelles politiques de soutien ? Les attentes du marché semblent faibles, la réunion zzj de fin juillet sera une fenêtre d'observation.
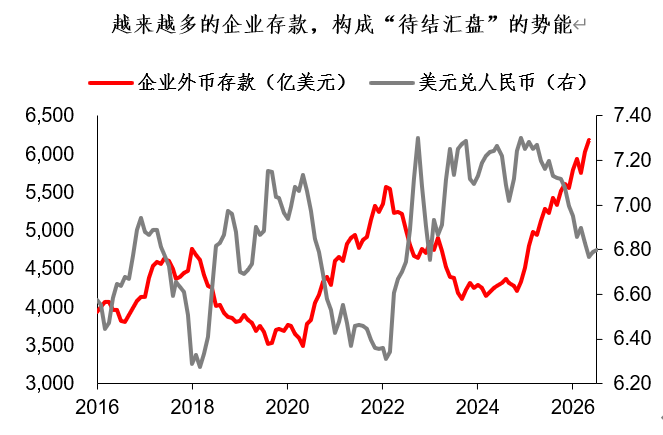
Pour les acheteurs du renminbi au second semestre, l’argument principal repose sur des exportations solides et sur l’accumulation d’avoirs en devises en attente de conversion. Selon les données de la banque centrale, à la mi-année, les dépôts en devises de différents types en Chine atteignaient 1,1 trillion de dollars, dont ceux des entreprises s’élevaient à 620 milliards de dollars, tous deux à des niveaux records.
De plus en plus de dépôts en devises des entreprises, c’est-à-dire un phénomène d’avoirs en attente de conversion, cette dynamique, quand sera-t-elle libérée ? Le troisième trimestre n’est pas, traditionnellement, une période de conversion massive ; tout dépend de notre compréhension et maîtrise des mots “convertir lors des pics”.
Résumé du partage d’aujourd’hui :
1. Sur le marché du taux de change du renminbi ces derniers temps, la volatilité implicite du RR est en nette hausse, que ce soit domestique ou à l’étranger. Le principal moteur de ce rebond de volatilité du RR est la clôture des positions vendeuses sur USDCNY/USDCNH. En arrière-plan, à la mi-année, le marché est passé d’une vision optimiste à une position plus neutre sur le renminbi ;
2. Pourquoi le marché devient-il neutre sur le renminbi ? Les causes sont multiples, mais la principale selon l’auteur est la divergence économique marquée. Quelles perspectives pour la demande intérieure au second semestre ? Y aura-t-il des mesures complémentaires ? La réunion zzj de fin juillet sera la fenêtre d’observation ;
3. Pour les acheteurs du renminbi, l'argument principal repose sur la vigueur des exportations et sur l’accumulation d’avoirs en devises en attente de conversion. Toutefois, le troisième trimestre n’est pas une saison traditionnelle de conversion ; il est essentiel de comprendre et de maîtriser la notion de “convertir lors des pics”.
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
Le responsable des fonds spéculatifs chez Goldman Sachs : Les "options à zéro jour" réduisent la volatilité du marché américain, la technologie et l'énergie restent les meilleurs choix
L’indice S&P 500 a enregistré une volatilité intrajournalière inférieure à 1 % pendant 27 séances consécutives, établissant ainsi un record de faible volatilité depuis la pandémie. Goldman Sachs avertit que ce « calme » est en réalité le résultat de stratégies d’options à maturité zéro qui maintiennent artificiellement le marché, et que, si un catalyseur survient, l’énergie de volatilité comprimée pourrait être libérée d’un coup. Parallèlement, les attentes d’une hausse des taux en septembre augmentent, le sentiment de marché est au plus bas de l’année et les risques liés à la soutenabilité budgétaire restent élevés : combien de temps l’eau de cette marmite en ébullition pourra-t-elle encore contenir sa vapeur ?
Une nouvelle vague de ventes à venir ? Un rival de l'ère haussière de l'IA apparaît enfin — « L'ancre de la tarification des actifs mondiaux » franchit le seuil des 5%
Après que le rendement des bons du Trésor américain à 10 ans ait de nouveau franchi le seuil crucial de 5 %, il est plus probable qu'une période de consolidation à un niveau élevé et d'accélération de la différenciation des performances des actifs commence, notamment avant que le choc énergétique et le déficit budgétaire en expansion rapide des États-Unis ne se soient clairement atténués. Les conditions permettant de reproduire rapidement la forte baisse des rendements observée fin 2023 ne sont pas encore réunies.

Anthropic publie un nouvel article : À quoi ressemblera l'économie à l'ère de l'IA ?
L'équipe d'économistes d'Anthropic a publié un modèle de scénarios économiques autour de l'IA, articulé autour de trois scénarios : une croissance modérée et progressive, une transformation majeure avec une multiplication du PIB, et un scénario extrême avec une croissance annuelle de 15 % mais un chômage massif parmi les travailleurs du savoir. Le modèle considère le travail comme un "ensemble de tâches" et analyse les effets d'amélioration et de substitution de l'IA sur différents types de tâches. Anthropic souligne que le paysage économique de 2030 n'est pas prédéterminé et que l'essentiel réside dans la manière de garantir que les bénéfices de l'IA soient largement partagés.
"Nouvelle agence de presse de la Fed" : Walsh n’a "aucune échappatoire" sur la hausse des taux, la "confiance" de Trump mise à l’épreuve
Nick Timiraos estime qu'après un indice CPI d’août supérieur aux attentes, la probabilité d'une hausse des taux par la Réserve fédérale cette semaine a grimpé en flèche, tandis que la position ferme de Waller sur l'inflation lui laisse presque « aucune marge de manœuvre ». Effectuer une hausse des taux à sept semaines des élections mettra directement à l’épreuve la durée de la « confiance » que Trump lui accorde. Auparavant, Waller avait maintenu l'équilibre entre la Maison Blanche et la Réserve fédérale grâce à une stratégie de « parler peu, éviter les provocations » ; après cette réunion, le silence ne sera plus une protection.
Prix des cryptos
Plus


