
【🔥Revue hebdomadaire américaine de Bitget】 L'inflation se calme + triple explosion pour les banques, ASML et TSMC ! Les traders soulagés, puis surpris par le Capex
 2026/07/17 09:56
Cette semaine, les actions américaines ont connu un rebond classique en V. Lundi, le conflit entre les États-Unis et l'Iran a repris, complété par la chute brutale des actions SK Hynix en Corée, le Nasdaq plongeant jusqu'à -1,6%. Ensuite, les indices CPI/PPI ont été tous deux largement en dessous des attentes, les grandes banques ont largement dépassé les prévisions, ASML a fortement relevé ses prévisions annuelles, et les marges brutes et bénéfices nets de TSMC ont atteint des records, ce qui a rapidement restauré la confiance du marché.Jeudi, cependant, alors que TSMC publiait des résultats supérieurs aux attentes et augmentait fortement ses dépenses en capital à 60-64 milliards de dollars, les actions des fabricants de semi-conducteurs ont corrigé collectivement, remettant en question « L'IA dépense-t-elle trop ? ». Jusqu’à jeudi, le S&P500 affiche tout de même une hausse hebdomadaire d’environ +1,2 %, le Nasdaq +1,5 %, et le Dow Jones termine en légère hausse. La logique du hardware IA est validée, mais dans un contexte de valorisations élevées, la sensibilité au Capex s’intensifie clairement.
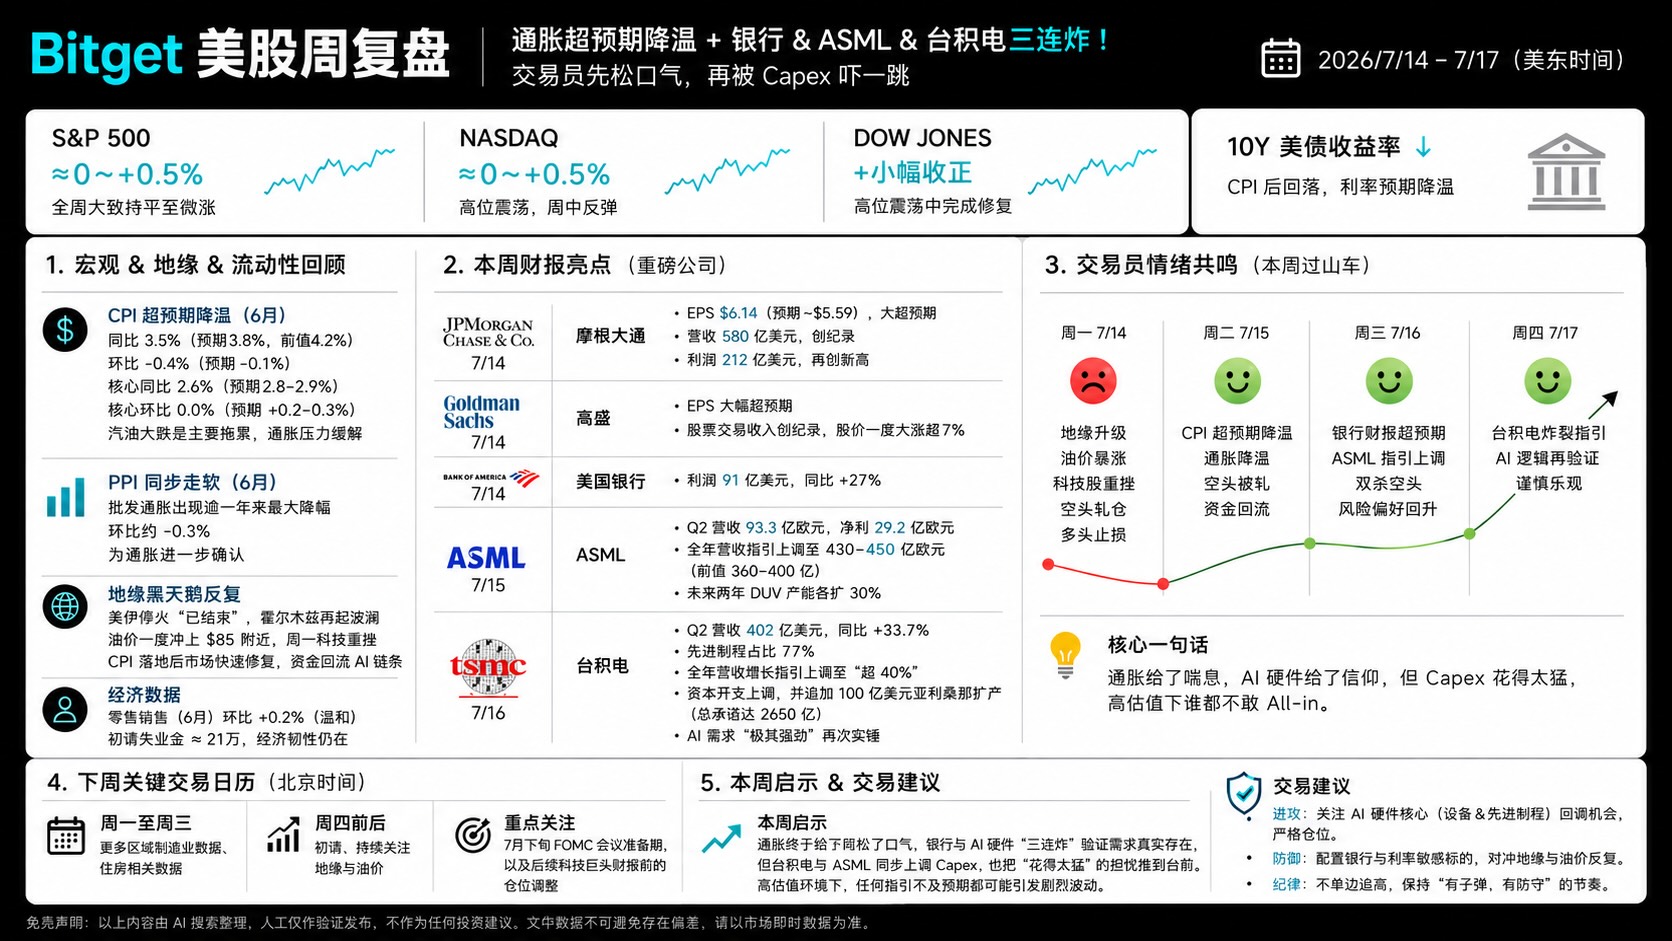
- Inflation nettement refroidie : le CPI de juin est de -0,4 % en glissement mensuel (attendu -0,2 %, la plus forte baisse depuis avril 2020), +3,5 % en glissement annuel (attendu 3,8 %) ; le CPI core reste stable en glissement mensuel et n’est qu’à +2,6 % sur un an. Le PPI est de -0,3 % en glissement mensuel et +5,5 % sur un an (bien inférieur à la prévision de 6,2 %). La chute de l'énergie est la principale raison, annihilant immédiatement les attentes de hausse de taux en juillet. Le rendement des obligations américaines à 10 ans est revenu autour de 4,55 %, offrant un répit aux actifs à risque.
- Reprise du conflit USA-Iran (plus grand fait surprise) : Trump a précédemment annoncé la fin du cessez-le-feu, l’armée américaine poursuit ses attaques, le risque du détroit d’Hormuz refait surface, Brent crude oil a bondi au-dessus des 83 $ lundi, les indices actions ont chuté. Par la suite, des messages de médiation sont arrivés, le prix du pétrole est partiellement revenu dans la zone 79-80 $, le marché a progressivement digéré l’événement.
- Bascule rapide de la liquidité et des flux : après la publication des chiffres de l’inflation, les fonds sont revenus des secteurs défensifs vers les actions de croissance et les semi-conducteurs ; mais jeudi après le fort relèvement du Capex par TSMC, les semi-conducteurs ont été liquidés, aggravant la volatilité sur les positions à fort effet de levier.
- Les banques démarrent parfaitement (14-15 juillet). JPM a réalisé un bénéfice record de 21,1 milliards de dollars (EPS 7,70 $, ajusté 6,14 $ bien au-delà des attentes), les activités de banque d’investissement et de trading sont au top ; BAC, Citi, Wells Fargo, GS surpassent tous les attentes, avec une forte hausse des revenus de trading et des commissions d’investissement (dont contributions SpaceX). La performance des banques prouve que « l’argent circule, la volatilité rend profitable », ce qui renforce immédiatement l’appétit pour le risque.
- ASML, le roi de l’équipement semi-conducteur (15 juillet) : chiffre d'affaires net de 9,3 milliards d'euros (bien au-dessus des attentes de 8,4-9,0 milliards), marge brute de 54,0 %, bénéfice net de 2,9 milliards d'euros, EPS 7,59 euros. Plus important encore, ASML relève fortement la guidance annuelle à 43-45 milliards d'euros (auparavant 36-40 milliards), la guidance Q3 atteignant 11-12 milliards d'euros. Le CEO confirme une demande IA très forte, le business Installed Base dépasse les attentes. L’action a bondi jusqu’à 8 % en séance et termine en hausse d’environ 3 %, déclenchant tout le secteur équipement IA.
- TSMC (16 juillet) : Chiffre d’affaires Q2 de 40,2 milliards de dollars (au sommet de la guidance), marge brute de 67,7 % (guidance de 65,5-67,5 %, largement supérieure aux attentes), bénéfice net record d’environ 21,98 milliards de dollars (+77,4 % par rapport à l’an dernier). Guidance Q3 de 44,6 à 45,8 milliards de dollars, prévision annuelle de croissance portée à « légèrement au-dessus de 40 % » (auparavant « supérieure à 30 % »), Capex fortement relevé à 60-64 milliards de dollars (avant 52-56 milliards) et 10 milliards de dollars supplémentaires investis dans l’Arizona. Mais le résultat est « toutes les bonnes nouvelles sont passées » : TSM chute en post-marché, entraînant NVDA, MU, SK Hynix et d’autres semi-conducteurs, tous faibles jeudi. Les traders reconnaissent le super-cycle IA, mais craignent une « dépense exagérée et un allongement du cycle de retour sur investissement ».
- 20 juillet : indicateurs économiques avancés
- 21-22 juillet : résultats industriels / automobiles dont 3M, General Motors
- 23 juillet : demandes initiales d’allocations chômage
- À suivre : progrès de la négociation USA-Iran, volatilité du pétrole, résultats technologiques / consommation supplémentaires
- Pré-événement clé : 28-29 juillet FOMC (réunion majeure sous la présidence de Kevin Warsh)
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
La course à l’armement des centres de données s’étend aux infrastructures électriques : Amazon signe un contrat stratégique de 8 milliards de dollars sur sept ans avec Generac
Amazon a signé un accord d'approvisionnement en générateurs avec Generac d'une valeur maximale de 8 milliards de dollars sur une période de sept ans. La première commande de 2,4 milliards de dollars sera livrée en 2027 et 2028, avec des bons de souscription renforçant l'engagement d'achat à long terme. Les analystes prévoient que cet accord augmentera la certitude des bénéfices futurs de Generac et démontre que l'expansion des centres de données d'IA transfère la demande des puces et serveurs vers les équipements de génération d'électricité et les infrastructures énergétiques.
La Banque d'Angleterre maintient ses taux d'intérêt inchangés, la réduction du bilan dépasse les attentes
La Banque d'Angleterre a annoncé jeudi qu'elle maintenait le taux d'intérêt de référence à 3,75 %, conformément aux attentes générales du marché.
Prix des cryptos
Plus


