
Stratège : Avant septembre, c'est une fenêtre d'opportunité idéale pour investir dans l'or ; la pression sur le marché obligataire forçant la dévaluation monétaire stimulera sa hausse à long terme.

Forex.cn, le 21 juillet—— Paul Wong, stratégiste chez Sprott, indique que plusieurs indicateurs pour l’or sont profondément survendus, la dynamique de vente s’essouffle, et il est fort probable que le prix forme un plancher avant septembre, tandis que les facteurs politiques et géopolitiques en août pourraient stimuler un rebond. Sur le plan des flux de capitaux, les ETF occidentaux ont été délaissés, mais les grandes puissances asiatiques ont absorbé ces sorties ; les positions sont déjà très affaiblies. L'endettement mondial élevé et la démondialisation accentuent l’inflation, le marché obligataire reste sous pression, les banques centrales seront finalement contraintes de dévaluer les monnaies pour diluer la dette, et cette dévaluation monétaire deviendra le soutien clé à long terme des nouveaux records du prix de l’or.
Paul Wong, associé gérant et stratégiste de marché chez Sprott, souligne que tous les indicateurs quantitatifs fondamentaux pour l’or se situent actuellement dans une zone de profonde survente, la puissance de vente sur le marché est quasiment épuisée, et le prix de l’or devrait achever la formation cyclique de son plancher avant septembre ; la dévaluation monétaire persistante est la logique fondamentale à long terme qui pousse l’or vers de nouveaux sommets historiques.
À court terme, le mois d’août sera une fenêtre de retournement du marché, avec la réunion annuelle du Jackson Hole des banques centrales mondiales, les tensions géopolitiques au Moyen-Orient, et la forte volatilité du marché obligataire qui sont autant de catalyseurs possibles pour un rebond du prix de l’or. L’endettement massif mondial, la démondialisation et l’expansion budgétaire soutiennent l’inflation, obligeant les banques centrales à diluer la dette par la dévaluation monétaire, ce qui soutient durablement la hausse du prix de l’or.
Signal technique et de position nettement positif, l’été est une période clé pour l’allocation à l’or
Wong explique que, lorsque le prix de l’or revient à 90% de sa moyenne mobile sur 200 jours, un support se forme généralement ; cette baisse a déjà dépassé cette limite, et plusieurs modèles quantitatifs internes montrent que le prix de l’or se situe dans une zone de survente de deux à trois écarts-types négatifs. Du point de vue de la distribution des probabilités, le potentiel pour une pression de vente supplémentaire s’est grandement atténué.
Du point de vue des positions, les fonds quantitatifs à tendance retrouvent une position neutre ; les positions longues sur l’or selon la Commodity Futures Trading Commission américaine sont revenues à leur niveau le plus bas depuis 2018 ; les ETF or mondiaux ne sont que légèrement rachetés, les sorties des ETF occidentaux ayant été entièrement absorbées par les ETF or des grandes puissances asiatiques.
Le fait que plusieurs indicateurs résonnent en survente ne signifie pas un plancher immédiat, mais indique que la phase de ventes concentrées se termine, et que les grandes institutions accumuleront en dividant leurs achats lors des baisses quotidiennes de 1% à 2% du prix de l’or.
D’un point de vue saisonnier, les plus bas historiques pour l’or se situent généralement au début août ; le point bas de l’année dernière est survenu durant la réunion annuelle du Jackson Hole fin août, lorsque le marché anticipait que la Fed ne poursuivrait pas les hausses de taux, le prix de l’or passant de 3600 à 4500 dollars ; il est probable que cette dynamique se reproduise en août cette année, et que la géopolitique ou des annonces de politique puissent déclencher une tendance haussière.
Le marché obligataire, cœur de la bataille macro, la dette massive alimente une grande dévaluation monétaire
Concernant les politiques futures du Federal Open Market Committee (FOMC) des États-Unis et le chemin des taux d’intérêt jusqu’en 2026, Wong estime que le marché obligataire est le champ de bataille central des politiques monétaires ; les rendements obligataires américains, allemands, japonais et mondiaux progressent en parallèle, et le marché obligataire subit une pression durable. Actuellement, la dette américaine s’élève à 39,5 billions de dollars ; la dette a augmenté de 3,8 billions en un an, soit une progression de près de 10%. Les dépenses d’intérêts sur la dette dépassent désormais les dépenses de défense, aucun plan de réduction de la dette n’est activé par les deux partis, le populisme domestique et l’écart de richesse exacerbent la pression inflationniste.
L’environnement économique mondial demeure faible, la démondialisation rapatrie la chaîne industrielle, chaque pays accumule des stocks d’énergie et de métaux industriels, s’ajoute la hausse des taxes et la multiplication des restrictions à l’exportation, le niveau des prix des biens continue de s’élever. Face à une inflation globale, les outils de régulation de la Fed sont très limités, ne pouvant compter que sur une guidance verbale pour stabiliser les attentes ; en juin, Waller a exprimé une position ferme pour contenir l’or, mais il ne peut inverser la pression fondamentale causée par la dette.
Les banques centrales mondiales n’ont que deux options : laisser le marché obligataire s’effondrer, rendant impossible l’émission continue de dette publique ; ou
Résumé
En combinant les signaux techniques, les positions des capitaux et l’analyse macro globale, l’or est actuellement profondément survendu à court terme, avec une opportunité claire de rebond en août et une probabilité que le plancher cyclique soit formé avant septembre ; sur le moyen et long terme, l’énorme dette gouvernementale mondiale, l’inflation persistante et la pression structurelle sur le marché obligataire conduisent à la dévaluation des monnaies fiat, ouvrant ainsi un potentiel d’appréciation durable pour le prix de l’or.
Les investisseurs devront suivre de près la position de politique lors de l’assemblée annuelle du Jackson Hole fin août, les évolutions géopolitiques au Moyen-Orient et la volatilité des rendements américains, trois variables déterminant le rythme et l’ampleur du rebond du prix de l’or à court terme.
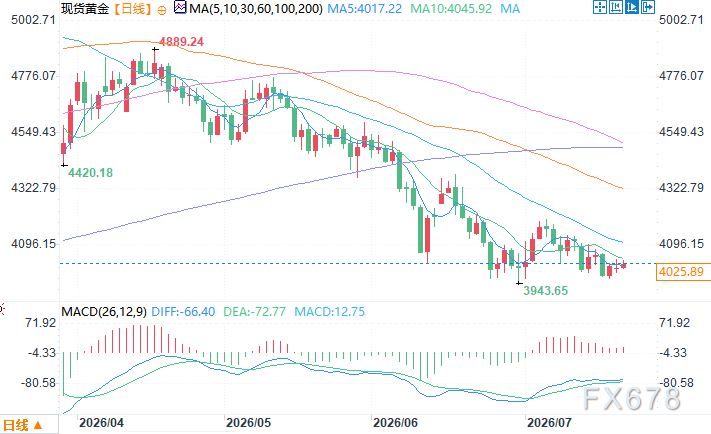
Graphique journalier de l’or au comptant Source : Yihuitong
Heure de Pékin, le 21 juillet à 10h04 (UTC+8) Or au comptant à 4022,89 USD/once.
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
De la frénésie des tokens à l’océan bleu des serveurs IA à 1 300 milliards de dollars : la puissance de calcul pour l’inférence de l’IA explose, inaugurant pour Dell et d’autres leaders une ère dorée de “quantité, prix et parts de marché”
Des leaders mondiaux de la fabrication de clusters de serveurs IA, tels que Dell, bénéficient simultanément de deux avantages de croissance : d'une part, l'accélération de l'expansion du marché des serveurs IA, et d'autre part, une augmentation significative de la part des commandes provenant de clients clés en informatique dématérialisée d'IA tels que les grandes entreprises et les nouveaux fournisseurs de cloud. Ils ne profitent donc pas seulement passivement des hausses de prix du matériel.

La vague de hausse des prix des services cloud GPU : Nebius augmente à nouveau de 20 %, le pouvoir de négociation s'inverse du côté de la fourniture de puissance de calcul
À partir du 1er octobre, Nebius augmentera de 20 % l’ensemble de ses services cloud GPU, avec des hausses sur de nombreux modèles de puces, du H100 au B300. Il s’agit de la deuxième augmentation de prix en quelques mois, le B300 ayant connu une hausse cumulée de 56 %. La demande de capacités de calcul est visible sur plus de 24 mois, les clients se ruant sur la puissance de calcul Blackwell, allant même jusqu’à accepter des enchères à prix supérieur. Le déséquilibre entre l’offre et la demande de puissance de calcul pour l’IA est en train de remodeler tout le rapport de force dans le secteur, le pouvoir de négociation passant lentement mais sûrement du côté des fournisseurs.


Prix des cryptos
Plus


