
Analyste : L'évolution des taux d'intérêt reste la logique de tarification essentielle, les prix de l'or et de l'argent restent exposés à un risque de baisse à court terme

Site d'information Huizhou le 21 juillet—— Rhona OConnell, analyste chez StoneX, souligne que le conflit entre les États-Unis et l'Iran peine à stimuler les prix de l'or et de l'argent; les taux d'intérêt restent le véritable moteur de valorisation, avec des risques baissiers importants sur les métaux précieux. En Inde, la demande physique apporte un soutien limité; la hausse continue des rendements des obligations d'État américaines exerce une pression persistante sur les prix de l’or et de l’argent. Les membres de la Fed divergent dans leurs opinions, la réunion de politique monétaire de juillet pourrait encore aboutir à une hausse de taux. Les positions longues sur les contrats à terme sur l'or et l'argent restent bien en dessous de la moyenne annuelle; les ETF mondiaux de métaux précieux sont globalement en réduction, seules quelques prises de position à court terme se manifestent, la disponibilité des fonds demeure faible.
Rhona OConnell, responsable de l'analyse marché Europe, Afrique et Asie chez StoneX, expose dans son rapport hebdomadaire sur les métaux précieux que, même en cas d'escalade du conflit entre les États-Unis et l'Iran, la tendance des taux d'intérêt continuera à dominer le prix de l'or et de l'argent, les deux catégories de métaux précieux restant sous pression avec un potentiel baissier.
En analysant la demande physique, les données sur l'inflation, l'évolution du prix du pétrole, la politique de la Fed, ainsi que les positions sur les contrats à terme et les ETF, il apparaît que la remontée persistante des rendements des obligations américaines à dix ans exerce une pression prolongée, le flux des capitaux haussiers et baissiers quittant simultanément les métaux précieux, seule la demande physique indienne offrant un soutien timide; la réunion de la Fed se tiendra du 28 au 29 juillet, la décision sur les taux sera annoncée à 2h du matin, heure de Pékin, le 30 juillet, et les divergences entre les membres du comité continuent de peser sur la valorisation des métaux précieux en raison d'attentes de politique monétaire restrictive.
Demande physique contrastée, difficile de renverser la tendance baissière sur l'or et l'argent
OConnell indique que l’incertitude du marché a suscité l’attentisme des petits investisseurs, avec quelques achats ponctuels en Extrême-Orient, tandis que les ventes sur d'autres marchés de la région compensent la demande globale ; le marché de l'or au Moyen-Orient reste morose, avec une prime négative persistante. L’Inde, premier marché mondial de consommation de bijoux en argent, représente 90 % de la demande, et la volonté locale d’achat d’or et d’argent s’est légèrement accrue, mais ce soutien reste limité et insuffisant pour relancer les prix.
Les institutions professionnelles n'effectuent que des opérations à court terme lors de la fixation des taux ou lors d’événements géopolitiques imprévus, adoptant une posture attentiste en temps normal; le marché manque donc de force d'achat soutenue, rendant très probable un maintien de la volatilité étroite avec une probabilité de baisse plus élevée qu'un mouvement haussier durable.
L’inflation en décalage avec l’évolution des prix du pétrole, créant un dilemme pour la Fed
Les données du CPI de juin montrent que la composante énergétique joue un rôle déterminant dans l’inflation, représentant 80 % des dépenses de consommation ce mois-là; le transfert des coûts énergétiques vers les secteurs du transport et de la production contribue à la hausse générale des prix. Le recul de l'inflation en juin dépend uniquement de la baisse temporaire des prix de l'énergie, les institutions anticipant une nouvelle remontée de l'inflation en juillet. Bien que le prix du pétrole brut léger West Texas ait baissé depuis son pic d'avril, il reste bien plus élevé qu'il y a un an, les risques géopolitiques au Moyen-Orient soutenant la vigueur du prix du pétrole; même si la prime géopolitique diminue et que les prix du pétrole baissent par la suite, la période de réparation de la chaîne d'approvisionnement sera longue, et la pression inflationniste ne pourra pas disparaître rapidement.
L’inflation persistante confronte le président de la Fed à des choix complexes, le Federal Open Market Committee étant divisé ; la moitié des membres préconisent une nouvelle hausse des taux en cas de persistance de l’inflation, les autres étant pour le statu quo. L’ancien membre modéré Chris Waller est devenu plus hawkish, déclarant qu'une hausse de l’inflation pourrait entraîner une nouvelle augmentation des taux, tout en craignant que le durcissement excessif ne pénalise l'économie ; il estime qu'il faudra plusieurs mois consécutifs de recul de l’inflation avant de confirmer sa maîtrise.
La hausse continue des rendements des obligations américaines pèse nettement sur la valorisation des métaux précieux
Le rendement des obligations américaines à dix ans est passé de moins de 4 % fin février à 4,6 %, constituant le principal facteur négatif pour l’or et l’argent. L'or ne génère pas de rendement, les actifs à haut rendement attirant les capitaux du marché; l’argent, doté d’une caractéristique industrielle, s'affaiblit également dans un environnement de hausse des taux.
Les données sur les positions à terme montrent une légère hausse des positions longues sur l'or, mais le total est toujours inférieur de 23 % à la moyenne sur 12 ans; les positions longues sur l'argent ont fortement diminué, de plus de 40 % en dessous de la moyenne, alors que les positions courtes ont légèrement augmenté, illustrant un sentiment de marché plus baissier.
Les ETF sur l'or au niveau mondial ont peu progressé cette année, avec une baisse continue en Amérique du Nord et une légère hausse en Asie; les ETF sur l'argent ont connu d'importantes sorties, seules quelques positions opportunistes ont été prises sur les bas prix le week-end dernier, mais la tendance générale reste au désengagement.
Résumé
La synthèse de tous les paramètres – offre et demande, politiques macroéconomiques, positions de marché – indique que les achats de couverture liés aux conflits géopolitiques sont faibles, la hausse des taux d’intérêt étant le principal facteur pesant sur l’or et l’argent.
La divergence de la demande physique, la contraction des positions longues sur les contrats à terme, la réduction continue des ETF forment ensemble de multiples facteurs négatifs; la décision de la Fed sur les taux, attendue le 30 juillet à 2h du matin en heure de Pékin, sera le principal paramètre à court terme: un signal hawkish pourrait pousser l’or et l’argent à de nouveaux creux; ce n’est qu’en cas de reflux durable de l’inflation et de baisse des rendements des obligations américaines que les métaux précieux pourraient connaître une phase de reprise.
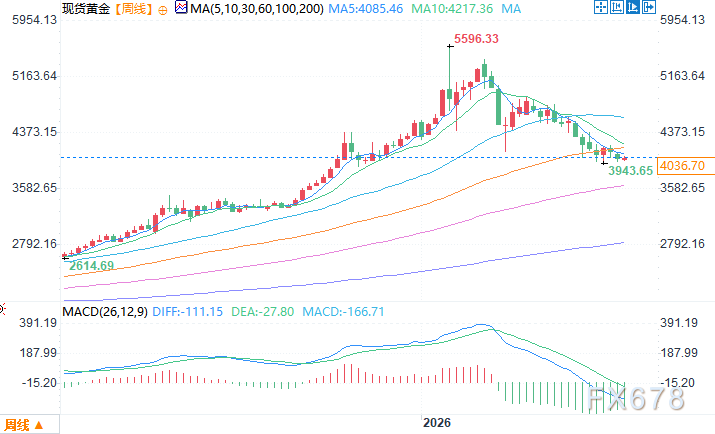
Graphique hebdomadaire de l'or spot, source : Easy Huizhou
Le 21 juillet, 10:57 (UTC+8), prix de l'or spot : 4036,70 $/once
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
De la frénésie des tokens à l’océan bleu des serveurs IA à 1 300 milliards de dollars : la puissance de calcul pour l’inférence de l’IA explose, inaugurant pour Dell et d’autres leaders une ère dorée de “quantité, prix et parts de marché”
Des leaders mondiaux de la fabrication de clusters de serveurs IA, tels que Dell, bénéficient simultanément de deux avantages de croissance : d'une part, l'accélération de l'expansion du marché des serveurs IA, et d'autre part, une augmentation significative de la part des commandes provenant de clients clés en informatique dématérialisée d'IA tels que les grandes entreprises et les nouveaux fournisseurs de cloud. Ils ne profitent donc pas seulement passivement des hausses de prix du matériel.

La vague de hausse des prix des services cloud GPU : Nebius augmente à nouveau de 20 %, le pouvoir de négociation s'inverse du côté de la fourniture de puissance de calcul
À partir du 1er octobre, Nebius augmentera de 20 % l’ensemble de ses services cloud GPU, avec des hausses sur de nombreux modèles de puces, du H100 au B300. Il s’agit de la deuxième augmentation de prix en quelques mois, le B300 ayant connu une hausse cumulée de 56 %. La demande de capacités de calcul est visible sur plus de 24 mois, les clients se ruant sur la puissance de calcul Blackwell, allant même jusqu’à accepter des enchères à prix supérieur. Le déséquilibre entre l’offre et la demande de puissance de calcul pour l’IA est en train de remodeler tout le rapport de force dans le secteur, le pouvoir de négociation passant lentement mais sûrement du côté des fournisseurs.


Prix des cryptos
Plus


