
Le marché haussier de l'IA arrive à la croisée des chemins ! Wall Street assiste à un rare grand débat entre haussiers et baissiers

Hard·AI
Auteur | Zhao Ying
Éditeur | Hard AI
Le trading d’intelligence artificielle entre dans sa troisième année et Wall Street connaît une rare division publique quant à la nature de ce marché.
Les principaux économistes de BCA Research débattent actuellement en interne sur la tendance IA, avec des arguments diamétralement opposés. Les pessimistes pensent que les marchés américains sont dans une bulle de rentabilité, les valorisations sont déjà fixées selon le scénario le plus optimiste, ne laissant presque aucune marge pour la surprise ;
D'un autre côté, les optimistes soutiennent que le marché de la puissance de calcul souffre d’un déficit d’offre, le rendement des investissements en capital étant largement sous-estimé par le marché et la croissance des bénéfices est bien plus vaste que ce que l’on pense.Le débat ne porte pas sur la réalité de l’IA, mais sur la durée de cette euphorie et le coût qu'aura sa fin sur le marché.
Lundi, la clôture des marchés américains a été généralement baissière : le S&P 500 a reculé de 0,2 %, le Dow Jones a chuté de 0,6 % et le Nasdaq est resté quasiment inchangé.
01
Côté pessimiste : la bulle de rentabilité est formée, la valorisation dépasse le sommet internet de 2000
Peter Berezin, économiste en chef chez BCA Research, et Arthur Budaghyan, stratège en chef pour la macro et les marchés émergents, ont clairement affiché leur position pessimiste lors du débat en ligne la semaine dernière. Selon eux, les bourses américaines sont actuellement dans une bulle de rentabilité : les chiffres des bénéfices semblent robustes, mais la pérennité des marges de profit est loin d’être aussi solide qu’il n’y paraît, et les valorisations ont déjà pleinement intégré les résultats les plus idéaux.
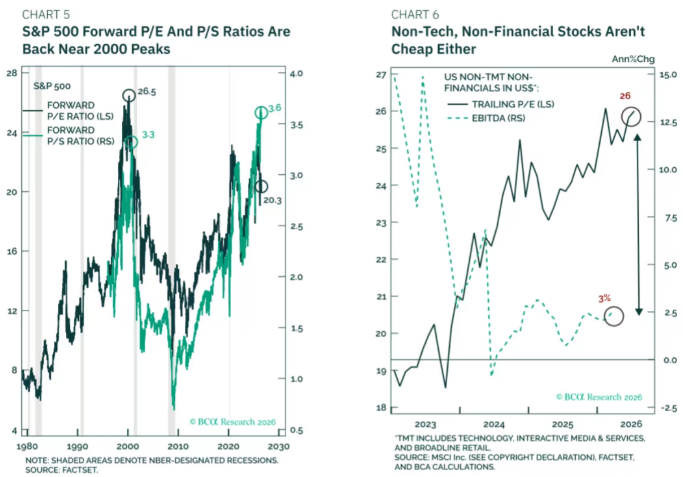
D’un point de vue valorisation, presque tous les indicateurs montrent une surévaluation. Si l’on ramène le taux de marge du S&P 500 à son niveau de 2019, son PER prospectif actuel serait d’environ 27, ce qui dépasse le sommet historique de mars 2000 (environ 26,5 fois). Même en excluant les valeurs technologiques et financières, les autres secteurs restent chers : selon BCA Research et FactSet, ces segments se tradent aujourd’hui avec un PER cyclique de 26, alors que la croissance des bénéfices sur les deux à trois dernières années n’a été que d’environ 3 %.
Concernant les dépenses en capital IA, Berezin et Budaghyan soulignent que les hyperscalers technologiques investissent collectivement des centaines de milliards de dollars dans les centres de données, puces dédiées, réseaux et mise à niveau énergétique ; ces dépenses massives augmentent le bénéfice comptable, mais érodent le flux de trésorerie réel. "Chaque puce vendue est comptabilisée comme chiffre d'affaires et bénéfice chez le vendeur, alors que l’acheteur hyperscaler la classe en dépense d'investissement, pas en coût opérationnel ; ainsi le bénéfice comptable grimpe sans que le cash flow ne monte en parallèle", remarquent-ils.
Berezin ajoute : "Au final, l’IA pourrait suivre la trajectoire du développement de l’électricité : elle améliorera l'efficacité, mais si tout le monde en bénéficie, il n'est pas certain qu’elle rende les entreprises plus rentables."
02
Côté optimiste : demande excédant l’offre, valorisation des hyperscalers au plus bas depuis dix ans
Juan Correa, responsable de la construction de portefeuille chez BCA Research, et Noah Weisberger, responsable de la recherche actions, adoptent une position radicalement opposée. Selon eux, le marché de la puissance de calcul n'est pas en situation de surabondance mais bien de pénurie ; le marché sous-estime le rendement des investissements en capital et la croissance des bénéfices touche bien plus d’entreprises que celles traditionnellement associées à l’IA.
Côté demande, les données de BCA Research montrent que les commandes en attente sur les activités cloud des hyperscalers ont augmenté d’environ 750 milliards de dollars sur les deux derniers trimestres, preuve que la demande surpasse toujours la capacité d’offre du secteur.
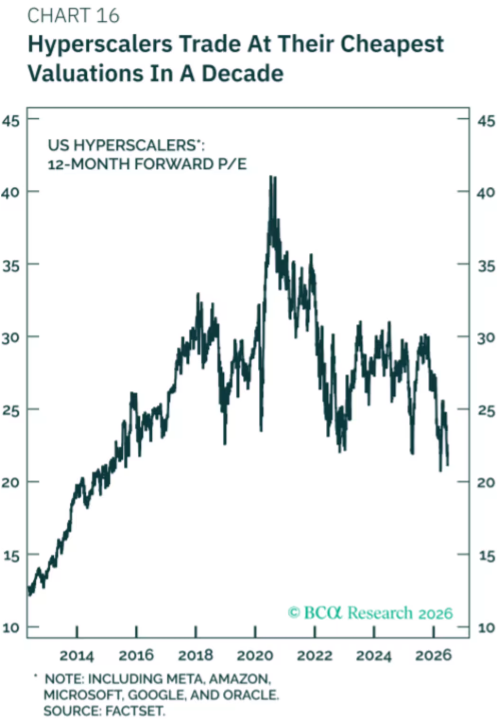
En matière de valorisation, Correa et Weisberger estiment que, malgré les inquiétudes sur les niveaux élevés, les hyperscalers opèrent actuellement à des valorisations parmi les plus basses depuis dix ans, pendant même que leur rendement continue de s’améliorer.
Du point de vue des signaux de rentabilité étendus, le prix de location des dernières générations de GPU ne cesse d’augmenter cette année ; la valeur des contrats cloud par mégawatt a presque doublé par rapport à l’année passée ; le ratio bénéfice avant impôts/effets financiers/impôts sur le nombre d’employés a fortement grimpé. Par ailleurs, les bénéfices des activités cloud hors cœur progressent rapidement, avec notamment la hausse des revenus publicitaires de Meta grâce à l’IA et le rebond marqué en recherche chez Google. "On s’attend à ce que les profits générés par ces dépenses en capital éblouissent le marché dans les deux prochains trimestres", affirment-ils.
01
Point de divergence : il n’est pas question de "si", mais de "quand" et "comment cela se terminera"
Il faut souligner que ce débat optimistes/pessimistes ne porte pas sur la réalité technique de l’IA—chaque camp reconnaît que l’intelligence artificielle remodèle en profondeur la productivité, l’allocation du capital et le marché du travail, sur cet aspect il n’y a pas de désaccord.
La divergence porte sur la dimension temporelle : à quel point la frénésie de dépenses IA peut dépasser les doutes, et à quel degré le marché sera secoué lors du décompte final.
Fait remarquable : même les optimistes reconnaissent que cette tendance finira par s’achever de façon disruptive. "Le trade des dépenses en capital IA finira, et très probablement de manière destructrice," affirment Correa et Weisberger, "mais pour l’instant, les facteurs de fond et économique sont favorables. Pour les optimistes, la plus grande crainte c'est la contraction des valorisations et non une récession ou une explosion des bénéfices."
Autrement dit, que les investisseurs en aient conscience ou non, ils sont d’ores et déjà engagés dans ce débat—et les réponses viendront du marché dans les prochains trimestres.
Hard·AI
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
Jensen Huang : Les ventes de puces Nvidia l'année prochaine seront deux fois supérieures à celles de cette année, il n'est pas possible de réguler l'IA comme on régule les réseaux sociaux
Jensen Huang s'oppose à la transposition des réglementations des réseaux sociaux à l'IA, car les réseaux sociaux sont des produits, tandis que l'IA est une technologie de base qui soutient d'autres technologies et produits. Selon lui, la régulation devrait s'appliquer aux produits, et non à la technologie elle-même. Il souligne l'importance des tests rigoureux et affirme que si le produit n'est pas suffisamment sûr, sa sortie doit être reportée : « la sécurité de l'IA est d'une importance cruciale ».
Que faut-il acheter après une hausse des taux d'intérêt de la Fed ? Historiquement, l'énergie et la technologie dominent le marché boursier américain, tandis que l'immobilier est à la traîne. Goldman Sachs : la vitesse des hausses de taux détermine les performances du marché actions américain.
Performance des actions américaines 12 mois après la première hausse des taux par la Fed : selon Jefferies, le secteur de l'énergie affiche le meilleur rendement moyen avec 22,4 %, suivi par la technologie de l'information avec 15,4 %. Selon Charles Schwab, l'immobilier affiche une sous-performance de 4,3 % par rapport au S&P 500, soit la plus mauvaise performance parmi les 11 secteurs. Goldman Sachs indique que la rapidité des hausses de taux est la variable clé affectant le marché actions américain. Actuellement, si le rendement des bons du Trésor américain à 10 ans augmente de 50 points de base en un mois, cela exercerait une pression qualifiée de « relèvement rapide des taux d'intérêt ».
Prix des cryptos
Plus


