
La prévision instantanée du PIB américain au deuxième trimestre reste solide, mais elle cache un risque de ralentissement économique pour l'ensemble de l'année.

Forex Network, le 28 juillet—— En somme, bien que les données du PIB du deuxième trimestre qui seront bientôt publiées devraient dépeindre un tableau modéré et résilient, investisseurs et décideurs doivent dépasser les chiffres superficiels pour analyser les enjeux. Le second semestre 2026 s’annonce porteur de risques tout à fait différents, principalement façonnés par des forces autres que les facteurs cycliques traditionnels.
Le conflit en Iran continue d’agiter les perspectives économiques américaines, mais l’impact de la crise au Moyen-Orient pourrait ne pas se refléter dans le rapport du PIB du deuxième trimestre cette semaine. Bien que les tensions géopolitiques aient fait grimper les prix mondiaux de l’énergie et introduit une nouvelle volatilité sur les marchés financiers, les données du T2 reflètent surtout l’activité économique d’avril à juin, alors que nombre des chocs les plus marqués étaient encore en cours sans s’être pleinement manifestés.
Le Bureau d’analyse économique des États-Unis (BEA) publiera les données officielles du PIB du deuxième trimestre le 30 juillet. Selon la médiane des prévisions, la croissance devrait être largement en phase avec le taux annualisé effectif de 2,1% du premier trimestre. L’estimation centrale de The Capital Spectator est passée de 1,8 % le 18 juillet à 2,1 %, tandis que le consensus Econoday est un peu plus optimiste, à 2,3 %. Cette légère révision à la hausse reflète la performance meilleure que prévue des ventes au détail et de la production industrielle au cours des dernières semaines, compensant ainsi partiellement la hausse précoce des coûts d’entrée.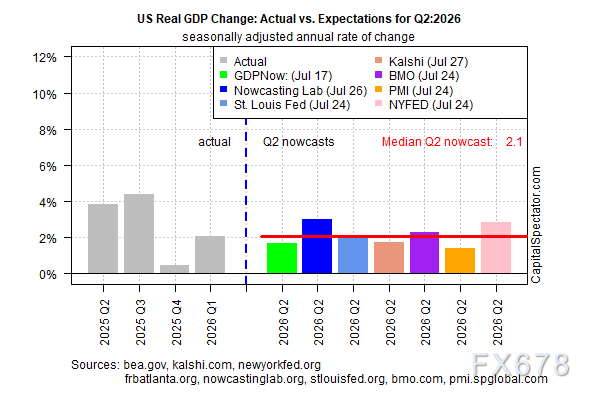
(Les prévisions de différentes institutions concernant la croissance du PIB américain du deuxième trimestre 2026 fin juillet 2026)
Dans l’ensemble, le deuxième trimestre devrait une nouvelle fois démontrer la résilience de l’économie, malgré une série de chocs macroéconomiques. Des données d’inflation tenaces aux frictions persistantes dans les chaînes d’approvisionnement, en passant par l’évolution des attentes de politique monétaire, l’économie américaine est principalement tirée par la demande intérieure et non par le commerce extérieur, révélant une force sous-jacente. Le conflit iranien reste un risque majeur, maintenant les prix de l’énergie à un niveau élevé et, par le biais des chaînes d’approvisionnement, augmentant les coûts tout en accentuant la pression sur la Fed pour adopter une politique plus restrictive.
Les prix du pétrole brut, fluctuants autour de 100 dollars le baril ou plus, ont commencé à faire grimper les prix de l’essence à la pompe, à augmenter les frais de transport et de logistique, et à placer les producteurs sous une pression inflationniste plus large. Ces effets sont souvent différés, ce qui signifie que le PIB du T2 pourrait paraître encore relativement épargné, alors que le véritable coût économique s’accumulera au troisième et au quatrième trimestre.
La menace d’une escalade supplémentaire pèse toujours sur les marchés. L’incertitude géopolitique persistante agit comme une sorte de “taxe” sur la croissance — augmentant les coûts de l’énergie, perturbant les flux commerciaux et accroissant les risques d’inflation. Les entreprises doivent faire face à des coûts de couverture plus élevés et à des décisions d’investissement retardées, tandis que les consommateurs réduisent leur pouvoir d’achat sur les biens non essentiels du fait de budgets énergie et alimentation alourdis. Au-delà de l’énergie, le conflit impacte indirectement les itinéraires commerciaux mondiaux et le sentiment des investisseurs. Les coûts de transport maritime et d’assurance dans les régions touchées montent, exerçant une pression modérée à la hausse sur les prix des produits importés et renforçant la posture prudente de la Fed concernant une baisse des taux.
Néanmoins, la consommation des ménages reste stable, grâce à la croissance des revenus et à un marché du travail qui continue d’ajouter des emplois à un rythme modéré. Le revenu disponible réel continue d’augmenter légèrement, bénéficiant de la hausse des salaires dans les services et de coûts du logement encore élevés mais en ralentissement. Les ménages puisent également dans les économies accumulées au cours des années précédentes, ce qui aide à maintenir les dépenses de biens durables et de services.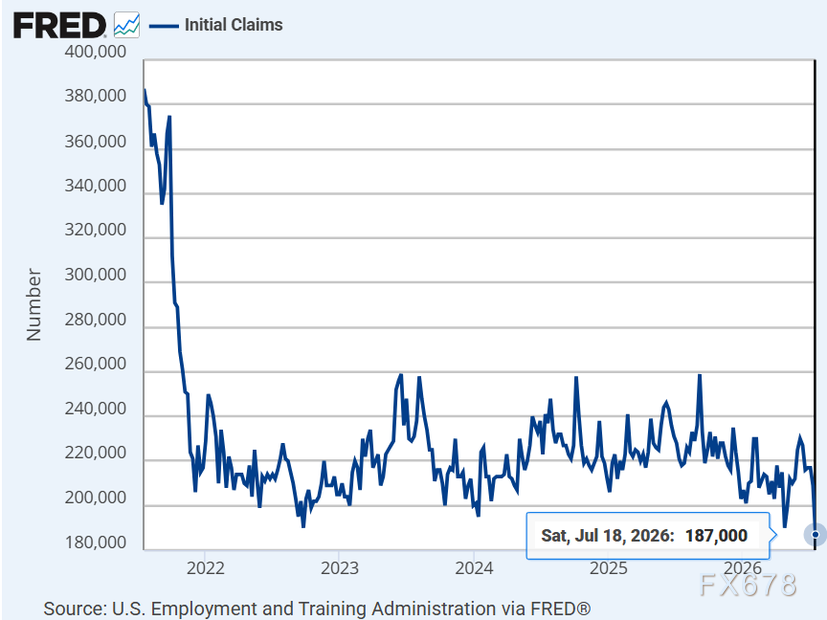
(Selon la base de données économique de la Federal Reserve Bank de Saint-Louis, le nombre de demandes initiales d’allocations chômage aux États-Unis, après avoir reculé depuis des sommets, reste dans une fourchette saine de 200 000 à 240 000, atteignant un minimum exceptionnel de 187 000 en juillet 2026, ce qui rend les perspectives du marché de l’emploi optimistes)
Les licenciements demeurent rares ; la semaine dernière, les nouvelles demandes d’allocations chômage sont tombées à 187 000, leur niveau le plus bas depuis 1969. Cette vigueur remarquable des données sur les premières demandes souligne la résilience du marché du travail, largement supérieure aux prévisions de nombreux analystes malgré plusieurs chocs.
Un niveau historiquement bas de demandes d’allocations chômage, conjugué à un prix du pétrole à 100 dollars, indique un marché du travail tendu pratiquement sans disponibilité. Si le conflit se prolonge, ce cocktail pourrait devenir problématique. La tension sur le marché du travail conduit habituellement à un pouvoir de négociation salariale accru : bénéfique à court terme pour les travailleurs, mais inscrivant des coûts de main-d’œuvre plus élevés que les entreprises finiront par transférer aux consommateurs, complexifiant ainsi la situation inflationniste.
Une accalmie temporaire dans les tensions États-Unis/Iran suggère une amélioration, mais après cinq mois de fluctuations, la visibilité reste très faible. Les efforts diplomatiques et les négociations de cessez-le-feu paraissent fragiles ; les marchés intègrent dans leurs prix la possibilité d’une nouvelle interruption de l’approvisionnement en pétrole via le détroit d’Ormuz ou les voies connexes.
Par conséquent, il sera de plus en plus difficile pour la Fed d’ignorer les signaux de hausse de l’inflation. L’inflation “core” PCE reste obstinément supérieure à la cible de 2% de la Fed, et toute nouvelle hausse durable des prix de l’énergie pourrait accélérer l’inflation globale, obligeant les décideurs à maintenir une politique restrictive plus longtemps que prévu.
Tout dépend fortement des perspectives des prix de l’énergie, de la stabilité géopolitique et du degré de tension sur le marché du travail, ce qui rend la première moitié de l’année un mauvais indicateur pour la seconde moitié. Les analystes prévoient de plus en plus que le second semestre 2026 sera marqué par une “incertitude élevée” ; si les prix du pétrole restent hauts ou si les entreprises réduisent leurs investissements en raison d’une aversion au risque accrue, la croissance de base pourrait ralentir.
Les risques à la baisse incluent un choc plus brutal sur la confiance des consommateurs ou un retour des goulets d’étranglement dans les chaînes d’approvisionnement ; à l’inverse, une résolution plus rapide du conflit ou une amélioration plus forte de la productivité pourrait réserver de bonnes surprises.
En somme, bien que les données du PIB du deuxième trimestre qui seront bientôt publiées devraient dépeindre un tableau modéré et résilient, investisseurs et décideurs doivent dépasser les chiffres superficiels pour analyser les enjeux. Le second semestre 2026 s’annonce porteur de risques tout à fait différents, principalement façonnés par des forces autres que les facteurs cycliques traditionnels.
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
De la frénésie des tokens à l’océan bleu des serveurs IA à 1 300 milliards de dollars : la puissance de calcul pour l’inférence de l’IA explose, inaugurant pour Dell et d’autres leaders une ère dorée de “quantité, prix et parts de marché”
Des leaders mondiaux de la fabrication de clusters de serveurs IA, tels que Dell, bénéficient simultanément de deux avantages de croissance : d'une part, l'accélération de l'expansion du marché des serveurs IA, et d'autre part, une augmentation significative de la part des commandes provenant de clients clés en informatique dématérialisée d'IA tels que les grandes entreprises et les nouveaux fournisseurs de cloud. Ils ne profitent donc pas seulement passivement des hausses de prix du matériel.

La vague de hausse des prix des services cloud GPU : Nebius augmente à nouveau de 20 %, le pouvoir de négociation s'inverse du côté de la fourniture de puissance de calcul
À partir du 1er octobre, Nebius augmentera de 20 % l’ensemble de ses services cloud GPU, avec des hausses sur de nombreux modèles de puces, du H100 au B300. Il s’agit de la deuxième augmentation de prix en quelques mois, le B300 ayant connu une hausse cumulée de 56 %. La demande de capacités de calcul est visible sur plus de 24 mois, les clients se ruant sur la puissance de calcul Blackwell, allant même jusqu’à accepter des enchères à prix supérieur. Le déséquilibre entre l’offre et la demande de puissance de calcul pour l’IA est en train de remodeler tout le rapport de force dans le secteur, le pouvoir de négociation passant lentement mais sûrement du côté des fournisseurs.


Prix des cryptos
Plus


