
Corning a présenté un rapport financier “parfait”, mais le marché veut tout de même lui donner une mauvaise note

Corning a présenté mardi avant l’ouverture une feuille de résultats qui permettrait à la plupart des PDG de marcher la tête haute lors de la conférence téléphonique. Les revenus principaux du deuxième trimestre s’élèvent à 4,74 milliards de dollars, soit une croissance de 17 % en glissement annuel, dépassant la prévision consensuelle des analystes de 4,61 milliards. Le bénéfice par action de base atteint 0,78 dollar, en hausse de 30 % sur un an, là aussi supérieur aux attentes de 0,76 dollar.
Le segment le plus solide de ce rapport concerne les communications optiques : le département affiche 2,07 milliards de dollars au deuxième trimestre, soit une augmentation de 32 % en glissement annuel. La branche réseaux d’entreprise a quant à elle progressé de 65 % – et selon Corning, le taux de croissance des produits liés à l’IA générative est, "significativement plus rapide". Corning n’a pas donné de chiffre précis, mais l’on peut aisément imaginer le type de courbe que cela représente.
Ce trimestre, Corning a également sécurisé deux contrats majeurs qui lui permettent de s’installer durablement dans le récit de l’IA.
Amazon a signé un accord pluriannuel valant plusieurs milliards de dollars, pour que Corning fournisse fibres optiques, câbles et toute l’architecture de connexion pour ses data centers en expansion à travers les États-Unis. Nvidia a également conclu une coopération de long terme avec Corning, qui s’engage à multiplier par dix ses capacités américaines de production de connexions optiques et à augmenter de plus de 50 % sa production de fibres, pour suivre le rythme de construction des usines d’IA.
Ces deux accords mis ensemble montrent que la relation entre Corning et l’infrastructure IA dépasse désormais la simple notion de "fournisseur" – elle devient une forme de symbiose stratégique. Cette rareté explique la logique sous-jacente permettant au marché de réévaluer Corning, passant d'une valorisation industrielle traditionnelle à une valorisation de type valeurs technologiques.
Le problème, c’est que lorsque le récit est poussé à ce niveau, le marché ne regarde plus ce que vous avez accompli, mais si vous dépassez ce que tous les autres ont déjà calculé pour vous.
Les prévisions de Corning pour le troisième trimestre : revenus de base de 4,9 à 5 milliards de dollars, bénéfice par action de 0,85 à 0,89 dollar. L’EPS ne pose aucun problème – sa valeur médiane de 0,87 dollar représente une croissance annuelle d’environ 28 %, bien supérieure aux attentes de 0,83.
Mais du côté des revenus, c’est plus délicat. Les analystes anticipent pour le troisième trimestre des revenus autour de 5 milliards de dollars, et le plafond indiqué par Corning atteint juste ce chiffre, tandis que la médiane de 4,95 milliards est en réalité légèrement inférieure à l’attente du marché.
Dans un cadre de valorisation où l’EPS annuel attendu est de 3,18 dollars et le ratio cours/bénéfice prévisionnel dépasse 44 fois, une médiane légèrement inférieure aux attentes pose déjà problème. Ce n’est pas que la performance soit mauvaise – c’est la valorisation qui est trop élevée.
L’expansion du ratio de valorisation de Corning a sa propre logique narrative.
Lors de la journée des investisseurs en mai, la direction a fortement révisé à la hausse le programme Springboard : revenus annualisés de 20 milliards de dollars d’ici la fin de l’année, 30 milliards pour fin 2028, 40 milliards pour fin 2030 ; de 2026 T4 à 2030 T4, le taux de croissance composé annuel des revenus visé est de 19 %, avec une croissance du profit encore plus rapide. Accompagné par la conclusion des accords avec Amazon et Nvidia, le marché a rapidement déclassé Corning de "fabricant de verre spécialisé" à "fournisseur clé d’infrastructures IA".
L'intensité de cette revalorisation est très claire dans l’évolution du cours de bourse. Parti d’environ 87 dollars en début d’année, il a bondi à un sommet historique de 271,78 dollars fin juin. Même si le cours a chuté d’environ moitié en un peu plus d’un mois, clôturant lundi à 143 dollars, la hausse annuelle reste supérieure à 60 %.
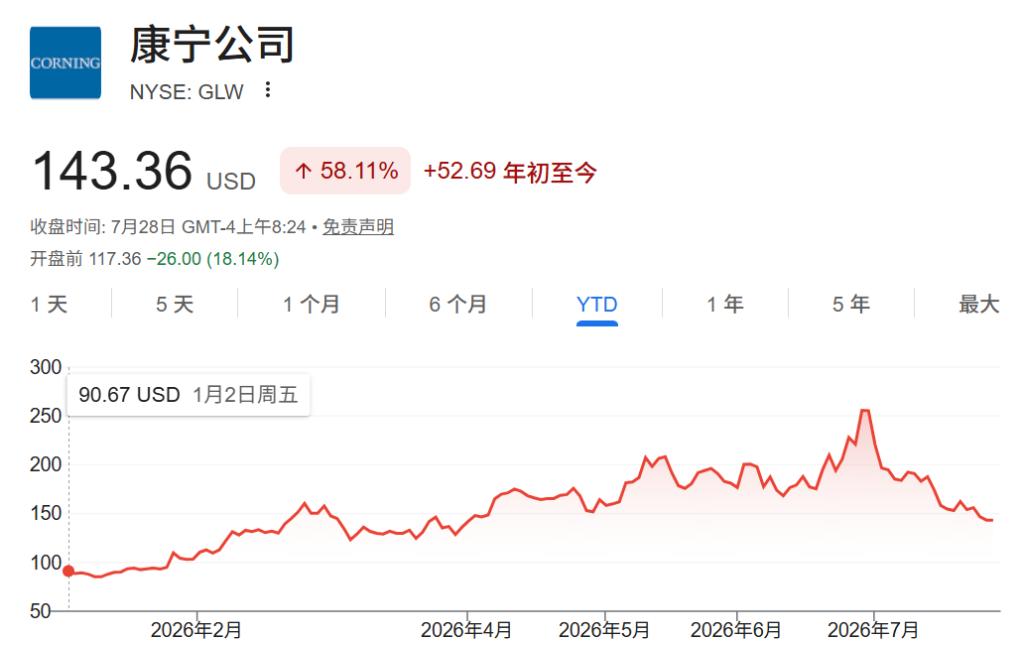
Qu’est-ce que cela implique ? Cela signifie que les résultats de Corning ne sont plus comparés à ceux de l’année précédente, mais à un cadre de valorisation qui a déjà pleinement intégré le super cycle Capex de l’IA.
Les 32 % de croissance des communications optiques, est-ce suffisant ? Pour une ancienne entreprise de matériaux cotée à 40 fois PE, c’est le luxe. Mais pour une société considérée par le marché comme une valeur de croissance IA, avec un prix cible consensuel à plus de 215 dollars, ces résultats n’en sont, au final, que conformes aux attentes.
C’est précisément le point de tension actuel du marché. Wall Street compte actuellement 16 analystes couvrant Corning, 9 lui attribuent un achat, 7 un maintien, avec un objectif consensuel d'environ 220 dollars. Même si cela suggère plus de 50 % de potentiel haussier, le marché ne se laisse pas convaincre – les institutionnels allègent depuis le sommet de juin, et la part des recommandations d’achat descend progressivement de 76 % en début d’année à 70 %.
Le vrai différend du marché porte sur une question incontournable : Corning doit-elle être considérée comme une société de matériaux cyclique ou comme une société de croissance structurelle liée à l’IA ?
Si c’est la première option, un PE de 44 constitue une bulle. Si c’est la seconde, dans un contexte de Capex IA encore en accélération, cela peut tenir. Mais la valorisation actuelle envoie un message clair à tous : le marché n’est pas encore complètement convaincu.
Il n’y a pourtant pas rien de rassurant dans le rapport. Les données côté marges sont, en réalité, assez bonnes. La marge brute principale s’élève à 39,6 %, en hausse de 120 points de base sur un an. La marge opérationnelle atteint 20,9 %, en hausse de 190 points de base, soit la meilleure performance de levier opérationnel de Corning en neuf trimestres. Le ROIC principal est à 14,9 %, en hausse de 180 points de base. Le flux de trésorerie libre ajusté est de 1,42 milliard de dollars. Neuf trimestres consécutifs de croissance rapide en glissement annuel, cette durabilité répond elle-même à de nombreuses questions sur la distinction entre valeur cyclique et valeur de croissance.
L’activité solaire ressemble davantage à un ticket en cours d’impression.
Le chiffre d’affaires a bondi de 90 % sur un an au deuxième trimestre, mais le bénéfice a été affecté par la maintenance prolongée et la mise à jour des équipements de la fabrique de tranches de silicium – y compris la transition vers une alimentation électrique permanente. La direction promet une amélioration du bénéfice solaire au troisième trimestre et vise in fine plus de 3 milliards de dollars de revenus annuels, "avec de solides profits et un flux de trésorerie important". Mais tant que l’amélioration de la marge n’est pas réalisée, cette activité joue dans le modèle de valorisation le rôle d’un call option, plutôt que d’une valeur réalisée.
Revenons à la contradiction fondamentale. Le récit IA de Corning est réel, la structure client et la qualité des commandes dans les communications optiques sont solides, et la vitesse d’amélioration des marges prouve bien la libération du levier opérationnel. Mais la bataille sur le marché ne se joue plus au niveau "le récit est-il vrai ou pas".
Quand une action double en six mois, tout rapport qui ne surpasse pas les attentes de façon écrasante – même s’il est déjà excellent – risque à court terme un recalibrage de valorisation. Cette feuille de résultats présentée par Corning mardi n’a pas réussi à le faire. Ce n’est pas un mauvais rapport, il n’est juste pas assez bon pour faire oublier à tout le monde qu’il est très cher.
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
La course à l’armement des centres de données s’étend aux infrastructures électriques : Amazon signe un contrat stratégique de 8 milliards de dollars sur sept ans avec Generac
Amazon a signé un accord d'approvisionnement en générateurs avec Generac d'une valeur maximale de 8 milliards de dollars sur une période de sept ans. La première commande de 2,4 milliards de dollars sera livrée en 2027 et 2028, avec des bons de souscription renforçant l'engagement d'achat à long terme. Les analystes prévoient que cet accord augmentera la certitude des bénéfices futurs de Generac et démontre que l'expansion des centres de données d'IA transfère la demande des puces et serveurs vers les équipements de génération d'électricité et les infrastructures énergétiques.
La Banque d'Angleterre maintient ses taux d'intérêt inchangés, la réduction du bilan dépasse les attentes
La Banque d'Angleterre a annoncé jeudi qu'elle maintenait le taux d'intérêt de référence à 3,75 %, conformément aux attentes générales du marché.
Prix des cryptos
Plus


