
Intervention sur le yen : faut-il saisir ce couteau qui tombe ?

Morning FX
Bien que l’intervention sur le yen soit arrivée avec un certain retard, elle a finalement eu lieu. En seulement deux séances, l’USDJPY a chuté de 4 % pour atteindre 157, faisant également baisser fortement l’indice du dollar.
Historiquement, les interventions sur le yen n’ont jamais remis en cause la tendance générale à la dépréciation de la devise ; chaque fois, rétrospectivement, le ministère des Finances a offert de l’argent au marché. Alors, la question se pose : et cette fois ? Cette lame volante peut-elle être attrapée ?
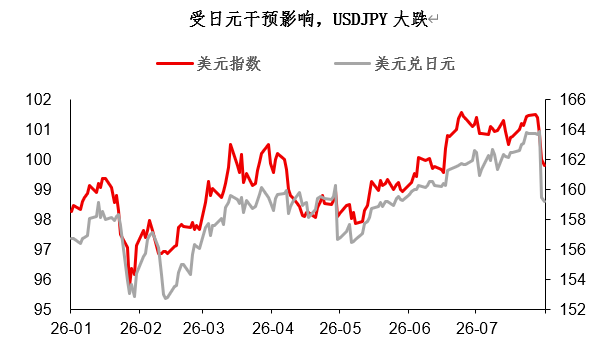
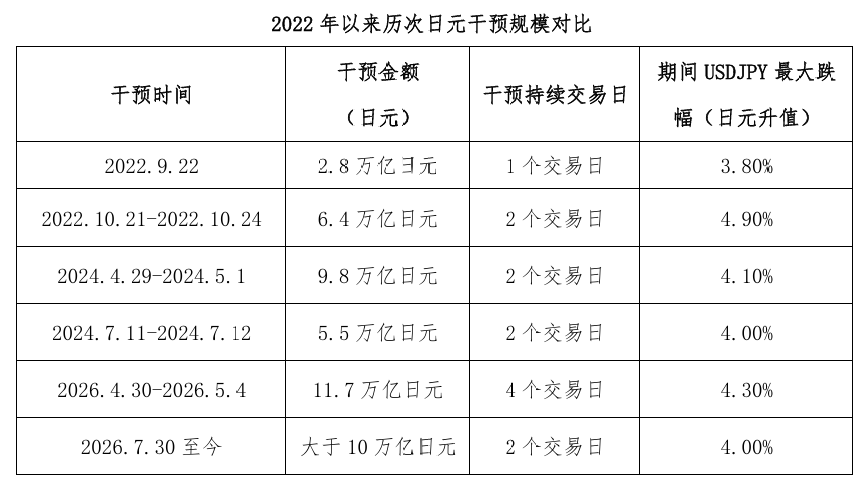
Pour répondre à cette question, il faut d’abord évaluer l’ampleur de cette série d’interventions. Je tends à croire que la majeure partie de l’élan politique de ce round d’intervention sur le yen a déjà été libérée. Depuis 2022, chaque épisode d’intervention n’a duré que 1 à 4 séances, avec une appréciation d’environ 4 % du yen. Cette fois-ci, l’intervention a déjà duré 2 séances, l’USDJPY a perdu jusqu’à 4 %, et le montant de l’intervention dépasse 10 000 milliards de yens. Comparé aux précédents historiques, la majeure partie de la force politique de cette intervention a probablement déjà été déployée.
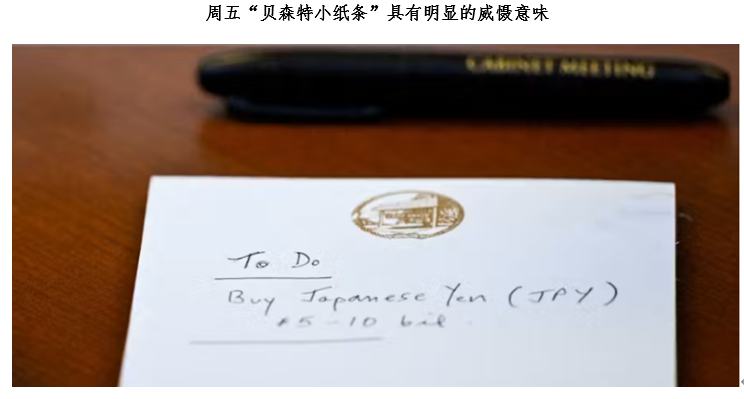
Le point particulier de cette intervention est qu’il s’agit d’une intervention conjointe États-Unis/Japon. Vendredi, la « note de Bessent » et le Rate Check de la Réserve fédérale de New York ont envoyé un signal clair de dissuasion au marché. Cependant, à mon avis, la valeur dissuasive de la « note de Bessent » dépasse sa signification réelle. Car, par rapport aux autres pays du G7, les États-Unis détiennent en réalité peu de réserves de change. Selon les données officielles du FMI, les réserves de change des États-Unis ne représentent que 38 milliards de dollars, dont 26 milliards environ en euros.
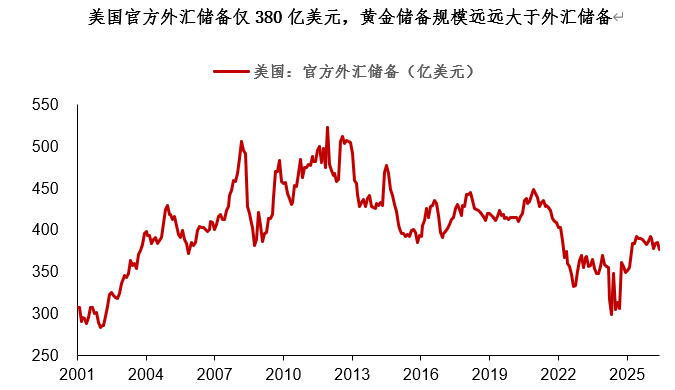
Comme le montre le graphique ci-dessus, les réserves de change américaines n’ont pas beaucoup évolué depuis 2000, alors que le volume d’échanges sur le marché mondial des changes a été multiplié par huit au cours de la même période (données BIS). Par ailleurs, utiliser les réserves en euros implique également un coût politique. C’est pourquoi je pense que la portée de la dissuasion de la « note de Bessent » l’emporte sur sa portée pratique.
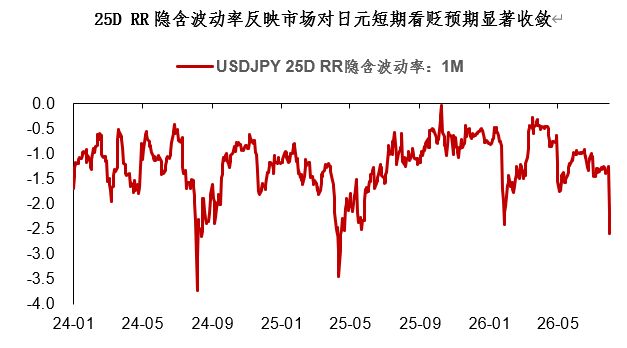
Sur le plan de la « dissuasion tactique », l’objectif de Bessent est clairement atteint : la volatilité USDJPY 25D RR à 1 mois a chuté à -2,6, un plus bas annuel. Cela montre un net repli des anticipations baissières à court terme du marché sur le yen.
À long terme, l’origine de la dépréciation du yen réside dans l’incapacité de l’économie japonaise à permettre à la BOJ d’enchainer les hausses de taux, condamnant la devise à rester un « instrument de financement ».
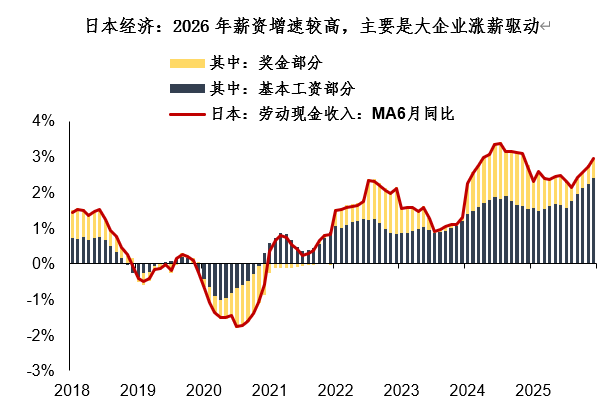
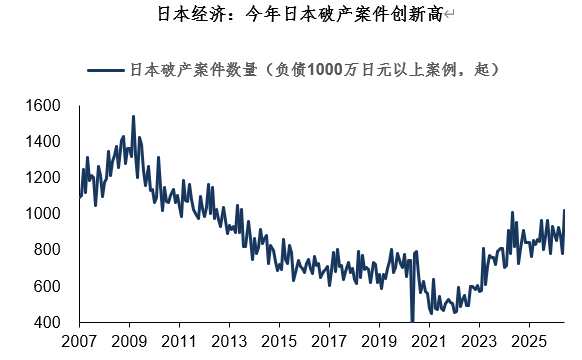
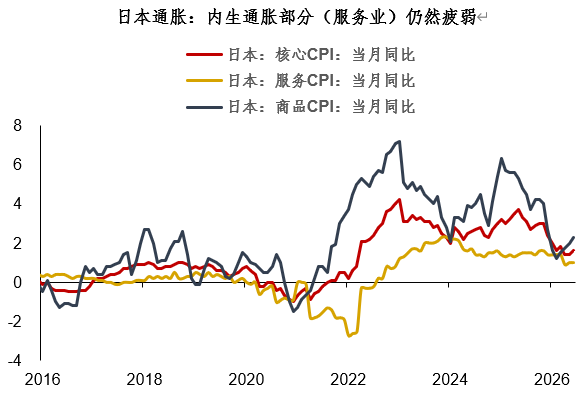
Concrètement, la boucle vertueuse économique-salaires-inflation ne s’est jamais instaurée au Japon. Cette année, la progression des salaires a été correcte, mais les faillites d’entreprises atteignent un pic de dix ans. La raison ? La hausse des salaires provient essentiellement des grandes entreprises tandis que les PME subissent toujours de fortes pressions sur les marges et les salaires. Dans ce contexte, l’inflation japonaise — en particulier dans les services — reste faible et ne permet pas à la BOJ d’enchainer des hausses de taux rapides.
En résumé, l’intervention sur le yen a eu lieu — cette lame volante peut-elle être saisie ? Selon moi, oui.
Résumé du jour :
1. L’intervention sur le yen a déjà duré deux séances, l’USDJPY ayant chuté jusqu’à 4 %, et le montant de l’intervention ayant dépassé 10 000 milliards de yens. Comparé aux précédents, la majeure partie de la force d’intervention a déjà été absorbée ;
2. Le point spécial de cette intervention réside dans le fait qu’il s’agit d’une action conjointe États-Unis/Japon. Cependant, je considère que la force de dissuasion de la “note de Bessent” dépasse sa portée réelle. Cela vient du fait que les réserves de change américaines sont modestes, et qu’utiliser les réserves en euros a aussi un certain coût politique ;
3. Sur le long terme, l’origine de la faiblesse du yen vient de l’incapacité de l’économie japonaise à permettre à la BOJ de monter rapidement ses taux, maintenant le yen dans son statut de devise de financement. Cette année, la hausse des salaires est correcte mais le nombre de dépôts de bilan atteint un sommet décennal et l’inflation endogène reste faible. Dans l’ensemble, cette lame volante qu’est l’intervention sur le yen peut être attrapée. Pour les entreprises exportatrices japonaises, c’est également une très bonne opportunité de conversion de devises à un niveau élevé.
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
Perspectives baissières jusqu'à 159 ! Avant la décision de la Banque du Japon ce vendredi, les stratèges de Wall Street parient collectivement sur l’affaiblissement du yen.
Le marché des swaps a déjà pleinement intégré les anticipations de hausse des taux de la Banque du Japon. Des stratèges avertissent que si la posture hawkish de la banque centrale est inférieure aux attentes, cela pourrait entraîner une vente massive du yen, avec un taux de change susceptible de chuter à court terme jusqu'au seuil de 159.
Le cours de l'action Lucid (LCID.US) a bondi de plus de 12 % ! Le PDG annonce la fin de la collaboration avec le conseiller en restructuration et dévoile une feuille de route pour le retour à la rentabilité.
Le PDG de Lucid Group Inc. a déclaré que le constructeur de véhicules électriques a terminé sa collaboration avec l’équipe de conseillers en restructuration, ce qui indique que cette entreprise en difficulté dispose désormais d’une voie plus claire pour redresser sa situation opérationnelle.
Le taux d'intérêt des prêts hypothécaires américains sur 30 ans atteint 7 % ! Les difficultés du marché immobilier s'aggravent
Selon les données de Mortgage News Daily, le taux d'intérêt moyen des prêts hypothécaires à taux fixe sur 30 ans aux États-Unis a grimpé à 7,24 % le 16 septembre, soit une forte augmentation de 27 points de base par rapport aux 6,97 % enregistrés une semaine plus tôt. Le 17 septembre, ce taux est légèrement redescendu à 7,19 %, mais reste nettement supérieur au seuil de 7 %. À l'heure actuelle, les propriétaires américains existants sont confrontés au dilemme de perdre leurs prêts à faible taux d'intérêt s'ils vendent leur logement, ce qui réduit leur volonté de vendre. Les prix immobiliers restent élevés et les difficultés du marché immobilier s'aggravent.
Le "nouveau roi des obligations", Gundlach, avertit : la prochaine récession pourrait déclencher une crise de la dette américaine, et les obligations d'État américaines ne seront plus un refuge sûr.
Le "nouveau roi des obligations", Jeffrey Gundlach, avertit que la prochaine récession économique aux États-Unis pourrait déclencher une crise de la dette, entraînant une forte hausse des rendements des obligations américaines à long terme – ce qui briserait la croyance traditionnelle de plusieurs décennies selon laquelle les obligations sont toujours une valeur refuge en période de turbulences économiques.
Prix des cryptos
Plus


