
Goldman Sachs : le monopole des géants de la tech touche à sa fin, un tournant dans la concentration du marché depuis 15 ans

Le modèle de forte concentration du marché boursier américain, qui a duré plus de quinze ans, est en train de se désintégrer.
Peter Oppenheimer, stratège en chef mondial des actions chez Goldman Sachs, indique dans son dernier rapport que les marchés boursiers mondiaux traversent actuellement un processus de normalisation sain, avec une diffusion synchronisée des rendements sur les axes géographiques et sectoriels, redonnant une valeur significative à la diversification des portefeuilles.
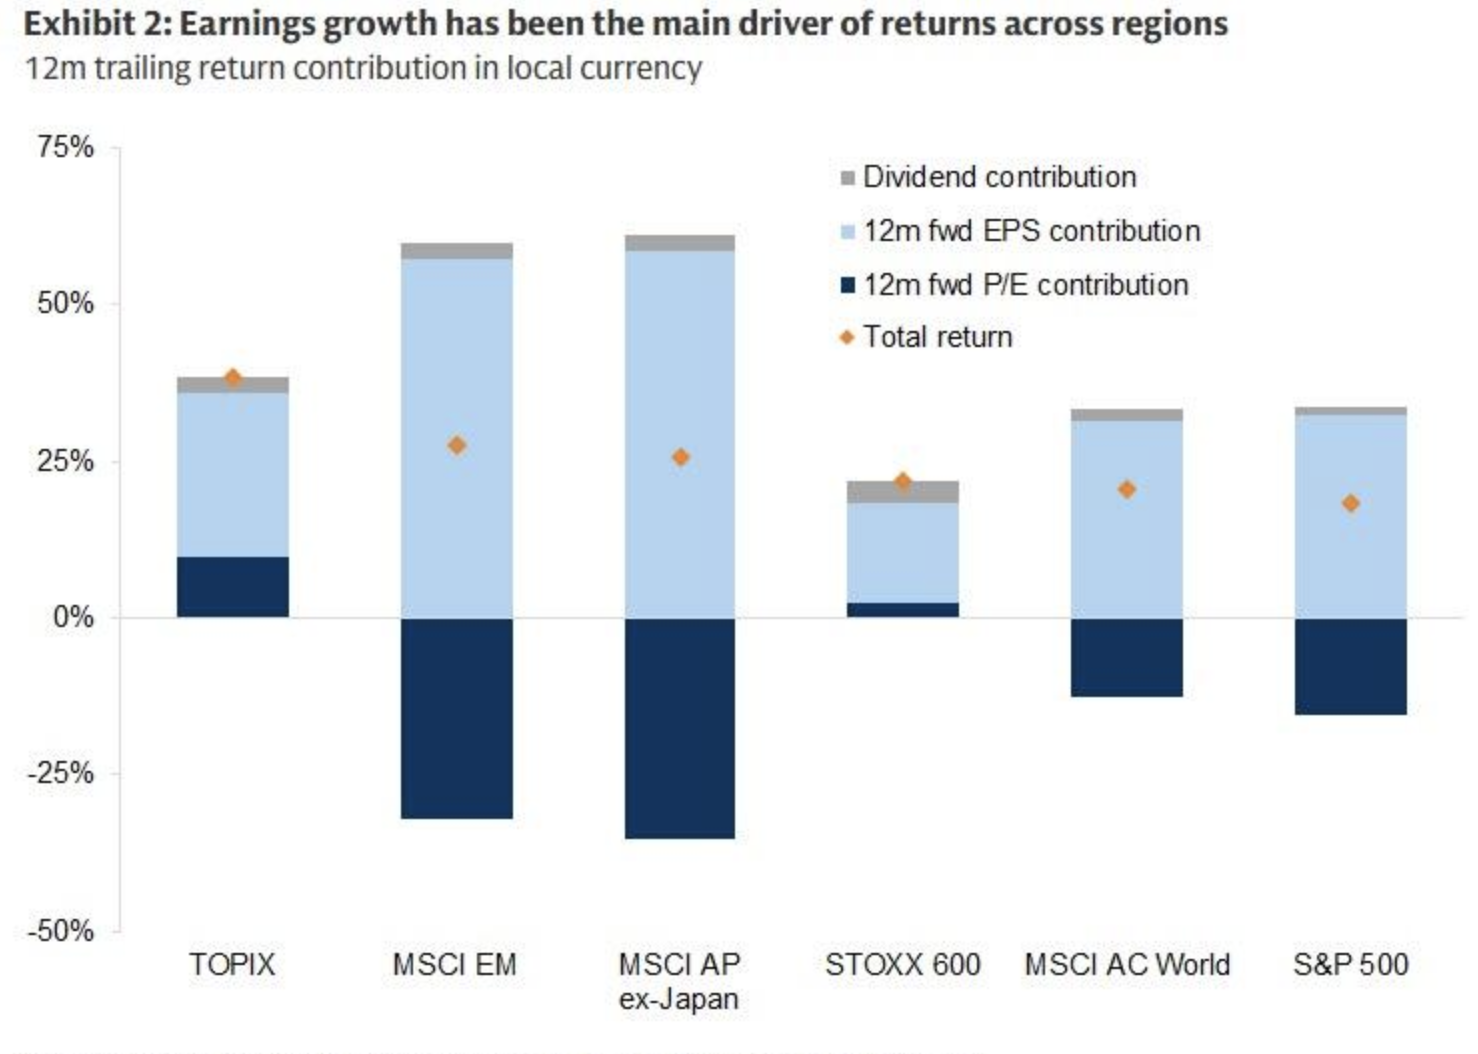
Depuis le début de 2025, cette vague de « large diffusion » s’est nettement accélérée. Parmi les régions principales, le marché boursier américain affiche la performance la plus faible, alors que le Japon, la région Asie-Pacifique et les marchés émergents enregistrent les plus fortes progressions en monnaie locale. Parallèlement, les hyperscalers technologiques subissent une érosion continue de leur rendement de flux de trésorerie libre en raison de leurs énormes dépenses d’investissement, ce qui conduit à une révision à la baisse des valorisations du secteur technologique, tandis que les effets d’entraînement dynamisent les perspectives et les valorisations des secteurs traditionnels tels que l’industrie.
Dans son rapport mondial intitulé « Momentum, rotation et valeur dans la croissance », Oppenheimer souligne que la rotation actuelle du marché est motivée par les fondamentaux de bénéfices, et non par l’expansion des valorisations ou par la baisse des taux d’intérêt. Selon lui, après plus de dix ans de concentration extrême des capitalisations et des performances, un tournant structurel est en cours, augmentant les opportunités de rendements issus d’une réelle diversification pour les investisseurs.
Valorisation du secteur technologique sous pression, avantage du flux de trésorerie libre réduit
Pendant plus d’une décennie après la crise financière, le secteur technologique, grâce à son modèle d’actifs légers, à l’explosion de la demande pour le cloud computing et les logiciels, et à la prime de valorisation sous taux zéro, a connu une hausse soutenue de ses marges de profit et de son rendement sur fonds propres (ROE), devenant le principal centre d’allocation de capitaux à l’échelle mondiale.
Cependant, l’avènement de ChatGPT a déclenché une course aux dépenses d’investissement chez les hyperscalers technologiques. Oppenheimer précise que ce super-cycle des dépenses d’investissement change fondamentalement les caractéristiques financières du secteur technologique : les investissements massifs grignotent durablement leur flux de trésorerie libre, poussant ces entreprises à se tourner vers l’endettement et le marché des actions pour lever des fonds.
Mesurée par le rendement du flux de trésorerie libre, l’avantage du marché boursier américain dominé par les hyperscalers par rapport à des marchés axés sur la valeur, comme l’Europe, s’est fortement réduit, offrant ainsi une base fondamentale pour la récente rotation relative des performances. Par ailleurs, l’augmentation de la dette publique, la persistance des pressions inflationnistes et la hausse de l’offre obligataire contribuent ensemble à relever le coût du capital, faisant de la croissance des bénéfices le moteur principal des rendements boursiers.
Rotation motivée par les bénéfices, réévaluation des secteurs traditionnels
Il convient de noter que la diffusion actuelle du marché n’est pas alimentée par une bulle de valorisation ou une politique monétaire accommodante, mais repose sur une solide croissance des bénéfices. Oppenheimer insiste sur le fait que non seulement les bénéfices sont vigoureux, mais que les révisions des prévisions de bénéfices sont également orientées à la hausse, fournissant une double validation du soutien structurel des marchés financiers.
Les hyperscalers technologiques et les fabricants de semi-conducteurs engagent d’importantes dépenses d’investissement, tandis que les gouvernements accroissent leurs dépenses publiques pour la sécurité énergétique, les infrastructures clés et la défense, déclenchant ainsi un super-cycle de capitalisation. Cet effet d’entraînement réactive les secteurs traditionnels longtemps négligés, et dynamise les perspectives de croissance et de valorisation des secteurs industriels et assimilés.
Au niveau national, le ROE global dans les différentes régions reste élevé, la corrélation entre les titres individuels diminue, et les rotations continues des secteurs leaders augmentent les opportunités d’alpha. Oppenheimer estime que, bien que le ratio P/E global du marché américain ait baissé sous l’effet du secteur technologique, les États-Unis demeurent, du point de vue du ROE, le marché le plus attractif au monde.
Tournant de la concentration confirmé, retour de la valeur de la diversification
Goldman Sachs juge que la baisse de corrélation entre actions et l’effondrement rapide des stratégies momentum accélèrent le changement de leadership sur les marchés, offrant un environnement particulièrement favorable aux investisseurs pour identifier de la valeur dans la croissance.
Selon l’analyse centrale d’Oppenheimer : après plus de dix ans de concentration extrême tant en capitalisation qu’en performance, les marchés mondiaux traversent une normalisation saine, et les portefeuilles diversifiés retrouvent des rendements authentiques. Il prévoit que cette tendance va se poursuivre.
Pour les investisseurs, cela signifie que la stratégie de tout miser sur les hyperscalers technologiques américains perd en rentabilité, tandis que le raisonnement derrière une allocation équilibrée transrégionale et sectorielle se réaffirme.
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
Pourquoi les actions des banques américaines ont-elles fortement chuté cette semaine ? L'alerte de Bank of America n'est qu'un déclencheur, l'inflation est le véritable « tueur invisible »
L'indice KBW des actions bancaires a chuté de 2,9 % mercredi, enregistrant sa plus forte baisse quotidienne depuis février, et son recul s'est accentué à 5 % cette semaine.
Les entreprises japonaises critiquent rarement la faiblesse du yen ! Les fluctuations du taux de change sont « nuisibles », la dépréciation du yen pourrait provoquer le chaos sur les marchés financiers.
Les dirigeants d'entreprises japonaises appellent unanimement à un renforcement du yen, y compris ceux dont les sociétés bénéficient actuellement de la faiblesse du yen.

Goldman Sachs revoit ses prévisions après le signal faucon de la Fed : une nouvelle hausse de 25 points de base attendue en octobre
La logique centrale de Goldman Sachs pour inclure une hausse des taux en octobre dans son scénario de référence repose sur le fait que la Fed a qualifié cette hausse comme une mesure visant à soutenir un "retour plus rapide" à l'objectif de 2 %, et qu’il est plus naturel de procéder à des hausses lors de réunions consécutives plutôt que par intermittence. Cependant, Goldman Sachs estime que des hausses supplémentaires au-delà de deux ne constituent pas le scénario de base, principalement parce que ses propres prévisions d’inflation sont inférieures à la médiane des membres de la Fed.
Prix des cryptos
Plus


