
【US Stocks Meme】rIREN : Après le démontage des machines de minage, le cloud IA va commencer l'inspection
 2026/09/08 08:14
- AI Cloud : matériel brut + cloud managé. Clients : Microsoft, NVIDIA, ainsi que Cohere, Perplexity, Figure AI, Fal.ai, Higgsfield, etc., et aussi un gros contrat pluriannuel non divulgué avec un front lab de référence.
- Clusters Horizon (Childress, Texas) : Quatre phases d'environ 50 MW chacune en refroidissement liquide, soit 200 MW IT au total, attachées au contrat cloud Microsoft sur 5 ans / 9,7 milliards $. Horizon 1 livré et accepté par Microsoft le 13 août, certification concurrente NVIDIA GB300 NVL72 Exemplar Cloud. Phases 2-4 prévues pour le Q4.
- Contrat cloud NVIDIA : environ 3,4 milliards $ / 5 ans, soit 700 millions d'ARR essentiellement en 2027 (Childress ~60MW Blackwell à air); coopération sur jusqu'à 5 GW d'infrastructure alignée NVIDIA DSX.
- Couche logicielle : Acquisition de Mirantis terminée le 4 août, renforçant les capacités cloud managé et d’orchestration.
- Pipeline électrique : environ 5 GW connectés au réseau (Childress/Sweetwater au Texas, Kiowa en Oklahoma, Colombie-Britannique au Canada, Bundey en Australie, Badajoz en Espagne, etc.). Objectifs : livrer un total de 0,3 GW IT d'ici 2026, 0,8 GW IT en 2027 (soit, selon la société, 480 MW bruts en 2026, 1,2 GW bruts en 2027).
- Mining Bitcoin (sortie en cours) : Au 30 juin, encore environ 23,2 EH/s, ~380 MW. Au T4 FY26, pour la première fois, les revenus AI Cloud ( 70,5 millions) dépassent ceux du minage ( 66,7 millions).
- Chiffre d'affaires FY26 : 707 millions (année précédente : 501 millions) ; AI Cloud 128,8 millions (année précédente : 16,4 millions, x8) ; minage 578,2 millions.
- Chiffre affaires T4 : 137,2 millions, EBITDA ajusté 19,2 millions. Perte nette T4 : 684 millions ; perte nette annuelle FY26 : 703 millions, principalement due à la sortie des machines et dépréciations non cash (environ 639 millions sur l'année, T4 comprenant 450 millions). EBITDA ajusté annuel : 246 millions.
- ARR d’exploitation d’environ 1 milliard ; ARR contrat capacité 2026 d’environ 4 milliards (hors contrat NVIDIA de ~700 millions prévu pour 2027).
- Financements GPU : relié à Microsoft, environ 3,65 milliards classés investissement, taux combiné environ 6 % ; autre financement équipements d’environ 2,8 milliards (dont Blue Owl / PIMCO pour 2,4 milliards, taux fixe environ 9 %).
- Trésorerie + financements GPU engagés + avances clients = environ 14 milliards : c’est la puissance de feu disponible, pas le cash en caisse.
- Les tarifs montent : le management affirme que les contrats triennaux récents sont à plus de 20 millions $ / MW IT, les nouvelles discussions approchent 25 millions $ / MW.
- Capacité 2026 quasiment entièrement vendue. L’entreprise se mue d’« exploitation minière verte » vers « système d’exploitation AI cloud détenu ».
- Déjà arrivé : Contrat Microsoft 9,7 Md$, NVIDIA cloud 3,4 Md$ + Exemplar, réception Horizon 1, finalisation Mirantis, projection de l’ARR contrat 2026 à ~4 Md$, calendrier de sortie minage fixé fin d’année.
- Fenêtre actuelle (septembre) : debug Horizon 2, construction phases 3-4, nouveaux acomptes clients et pricing MW, mise hors ligne des capacités minières – ce sont les seuls jalons « durs » à même de faire bouger la valorisation avant les prochains résultats.
- Prochains résultats vers le 5 novembre après bourse (Q1 FY27, fin de trimestre 30/9 ; CA attendu 240-290 millions, EPS encore négatif possible). Ce sera la première « copie » sur la transformation de l’ARR de 1 à 4 milliards.
- CIFR, CORZ, NBIS sont aussi sur l’infrastructure du calcul, et leur volatilité est corrélée, mais il ne faut pas surpondérer deux titres similaires.
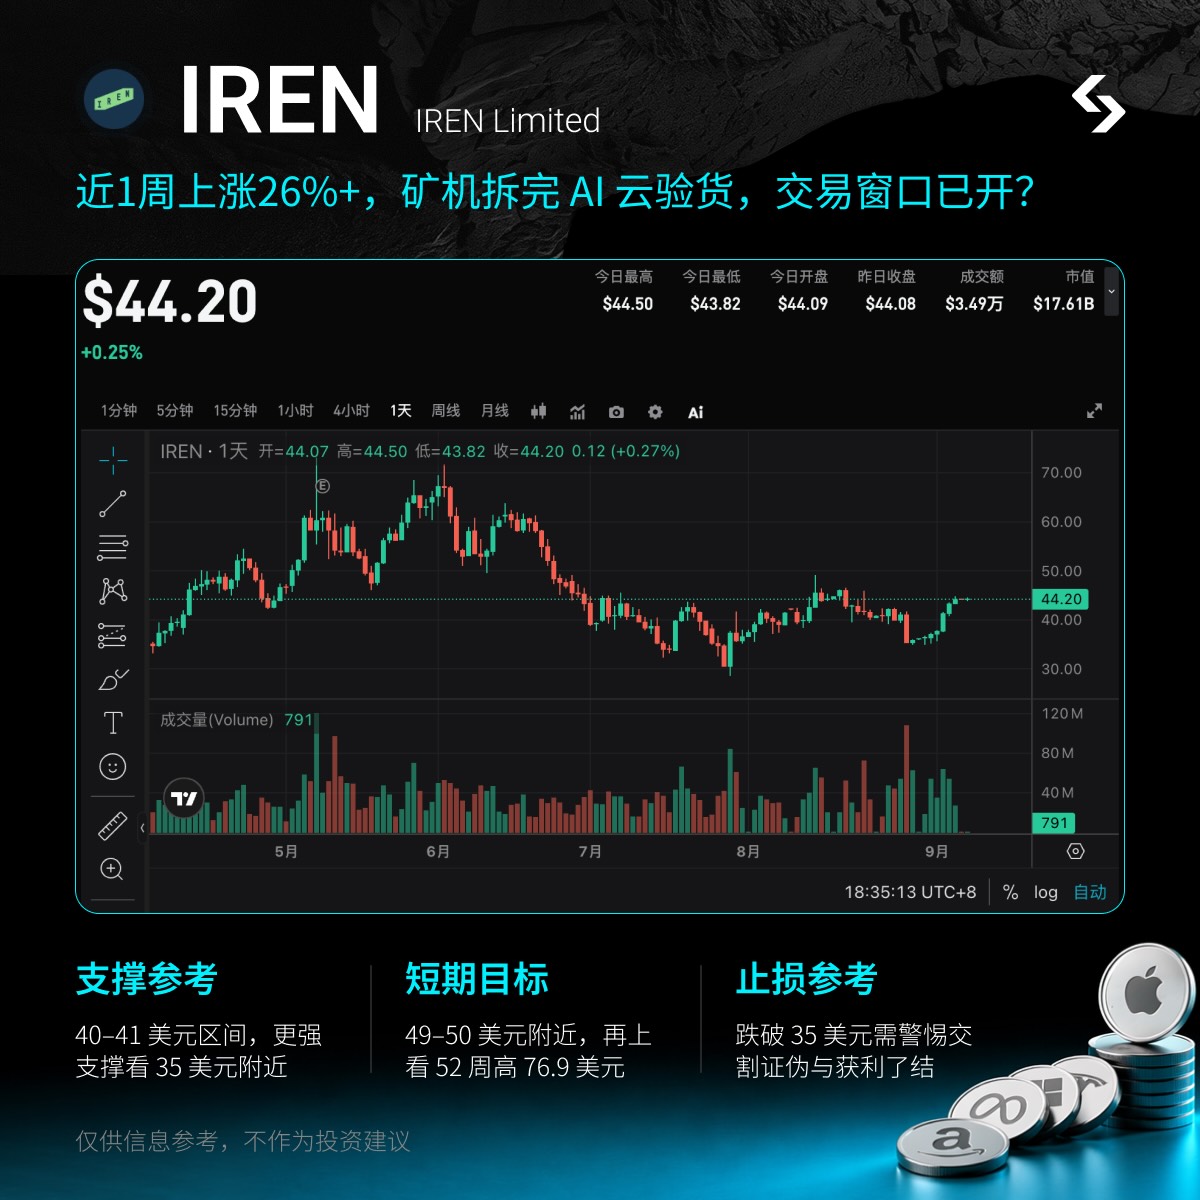
- Supports clés : 40–41 $ (plateforme post-rapport annuel/proche MM50) ; support plus ferme à 35 $ (creux du 28 août à 34,81), puis 29 $ (creux du 29 juillet à 28,93).
- Cible court terme : s’installer au-dessus de 49–50 $ (plus haut séance du 13 août à 49,19) ; cible suivante le sommet 52 semaines 77 – à viser si l’ARR opérationnelle monte franchement.
- Stop recommandé : cassure confirmée sous 35 $, signalerait un reflux du sentiment et un échec de l'exécution, inutile d’insister sur le « pipeline 5 GW ».
- Se positionner à tout moment : inutile d’attendre Wall Street, capturez la volatilité entre les séances et overnight.
- Suivi prix : adossé à l’actif US, vous pouvez trader dès la sortie de toute news / information de livraison.
- Event trading : pas besoin d’attendre la réouverture US pour des catalyseurs Horizon / réception client.
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
L’ère des bons du Trésor américain à 5% arrive : pas de “crash” à court terme, mais des pressions possibles dans 12 à 18 mois
Le véritable impact des taux d'intérêt élevés réside dans leur durée. De nombreux emprunts émis entre 2020 et 2021 à des taux de 2%-3% font face à la pression de refinancement à des coûts de 6%-8%, et le choc se concentrera dans 12 à 18 mois. Le marché immobilier américain sera touché en premier, et l'immobilier commercial, les entreprises à fort effet de levier ainsi que les sociétés soutenues par le capital-investissement sont également en danger. Si les taux élevés persistent plus de six mois, la tolérance du marché sera complètement épuisée.

La tempête du rendement obligataire américain à 5% arrive ! Le compte à rebours de la bombe de refinancement commence, qui sera la première victime ?
Le rendement des bons du Trésor américain à 10 ans dépasse 5%, atteignant un nouveau sommet depuis 2007. Plus les taux d'intérêt élevés se maintiennent longtemps, plus la pression de refinancement sur les entreprises immobilières, l'immobilier commercial et les sociétés fortement endettées augmente, et le risque systémique pourrait accélérer son apparition dans les 12 à 18 prochains mois.

Ne luttez pas contre le cycle de profit ! Les actions américaines dépasseront-elles 8000 points cette année ?
Jefferies prévoit que, sous l’impulsion du boom des investissements dans l’IA et de la hausse supérieure aux attentes des bénéfices des entreprises, l’indice S&P 500 devrait s’envoler à 8 000 points d’ici la fin 2026, puis atteindre 9 000 points en 2027. L’expansion des profits liés à l’IA s’étend désormais de « The Magnificent Seven » à l’ensemble du marché, avec une prévision de croissance de 35 % du BPA du S&P 500 cette année, largement supérieure aux consensus de marché – il s’agit du cycle de super-profits le plus puissant depuis 1995 ! La seule véritable menace reste que, si les rendements des bons du Trésor américain continuent d’augmenter, le risque de contraction des valorisations ne peut être ignoré.
Prix des cryptos
Plus


