
TD Securities met en garde : si l’or franchit deux seuils de soutien, la vente pourrait s’accélérer

L'or a récemment perdu une partie de ses gains, mais il reste relativement solide au sein du secteur des métaux précieux. Les analystes de matières premières de TD Securities, Ryan McKay et Bart Melek, ont souligné dans leur rapport de jeudi que la reprise des prix de l'énergie et la hausse récente de la probabilité d'une augmentation des taux par la Fed n'ont pas modifié la performance relative de l'or par rapport aux autres métaux précieux.
Les deux analystes indiquent que l'or se maintient actuellement dans une fourchette élevée, mais que les données économiques à venir et les nouvelles du marché deviendront des facteurs clé à court terme, les données sur l'inflation étant particulièrement cruciales.
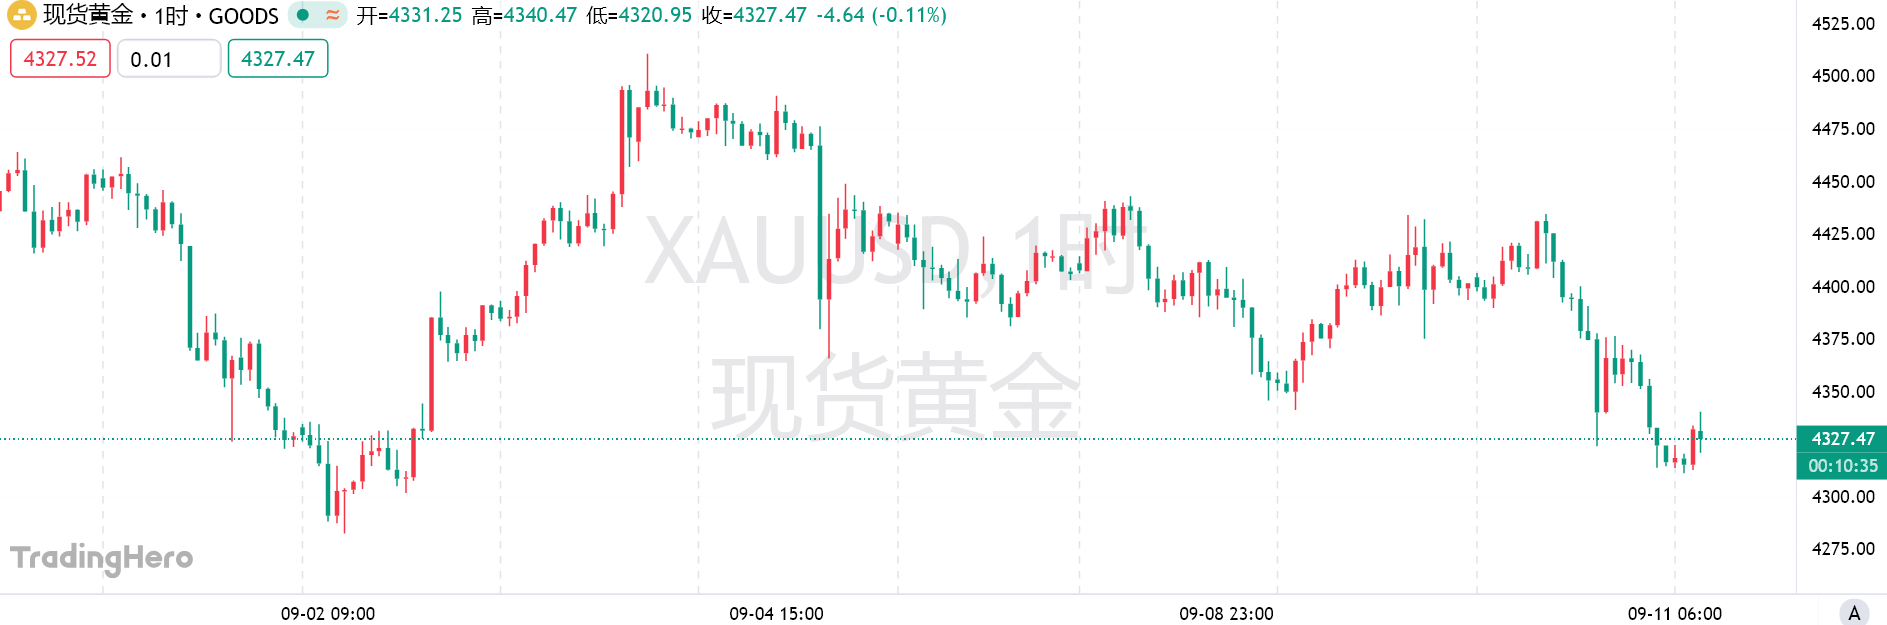
TD Securities accorde une attention particulière à deux niveaux de prix. Les analystes écrivent que si le prix de l'or tombe sous 4 367 dollars l'once, les conseillers en trading de matières premières (CTA) pourraient devenir de vendeurs modérés ; une nouvelle chute sous 4 300 dollars l'once rendrait les fonds systématiques plus susceptibles de procéder à des ventes massives.
Cependant, la pression à court terme ne signifie pas la disparition de l'élan à long terme. TD Securities estime que le retour du thème de la dépréciation du dollar, le maintien d'achats élevés par les banques centrales ainsi que la reprise des achats par les ETF or, constituent des soutiens majeurs pour le prix de l'or.
« Des données solides et une Fed hawkish pourraient seulement provoquer une vente modérée à court terme, retardant la prochaine hausse plutôt qu'une baisse substantielle des prix, » écrivent McKay et Melek.
Au moment de la rédaction de cet article, l'or au comptant s'échange autour de 4 327 dollars l'once.
Warsh adopte un ton hawkish, l'or sous pression à court terme
Les récents commentaires du président de la Fed, Kevin Warsh, sont un facteur clé dans l'évaluation des risques à court terme pour l'or selon TD Securities.
Melek a indiqué dans une analyse détaillée la semaine dernière que le ton hawkish de Warsh lors de la réunion de Jackson Hole pourrait être un des principaux vents contraires pour l'or à court terme.
Warsh a alors averti que l'inflation ne ralentissait pas de manière convaincante, que les décideurs devaient s'assurer que l'inflation atteigne à nouveau l'objectif de 2 %, soulignant que cet objectif est ferme et immuable. Il a aussi déclaré que les conditions financières actuelles ne sont pas restrictives.
Melek souligne que, selon Warsh, « les données ne favorisent pas un contrôle de l'indice des prix des dépenses de consommation personnelle et de l'indicateur d'inflation CPI, » et que la montée des prix de l'énergie ainsi que la vigueur persistante de l'économie montrent que les facteurs fondamentaux qui poussent les prix à la hausse sont toujours présents.
Le marché a donc nettement ajusté ses attentes concernant le chemin des taux de la Fed. Melek indique que les investisseurs commencent à croire qu'il est plus probable que la Fed relève les taux en septembre et en décembre, ce qui marque un changement important par rapport aux attentes avant le discours de Warsh.
À court terme, une baisse vers 4 200 dollars possible, objectif haussier à long terme maintenu
Melek estime que même si le dollar reste sous pression, l'or pourrait continuer à baisser à court terme.
Il écrit que la Fed réaffirme avec force son engagement en faveur de la stabilité des prix et considère la politique monétaire comme l'outil le plus efficace pour atteindre cet objectif ; cela signifie que le marché pourrait ignorer temporairement la logique du trading sur la dépréciation du dollar.
Auparavant, les traders avaient poussé le prix de l'or à la hausse en raison de l'assouplissement des conditions financières lié à l'intervention du Trésor sur la partie longue du marché obligataire. Melek estime que, avec l'affaiblissement de ce facteur, l'or pourrait restituer une partie de ses gains récents, et d'ici la fin de l'année, reculer vers le bas de la fourchette de trading récente, entre 4 200 et 4 700 dollars l'once.
Il note également que des taux plus élevés sur le court terme devraient suffire à compenser toute amélioration des conditions financières induite par les opérations de liquidité du Trésor sur la partie longue de la courbe.
Melek estime que la position du président de la Fed semble actuellement un peu plus hawkish qu'en juillet. L'économie se comporte relativement bien et l'inflation reste supérieure à l'objectif ; le marché a d'ores et déjà intégré dans les prix deux hausses de taux par la Fed en septembre et décembre.
Mais si le marché du pétrole retrouve un équilibre, qu'une hausse des taux conduit à un affaiblissement de la demande globale et que l'inflation se stabilise finalement, la Fed devrait alors trouver plus de confiance pour assouplir sa politique restrictive afin d'honorer son mandat de plein emploi. Melek prévoit que ce changement favorisera finalement une progression des cours de l'or vers l'objectif de TD Securities de 5 350 dollars l'once au troisième trimestre 2027.
Les banques centrales, les investisseurs institutionnels et les investisseurs particuliers en or physique pourraient aussi être les catalyseurs de la prochaine phase de hausse. Melek estime que ces investisseurs continuent de considérer l'or comme un outil attrayant de diversification de portefeuille, et pourraient être en train d'attendre de meilleurs prix d'entrée.
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
De la frénésie des tokens à l’océan bleu des serveurs IA à 1 300 milliards de dollars : la puissance de calcul pour l’inférence de l’IA explose, inaugurant pour Dell et d’autres leaders une ère dorée de “quantité, prix et parts de marché”
Des leaders mondiaux de la fabrication de clusters de serveurs IA, tels que Dell, bénéficient simultanément de deux avantages de croissance : d'une part, l'accélération de l'expansion du marché des serveurs IA, et d'autre part, une augmentation significative de la part des commandes provenant de clients clés en informatique dématérialisée d'IA tels que les grandes entreprises et les nouveaux fournisseurs de cloud. Ils ne profitent donc pas seulement passivement des hausses de prix du matériel.

La vague de hausse des prix des services cloud GPU : Nebius augmente à nouveau de 20 %, le pouvoir de négociation s'inverse du côté de la fourniture de puissance de calcul
À partir du 1er octobre, Nebius augmentera de 20 % l’ensemble de ses services cloud GPU, avec des hausses sur de nombreux modèles de puces, du H100 au B300. Il s’agit de la deuxième augmentation de prix en quelques mois, le B300 ayant connu une hausse cumulée de 56 %. La demande de capacités de calcul est visible sur plus de 24 mois, les clients se ruant sur la puissance de calcul Blackwell, allant même jusqu’à accepter des enchères à prix supérieur. Le déséquilibre entre l’offre et la demande de puissance de calcul pour l’IA est en train de remodeler tout le rapport de force dans le secteur, le pouvoir de négociation passant lentement mais sûrement du côté des fournisseurs.


Prix des cryptos
Plus


