
Points forts du rapport financier Q3 de l'exercice 2026 d'Adobe : un chiffre d'affaires record de 6,76 milliards de dollars (+13%), une ARR axée sur l'IA en hausse de 150% en glissement annuel, et plus de 1 milliard d'utilisateurs actifs mensuels.
 Bitget2026/09/11 02:44
Points Clés
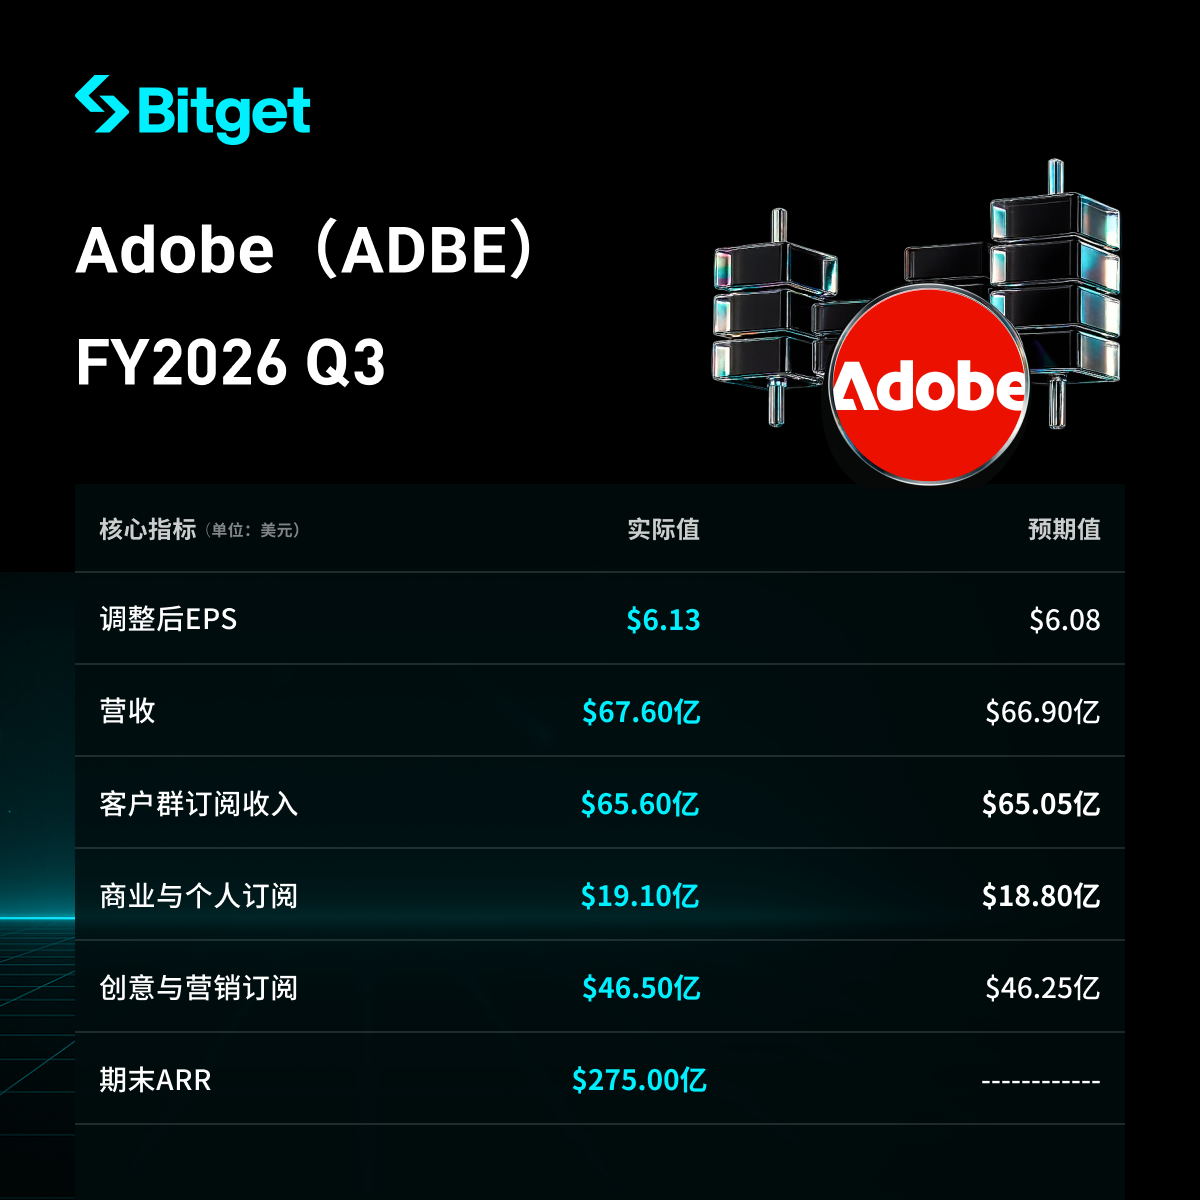
Au troisième trimestre de l'exercice fiscal 2026 (clos le 28 août 2026), le chiffre d'affaires total d’Adobe s’est élevé à 6,76 milliards de dollars, établissant un record trimestriel, en hausse de 13% sur un an (taux de change constant +12%), dépassant le consensus d’environ 6,69 milliards de dollars. Le BPA dilué GAAP est de 4,62 dollars (contre 4,18 dollars l’an passé), le BPA dilué non-GAAP de 6,13 dollars, supérieur aux attentes de 6,07–6,09 dollars.
La qualité récurrente continue de s’améliorer : les revenus d’abonnement représentent 6,582 milliards de dollars, soit 97,4% du chiffre d’affaires total ; les abonnements groupe clients 6,56 milliards de dollars (+14% / taux de change constant +13%). ARR de fin de période 27,5 milliards de dollars (+11,2%). Flux de trésorerie d’exploitation au T3 2,523 milliards de dollars (record du trimestre). RPO 22,16 milliards de dollars, part de RPO courante 67%.
L’IA et l’ampleur des utilisateurs sont les fils rouges du trimestre : ARR des produits AI-first dépasse 650 millions de dollars, soit une hausse de plus de 150% en un an ; le MAU créativité et productivité dépasse pour la première fois 1 milliard (+20% sur un an). Les prévisions annuelles de chiffre d’affaires sont relevées à 26,576–26,626 milliards de dollars, le BPA non-GAAP à 24,45–24,50 dollars. Mais l’objectif de chiffre d’affaires du T4 6,80–6,85 milliards de dollars, médiane 6,825 milliards de dollars, est légèrement inférieure au consensus 6,84–6,85 milliards de dollars, le tout accentué par les inquiétudes de succession du CEO et de pouvoir de tarification génératif IA, entraînant une chute d’environ 2% du cours de l’action après bourse (environ 243 dollars).
Analyse détaillée
1. Performance globale des revenus et des bénéfices
- Chiffre d’affaires total 6,76 milliards de dollars contre 5,988 milliards l’an dernier, +13% / taux de change constant +12%. Sur neuf mois 19,776 milliards de dollars contre 17,575 milliards (+12,5%).
- Structure : Abonnements 6,582 milliards (contre 5,791 milliards l'an dernier) ; produits 67 millions ; services et autres 111 millions. L’abonnement représente 97,4%.
- Bénéfice opérationnel GAAP 2,354 milliards (contre 2,173 milliards), marge d’environ 34,8% ; bénéfice opérationnel non-GAAP 2,97 milliards, marge d’environ 43,9%. Marge brute env. 88,7%.
- Bénéfice net GAAP 1,827 milliard (+3,1%), BPA GAAP 4,62 dollars (+10,5%). Bénéfice net non-GAAP 2,42 milliards, BPA non-GAAP 6,13 dollars.
- Flux de trésorerie d’exploitation 2,523 milliards ; Fin de période trésorerie et placements à court terme 5,64 milliards ; Rachat d’environ 9,5 millions d’actions ce trimestre.
- Coûts : R&D 1,288 milliard (+18,4%) ; vente & marketing 1,827 milliard ; frais administratifs 488 millions.
| Chiffre d’affaires total | 6,76 milliards $ | 5,988 milliards $ | +13% |
| Revenus d’abonnements | 6,582 milliards $ | 5,791 milliards $ | +13,7% |
| Bénéfice opérationnel GAAP | 2,354 milliards $ | 2,173 milliards $ | +8,3% |
| BPA GAAP | 4,62 $ | 4,18 $ | +10,5% |
| BPA non-GAAP | 6,13 $ | — | Au-dessus des attentes |
| ARR fin de période | 27,5 milliards $ | — | +11,2% |
| RPO | 22,16 milliards $ | — | +8% (conf. call) |
2. Performance des abonnements et du portefeuille clients
- Abonnements clients en tout 6,56 milliards $, +14% / taux de change constant +13%.
- Abonnements entreprises et particuliers 1,91 milliard $, +16% / taux de change constant +15%, plus rapide que la moyenne de l’entreprise.
- Abonnements créatifs & marketing pro 4,65 milliards $, +13% / taux de change constant +12%.
- Cible de croissance ARR fin d'année maintenue à 10,2% (début FY26 25,66 milliards).
- RPO 22,16 milliards $ ; part cRPO 67%, +9% sur un an. RPO en légère baisse vs fin T2 (22,27 milliards $).
| Entreprises et particuliers | 1,91 milliard $ | +16% | +15% |
| Créatifs & marketing pro | 4,65 milliards $ | +13% | +12% |
| Total abonnements clients | 6,56 milliards $ | +14% | +13% |
3. Produits IA, audience et autres activités
- ARR produits AI-first >650 millions $, +150% sur un an.
- ARR Firefly app et packs de crédits +40% séquentiel ; côté entreprises, la couverture inclut Firefly Services, Foundry et Brand Intelligence.
- Creative Agent étendu à Photoshop, Premiere ; CX Enterprise Coworker lancé en juin.
- MAU Créativité+productivité >1 milliard (+20% sur un an) ; entreprises/particuliers >900 millions (+25% sur un an) ; Creative Freemium >100 millions (+70%).
- MAU Assistant IA Acrobat doublé séquentiellement. Clients payants visibilité de marque (partenariat Semrush) doublé séquentiel.
- Revenus produits stables ; services & autres en baisse, poids non-récurrent en recul continu.
4. Rétrocession du capital, rachats et efficacité opérationnelle
- Rachat ce trimestre d’environ 9,5 millions d’actions, totalisant le programme autorisé de mars 2024 ; autorisation d’avril 2026 restante : environ 24,55 milliards $.
- Hypothèse de marge opérationnelle non-GAAP T4 env. 44%, sur l’année env. 45%.
- Hypothèse d’actions diluées T4 env. 389 millions, sur l’année 400 millions ; réalisé au T3 env. 395 millions (vs 424 millions l’an passé). Rachats accentuent la croissance du BPA (+10,5%) bien au-dessus du bénéfice net (+3,1%).
5. Prévisions du prochain trimestre et de l'année complète
- Chiffre d’affaires T4 6,80–6,85 milliards $, médiane 6,825 milliards $, légèrement sous le consensus – cause directe de la baisse post-marché.
- T4 abonnements : entreprises et particuliers 1,93–1,95 milliard $ ; créatifs & marketing 4,665–4,695 milliards $.
- EPS T4 : GAAP 4,65–4,70 $ ; non-GAAP 6,30–6,35 $ (aligné au consensus).
- Relèvement FY2026 : CA 26,576–26,626 milliards $ (au lieu de 26,5–26,6 milliards) ; GAAP EPS 18,12–18,17 $ ; non-GAAP EPS 24,45–24,50 $ (contre 24,35–24,45 $ précédemment). L’objectif de croissance ARR reste 10,2%.
6. Contexte de marché et inquiétudes des investisseurs
- Point de friction principal : tous les indicateurs du T3 sont conformes ou supérieurs, mais le marché évalue « l’impact du generative AI sur le pouvoir de tarification des suites pro ».
- Bénéfices : ARR IA-first, crédits Firefly, Creative Agent, GenStudio / orchestration CX en entreprise, double moteur ‘usage + siège’.
- Inquiétudes : Outils IA natifs abaissent l’appétence à payer ; Microsoft Copilot, Salesforce Agentforce concurrencent la productivité et le workflow d’entreprise.
- Transition managériale : Anil Chakravarthy prendra ses fonctions de CEO le 1er décembre, Narayen devient Chairman exécutif ; le président créativité & productivité David Wadhwani part le 27 septembre ; CFO reste intérimaire (Steve Day). Nouveau CEO issu de l’activité expérience client, plus réduite, accroît l’incertitude stratégique.
- Divergence du sell-side : BofA “sous-performe” / 190 $ ; Morgan Stanley “à vendre” / 240 $ ; HSBC “achat” / 308 $ ; consensus “conserver”, objectif moyen env. 280 $.
Vous débutez en actions rtoken et vous découvrez le spot action ? Ces quelques vidéos pédagogiques vous donneront toutes les clés !
Avertissement
Le contenu de cet article est purement informatif et ne constitue pas un conseil d’investissement. Les données financières sont celles communiquées à la SEC ; les prévisions de marché et objectifs de cours proviennent de sources tierces susceptibles d’être modifiées ultérieurement.
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
Alors que la controverse autour de l’IA s’intensifie, les fonds spéculatifs achètent des actions technologiques à un rythme inédit depuis 15 mois.
Les fonds spéculatifs ont enregistré des achats nets d'actions américaines TMT lors de 10 des 11 dernières séances, reconstruisant leurs positions longues sur la technologie à la vitesse la plus rapide en 15 mois. Cependant, une tempête réglementaire sur l'IA a éclaté au « pire moment » : les appels des géants de l'IA à ralentir le développement ont été rejetés et l'incertitude réglementaire a directement frappé des actions technologiques asiatiques comme SoftBank. Alors que l'euphorie haussière coïncide avec la semaine des grandes banques centrales, le secteur technologique fait face à une épreuve majeure.
Suivi des préventes d’Apple : la demande pour la série iPhone 18 Pro à l’étranger reste faible, l’évaluation Duo est positive mais le matériel est en retard
Selon une enquête menée par Jefferies, après le lancement de l’iPhone 18 Pro, le temps d’attente de livraison dans les quatre grands marchés (États-Unis, Royaume-Uni, Allemagne, Japon) a diminué de 5 à 11 jours par rapport à l’année dernière, et il n’y a même plus de délai d’attente aux États-Unis. Cette situation indique clairement une faiblesse de la demande, en supposant que la capacité de production reste stable. Les marchés chinois et hongkongais montrent une contre-tendance de vigueur, mais les soupçons de stockage spéculatif persistent. Le nouveau modèle à écran pliant Duo est reconnu pour sa qualité logicielle, mais son prix élevé de 2 000 dollars ne fait qu’offrir un appareil de 254 grammes avec une configuration à double caméra, ce qui le place en retard par rapport aux concurrents Android sur l’aspect matériel. Jefferies maintient une recommandation "sous-performance" et le cours cible implique une baisse de 21% par rapport au cours actuel.
Enquête sur les avantages de santé par UBS : Elevance Health (ELV.US) en tête, les employeurs américains se préparent à la hausse des coûts médicaux
Dans l'enquête annuelle de gestion des avantages sociaux menée par UBS auprès des institutions, Elevance Health (ELV.US) est devenue la compagnie d'assurance santé américaine la mieux notée.


Prix des cryptos
Plus


