
CNY : Comment sortir de l'impasse entre haussiers et baissiers ?

À la fin septembre, USDCNH et USDCNY se sont stabilisés puis ont rebondi autour de 6,69, la dynamique à court terme étant plutôt haussière, tandis que la divergence entre le spot et le pricing sur l'écart de taux est devenue extrêmement marquée. Il est désormais difficile aussi bien de prendre une position longue que courte sur le renminbi.
Être long sur le renminbi : le point swap journalier sur les très courtes échéances avoisine -4,9 pips, ce qui signifie porter chaque jour un coût de portage négatif important, tout en devant faire face à une réalité « d'appréciation progressive avec un potentiel limité ». Être short sur le renminbi : avec un excédent commercial record et les flux de conversion devises qui soutiennent le bas, la direction peut se retourner rapidement et piéger les deux camps.
Le taux de change oscille entre forces d’appréciation et contraintes de dépréciation, il est difficile autant de suivre la hausse que la baisse. À mon avis, au lieu de forcer le sens du marché, il vaut mieux vendre du gamma sur les rebonds ou utiliser des structures d’options pour encaisser les primes, transformant le dilemme directionnel en un revenu stable pour le vendeur.
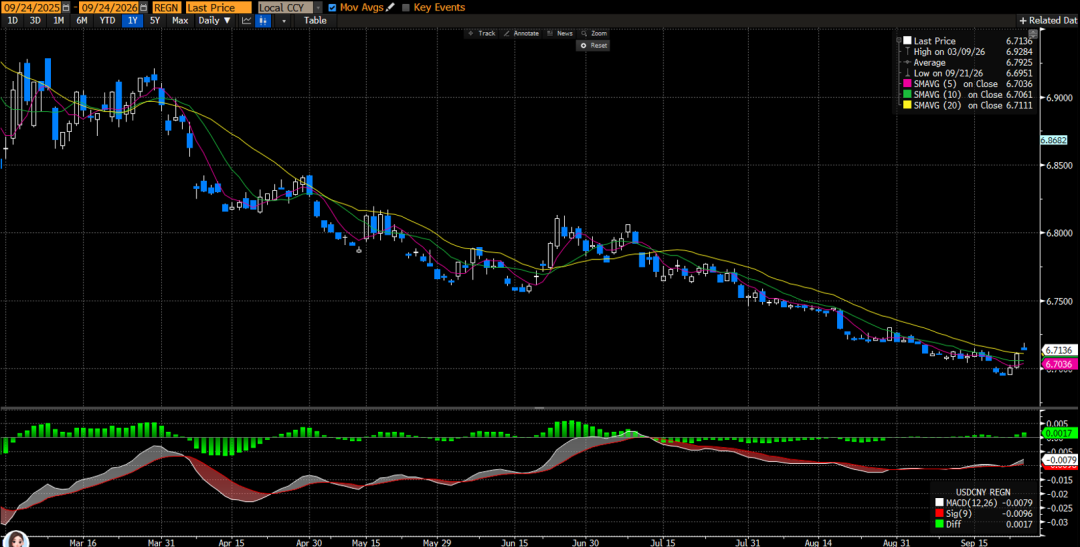
D’un point de vue technique, la dynamique à court terme reste positive et il existe encore une marge de correction. Le 21 septembre, après avoir touché un plus bas annuel à 6,6912 en séance, USDCNH a rebondi trois jours consécutifs, clôturant le 23 septembre à 6,7115, repassant au-dessus de la MA10 (6,706) et de la MA20 (6,711) ; le 24 septembre, la clôture atteint 6,7159, et en fin de journée du 27 septembre, le niveau reste au-dessus de 6,711. Le RSI (14) est remonté de 29 à proximité de 50 depuis le 21 septembre, s'éloignant de la zone de survente ; l’histogramme MACD croît depuis le croisement haussier du 10 septembre, DIF franchissant à la hausse DEA. Résistance située à 6,73-6,75 (MMA 60 à 6,74 plus seuil psychologique) ; après un franchissement effectif, la cible suivante serait 6,80 ; support double à 6,70 et 6,69.
La dynamique à court terme du spot USDCNH reste haussière
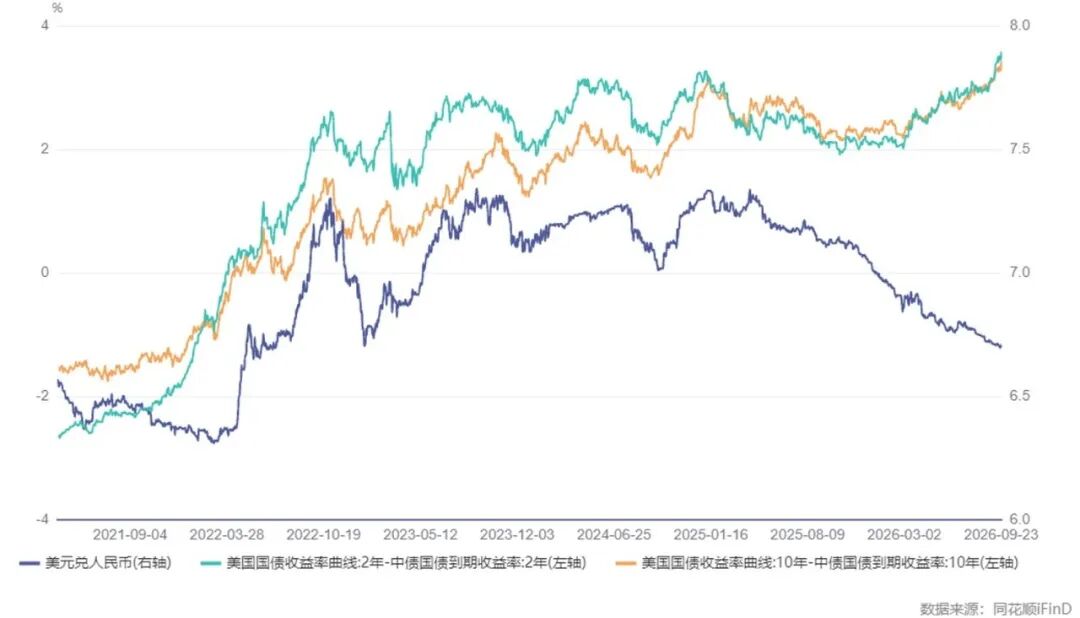
Par ailleurs, l’écart de taux reste la contrainte essentielle du moment. Alors que les taux des obligations chinoises restent bas et stables, la hausse des taux US à 10 ans et 2 ans au-dessus de respectivement 5,1 % et 4,8 % a accentué l’inversion de l’écart nominal sino-américain à environ -340 points de base sur 10 ans et -360 points de base sur 2 ans, ce qui entraîne un point swap à un an pour USDCNH et USDCNY à environ -2100 points. Le décalage entre le spot et les évaluations sur taux d'intérêt est suffisamment extrême pour que miser davantage sur une baisse du spot offre un mauvais ratio gain/risque.
La paire USD/CNY diverge fortement de l’écart de taux sino-américain
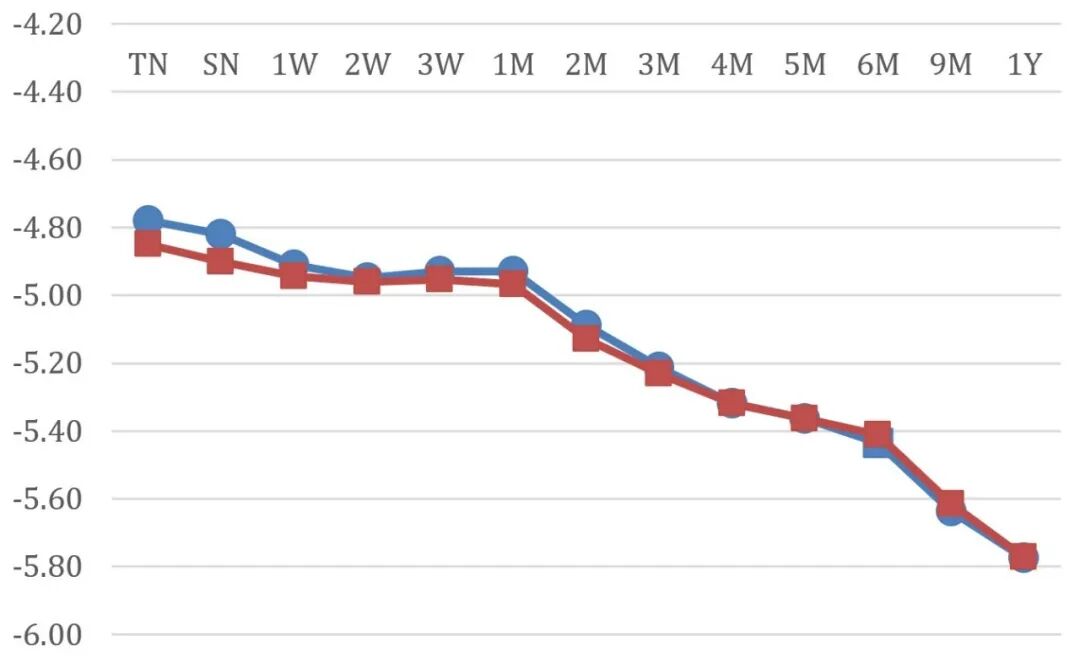
Après la hausse des taux de 25 points de base par le FOMC en septembre, le point swap implicite journalier sur les très courtes échéances se situe autour de -4,9 pips, ce qui signifie qu'être long sur le renminbi coûte environ 4,9 pips de portage par jour. Si le marché n'évolue pas à la baisse pendant plusieurs mois ou seulement marginalement, ce coût de portage suffit à annuler la majorité des gains. À l'inverse, être short sur le renminbi rapporte ce coupon, mais la progression du spot reste encadrée par le calendrier de la banque centrale et les fondamentaux ; l’amplitude et le rythme restent limités, rendant le plein profit sur le portage difficile à capturer. Les deux camps sont donc pénalisés par « le temps » : l’un paye pour attendre la hausse, l’autre encaisse mais la hausse se fait attendre, et miser sur la direction n’est pas rentable.
Points journaliers implicites par échéance pour USDCNY et USDCNH
En résumé, il est plus probable que le spot USDCNH et USDCNY reste dans un trading range à court terme, poursuivre la stratégie vendeuse n’offre plus de bon ratio risque/rendement. Conseils tactiques : Premièrement, il ne convient pas de maintenir durablement des positions vendeuses sur le spot ; attendre un rebond vers la zone 6,73-6,75 avant de réévaluer l’intérêt de shorter le SPOT. Deuxièmement,dans un environnement à faible volatilité du renminbi, difficile à bouleverser à court terme, les stratégies sur la volatilité sont préférables : profiter des rebonds de volatilité à court terme pour vendre du gamma. Troisièmement, même si la tendance d’appréciation du renminbi se poursuit, le potentiel reste limité, il convient donc d’acheter sur repli des options combinées risk reversal à moyen/long terme pour structurer les positions.
BFC Exchange Talks
À vos côtés en 2026
Laissez-nous un message à l’arrière
pour échanger avec nous
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
Plus de 20 milliards de dollars déjà dépensés cette année ! Le PDG de Lilly (LLY.US) : la société ciblera les « zones blanches » du secteur pharmaceutique et continuera à rechercher des fusions-acquisitions de plus grande envergure
Le PDG de Lilly, Dave Ricks, a déclaré que les investisseurs peuvent s'attendre à ce que Lilly réalise des transactions de plus grande envergure, car la société recherche activement des actifs dans des "zones blanches" du domaine scientifique.
Une « ruée bancaire des agents intelligents » est-elle imminente ? Apollo prévient : les assistants IA pourraient retirer les dépôts bon marché des banques, ce qui représenterait un risque pour le système financier.
Torsten Slok, économiste en chef chez Apollo Global Management, a déclaré que si les consommateurs commencent à dépendre fortement d'assistants d'intelligence artificielle (IA) tels que Muse de Meta, et transfèrent leur argent liquide vers des comptes à rendement plus élevé, cela pourrait présenter des risques pour le système financier.
Du jamais vu depuis 25 ans ! Le rendement des bons du Trésor américain à 10 ans dépasse celui des bénéfices du S&P 500
Le rendement des obligations américaines à 10 ans a dépassé 5 %, portant l’attrait relatif des obligations par rapport aux actions à son plus haut niveau depuis 25 ans. Le rendement des bénéfices des actions, mesuré comme l’inverse du PER du S&P 500, est maintenant inférieur au rendement des obligations américaines à 10 ans, les obligations exerçant ainsi une pression notable sur les marchés actions en termes de rendement. Selon le modèle de Shiller, il est prévu que, sur la prochaine décennie, le S&P 500 ne surperformera les obligations que d’environ 1 % par an. Le paradigme d’investissement privilégiant les actions sur les obligations, dominant depuis 20 ans, prend officiellement fin.
Prix des cryptos
Plus


